习特会之后,中美进入“可管理竞争”:马来西亚企业的三种情境与五项准备
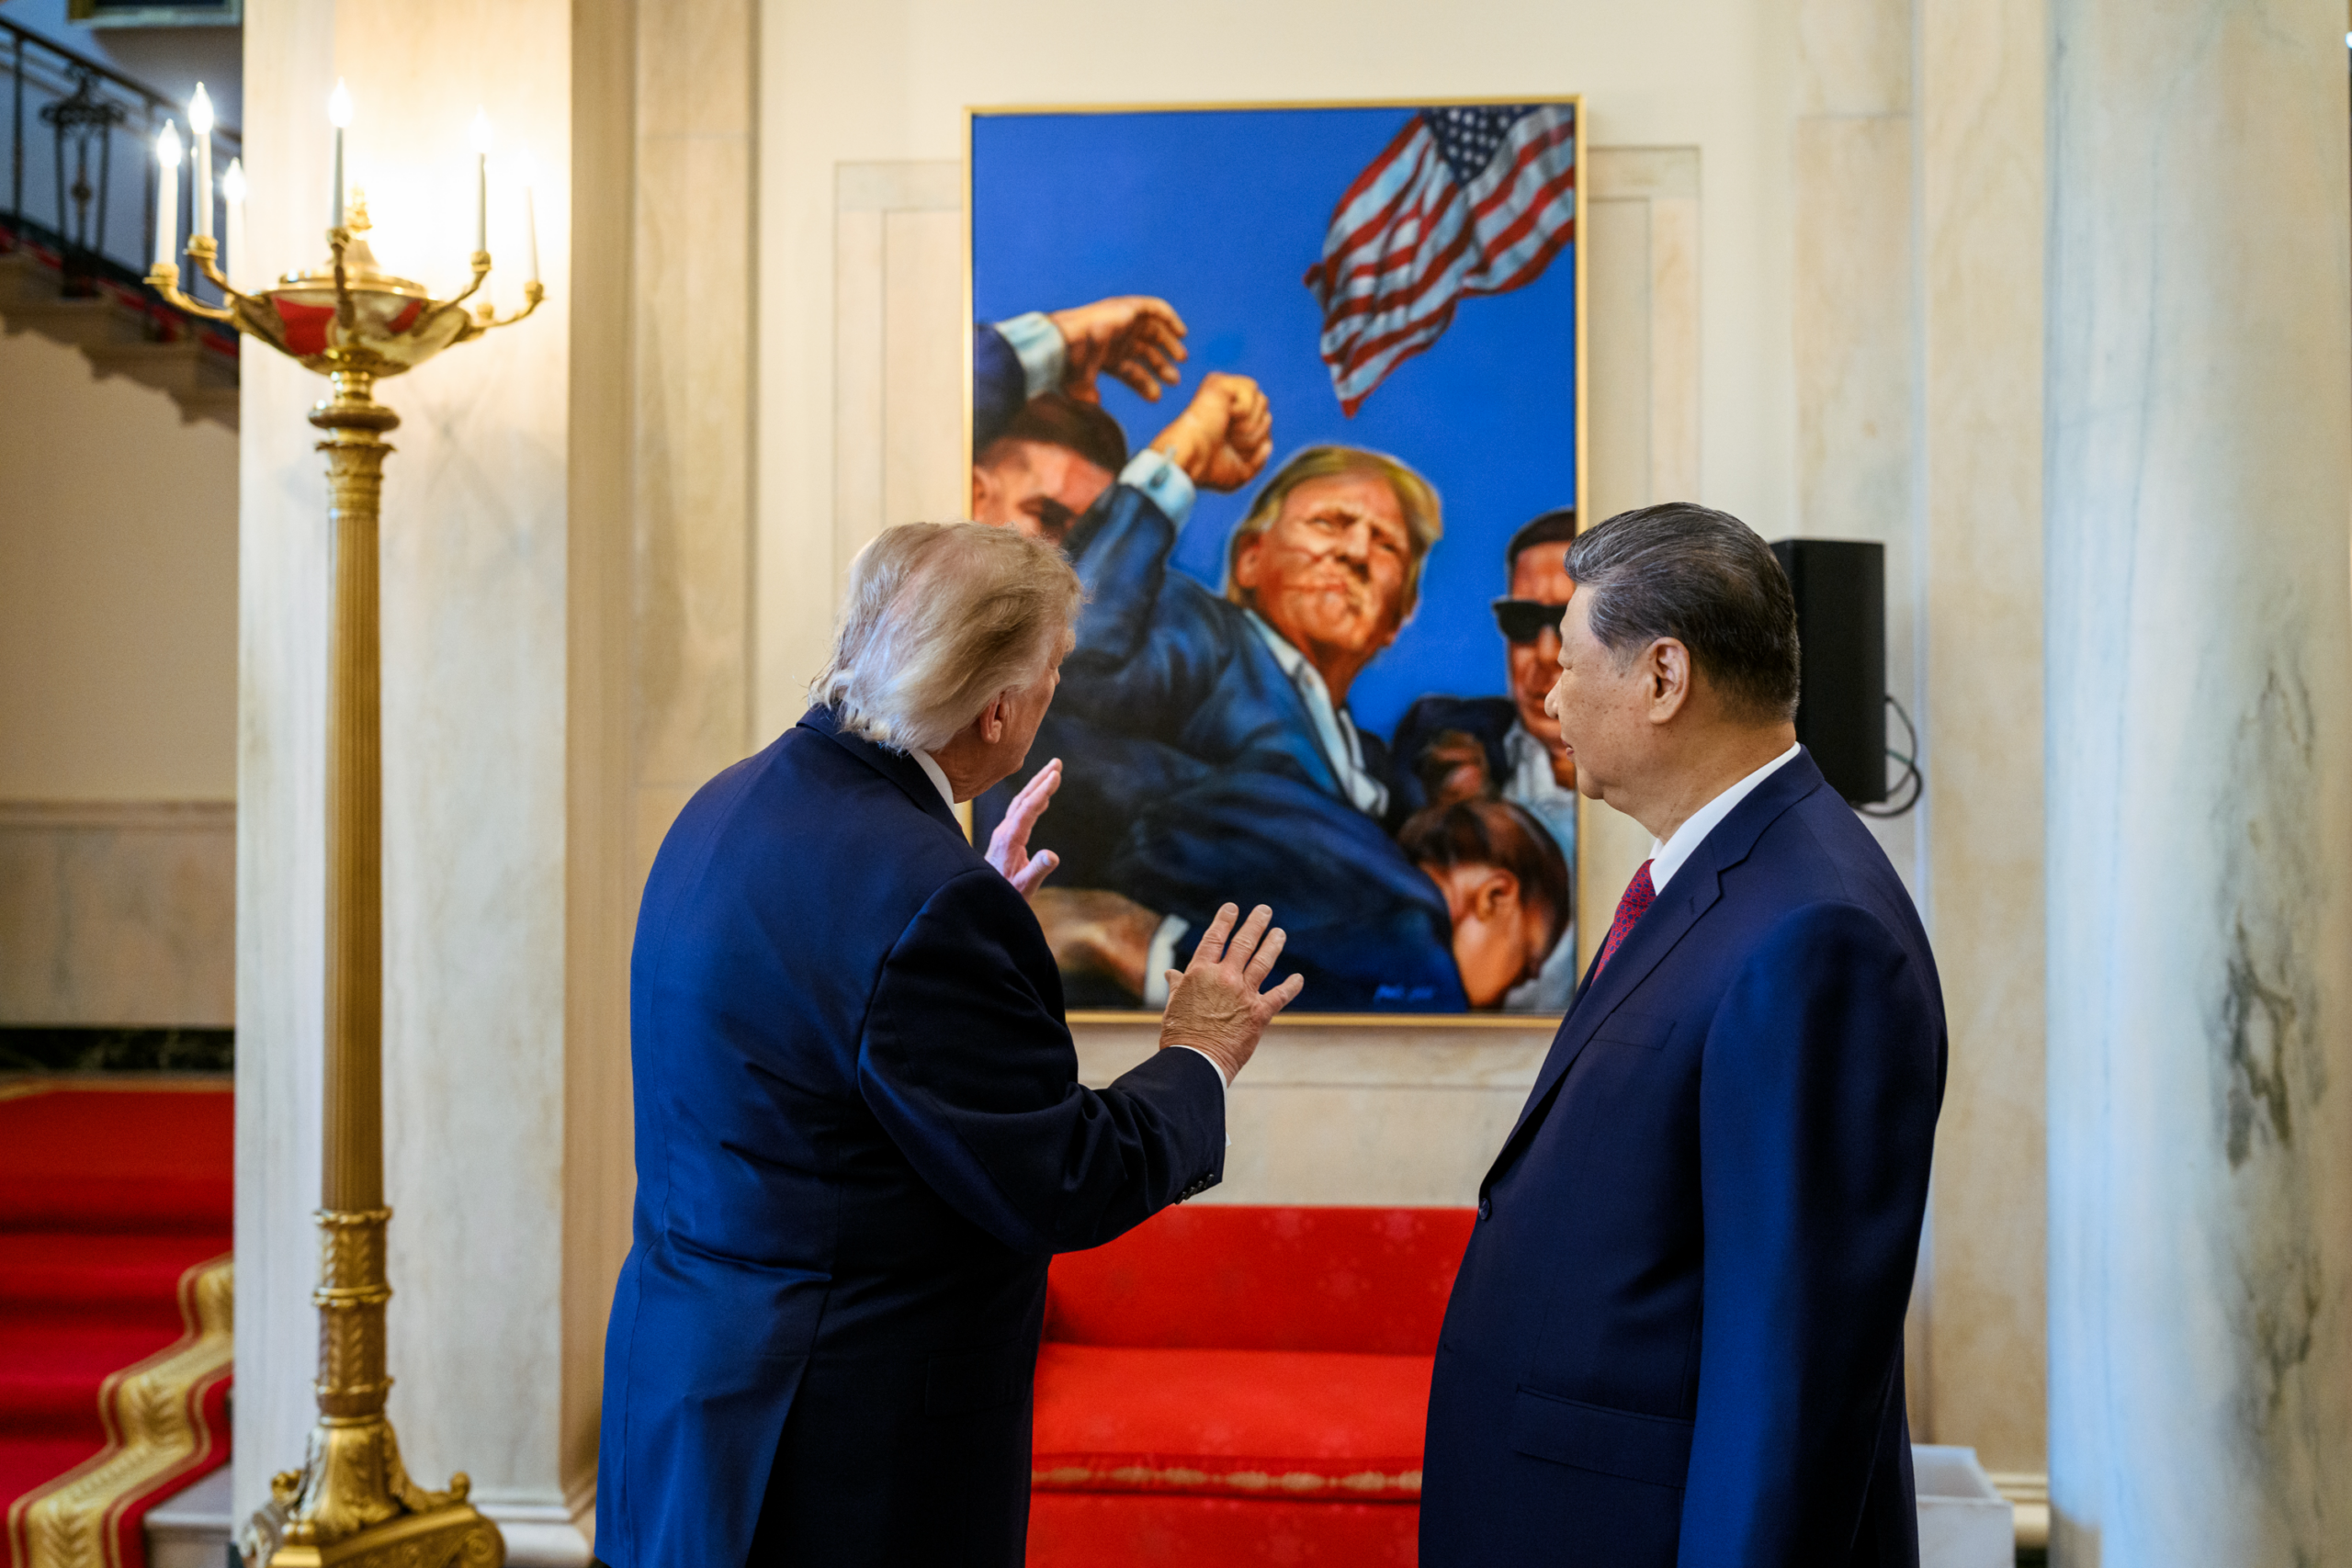
中美关系没有因为一场国事访问而回到全球化黄金年代,但企业面对的风险结构已经改变:从无法预测的全面升级,转向仍有竞争、却出现更多沟通机制的“可管理竞争”。习近平与特朗普9月在华盛顿会晤后,中美公布八点成果共识,内容涵盖战略稳定、经贸机制、300亿美元对等降税、人工智能对话、禁毒合作及军事危机沟通。对马来西亚企业而言,问题不是该支持哪一方,而是如何在美国市场、中国供应链与东盟生产网络之间,建立不会因下一轮政策转向而失效的经营结构。一、先看清楚:这是风险降温,不是全面和解双方官方文件都确认继续推进贸易与投资机制,并同意为每个方向各300亿美元非敏感商品争取更优惠关税待遇。白宫列出的美国出口包括农产品、海产、木材、化妆品及医疗器械;美国从中国进口的范围包括小家电、玩具、节庆用品和儿童汽车座椅。中方文件则强调延期落实吉隆坡经贸磋商成果,以及建立今年11月举行的AI对话。这些安排有三层意义。第一,中美仍愿意通过有限交易降低企业成本;第二,合作集中在可控、非敏感领域,先进芯片、关键技术、数据及国家安全限制没有因此消失;第三,双方开始为贸易、AI和军事事故建立“护栏”,目的是避免竞争演变成失控危机。因此,企业不应把峰会理解成“重新开放”,更准确的判断是:政策波动可能减小,但市场仍会被安全审查、原产地规则与技术管制切割。二、马来西亚为什么比多数国家更敏感?马来西亚同时深度连接中国和美国。大马统计局数据显示,2025年马中贸易达到5,422亿令吉,中国连续第17年成为大马最大贸易伙伴;同年马美贸易为3,658亿令吉。到2026年上半年,大马对美国出口达1,733.7亿令吉,按年增长54.8%;对中国出口则达1,072.8亿令吉,增长23.3%。投资结构也呈现“双重连接”。MIDA数据显示,2026年上半年大马获批投资总额为2,185亿令吉,其中美国以331亿令吉成为最大外资来源,中国则贡献165亿令吉。换言之,美国既是重要出口市场和资本来源,中国也是最大贸易伙伴与制造供应链来源。这令马来西亚具备承接供应链重组的优势,却也面对更严格的合规审查。企业若只有“中国采购、马来西亚简单加工、美国销售”的单一路径,就可能同时受到关税、出口管制、反规避调查和原产地验证影响。三、三个未来情境,企业不能只押一个答案情境A:有限稳定持续如果300亿美元降税顺利实施、11月AI对话启动,双方可能继续在非敏感商品上扩大交易。大马企业可受益于中美需求回稳、区域物流增加,以及跨国公司继续把马来西亚作为东盟生产与服务基地。情境B:选择性合作、科技继续分拆这是最可能出现的中间情境。普通消费品和农产品贸易改善,但半导体、AI模型、云端、先进设备及数据规则继续收紧。大马电子电气、数据中心和科技服务企业会同时获得投资,也承担更高的客户审查与技术来源责任。情境C:事件触发再度升级若台湾、关键矿产、AI安全或国内政治引发冲突,关税与实体清单仍可能快速扩大。企业若把全部原料、客户或融资集中在单一阵营,现金流会最先受到影响。四、五个产业板块会最先感受到变化半导体与数据中心:需求可能继续增长,但芯片来源、最终用途、客户身份与再出口纪录会成为订单条件。企业需要的不只是产能,而是可以接受审计的合规系统。医疗器械与消费品:本轮降税讨论直接覆盖医疗器械、化妆品及多类消费品。大马厂商既可能成为美国与中国品牌的区域供应商,也可能面对中国产品恢复直接进入美国后的价格竞争。农业与食品:中美农产品交易增加,可能改变大豆、谷物、饲料和食品原料价格。食品制造商应关注投入成本,而不是只看出口机会。家具、木材与橡胶:美国已是重要市场。马美互惠贸易协议此前为1,711项、价值52亿美元的大马出口产品提供19%关税豁免或较明确待遇,涉及橡胶、木材、航空零件及医药产品。中美新安排若改变竞争价格,大马出口商必须重新计算毛利。物流与专业服务:供应链越分散,报关、原产地、税务、检测、法律与网络安全服务需求越高。真正长期受益的,可能不是单一制造环节,而是能让跨境交易合规落地的服务商。五、马来西亚企业未来90天应完成什么?画出真实供应链:把关键原料、生产地点、客户市场和技术来源落实到国家、工厂与供应商,而不是停留在一级供应商名单。做三套压力测试:分别模拟关税下降、现状延续与限制升级,计算营收、毛利、库存和现金流变化。补齐原产地证据:保存物料清单、生产工序、本地增值、关联交易及运输纪录,证明产品在马来西亚发生实质转型。检查科技依赖:确认先进芯片、AI模型、云服务与软件许可是否受到美国或中国规则影响,并准备替代方案。重谈合约条款:在报价、交货、制裁、出口许可和政策变化条款中,明确额外成本由谁承担。六、接下来最值得追踪的六个数字300亿美元商品清单的实际覆盖率与生效日期;吉隆坡经贸磋商成果的延长期限;11月中美AI对话是否形成事故通报标准;大马对美国与中国出口增速是否继续分化;美国与中国在马获批投资的实际落地率;企业被要求提交原产地、最终用途与供应链审计资料的频率。结论:马来西亚的机会不是选边,而是提高不可替代性习特会降低了短期失控风险,却没有改变中美长期竞争。马来西亚不能只依赖“中立地点”或低成本组装获益。真正可持续的优势来自工程能力、可靠交付、知识产权、合规透明度、能源与数码基础设施,以及连接东盟市场的能力。对企业而言,最好的策略不是预测下一次中美关系转折,而是建立一种无论关系改善、停滞或恶化,都能继续服务客户的业务模式。这才是“可管理竞争”时代最重要的经营能力。延伸阅读习特会八点共识:300亿美元降税与AI对话,对大马企业意味着什么?资料来源中国外交部:中美达成八点成果共识白宫:中美元首会晤成果说明马来西亚统计局:2025年对外贸易统计MATRADE:2026年上半年贸易表现MIDA:2026年上半年获批投资MATRADE:马美互惠贸易协议与出口产品待遇