内陆税收局

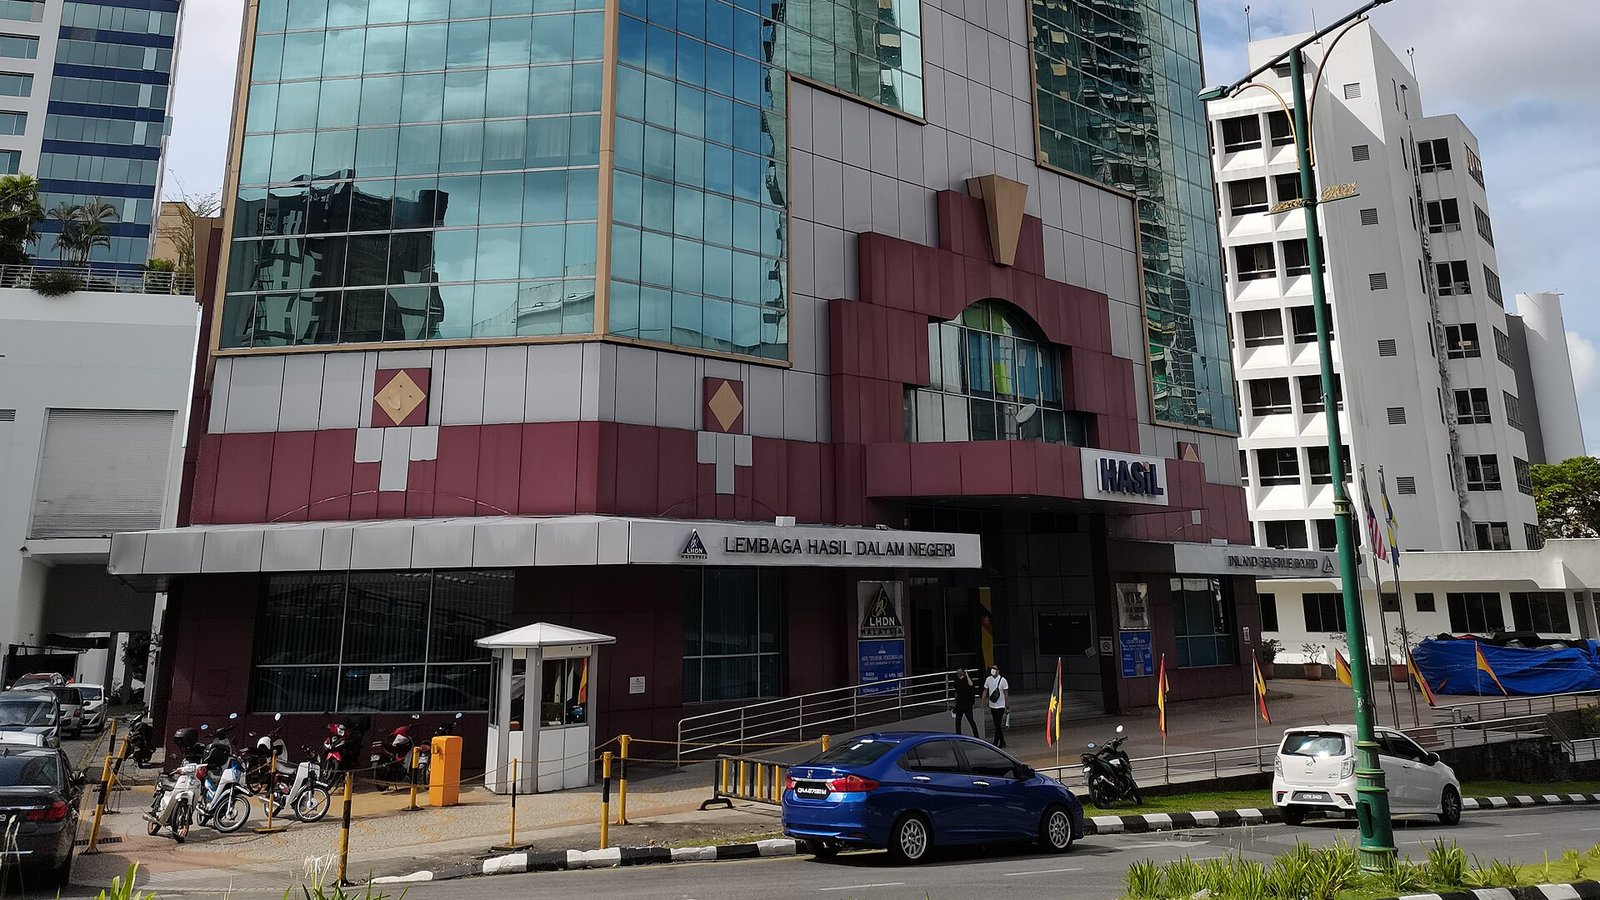
砂拉越古晋的内陆税收局(Lembaga Hasil Dalam Negeri)大楼外观
MyEG子公司遭税局就转让定价追税RM3.53亿、政府已提民事诉讼:有关联交易的企业,先备好定价依据
Zetrix AI Bhd(前称 MyEG Services Bhd)向马来西亚交易所报备,旗下独资子公司 My EG Sdn Bhd 于10月28日收到内陆税收局(LHDN)的额外所得税评税,总额 RM3.5313亿,涉及2021至2023三个课税年的转让定价(transfer pricing)问题。同一封信也通知 MyEG,政府已就此事对该公司提出民事诉讼。 据 The Edge 与 FMT 报道的文件内容,这笔评税由两部分组成:转让定价相关的额外所得税约 RM3.3311亿,以及包括罚款在内的视同利息(deemed interest)约 RM2002万。MyEG 表示对自身立场有信心,已向所得税特别委员会(Special Commissioners of Income Tax)提出上诉,同时寻求与税局友好解决,并会就法律程序的重大进展另作公布。 一周内两件事撞在一起 这不是 MyEG 本周面对的唯一一笔政府追讨。10月27日,交通部长陆兆福在国会总结 2027 年财政预算案交通部辩论时表示,政府正对 MyEG 与 Zetrix AI 采取法律行动,包括提出民事诉讼,原因是两家公司未在限期内缴清代收的政府收入与罚款。据报道,涉及金额为 5月19日至9月30日期间代 JPJ 收取、但未上缴的 RM3.14亿,政府此前已暂停两家公司作为 JPJ 代收服务商的资格。陆兆福当时强调,政府收款不得被当作公司的营运资金。 两件事性质不同:一件是代收款未上缴,一件是税局对公司自身所得税的评税争议。目前评税仍在上诉程序中,金额是否成立、最终要缴多少,要等特别委员会或后续法律程序裁定,不能视为已定案的欠税。 转让定价是什么,为什么企业要关心 转让定价指的是同一集团内关联公司之间买卖货品、提供服务、授权使用知识产权或借贷时所定的价格。税局要求这些交易按“独立交易原则”(arm’s length)定价,也就是要和互不相关的公司之间会谈出的价格相当。若税局认为集团把利润留在税率较低或享有优惠的实体,就会调整应税收入并补税。 根据会计师行 BDO 整理的《2023年所得税(转让定价)规则》,自2023课税年起: 年营业总收入超过 RM3000万、且跨境关联交易达 RM1000万或以上,或关联融资每年超过 RM5000万的公司,须准备完整的同期转让定价文档;未达门槛者可准备简化文档。 税局要求时,企业须在14天内呈交文档;未能提交,每个课税年可被罚 RM2万至 RM10万。 转让定价调整可另被征收最高5%的附加费,而且即使调整后不产生额外税款,也可能适用。 MyEG 这起个案涉及的具体交易与税局的计算方式,公开文件没有说明。但从企业角度看,它提醒了一件事:转让定价不再只是跨国公司的问题,本地上市集团、有多家子公司的家族企业,只要关联交易金额到了门槛,都在税局的审查范围内。 有集团架构的企业,现在可以做的四件事 盘点关联交易清单:把集团内的管理费、服务费、特许权使用费、货品买卖与公司间借款逐项列出,标明金额与定价方式。 补齐定价依据:每一项都要能回答“为什么是这个价”,例如可比公司的利润率、市场报价或成本加成的计算,并以文档保存至少7年。 检查公司间借款:无息或低息的关联借款容易被税局调整利息,借款合约、利率与还款安排要写清楚。 先做内部模拟:以2021至2023年的数字做一次压力测试,若被调整,补税、附加费与现金流各会受多大影响。 接下来观察什么 一是 MyEG 在特别委员会的上诉进度,以及与税局能否达成和解;二是政府两起民事诉讼的开庭与进展;三是 Zetrix AI 后续是否在季度报告中说明拨备与财务影响。对一般企业而言,更值得留意的是税局在电子发票数据陆续累积后,是否会更频密地针对关联交易展开审查。 资料来源 The Edge Malaysia:Zetrix AI’s MyEG unit hit with RM353.13 mil tax bill, govt files suit(2026年10月29日) Free Malaysia Today:MyEG hit with RM353.13mil tax bill as govt sues(2026年10月29日) The Star:MyEG hit with additional RM353.13mil income tax assessment, civil suit by government(2026年10月29日) The Star:Govt taking legal action against MyEG, Zetrix over revenue arrears(2026年10月27日) BDO Malaysia:Understanding Transfer Pricing Guidelines in Malaysia
吉隆坡马来西亚国会大厦与入口拱门
总检察长领军查“企业黑帮”、3个月内公开报告:企业先理清股东名册与资金往来
首相安华10月20日在下议院首相问答时间表示,政府已指示总检察长领导跨机构专案小组,联合警方、反贪会、证监会与内陆税收局等单位,处理所谓“企业黑帮”(corporate mafia)恶意收购企业的指控,三个月内完成报告并向公众公开。 已公布的执法数字 安华说,警方反洗钱调查团队在2022年底至2026年9月期间冻结了43亿令吉、没收4830万令吉资产,并发出总额11亿令吉的复合罚款;国行与反贪会等机构合计追回或查扣375.3亿令吉,其中280亿令吉用于偿还一马发展公司(1MDB)债务。 “企业黑帮”一说源自彭博社引述匿名消息的报道,指有集团策划恶意收购与政府标案项目有关的公司,指控仍待调查。安华强调指控须有证据,并透露财政部正草拟国有企业法令,预计明年提呈。 企业现在可以做什么 从企业角度看,多个执法机构联手,资金流向、股权变动与税务资料更可能被交叉比对。上市公司与准备引资的中小企可先做三件事:定期核对股东名册与实益拥有人,留意异常的股权累积;为大额借贷、股票质押与关联交易留好文件和董事会记录;面对来历不明的注资或收购提议,先做尽职调查。 按三个月期限推算,报告约在明年1月出炉,届时可观察公开了多少案件细节。 资料来源 Bernama:Corporate Mafia: RM4.3 Billion Frozen, RM1 Billion Seized Since Late 2022 - PM Anwar(2026年10月20日) Malay Mail:AG task force report to be made public within three months(2026年10月20日) The Star:AG to lead corporate probe(2026年10月21日)
上诉庭批准纳吉父子暂缓欠税破产程序
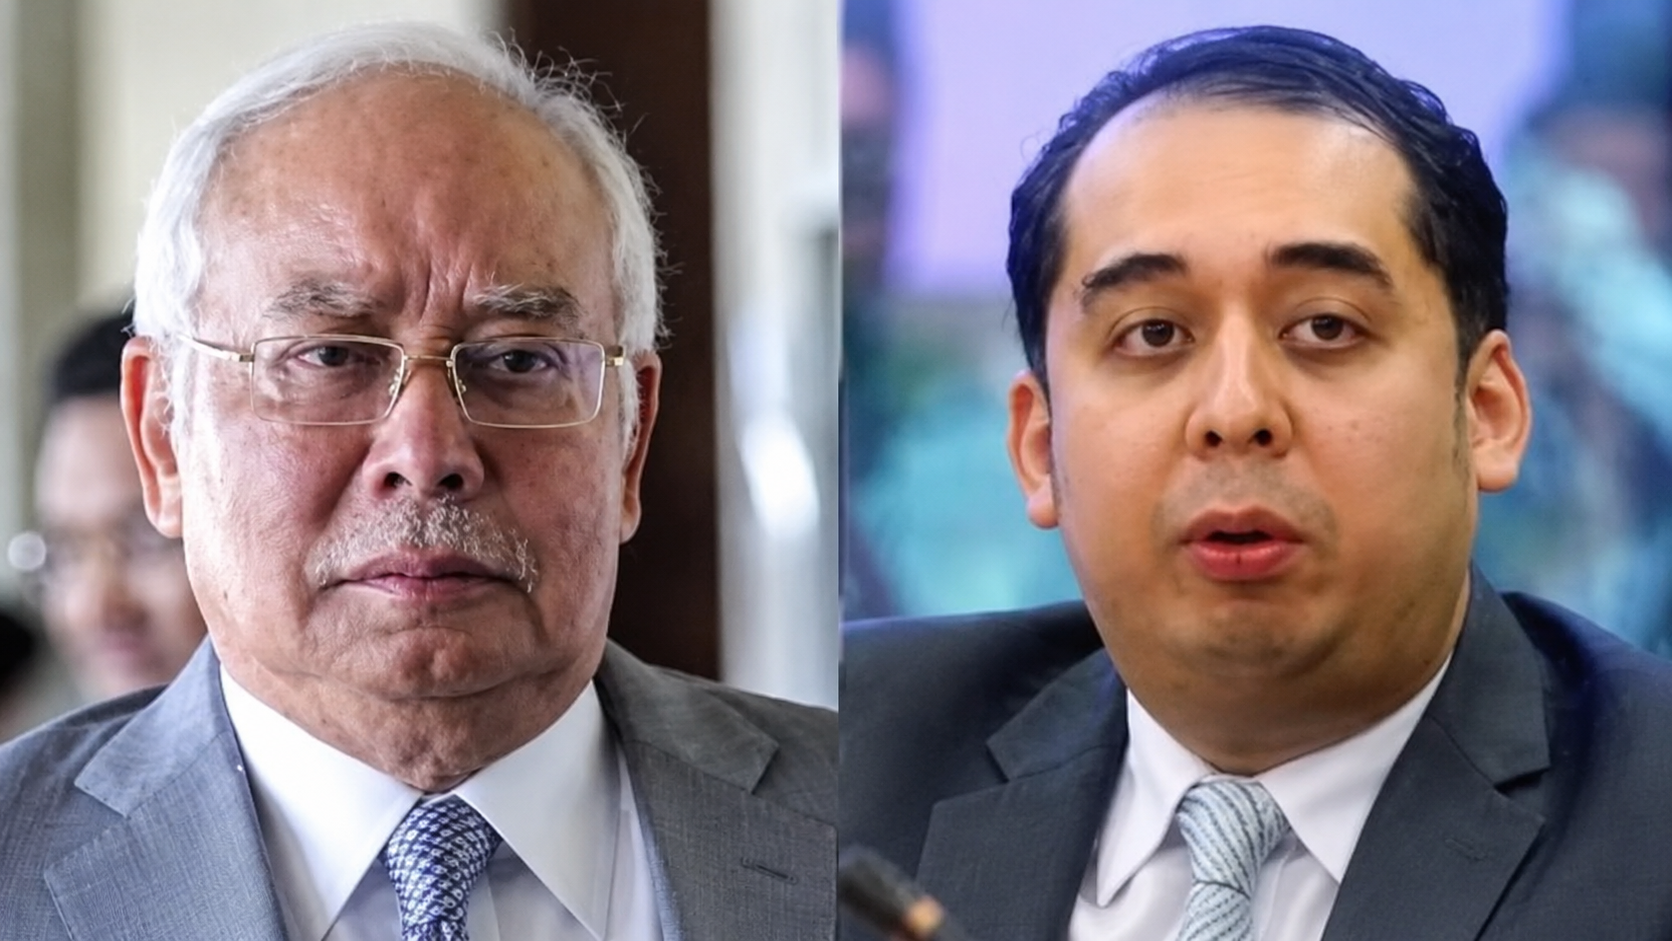
(布城5日讯)上诉庭三司昨日一致批准前首相拿督斯里纳吉及其次子拿督莫哈末纳兹夫丁提出的上诉,暂缓内陆税收局针对两人展开的破产程序,直至所得税特别专员处理他们对追加税务评估提出的上诉。 这项裁决只是暂停破产程序,并不等同撤销税务追讨、取消欠税金额,或推翻较早前针对两人作出的简易判决。 三司一致推翻高庭决定 上诉庭三人法官团由拿督阿威阿都华合、拿督沙娜兹苏莱曼及拿督王志权组成。 三司一致推翻高庭于2025年11月17日驳回暂缓申请的裁决。 阿威宣读裁决时表示,纳吉父子已提出须由所得税特别专员审理的具体问题,因此具备批准暂缓程序的充分理由。 等待追加税务评估上诉结果 纳吉与纳兹夫丁此前向所得税特别专员提出上诉,挑战内陆税收局发出的追加税务评估。 在有关税务上诉仍待处理的情况下,两人要求法院先暂停破产程序,避免在税务争议获得裁定前继续推进相关行动。 上诉庭此次接纳他们的申请,意味着破产程序将暂停至所得税特别专员完成审理。不过,法院并未在本次程序中裁定追加税务评估是否正确。 税收局追讨逾17亿令吉 有关破产程序源自高庭较早前批准内陆税收局的简易判决申请,涉及2011年至2017年课税年的税务欠款。 内陆税收局向纳吉追讨16亿9000万令吉,并向纳兹夫丁追讨3760万令吉。 两笔款项合计约17亿2760万令吉。上述数字是税收局提出的追讨金额,不应表述为上诉庭今日重新判定的欠税数额。 联邦法院曾维持简易判决 两人此前曾挑战高庭作出的简易判决,但有关上诉最终遭驳回。 联邦法院于2023年10月16日驳回两人的上诉,维持相关简易判决。 不过,针对追加税务评估本身的争议,仍由所得税特别专员依照税务程序审理。破产追讨与税务评估上诉属于相互关联、但法律功能不同的程序。 裁决没有撤销税务追讨 本次上诉处理的是破产程序应否暂缓,而不是最终税务责任。 现阶段可确认的是: 破产程序暂时停止; 所得税特别专员将继续处理税务上诉; 内陆税收局提出的追讨并未因本次裁决自动撤销; 纳吉父子也没有因为这项裁决被宣告无需缴税。 后续结果将取决于所得税特别专员对追加税务评估争议的裁定,以及各方是否采取进一步法律行动。 SOMO观察 这项裁决的影响主要在税务执法程序,而非纳吉父子已被免除税务责任。上诉庭允许暂缓破产程序,显示当纳税人已在专门税务审理渠道提出具体争议时,法院可能考虑继续采取破产行动会否造成难以逆转的后果。 对企业和高净值纳税人而言,此案再次凸显税务评估上诉、民事追讨及破产程序可以同步推进,但三者并非同一法律阶段。企业面对追加评估时,不能因为提出上诉便假定追讨自动停止,而应另行评估是否需要申请暂缓及准备充分理由。 本次裁决改变的是追讨程序的推进时间,并非最终税务责任。
内陆税收局厘清雇佣合同印花税处理方式:月薪超3000令吉仅主合同须盖印,附属文件豁免
(赛城7日讯)大马内陆税收局(HASiL)今日发出官方媒体声明(编号HASiL/2026/08/07–39),正式厘清《1949年印花税法令》框架下,雇佣合同及豁免类别文件的印花税处理方式,为雇主与纳税人提供明确指引,以统一执行标准并便利合规。 三大情况,规则一览 内陆税收局就雇佣合同印花税处理,列明以下三种情况的具体规定: 情况(甲):豁免类别文件,月薪不超3000令吉 所有列于《1949年印花税法令》第一附表“豁免”(Pengecualian)类别下的文件,包括月薪不超过3000令吉的雇佣合同,无需盖印亦无需背书。 情况(乙):一般豁免类别文件须背书 所有列于《1949年印花税法令》第35条款“一般豁免”(Pengecualian Am)类别下的文件,须进行背书(Endorsement),以确保仅符合资格的一方及文件,方可申请印花税豁免。 情况(丙):月薪超过3000令吉,仅主合同须盖印 对于月薪超过3000令吉的雇佣合同,只有主要文件或主合同(Surat Cara Utama/Kontrak Induk)——即雇主与雇员之间载有雇佣条款与条件的文件须盖印及背书。与同一雇佣关系相关的附属文件,则无需盖印及背书。 当局:此项厘清旨在提供一致性与确定性 内陆税收局在声明中表示,此项规定的颁布旨在为纳税人在相关文件的印花税处理方面,提供清晰度、统一性及确定性,同时便于落实及遵从《1949年印花税法令》的相关规定。 查询渠道 如有任何疑问,可通过以下渠道联系内陆税收局: HASiL联络中心(HCC):03-8911 1000 / 603-8911 1000(海外) HASiL Live Chat(官网在线咨询) 反馈表格:https://maklumbalaspelanggan.hasil.gov.my/Public/ SOMO观察|雇佣合同印花税厘清是中小企业雇主合规管理的重要参考 此次内陆税收局的厘清公告,对大马中小企业雇主而言具有直接的实务价值。过去,雇佣合同是否须盖印、哪些附属文件须一并背书,在实际操作层面往往令雇主感到困惑,部分企业因此产生不必要的合规成本,甚至面临无意中违规的风险。 此次厘清以月薪3000令吉为分界线,为雇主提供了清晰的操作指引:对于月薪不超过3000令吉的员工合同,雇主无需进行任何印花税手续;对于月薪超过3000令吉的雇员,雇主只须确保主合同完成盖印及背书,相关附属文件(如奖金条款、福利协议等附件)则无需额外处理。 对于人事管理文件数量较多的中大型企业而言,此项厘清有助于显著降低合规成本,同时减少因附属文件误判须盖印所引发的行政负担。建议企业人力资源及财务部门就现有雇佣合同文件结构进行一次合规自查,确保文件管理符合最新内陆税收局规定。