国庆日

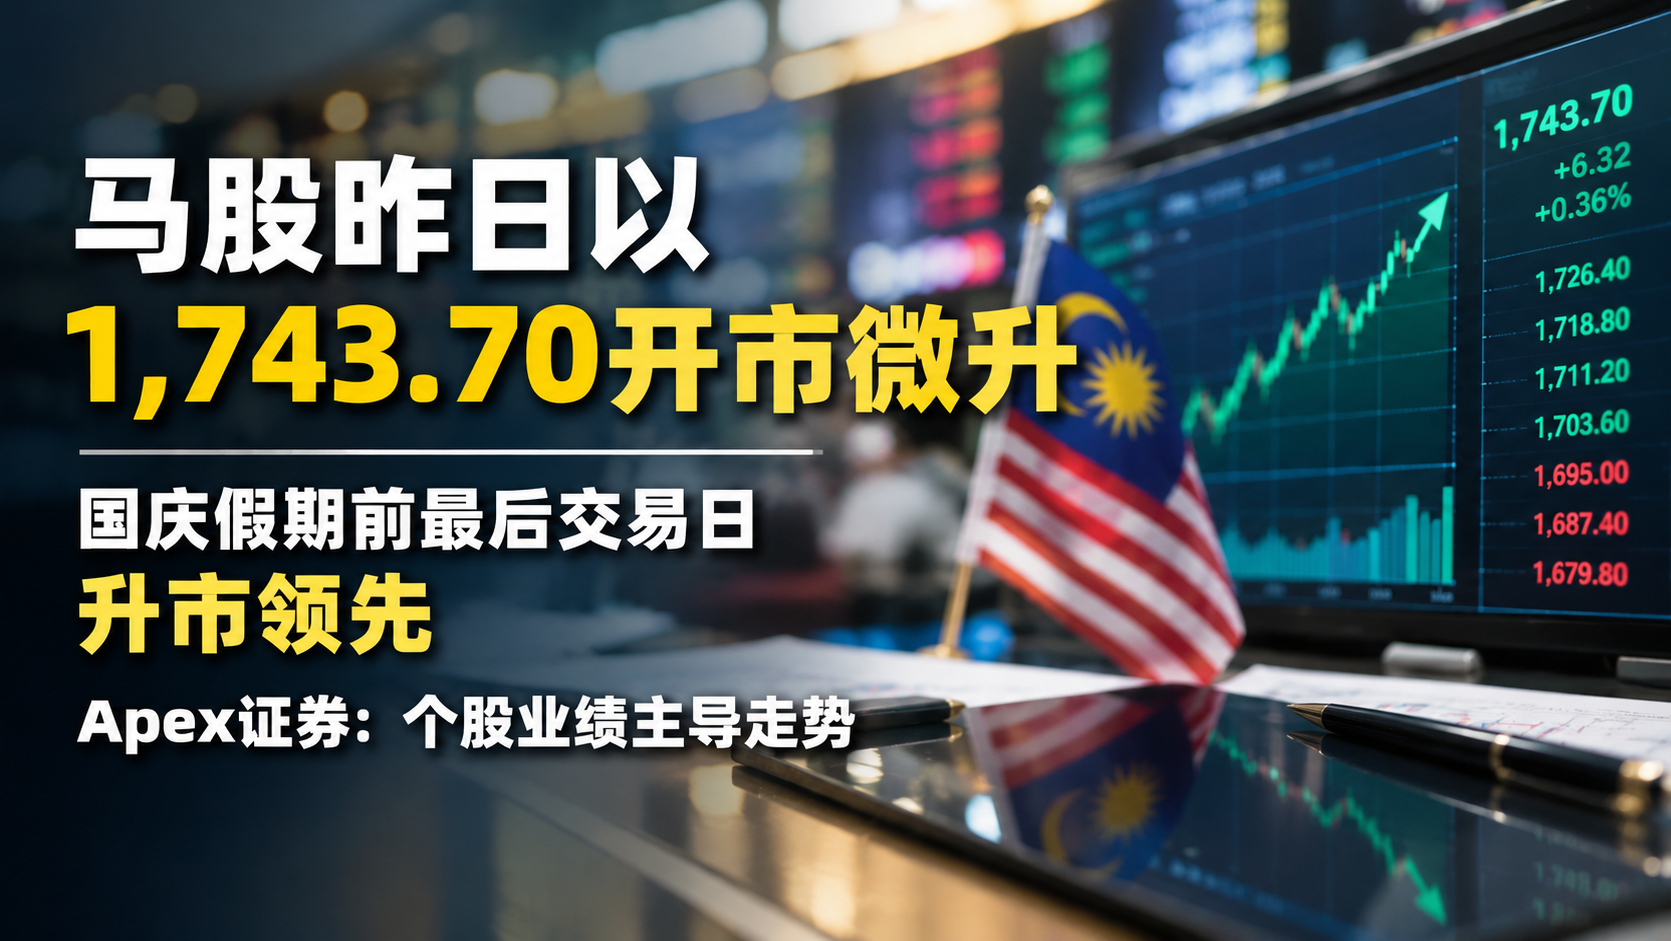
马股昨日以1,743.70开市微升,国庆假期前最后交易日升市领先,Apex证劵:个股业绩主导走势
(吉隆坡29日讯)大马交易所(Bursa Malaysia)昨日(8月28日,周五)开市微升,FBM KLCI于早上9时02分报1,743.45点(+1.73点),开市高点报1,743.70点(+1.98点),较前日(8月27日)收盘的1,741.72点上升。市场广度正面,升市156只多于跌市91只,另有284只持平。成交量为1亿4672万股,成交额RM6810万(早盘数据)。 昨日是国庆日(Merdeka Day)长假前的最后交易日,下周一(8月31日)马股将因国庆日休市一天,下周二(9月1日)才恢复正常交易。 Apex证劵:国庆前买气+企业业绩驱动,个股表现为主 Apex证劵(Apex Securities Bhd)分析员表示,除了国庆日前的买气(Pre-Merdeka Buying Interest)可能为本地股市提供支撑外,投资者也将继续消化最新的企业业绩及公司发展动态,个股表现料主要由业绩结果驱动。 分析员补充,昨日的另一大外部催化剂,是市场等待昨晚美联储主席沃尔什在Jackson Hole发表的主题演讲,届时释放的利率信号,将直接影响下周二马股复市后的开盘方向。 本周马股回顾:KLCI全周表现亮眼 回顾本周(8月25至28日)马股走势: 交易日 KLCI收盘 变化 主要驱动 周三(8月26日) 1,748.54 +12.21点 令吉走强创两个月高 周四(8月27日) 1,741.72 小幅回落 Jackson Hole前获利回吐 周五(昨日)开市 1,743.45 +1.73点 国庆前买气、企业业绩 本周KLCI整体而言录得正面表现,受Nvidia Q2业绩大超预期、令吉走强、油价回落三重利好支撑。 SOMO观察|国庆前最后交易日适合检视持仓,沃尔什演讲结果是下周马股开局的决定性变量 昨日是本周最后一个交易日,也是国庆长假前的最后机会让投资者调整持仓。在沃尔什演讲结果未知、全球利率路径仍存不确定性的背景下,部分投资者可能选择减持或对冲,以降低长假期间的持仓风险敞口。 从技术面来看,KLCI目前在1,741至1,752点区间内运行,年内高位1,771.25点仍需更强的买盘催化剂才能突破。
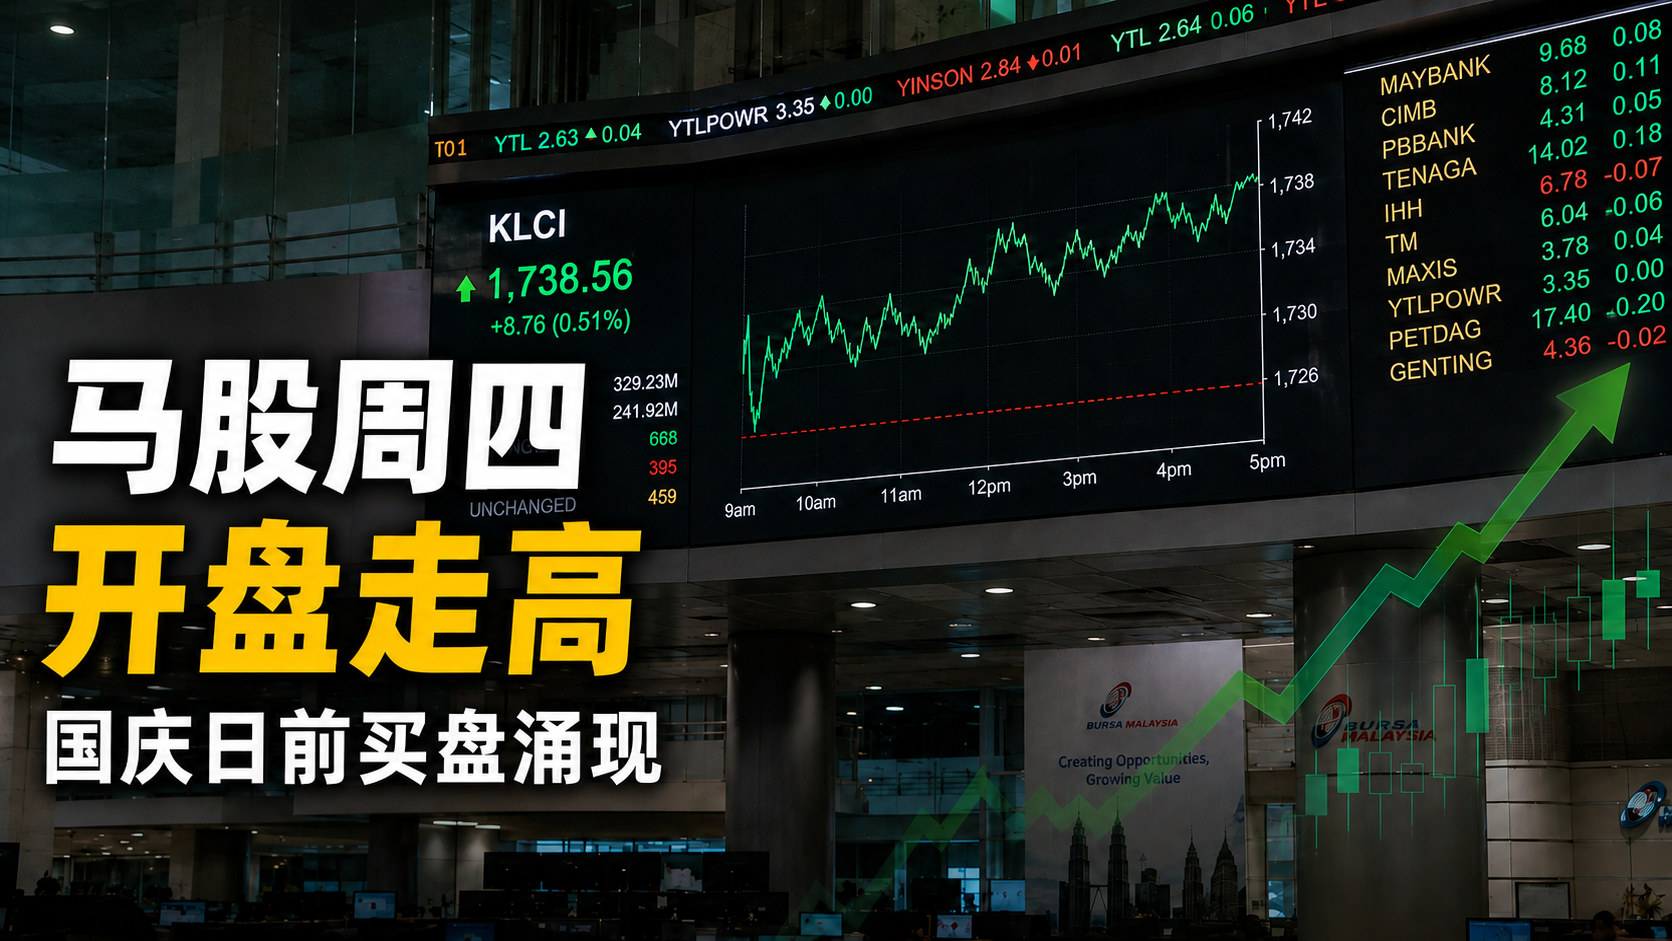
马股周四开盘走高 国庆日前买盘涌现
(吉隆坡27日讯)大马股市周四开盘走高,投资者正为即将到来的国庆日庆祝活动布局,市场情绪偏向积极。 具体开盘数据 上午9时02分,富时隆综合指数(FBM KLCI)从周三收盘的1748.54点,上涨3.66点至1752.20点,开盘时已上升4.12点至1752.66点。大市广度呈正面,上涨股187家多于下跌的102家,另有271只股票持平,2313只未交易,124只暂停交易。成交量为1.114亿股,成交值5782万令吉。 分析机构对国庆效应的展望 Apex证券表示,预期富时隆综合指数将延续升势,指数有望迎来一定的“国庆前”买盘兴趣。该机构指出,持续进行中的财报季,预计将继续促使投资者保持选择性布局,企业业绩及公司最新发展动态,将持续主导个股表现。 领涨股具体表现 领涨股中,松下电器制造马来西亚上涨14仙至15令吉,BP塑料上升7仙至83仙,通源工业及电讯大马各上涨6仙,分别报1令吉67仙及7令吉84仙,AWC上扬5仙至50.5仙。 领跌股表现 跌幅榜方面,联合种植下挫34仙至31令吉18仙,Kumpulan Fima回落12仙至2令吉73仙,Master-Pack下滑10仙至1令吉60仙,YTL电力国际及兰吉尔公用事业各跌,分别报5令吉85仙及2令吉50仙。 分类指数的正面表现 富时中型70指数大涨32.02点,报18260.25点;富时EMAS伊斯兰指数增34.06点,报12701.01点;富时EMAS指数上升27.56点,报12943.43点,反映大市各分类指数普遍呈现正面走势。 与KLCI扩容改革的时间点呼应 这一“国庆前买盘”效应,发生在此前的KLCI17年来最大规模扩容改革(12月21日启动首阶段)公布后不久,市场情绪的持续改善,某种程度上也反映投资者对这一结构性改革带来的长期正面预期。 SOMO观察 马股国庆前买盘涌现及正面的大市广度,为企业提供了当前节庆消费与投资情绪的具体参考。 “国庆前买盘”这一季节性现象,反映投资者情绪与国家重大节庆活动存在一定的联动性,企业可将此视为观察大马社会消费与投资信心的一个周期性参考指标。 187比102的正面涨跌比例,说明本轮上涨具有较为广泛的市场参与度,而非仅集中于个别权重股,企业应关注这类板块普涨格局是否能延续至国庆日后。 财报季持续主导个股表现,企业应关注同业及自身业绩表现,而非仅依赖节庆效应判断市场对自身股票的定价逻辑。