国行

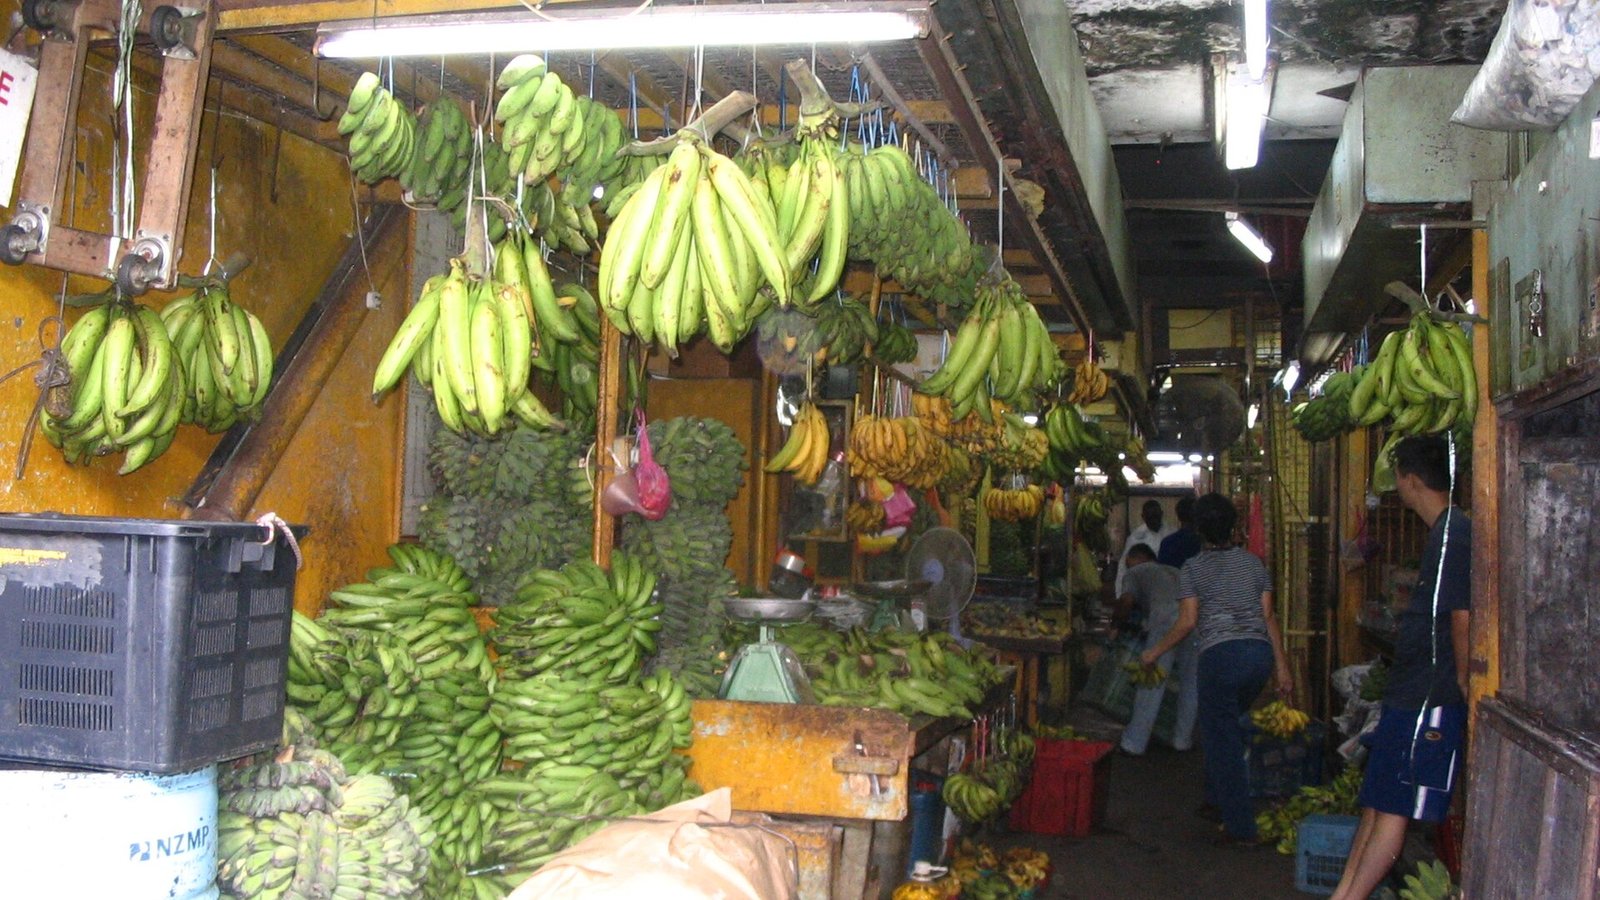
吉隆坡秋杰菜市场的香蕉摊位,摊上挂满成串香蕉
9月通胀放缓至1.8%、交通项却升至2.5%:国行11月议息前,企业先拆开看成本
统计局(DOSM)10月19日公布,大马9月整体通胀率按年放缓至1.8%,低于8月的1.9%;消费者价格指数从去年同期的135.2点升至137.6点,按月只涨0.1%。不过,同一份数据里,交通项通胀从8月的2.0%升到2.5%,外出用餐也从2.5%升到2.6%。对企业来说,整体数字变温和,不等于经营成本一起变轻。 放缓主要来自家庭电费措施 拉低整体通胀的主要是住屋、水电、燃气及其他燃料项,按年涨幅从2.1%降到1.4%,按月更下跌0.4%。据报道,这主要反映政府减轻家庭电费的措施:半岛住宅用户的电费保护门槛,在2026年9月至12月从每月600度扩大到800度;砂拉越约71.4万户家庭在4月至12月享有25%电费折扣。 这些措施针对的是住宅用户。换句话说,CPI里的水电项下降,主要是家庭账单变轻,不能直接当成店面、厂房的电费也一起下降。 燃油市价走高,交通成本反向上升 交通项上升,主要来自私家车的使用成本。统计局资料显示,9月RON97平均价格从8月的每公升RM4.28升至RM4.64,柴油市价从RM4.60升至RM5.05,RON95平均市价从RM3.75升至RM4.16,而补贴价维持每公升RM1.99。 从企业角度看,若公司的送货车、罗里或销售团队用车需要按市价加油,或运输供应商按燃油市价调整运费,这部分成本9月已经明显走高,而且未必会在整体通胀率里完整反映。 食品项温和,但外食仍在涨 占CPI权重29.8%的食品与饮料项,通胀从1.9%微降至1.8%。其中在家烹煮的食品从1.4%降到1.2%,外出用餐却从2.5%升到2.6%。外出用餐的价格包含人工、租金与能源成本,涨幅持续高于在家食品,说明餐饮业的成本压力仍在。 各州差距:8个州属高于全国 9月共有8个州属及联邦直辖区的通胀率高于全国平均:森美兰与纳闽最高,同为2.4%;柔佛、吉打、布城为2.2%;彭亨2.1%;雪兰莪与沙巴1.9%。在柔佛、森美兰等地设厂或开店的企业,调整薪资与定价时,宜参考所在州的数据,而不是只看全国数字。 国行11月5日议息 国家银行的隔夜政策利率自2025年7月9日起维持在2.75%,今年最后一次货币政策会议定于11月5日举行。9月初的研究报告中,丰隆投资银行预计若加息,较可能在2027年才出现;联昌投资银行认为2027年上半年加息25个基点的风险较高;兴业投资银行则表示,若通胀比预期更高、更持久,不排除未来数月加息。9月通胀放缓,为国行多提供一项观察数据,但最终决定仍要等会议结果。 企业可以先做的4件事 拆开看成本,不只看1.8%:把燃油、运费、电费、食材与租金分开记录,对照9月的分项数据,找出真正在涨的部分。 检查燃油与运费条款:与物流商或运输供应商的合约若有燃油附加费机制,先确认调整频率与上限,避免月底才发现运费被调高。 为浮动利率贷款做压力测试:按利率维持2.75%与上调25个基点两种情境,估算每月还款差额,在11月5日议息前备好现金流计划。 薪资与定价参考州属数据:所在州通胀高于全国时,调薪幅度与产品定价宜按当地生活成本评估。 后续观察 接下来可留意三项:10月燃油市价是否继续走高;电费保护措施12月届满后的安排;以及国行11月5日的利率决定与政策声明措辞。 资料来源 Business Today:Inflation Eases To 1.8% In September As Energy Costs Moderates, DOSM(2026年10月19日) Media Selangor(Bernama):Malaysia's inflation eased to 1.8 pct in September 2026(2026年10月19日) 国家银行:2026年货币政策委员会会议日程 The Star(Bernama):Bank Negara seen holding OPR at 2.75% in November, hike possible in 2027(2026年9月4日)
国行今日宣布维持OPR 2.75%不变,经济韧性通胀可控为决策基础,令吉走强至4.0285,KLCI从昨日低位反弹
(吉隆坡2日讯)马来西亚国家银行(BNM)今日在货币政策会议后宣布,维持隔夜政策利率(OPR)于2.75%不变,理由是大马经济持续展现韧性,且通胀维持在可控范围内,无需通过调整利率来影响经济增长或物价走势。 国行的决定,为昨日因美联储主席沃尔什鹰派言论及美伊冲突引发的马股大跌提供了重要的稳定信号,令吉与马股均在今日出现显著的市场情绪修复。 国行OPR决策:维持2.75%,经济韧性是核心依据 国行在货币政策声明中强调,大马经济依然韧性十足,私人消费与投资均维持正面势头,次季GDP增长6%超预期进一步确认经济基础稳固。通胀方面,国行认为当前通胀水平处于可控区间,不构成需要通过加息来应对的压力。 分析员早前预测,国行将在2026年全年维持OPR不变,这一决定与市场共识一致。 令吉今日走强,从昨日收盘4.0370回升至4.0285 国行利率决定叠加全球市场情绪的部分修复,令令吉今日开市走强: 时间 令吉兑美元 变化 今日早上8时(9月2日) 4.0285/0440 ✅ 较昨日走强 昨日(9月1日)收盘 4.0370/0415 — 上周五(8月28日)收盘 4.0230/0270 — Malay Mail报道,令吉走强同时受到特朗普软化对格陵兰立场的消息支撑,令全球市场的地缘政治风险溢价略有下降,对新兴市场货币形成正面支撑。 KLCI今日大幅反弹,从昨日最低1,705.52回升至1,727.52 今日马股开市价格显示明显修复: 指标 数值 今日开市(9月2日) 1,727.52点 今日交易区间 1,723.60至1,734.53点 昨日(9月1日)最低 1,705.52点 昨日(9月1日)收盘 约1,712至1,717点区间 从昨日最低1,705.52到今日开市1,727.52,KLCI单日反弹约22点,显示市场在经历了昨日双重冲击(沃尔什鹰派+美伊冲突)的恐慌性抛售后,已在1,700支撑位附近迅速找到技术性支撑。 国行OPR维持与美联储加息的政策分歧 国行今日维持OPR 2.75%不变,而美联储9月加息概率已升至60%,两者之间的货币政策分歧意味着: 大马与美国利差将进一步扩大(若美联储9月加息25基点至3.75至4.00%) 外资持有大马政府债券(MGS)的相对回报压力将有所上升 令吉中期仍面临美元走强的外部压力,但国行充足的USD1324亿外汇储备提供政策缓冲 SOMO观察|国行维持OPR是今日最重要的本地政策锚定,有助于遏制昨日的市场恐慌情绪蔓延 在全球市场面临沃尔什鹰派冲击与油价飙升双重压力的背景下,国行今日维持OPR不变的决定,为大马市场提供了一个关键的本地政策稳定信号——告诉市场,大马货币政策并不需要跟随美联储的加息路径作出反应性调整。这有效遏制了昨日恐慌情绪进一步向国内信贷市场蔓延的风险。 对商界而言,OPR维持2.75%意味着企业的融资成本结构不变,房贷、商业贷款及营运资金的利率压力不会因本次会议而上升,为企业的下半年财务规划提供了一个稳定的本地利率基准。 OPR下一次调整的时机,将高度取决于9月15至16日FOMC会议的实际决定。若美联储加息落实,国行在第四季是否需要跟进调整,将成为大马今年最重要的货币政策悬念。
大马次季GDP按年增长6%超预期,国行:经济基本面广泛稳健,全年料约5%
(吉隆坡15日讯)国家银行昨日正式公布,大马2026年第二季国内生产总值(GDP)按年增长6.0%,显著高于统计局预测的5.8%,也高于首季的5.4%增幅,带动2026年上半年经济增速达5.7%,高于2025年同期的4.5%。国行总裁拿督斯里阿都拉昔强调,大马经济增长来源相当广泛,并非单纯依赖全球人工智能(AI)及半导体投资周期带动。 出口、消费与投资三引擎并驱 国行在文告中指出,次季GDP表现由国内需求与强劲出口共同驱动。家庭开销受稳定收入增长与持续政策支持所支撑;投资增长则得益于建筑及机械与设备的持续支出。 外围方面,受电子与电器(E&E)产品持续强劲表现、服务业持续扩张,以及液化天然气(LNG)和非电子电气制造产品出口回升带动,大马出口明显加速。供应领域方面,经济增长由服务业与制造业扩张共同支撑。 国行总裁:政治不确定性不影响经济韧性 面对外界就国内政治环境对经济前景的疑虑,阿都拉昔回应指,大马经济已展示高度韧性,增长动力完整,改革持续推进。 “我们对今年下半年的表现相当有信心,整体前景令人鼓舞。”他强调,经济增长目前主要由国内需求驱动,出口亦提供强劲支持,增长来源多元均衡。他也表示,国行目前维持全年4%至5%增速预测,并不排除增速超越5%的可能性,任何预测调整通常会在预算案时宣布。 经济部长:不能单以数字衡量经济成功 经济部长阿克马纳苏鲁在声明中表示,次季6%增速说明大马经济在充满挑战的全球环境下仍保持强劲动能,但他强调经济成功不能单以数字衡量。“更重要的是为人民创造更好的就业机会、提升收入,以及提高购买力。” SOMO观察|次季GDP亮眼,但下半年劳动力市场放缓是关键风险 大马次季GDP以6%打破市场预期,是近年来最强劲的季度表现之一,也进一步巩固大马作为东南亚增长最快经济体之一的地位。这一数字对投资者信心具有实质性提振效应,尤其在国内政治不确定性上升的背景下,强劲的经济基本面成为最有力的稳定锚点。 然而,正如多位分析师所指出,已然浮现的疲弱劳动力市场——失业申索7月升至9013宗是下半年最值得关注的下行风险。若强劲出口无法有效带动国内就业与消费,上半年的增势能否延续至年底,仍有待观察。对商界而言,当前是把握政策红利窗口、加快投资布局的有利时机,同时须对全球地缘政治不确定性保持审慎。