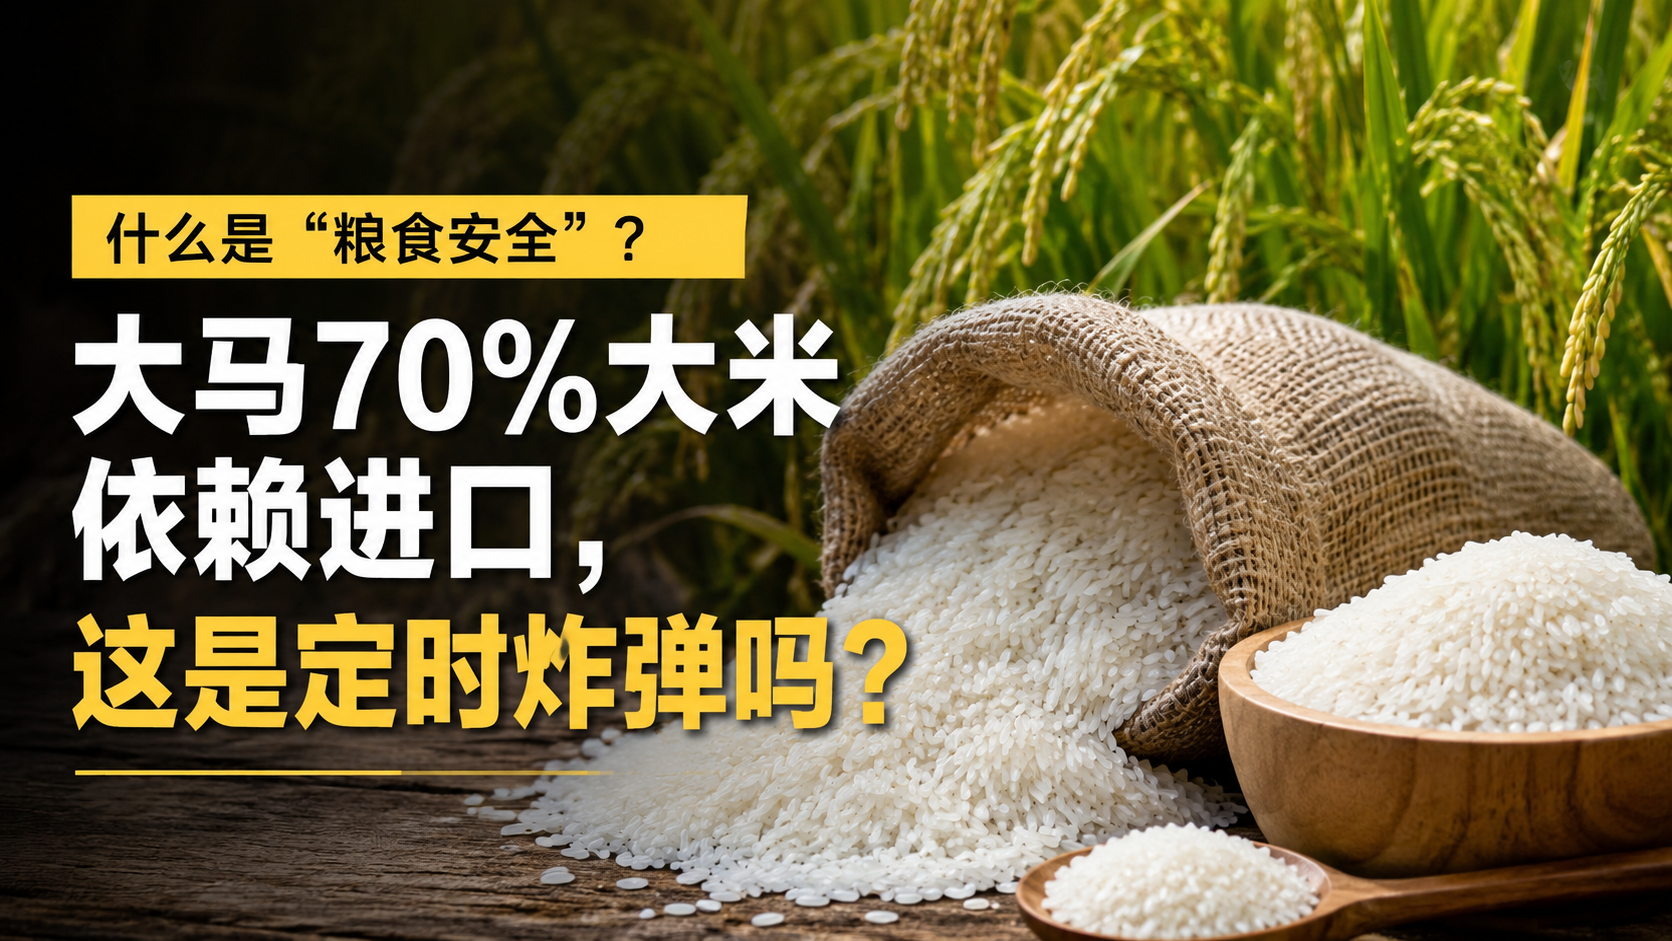
什么是“粮食安全”?大马70%大米依赖进口,这是定时炸弹吗?
(吉隆坡3日讯)每个大马人一生中平均要吃掉约80公斤的大米。大米是大马饮食文化的核心——椰浆饭的米、炒饭的米、白米饭配咖喱的米——是无数大马家庭餐桌上从未缺席的主角。
然而,很少人知道一个令人不安的事实:大马目前约70%的大米依赖进口,主要来自泰国与越南。换句话说,如果大马与这两个国家之间的粮食供应链在任何原因下受到严重中断,大马碗里的米,可能在数周内出现短缺。
在美伊冲突重燃、全球供应链持续承压的2026年,“粮食安全”不再只是农业政策学者关心的学术议题,而是每一个大马家庭和企业都应该了解的现实风险。
首先:什么是“粮食安全”?
粮食安全(Food Security),是指所有人在任何时候都能获得足够、安全且有营养的食物,以维持积极、健康的生活方式。
联合国粮农组织(FAO)将粮食安全定义为由四大支柱构成的系统:
① 可用性(Availability)
一个国家是否能够生产或进口足够的食物,满足其人口的热量与营养需求?这涉及农业生产能力、进口能力与库存管理。
② 可及性(Access)
即使食物存在,所有社会阶层的人是否都能买得起?可及性问题往往是粮食危机真正的核心——粮食不是没有,而是穷人买不起。
③ 利用性(Utilization)
食物是否能够被有效转化为人体所需的营养?这涉及饮食质量、食品安全、清洁水源与卫生设施。
④ 稳定性(Stability)
上述三者是否能够在任何情况下持续维持——包括自然灾害、战争、全球供应链冲击及气候异常期间?
大马目前在可用性与稳定性这两个维度上,面临最值得正视的结构性脆弱点。
大马大米的真实处境:70%依赖进口的背后
大马每年大米需求约为300至320万公吨,但本地产量仅能满足约30%,余下约70%须依赖进口。
这并非近年才有的问题——大马长期以来依赖泰国及越南的大米进口,是政策刻意接受的分工结果:在政府的经济分析框架下,进口大米的成本,远低于在大马本地将更多土地开发为稻田所需的投资。
然而,这一“经济理性”的选择,在以下几个全球性变化正在发生的今天,正在显现出愈来愈高的战略风险:
风险一:全球粮食供应链的去风险化趋势
自2022年俄乌冲突引发全球小麦供应危机以来,多个主要粮食出口国先后限制出口——印度于2023年限制大米出口、越南与泰国亦曾多次调整出口配额。
当粮食出口国面临国内供应压力时,大马这类高度依赖进口的国家,将是受冲击最直接的经济体之一。
风险二:气候变化对主要产粮区的冲击
泰国湄南河三角洲与越南湄公河三角洲,是全球最重要的大米产区,同时也是气候变化最脆弱的农业生态区——海平面上升、极端干旱与洪涝交替的频率正在上升。
若本轮埃尔尼诺现象(预计超过1997年及2015年历史最强水平)在东南亚地区造成严重干旱,泰越两国的产量均可能大幅下滑,令大马的进口来源出现实质性短缺。
风险三:美伊冲突等地缘政治事件的传导效应
直接上,大马大米进口路线不经霍尔木兹海峡。但间接上,全球油价飙升(如布伦特原油近期升破91美元)直接推高农业机械燃料成本、化肥生产成本(化肥原料依赖天然气)及粮食运输成本,令大米的到岸价格随之上升,进而传导至大马消费者。
大马的粮食安全政策:做了什么,够了吗?
大马政府并非对粮食安全问题毫无准备,但现有政策的执行成效,在学界与产业界存在广泛争议。
① 国家粮食安全政策(DASAR KESELAMATAN MAKANAN NEGARA)
大马的国家粮食安全政策框架,涵盖以下核心目标:
提升本地粮食产量,降低对进口的依赖
建立战略性粮食储备(Strategic Food Reserve)
多元化进口来源,避免单一来源风险集中
然而,政策目标的宏观设定,与实际执行之间的落差,长期受到批评——稻田灌溉基础设施老化、稻农收入偏低导致年轻人不愿务农、农业科技推广速度缓慢等结构性问题,令本地大米产量长期难以大幅提升。
② 稻米价格管制与补贴
大马政府对特定等级的白米实施价格管制,以确保低收入群体的可负担性。以白香米(Super Special Grade)为例,零售价上限维持在约RM2.60至RM2.80/公斤的管制水平。
这一政策保护了消费者,但同时压缩了本地稻米生产者的利润空间,进一步削弱了农民扩大生产的动力——是一个典型的政策取舍困境。
③ 沙巴与砂拉越的农业潜力
大马的粮食安全长期解决方案,很大程度上寄望于开发沙巴与砂拉越尚未被充分利用的农业土地资源:
砂拉越拥有约200万公顷尚未开发的农业潜力土地
沙巴的蔬菜与粮食生产在过去十年已有显著增长
政府推动的“粮食谷(Food Valley)”项目,旨在将这些地区打造为大马的粮食生产核心
然而,交通基础设施不足、合格农业劳动力短缺,以及地权问题的复杂性,使得这些开发计划的推进速度远低于预期。
大马真正的粮食安全盲点:多元化不足
若以粮食安全的视角审视大马,最值得警惕的并非单一的“大米依赖进口”问题,而是多种主要食品类别均存在高度进口依赖:
食品类别
本地自给率(估计)
主要进口来源
大米
约30%
泰国、越南
小麦/面粉
接近0%(大马不产小麦)
澳洲、乌克兰/俄罗斯
牛肉
约10至15%
澳洲、印度、巴西
奶制品
极低(约5%)
新西兰、澳洲
蔬菜
约50至60%(季节性波动大)
中国、印尼
这意味着,若全球供应链同时面临多点压力,大马的食品价格通胀可能在极短时间内大幅上扬——这不只是粮食安全的国家战略问题,也是每一个大马家庭的直接生活成本风险。
大马粮食安全最现实的五大建议
① 建立更充裕的国家战略储备
政府应将大米及其他主要粮食的战略储备量,从目前的约30天提升至90天以上,以应对短期供应中断。
② 积极多元化进口来源
降低对泰国与越南单一来源的集中度,积极发展与缅甸、柬埔寨、巴基斯坦等产粮国的粮食双边协议,建立更具弹性的进口多元化布局。
③ 提升农业科技投入,留住年轻农民
精准农业(Precision Agriculture)、无人机喷洒、垂直农业及基因改良种子,是提升本地产量最具潜力的科技路径,须配合对年轻农民的实质性财务激励,方能吸引人才投身农业。
④ 发展城市农业与家庭菜园
在吉隆坡等主要城市推动屋顶农业、社区花园及室内垂直农业,虽然规模有限,但有助于建立粮食危机时的补充供应能力与社会韧性。
⑤ 企业与商界:将粮食供应风险纳入营运成本规划
餐饮业、酒店业及食品制造商须将“主要食材成本可能在短时间内大幅波动”纳入标准的营运风险管理框架,建立更灵活的菜单定价机制,并探索本地替代食材的可行性。
一句话总结
大马70%大米依赖进口不是一颗即将爆炸的炸弹,但它是一个被长期低估的结构性脆弱点——在气候变化、地缘政治冲击与全球供应链重组同时加速的2026年,提前了解这个风险,并作出相应的政策与商业调整,已经不再是“可选项”,而是负责任的国家治理与企业管理的基本功。
SOMO观察|粮食安全是大马最被低估的长期国家竞争力议题,2027年预算案须正视
粮食安全的讨论,往往在粮食危机爆发后才进入公众视野——但真正有价值的政策行动,只能在危机爆发之前完成。大马在2027年预算案的政策方向中,明确提出“粮食安全”为核心优先之一,但与AI基础设施、半导体及数字经济相比,粮食安全获得的资本投入与政策关注度,仍明显不成比例。
对商界而言,粮食价格的结构性上行风险(进口依赖+气候变化+地缘政治)是餐饮、酒店、食品制造及零售行业在未来三至五年须认真纳入成本规划的宏观变量。
率先在食材来源多元化、本地农业供应链建设及替代食材研发上进行布局的企业,将在下一轮粮食价格冲击来临时获得最显著的竞争韧性优势。