美债收益率

美债收益率PPI后飙至4.90%创本轮新高,Schwab:PPI对美联储仍太热但CPI是更关键数据,今晚揭盅,FOMC 9月15至16日裁决
(9月11日,周五)大马市场的最新外部数据全面更新——Charles Schwab(今日,美国东部时间上午9时22分)在昨晚PPI报告及油价突破等重大市场事件后,发出了今日最权威的单一市场综合分析: 最新重大更新:美债收益率昨晚飙至4.90% Charles Schwab Schwab市场更新(今日发布,7小时前): “主要指数(道琼斯、标普500、纳斯达克)在PPI数据公布后走低,因美国原油(WTI)突破100美元/桶,且10年期国债收益率在战争看不到尽头的情况下飙升至4.90%,毫无止涨迹象。” 指标 昨晚(9月10日)最新 本周追踪历程 美债10年期收益率 4.90%(新高!) 9月7日:4.784%→9月9日:4.792%→9月10日:4.845%→4.90%(最新) 美国WTI原油 突破USD100/桶 布伦特亦在100美元上方 4.90%是这轮美债收益率上升周期中的全新高点,意味着今周美债收益率在短短四个交易日内上升了超过0.12%(从4.784%升至4.90%)——这是一个极为快速的单周债券抛售(债券价格下跌→收益率上升)。 Schwab固收研究总监Cooper Howard:PPI对美联储仍太热 Cooper Howard,Charles Schwab固定收益研究与策略总监: “整体PPI月环比+0.4%符合预期,但对美联储的喜好而言仍可能太热(Still Likely Too Hot for the Fed's Liking)。CPI将是更重要的报告,但我认为这不能打消近期加息的想法。” Kiplinger最新CPI预期更新:年同比3.3%(而非3.4%) Kiplinger(1天前更新)提供了截至今日最新的CPI共识预期更正: 指标 最新共识预期 早前预期 上月(7月)实际 CPI(月环比) +0.4% +0.4% +0.1% CPI(年同比) 3.3%(轻微降) 3.3至3.4% 3.4% 核心CPI(月环比) +0.22% +0.2% +0.20% CPI年同比预期3.3%(从7月3.4%轻微降),结合核心CPI预期+0.22%(月环比),说明大多数分析员预期8月通胀将出现小幅改善——但能源价格(布伦特超100美元)的上涨压力,可能令实际数字超过这一预期。 今日KLCI:在1,700至1,710区间整固(Thong预测实现) 综合今日数据,Thong早上预测今日KLCI在“1,700至1,710区间整固”的判断,已基本实现: 时间 KLCI数据 今日9:10am 1,701.79(跌3.73点) 今日预计收盘区间 1,700至1,710(整固模式) 外资净卖出加速令KLCI正式进入修正模式(Correction Mode),但本地机构在接近1,700心理关口时提供了一定的支撑买盘。 本周KLCI收市五天走势完整总结 日期 KLCI收盘 单日变化 9月7日(周一) 1,714.79 +6.69 9月8日(周二) 1,714.40 -0.39 9月9日(周三) 1,714.34 -0.06 9月10日(周四) 1,705.52 -8.82 9月11日(周五) 预计约1,700至1,710 约-3至-5 本周合计 — 约跌13至15点 本周令吉走势总结 日期 令吉早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三收盘) 4.0670/4.0720 9月10日(周四收盘) 4.0630/4.0670 9月11日(今日早8时) 4.0680/4.0745 本周令吉走势 走弱约0.027令吉(约0.6%) SOMO观察|今晚CPI是本周一切悬念的最终裁判:4.90%美债收益率+布伦特100美元双重压力令大马下周初承压 美债收益率4.90%和布伦特突破100美元,是今周大马市场承压的两个最核心外部变量。这两个因素不会在今晚CPI后消失——但CPI若偏软,可能令市场暂时“搁置”对FOMC加息的极度担忧,提供一个短暂的喘息窗口。 若今晚CPI年同比为3.3%(符合最新预期)或更低: → FOMC 9月加息概率从73%降至约55至60% → 令吉可能在下周一开市走强至4.04至4.05 → KLCI下周一可能反弹至1,710至1,715 若今晚CPI年同比超过3.5%(超预期偏强): → FOMC 9月加息几近锁定(概率升至85至90%) → 令吉可能进一步跌至4.08至4.10 → KLCI下周一可能跌破1,700
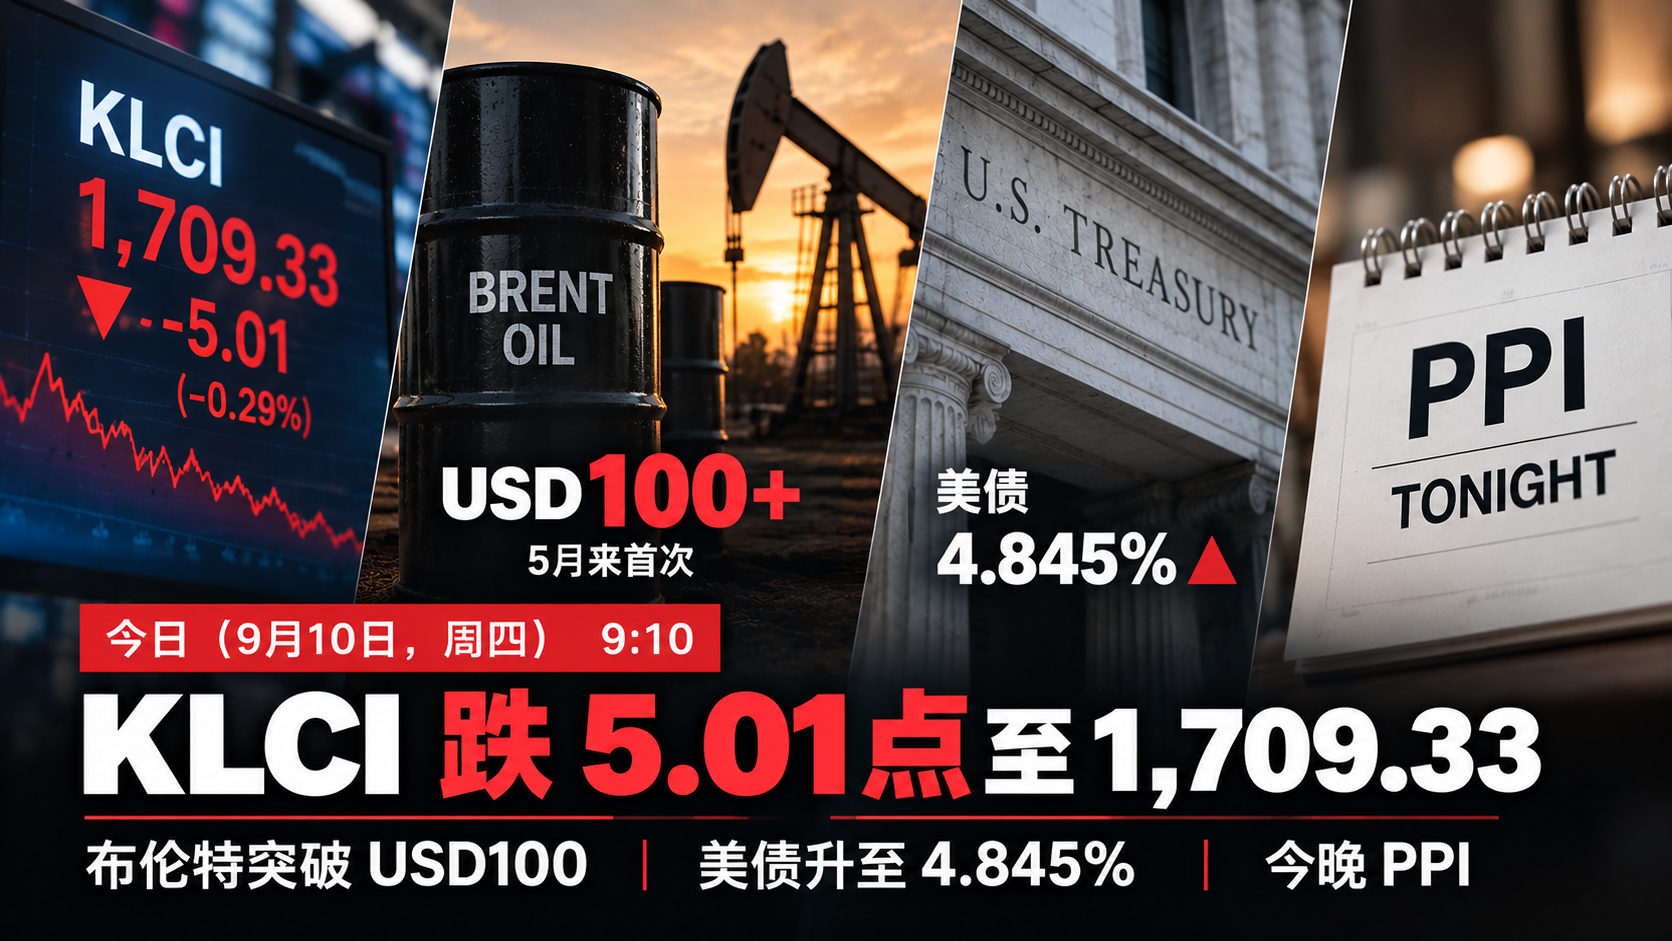
今日(9月10日,周四)KLCI 9:10跌5.01点至1,709.33,布伦特昨日已突破USD100为5月来首次,美债升至4.845%,今晚PPI是本周第一个关键通胀数据
(吉隆坡10日讯)今日(9月10日,周四)大马股市延续昨日的审慎态势,开市走低——FBM KLCI于今日上午9时10分下跌5.01点(-0.29%)至1,709.33点,从周三(9月9日)正式收盘的1,714.34点回落。 两日市场关键数据综合 日期/时间 数据 周二(9月8日)收盘 1,714.40 周三(9月9日)收盘 1,714.34(跌0.06点,几乎持平) 周三(9月9日)全日区间 1,710.36至1,718.52 今日开市(9:00am) 1,712.70(跌1.64点) 今日9:10am 1,709.33(跌5.01点,-0.29%) 今日市场广度 跌市244 > 升市146(偏弱) 今日成交量 298.80百万股,RM127.53百万 今日三大关键外部数据(均创新高) ① 布伦特原油:昨日(9月9日)已升破USD100/桶 Thong今日分析指出: “布伦特原油昨日升破USD100/桶,是自5月以来首次!” 这一确认极为重要——这说明布伦特在周三(9月9日)盘中或收盘时已正式突破100美元,是今年第二次突破USD100/桶(第一次在今年上半年美伊冲突爆发初期),亦是财政部《2027年预算案前言》早前确认“今年油价曾超过USD100”的第二次历史性突破。 ② 美国10年期国债收益率:今日升至4.845% 美债收益率今日再度攀升至4.845%,是本轮上升趋势中的新高: 日期 美债10年期收益率 9月7日(周一) 4.784% 9月9日(周三) 4.792% 9月10日(今日,周四) 4.845%(再创新高!) 收益率越高,美债对全球投资者的吸引力越强,新兴市场(包括大马)的资产吸引力相对下降,外资净卖出压力将持续。 ③ 美国财政部:拟推动USD60亿长期国债购买 Thong今日另一重要信息点:“美国财政部表示将推动增加USD60亿的长期国债购买”,意味着美国财政部正在市场上主动增加长期债券供应,推高长端收益率。这是今日美债收益率飙升至4.845%的重要政策背景。 今日成交最活跃股 股票 动向 Zetrix AI 今日继续最活跃(连续多日位居首位,强制出售仍持续) Thong今日完整分析 Rakuten Trade副总裁Thong Pak Leng的今日市场点评: “马来西亚地缘政治紧张局势加剧,令原油价格进一步走高,布伦特原油升破USD100/桶,自5月以来首次。与此同时,美国财政部表示将推动增加USD60亿长期国债购买,美国10年期国债收益率升至4.845%。因此,整体市况趋于审慎,成交量偏低。” 周三(9月9日)收盘完整板块数据(补充) 指数 周三(9月9日)变化 收盘水平 FBM70 +37.65点 17,864.56 FBM ACE(含GTA、Zetrix等) +25.43点 5,297.66 FBM Emas +9.98点 12,681.02 金融服务指数 -99.92点 20,047.55 种植指数 -25.66点 9,449.97 工业产品指数 +0.64点 188.06 能源指数 -0.24点 818.53 SOMO观察|美债收益率4.845%是今年最高点,是今日KLCI下跌的最根本驱动因素 美债收益率4.845%,是今日KLCI下跌(而非布伦特超100美元本身)最核心的驱动因素——当美债提供近5%的无风险回报时,全球资金将系统性地从新兴市场股票(包括KLCI成分股)流向美债,导致外资净卖出压力维持高水平。 今晚(约8:30大马时间)公布的美国8月PPI,是本周第一个能为明晚CPI提供方向指引的数据——若PPI偏强(能源分项受布伦特超100美元推动),将预示明晚CPI同样偏强,令FOMC 9月加息概率进一步走高,届时美债收益率将进一步突破4.9%,KLCI将面临更大下行压力。
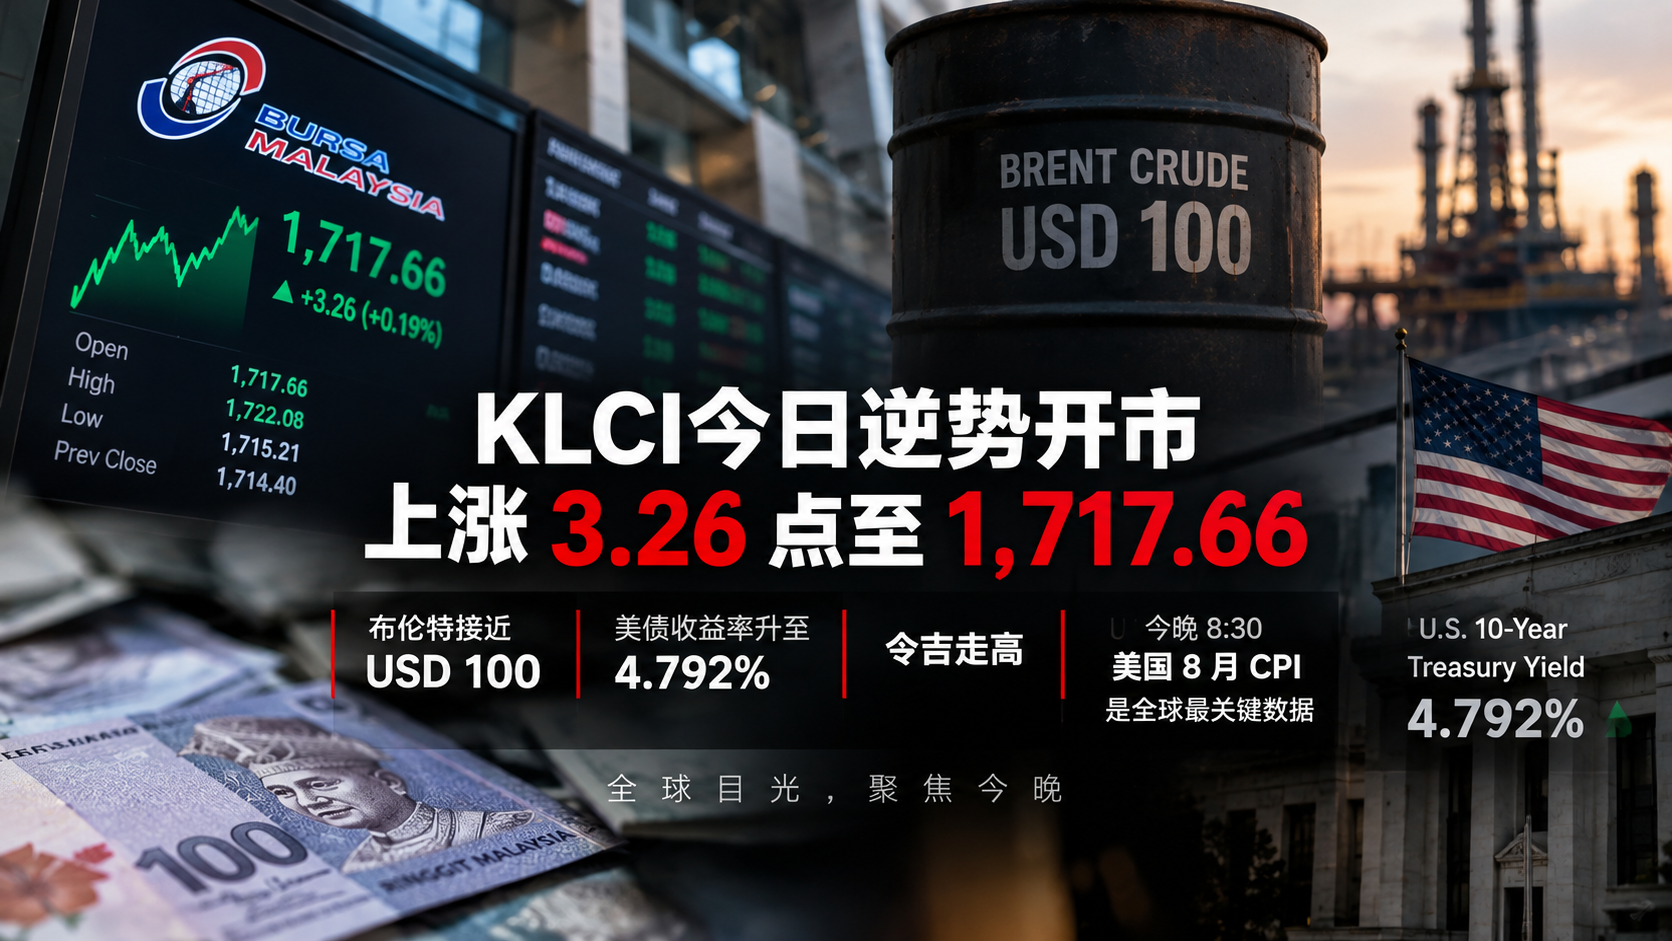
KLCI今日(9月9日)逆势开市上涨3.26点至1,717.66,布伦特接近USD100,美债收益率升至4.792%,令吉走高,今晚8:30美国8月CPI是全球最关键数据
(吉隆坡9日讯)大马股市今日(9月9日,周三)展示出令人意外的逆势韧性——尽管华尔街周一开低、布伦特原油已逼近USD100/桶、美国10年期国债收益率再升至4.792%,FBM KLCI仍于今日早上9时10分上涨3.26点(+0.19%)至1,717.66点,从周二(9月8日)收盘的1,714.40点反弹。 今日(9月9日)KLCI开市数据 指标 数值 周二(9月8日)正式收盘 1,714.40 ✅(今日正式确认) 今日开市(9:00am) 1,715.46(+1.06点) 今日9:10am 1,717.66(+3.26点,+0.19%) 市场广度(9:10am) 升市226 > 跌市115(正面) 成交量 229.35百万股 成交额 RM110.32百万 注:周二(9月8日)正式收盘1,714.40,较周一(9月7日)收盘1,714.79小幅走低约0.39点,是两个交易日整固格局的体现。 Thong分析:华尔街已下跌但KLCI逆势反弹,关键看今晚CPI Rakuten Trade副总裁Thong Pak Leng指出,今日市场在复杂背景下开市: 外部压力(未阻止KLCI今日开高): 华尔街本周一(美国时间)收低,原因是布伦特原油逼近USD100(从97美元进一步走高),美伊紧张局势加剧 美国10年期国债收益率上升至4.792%(较上周五4.784%进一步上升),令新兴市场资产吸引力下降 昨日(周二)KLCI收市情况: Thong透露,昨日(9月8日)KLCI以平盘(Flat Note)收市,整固格局持续 今日KLCI开市反弹,反映部分本地机构投资者在整固期间的底部买盘 令吉今日(9月9日):走高,美日双重加息预期推低美元 Malay Mail报道,令吉今日对美元走高: Bank Muamalat阿夫扎尼解释: ① 美联储加息预期:美国三个月及六个月国库票据收益率分别升至3.80%及3.89%,显示市场对FOMC 9月加息(9月15至16日)的预期持续 ② 日本央行(BOJ)加息预期走强: 日元今日走强至153.53兑美元 背景:BOJ可能于9月18日加息25基点——这是今日最重要的新数据之一 BOJ加息依据:日本Q2 GDP按季折年增长1.4%(高于共识预期1.1%),通胀维持1.9% 关键机制:若BOJ真的在9月18日加息,全球资金将从套利交易(日元借贷→买入高收益资产)中撤出,令美元整体走弱,间接支撑包括令吉在内的亚洲货币。 布伦特原油逼近USD100:今日单一最大风险 布伦特原油今日进一步走高,接近USD100/桶,是自2026年西亚冲突升温以来的新高: 日期 布伦特价格 8月26日 USD86/桶 8月31日 USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日(今日) 接近USD100/桶 财政部2027年预算案前言已确认:今年西亚冲突曾令原油价格超过USD100/桶,今日布伦特再度逼近这一门槛,意味着超过USD100可能在本周或下周再度成真。 今日最关键事件:美国8月CPI——今晚大马时间8:30公布 今日(9月9日,周三,大马时间下午5时至晚间)全球市场最关注的单一事件,是美国8月CPI(消费者物价指数)的公布: 公布时间:今晚大马时间约8:30至9:00 市场预期(参考):分析员普遍预期8月CPI年同比持稳或小幅上升 CPI结果的三大情景: CPI结果 市场反应 偏强(超过3.5%) FOMC 9月加息几乎锁定,美元走强,令吉承压,KLCI明日下跌 符合预期(约3.0至3.5%) 市场反应温和,KLCI维持整固 偏弱(低于3%) 加息预期降温,美元走弱,令吉走强,KLCI明日可能向1,720至1,730回升 SOMO观察|今日KLCI逆势反弹是市场在复杂环境下的自我修复,今晚CPI才是真正决定本周方向的关键数据 KLCI今日开市+3.26至1,717.66,在布伦特逼近100美元、美债收益率4.792%的双重压力下逆势反弹,是一个值得关注的正面技术信号——说明在1,710至1,712区间,本地机构买盘已足够消化外资的净卖出压力。 然而,今晚8:30的美国8月CPI数据,将是打破或延续这一整固格局的决定性催化剂。CPI偏强将令FOMC 9月加息几近锁定,届时KLCI明日(周四)将重新面临下行压力;CPI偏弱则将为KLCI提供突破1,720整固区间向上的动力。 今日最重要建议:在CPI数据公布前(今晚8:30),维持观望,等待数据指引再作较大仓位调整。