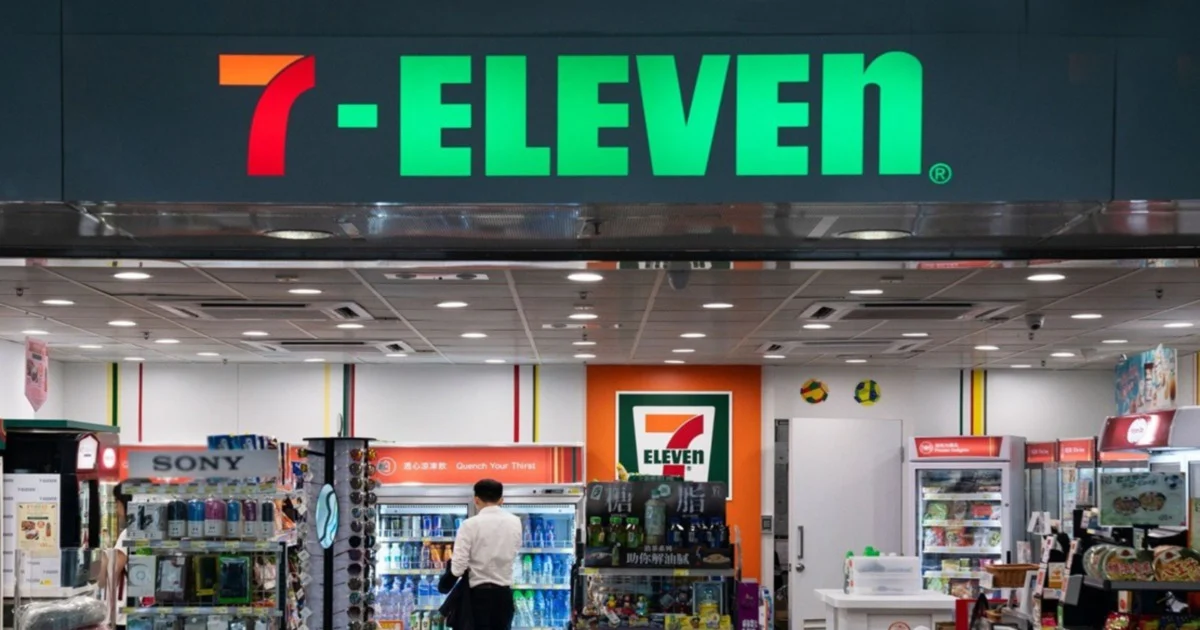
7-Eleven次季净利暴跌58.5% 扩张成本拖累获利
(吉隆坡21日讯)7-Eleven马来西亚控股2026财年第二季净利大跌58.5%,从去年同期的1996万令吉降至828万令吉,主因门店网络快速扩张推高了营运成本。
营收增长与获利下滑的落差
尽管净利大幅下滑,营收却按年增长9.7%,从8亿559万令吉增至8亿8361万令吉,这一“营收增长、获利下滑”的组合,反映公司当前正处于扩张期的典型财务特征——门店网络扩大带来的营收增量,尚未能完全抵消同期大幅攀升的营运成本。
门店扩张的具体规模
公司持续扩大在大马的门店布局,尽管具体新增门店数量在这份摘要中未详细列明,但延续了此前几个季度的扩张节奏——此前公司已设定2026财年新增100家门店、并将200家传统门店改造为“7-Eleven咖啡”(Café by 7-Eleven)概念店的目标。
管理层对下半年的展望
公司管理层预期,随着扩张及翻新策略开始更实质地贡献业绩,下半年获利将迎来回升。这类“短期承压、中期看好”的展望,是零售企业在扩张周期中常见的财务叙事模式——初期的资本与营运支出,需要一定时间才能转化为规模效应带来的盈利改善。
同业财报的对照意义
这份财报与同期公布的电讯大马、马来亚水泥等其他上市公司业绩,共同构成了当前大马企业8月财报季的整体图景,投资者可透过横向对比,更全面评估不同行业在当前经济环境下的表现分化。
零售业营运成本压力的普遍性
7-Eleven面临的营运成本上升压力,某种程度上也反映当前大马零售业普遍面对的人力成本、租金及水电费用上涨压力,这类成本结构变化,是评估整个零售行业盈利能力时需要纳入考量的共同背景因素。
SOMO观察
7-Eleven次季业绩的“增收不增利”现象,为关注大马零售业扩张策略的企业提供了参考。
门店快速扩张期间营运成本的阶段性攀升,是零售企业普遍面临的财务挑战,其他计划扩大门店网络的零售企业,应提前为这类过渡期的利润率压力做好财务规划。
营收持续两位数增长反映消费需求基础依然稳健,企业不应因短期获利波动而对整体消费市场前景产生悲观判断。
管理层对下半年获利回升的展望,为投资者提供了后续观察企业执行力的具体检验节点,是否能够兑现这一预期,将是判断扩张策略成效的关键。