零售销售

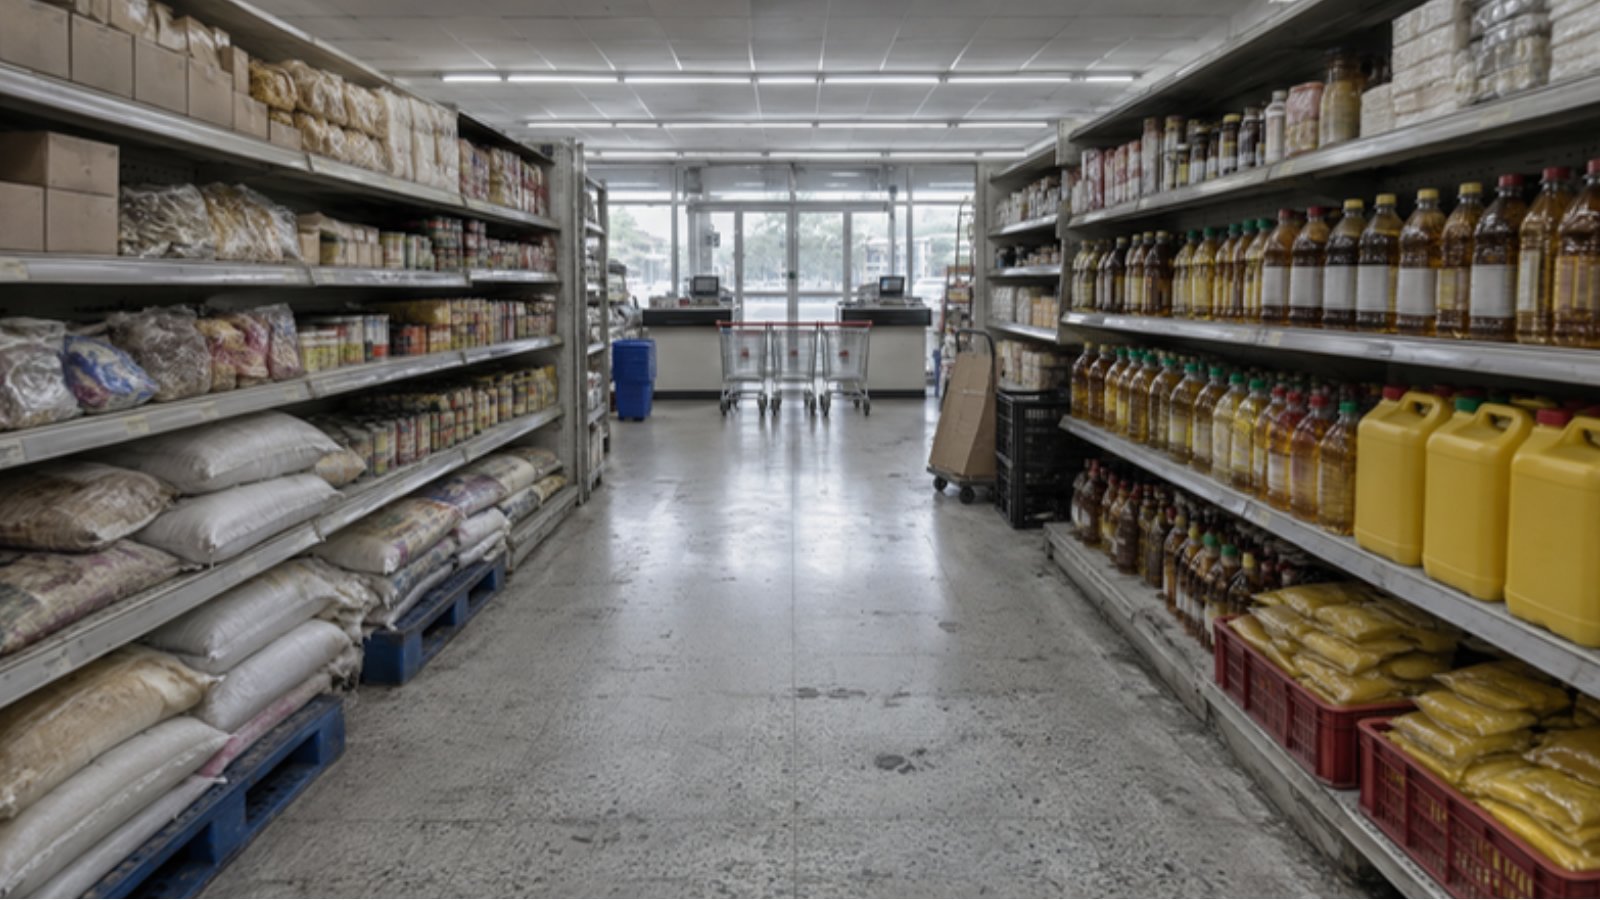
马来西亚社区超市货架通道与购物推车(示意图)
大马9月批发零售额增15.9%至1831亿令吉、销量只增5.5%:企业看营业额,先分清“卖得多”还是“卖得贵”
大马统计局(DOSM)11月13日公布,2026年9月批发与零售业销售额为1831亿令吉,比去年同期增长15.9%,按月增长5.9%。不过,反映实际买卖数量的销量指数为175.7点,按年只增长5.5%。 三大领域都录得增长。据The Star引述统计局数据,批发业销售额按年增25.3%至约890亿令吉,增幅最大;汽车领域增13.4%至205亿令吉;零售业增6.9%至737亿令吉。 销售额增15.9%,销量只增5.5% 两个数字的差距,主要来自批发业。批发业中的“其他专门批发”(汽油、柴油、润滑油与石油气等)按年大增56.7%至404亿令吉,统计局指部分原因是石油相关产品的市场价格。若扣除价格因素,批发业销量指数按年只增5.5%。 零售业也有类似情况,只是差距较小:销售额增6.9%,销量指数增4.2%。其中超市、迷你市场等非专卖店的销售额增7.9%至292亿令吉。线上零售指数按年增6.3%,比8月的6.7%放缓。 对企业的启示:营业额要拆开“价”和“量”来看 从企业角度看,这组数据提醒老板:营业额上升,不一定代表顾客买得更多,也可能只是每件东西卖得更贵。只看总营业额,容易高估生意的真实增长。 每月把营业额拆成单价和数量:分开追踪成交笔数、销售件数和平均单价,看清增长来自涨价还是多卖。 和行业销量比较,而不是和销售额比较:零售业销量增4.2%,若自家销量增长低于这个水平,即使营业额上升,市场份额也可能在流失。 留意燃料价格对成本的影响:若燃料批发价持续偏高,物流与运输成本可能随之上升,定价时要预留空间。 接下来看什么 统计局预定12月11日公布10月数据。届时可观察燃料相关批发额是否继续推高整体数字,以及年底促销季前,零售销量指数与线上零售指数能否回升。 资料来源 大马统计局(DOSM):Performance of Wholesale & Retail Trade, September 2026(2026年11月13日) The Star:Malaysia's wholesale, retail trade sales rise 15.9% to RM183.1bil in September(2026年11月13日)
马股开盘跌幅收窄 交易员纠结零售数据与降息前景
(吉隆坡17日讯)大马股市周一开盘走低,此前几个交易日的良好涨势后获利回吐压力浮现,上午9时04分,富时隆综合指数(FBM KLCI)从上周五收盘的1727.39点,回落2.45点至1724.94点。 交易员的两难心态 丰隆投资研究部在报告中指出,交易员目前正陷入两难抉择——究竟该为疲软的7月零售销售数据感到担忧,还是该为美联储可能降息的前景感到欣喜,因为这两者都反映消费者信心正在减弱。该机构表示:“我们也注意到市场基调已转趋谨慎,因此预计今日指数将在1725点至1735点区间内波动。” 重磅股表现平淡 在重磅股方面,马来亚银行及大众银行均报平盘,分别报10令吉60仙及5令吉13仙;IHH医疗保健上涨4仙至8令吉24仙,但联昌集团下跌10仙至7令吉85仙,国家能源则回落6仙。这种重磅股涨跌互现的格局,反映当前市场并无明显的单边方向性买盘或卖盘。 与本周展望的对照 本周稍早的市场展望曾预期,富时隆综合指数本周将在1740点至1750点区间内、以偏向上行的态势窄幅交投,主因本地基本面依然稳健,尽管改善中的区域增长型股票可能导致资金从KLCI轮动至其他市场与板块。 板块表现的具体驱动因素 分析机构指出,本周关键催化剂包括油价走势、美伊冲突的最新进展,以及中国7月经济活动数据。这些因素的交织,将持续影响本地股市在窄幅区间内的具体走向。 周成交量的变化 上周全周成交量扩大至176.6亿单位,价值144.2亿令吉,高于前一周的162.2亿单位及153.4亿令吉。其中主板成交量增至89.1亿单位,价值125.9亿令吉;creative创业板成交量则从26.1亿单位增至34.2亿单位。 SOMO观察 马股开盘的谨慎基调及交易员的两难心态,为企业提供了当前市场情绪复杂性的具体参考。 “零售数据疲软vs美联储降息预期”这种两难心态,反映当前市场对消费与货币政策之间的权衡尚未形成清晰共识,企业应为这种不确定性预留决策弹性。 马来亚银行、大众银行等重磅股表现平淡,说明市场缺乏明确的方向性买盘,企业评估投资时机时应更关注具体催化剂(油价、地缘政治、中国数据)而非追逐短期指数波动。 创业板成交量的显著扩大,可能反映资金正流向中小型成长股,企业应关注这类板块轮动趋势是否会延续。