霍尔木兹

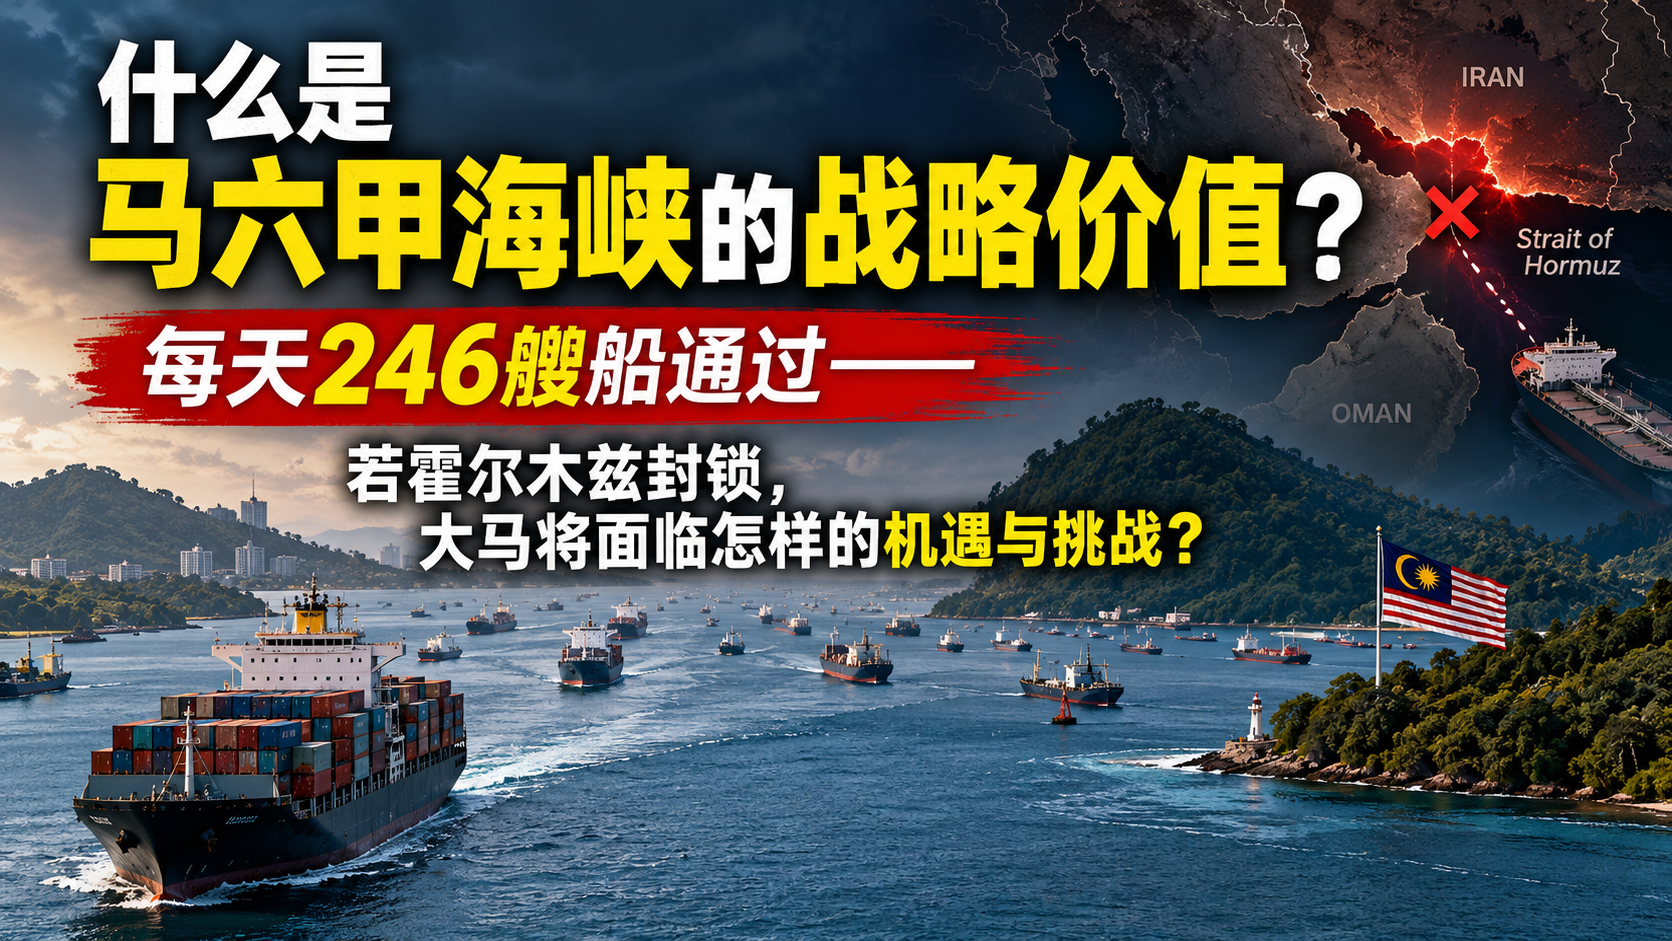
什么是马六甲海峡的战略价值?每天246艘船通过——若霍尔木兹封锁,大马将面临怎样的机遇与挑战?
(吉隆坡8日讯)今日布伦特原油正逼近100美元,美伊冲突已进入美伊互攻油轮的最危险阶段,伊朗安全主任更宣布将在霍尔木兹外设立禁区。每次这类新闻出现,“马六甲海峡”三个字也随之被提及——因为霍尔木兹被封锁后,绕行的全球油轮大部分将不得不经过马六甲海峡。 但大多数人对马六甲海峡的了解,仅止于“它很重要”这三个字。 这篇文章,用数字和地图,告诉你马六甲海峡到底有多重要,以及若霍尔木兹封锁,大马究竟是受害者还是受益者。 首先:马六甲海峡的物理特征 马六甲海峡(Strait of Malacca)是位于马来半岛与苏门答腊岛之间的一条狭长水道,呈西北至东南走向,全长约800公里。 它最重要的数字: 特征 数值 全长 约800公里 最窄处 位于新加坡以南,宽约2.8公里 平均水深 约25至27米(部分区域浅至22米) 最大可通行船型 Malaccamax级(约30万吨级超大型船只) 每年通行船次 约9万艘次(约每天246艘) 承载全球贸易量 约全球海洋贸易量的25%至30% 为何马六甲海峡是全球最不可替代的航运通道? 马六甲海峡的战略价值,来自于一个简单的地理事实:它是连接印度洋与南海(即太平洋西缘)之间最短且最直接的水道。 对于以下两条最繁忙的全球贸易路线,马六甲海峡几乎是不可绕行的: ① 中东石油→东亚(中国、日本、韩国、台湾) 每天,约1,500万桶的原油从沙特阿拉伯、伊朗、伊拉克、阿联酋经霍尔木兹海峡出发,经印度洋、穿越马六甲海峡,抵达中国、日本、韩国及台湾的炼油厂。 中国约80%的石油进口须经过马六甲海峡。日本的比例甚至更高,超过90%。 ② 欧洲→亚洲货运(集装箱) 从欧洲经苏伊士运河往亚洲(或从亚洲往欧洲)的集装箱船,在进入或离开亚洲港口时,绝大多数须经过马六甲海峡,然后分流至中国、日本、韩国及东南亚各港口。 若马六甲海峡封锁,替代路线有多远? 若马六甲海峡无法通行(无论是因为海盗、战争、地震或政治封锁),替代路线有以下选择: 替代路线 额外航程 成本影响 龙目海峡(Lombok Strait) 额外约1,000至1,500海里 燃料成本+10至15% 巽他海峡(Sunda Strait) 额外约600至1,000海里 燃料成本+8至12% 望加锡海峡(Makassar Strait) 额外约2,000海里以上 燃料成本+20%以上 每条替代路线不只是绕远了,还有吃水深度限制——替代海峡的水深往往无法承载超大型油轮(VLCC),意味着油轮须减载或换用更小的船只,进一步推高运输成本。 现在的问题:霍尔木兹封锁会如何影响马六甲海峡? 今日(9月8日)美伊互攻油轮,伊朗宣布设立霍尔木兹外禁区,布伦特原油已逼近100美元。 若霍尔木兹海峡真正发生大规模封锁(完全封锁或严重通行受阻),将引发一个地缘经济的连锁效应,对马六甲海峡产生两个方向相反的影响: 影响方向一:马六甲海峡的压力将大幅上升(负面) 若中东石油无法经霍尔木兹出口,部分替代供应(来自非海湾产油国,如西非、俄罗斯、北海)仍须经印度洋及马六甲海峡运往亚洲,令马六甲海峡的通行压力上升,发生堵塞或等待延误的风险提高。 ② 马六甲海峡海盗风险可能上升:在全球航运焦虑上升的局势下,海盗活动(尤其是马六甲海峡沿线的苏门答腊北部及吉兰丹外海)历史上往往随全球局势紧张而增加。 影响方向二:大马作为替代能源枢纽的机遇(正面) ① LNG出口收益大幅上升 大马是全球第三大LNG(液化天然气)出口国。若霍尔木兹封锁令中东LNG(卡塔尔是全球最大LNG出口国之一)无法外运,买家将被迫向其他来源寻求替代——大马的LNG将成为东亚买家最接近的替代来源之一,令大马LNG出口价格及营收大幅提升。 Petronas(国家石油公司)旗下的LNG出口设施(马来西亚LNG,位于砂拉越民都鲁)将是这一局势最直接的受益者,也将正面支撑大马国家财政。 ② 大马港口成为区域替代枢纽 若中东港口因战争局势关闭或运营受阻,部分货物的转运(Transshipment)将被迫转移至更安全的替代港口。大马的巴生港(Port Klang)(东南亚最大港口之一)及丹绒柏勒巴斯港(Port of Tanjung Pelepas,PTP)有机会承接更多的区域转运货量。 ③ 海洋燃料补给(Bunkering)需求上升 若油轮被迫绕行(不经霍尔木兹,绕过印度洋),船只的航程大幅增加,须在更多中途港补充燃料。马六甲海峡沿线的大马港口(尤其是柔佛及巴生)将有机会承接更多的海洋燃油补给需求——这正是航运专家Jeyenderan近日呼吁大马将自身定位为“区域海洋燃料枢纽”的战略逻辑。 大马在马六甲海峡的主权权益 马六甲海峡在国际法层面,属于“用于国际航行的海峡(Strait used for International Navigation)”,受1982年《联合国海洋法公约(UNCLOS)》的“过境通行权(Transit Passage)”制度管辖。 这意味着:所有船只均享有在马六甲海峡的无害过境权(Innocent Passage),大马无权单方面封锁或征收过境费——但大马与印尼及新加坡共同组成的“马六甲海峡沿岸国(Littoral States)”,拥有对海峡安全管理及环境保护的联合管辖权。 大马每年从马六甲海峡直接获得的经济收益,包括: 丹绒柏勒巴斯港(PTP)及巴生港的转运收入 马六甲及柔佛的船舶燃料补给收入 海峡沿线渔业权益 马六甲海峡与霍尔木兹的根本差异:谁才是“真正的咽喉要道”? 世界上有两条最关键的航运“咽喉要道(Chokepoint)”——马六甲海峡与霍尔木兹海峡——两者的战略性质截然不同: 霍尔木兹海峡 马六甲海峡 最窄处 约27至39公里 约2.8公里 管辖国 伊朗+阿曼(双方均可实质封锁) 大马+印尼+新加坡(三国共管) 封锁风险 高(单一国家可单方面控制) 极低(三国共管,任何封锁须三国同意且违反UNCLOS) 替代路线 有(但绕行距离极远) 有(龙目、巽他、望加锡海峡,但成本高) 每年通行量 约1,500万桶/天(石油为主) 约9万艘次/年(货物最多元化) 最关键差异:霍尔木兹是一个可以被单一国家(伊朗)单方面控制的咽喉要道,这是其全球危险性的根本原因;而马六甲海峡由三国共管,且受UNCLOS国际法约束,实质性封锁几乎不可能发生,这令其成为全球贸易最可信赖的稳定通道之一。 SOMO观察|马六甲海峡是大马最大的单一天然地缘经济资产,但大马迄今从未充分将此转化为外交与商业筹码 大马是全球最繁忙航运通道的沿岸国之一,却从未系统性地利用这一地缘优势。在外交层面争取更强的区域声音,在商业层面打造世界级的海洋燃料、港口转运及海事金融枢纽。 航运专家Jeyenderan呼吁安华将大马定位为“区域海洋燃料枢纽”,正是在提醒大马:这条水道每天有246艘船经过,它们在大马海域停泊、加油、装卸——这是大马没有用足的经济潜力。 美伊冲突及霍尔木兹禁区的设立,恰恰为大马提供了一个难得的窗口:全球航运业正在重新评估供应链的稳定性,而大马可以趁此机会,以马六甲海峡的稳定过境通道、优质港口及LNG出口能力为筹码,吸引更多的国际航运资本及能源贸易向大马倾斜。
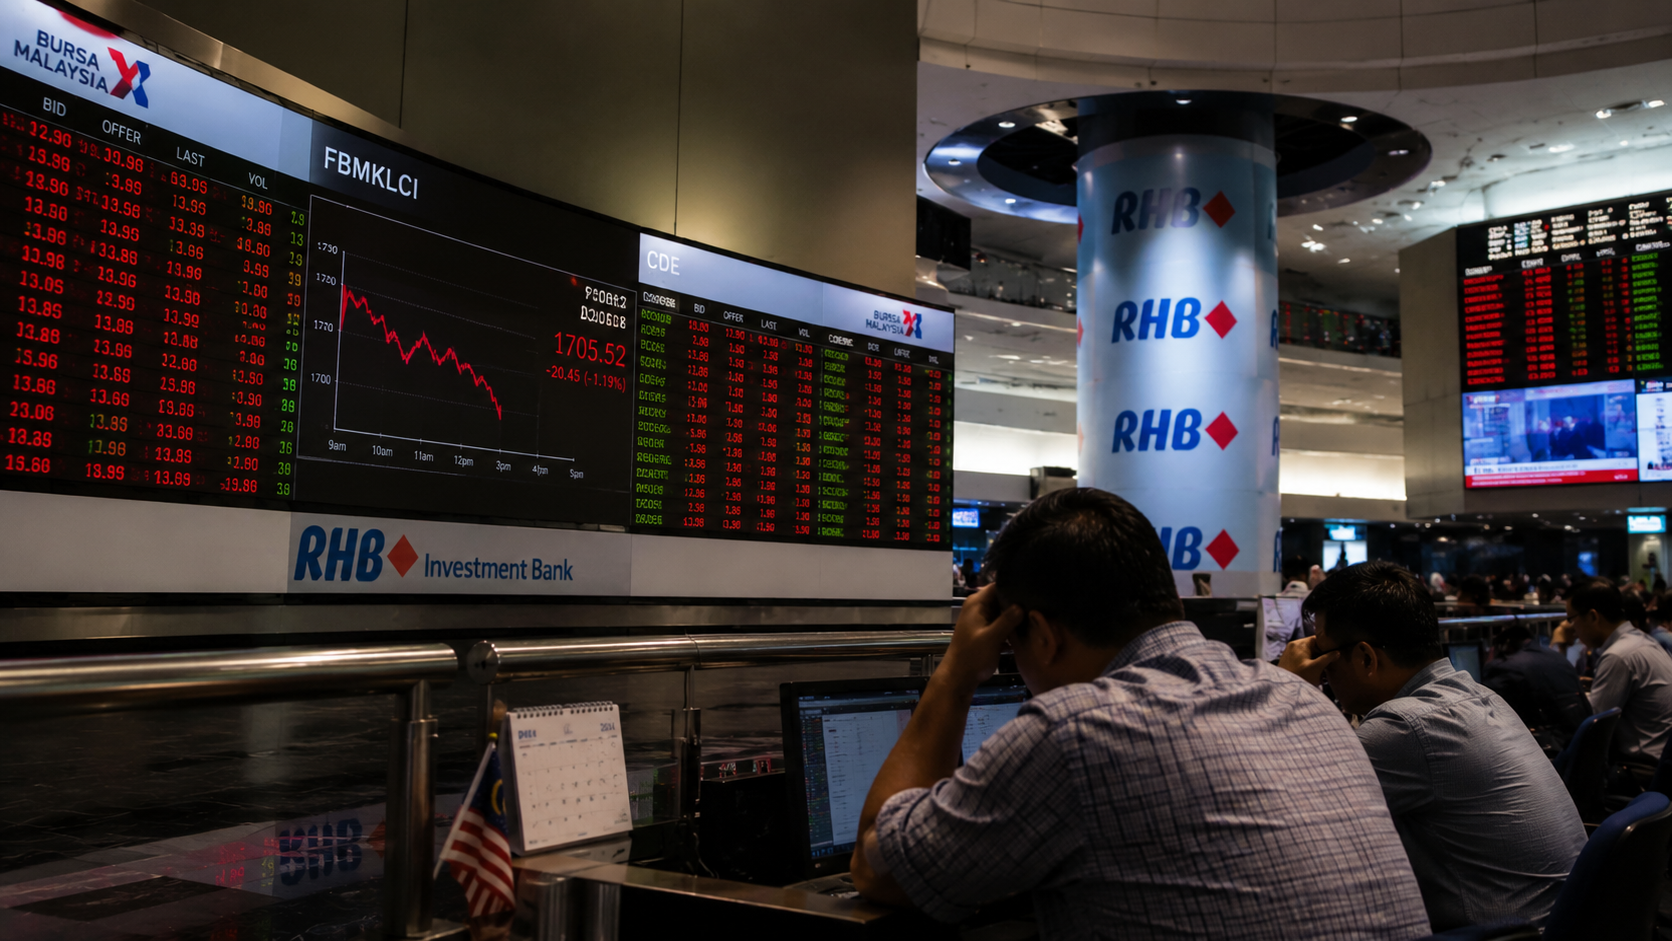
马股今日国庆复市即遭双重暴击,KLCI开市30分钟内跌逾20点至1,705.52,沃尔什鹰派叠加美伊再度开战,9月加息概率飙至60%
(吉隆坡1日讯)大马交易所(Bursa Malaysia)今日(9月1日,周二)在国庆日(8月31日)长假后恢复交易,但马股开市即遭遇节假日期间全球市场发生的两大历史性冲击的双重叠加,FBM KLCI在开市后30分钟内大跌逾20点,最低触及1,705.52点,几乎将本周前所有涨幅悉数吐回,追踪美股隔夜的疲弱表现。 冲击一:沃尔什Jackson Hole演讲偏鹰派,9月加息概率飙至60% 美联储主席凯文·沃尔什于上周五(8月28日,大马时间当晚约8至9时)在美国怀俄明州Jackson Hole年会发表主题演讲,措辞明显偏向鹰派,令全球金融市场大幅重新定价美联储利率路径。 沃尔什的核心声明为: “我们必须对通胀朝目标方向推进保有信心,必须是清晰且以足够的速度推进。否则,我们还有工作要做。(We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.)” 这句“we have work to do”令市场迅速将其解读为9月加息信号——尽管沃尔什本人并未直接承诺9月加息。 演讲后的市场定价立即发生剧变: 指标 演讲前 演讲后 9月加息概率(CME FedWatch) 约35% 约60% 11月加息概率 部分定价 已全面定价(Fully Priced) 美元指数(DXY) 约98.9 上涨0.6%至99.66 2年期美国国债收益率 — 大涨11个基点至4.34% 德意志银行表示:“沃尔什的Jackson Hole讲话在其对经济与前景的具体论述及其明显偏鹰的取向上,让我们感到意外。” Nomura指出:“他的演讲强调了通胀目标的重要性,并暗示若通胀降速不够快,政策或须作出反应。” 冲击二:美国空袭伊朗霍尔木兹,油价反弹飙破91美元 国庆长假期间,中东局势出现重大逆转——美国于8月31日(周日)对伊朗在霍尔木兹海峡附近的拉拉克岛(Larak Island)的两座火箭发射台发动空袭,这是自7月底以来美国对伊朗军事目标的首次公开确认打击,彻底扭转了此前伊阿谈判带来的和平预期。 事件 影响 美国空袭伊朗拉拉克岛 布伦特原油飙破91美元/桶 约旦截获8枚导弹 区域冲突持续扩大 霍尔木兹每日过境量 约6至800万桶/天 伊朗官员 表示“与华盛顿重启谈判并非不可能” 这意味着,上周油价大跌逾8%所带动的通胀压力缓解预期,已在一个周末内全面逆转——油价从约86美元急升至91美元以上,不仅令大马燃油补贴压力重新升温,更加剧了美联储对通胀顽固的担忧,与沃尔什的鹰派信号形成协同推升效应。 KLCI技术面:跌破关键移动平均线,1,700支撑位面临考验 Apex Securities在今日技术评析中指出,KLCI已在今日开市后跌破9天及20天移动平均线,这是近期复苏行情中首次出现如此信号,标志着短期上行动能的明显丧失。 “若KLCI果断跌破1,720点,将强化看淡偏向,并为指数迈向1,700点水平铺路。” KLCI今日最低触及1,705.52点,距1,700支撑位仅约5点,心理关口的攻防战正在进行中。 对大马的多维影响 影响维度 方向 说明 令吉汇率 承压 美元走强(DXY升0.6%),令吉面临回吐压力 马股科技板块 跌幅较大 高利率预期对成长股及科技股估值构成压缩 燃油补贴 压力回升 油价重回91美元,月度补贴成本料重新上升 国内通胀 上行风险 能源成本上升,输入性通胀压力增加 国行政策 静观其变 美联储加息若落实,国行下半年政策空间将收窄 SOMO观察|沃尔什鹰派叠加美伊冲突重燃,是大马2026年下半年最严峻的外部双重冲击 今日马股的大跌,是两个截然不同但方向一致的外部冲击同日共振的结果。沃尔什Jackson Hole演讲的鹰派信号,令全球资金重新配置——从新兴市场(包括大马)流向美元资产;而美伊冲突的重燃与油价飙升,则进一步强化了“通胀将继续顽固、美联储须进一步收紧”的市场叙事。 这一双重冲击,打断了大马股市和令吉自6月以来所享受的顺风行情,令KLCI从上周最高1,752.66急速回落至今日最低1,705.52,不到一周内损失约47点。 对商界而言,今日的市场动荡传递了三个即时信号:其一,美联储9月15至16日会议前,全球风险资产将持续承压,企业资本规划须为更高利率环境预留缓冲;其二,油价重回91美元意味着燃油成本的短暂缓解已结束,物流与能源密集型企业须更新成本预测;其三,令吉若因美元走强而回吐部分升幅,出口商的汇率红利可能暂时缩减。