马来西亚中小企业公会吁2027年财政预算案打造“马来西亚企业冠军”——不应只是增加中小企业拨款,更要推动企业实现可衡量的成长成果
(吉隆坡21日讯)马来西亚中小企业公会(SME Malaysia)呼吁政府在2027年财政预算案中采取更加以成果为导向的中小企业发展方针,不应仅关注所宣布的拨款、融资及奖励金额,更应着重于这些政策措施是否真正转化为企业生产力提升、投资增长、业务扩张及竞争力增强等可衡量的成果。
马来西亚中小企业公会在其《2027年财政预算案建议书》中指出,当前我国中小企业正面对劳工、公共事业、融资、税务及合规成本不断增加的压力,同时还必须投入资源进行数码化、自动化、人工智能(AI)、环境、社会与治理(ESG)转型,以及提升员工技能与企业能力。
因此,公会认为,2027年财政预算案除了必须解决企业当前面对的经营压力,也应该为马来西亚企业建立一条更加清晰的发展路径:
生存 → 正规化 → 转型 → 扩张 → 国际化
SURVIVE → FORMALISE → TRANSFORM → SCALE → GLOBALISE
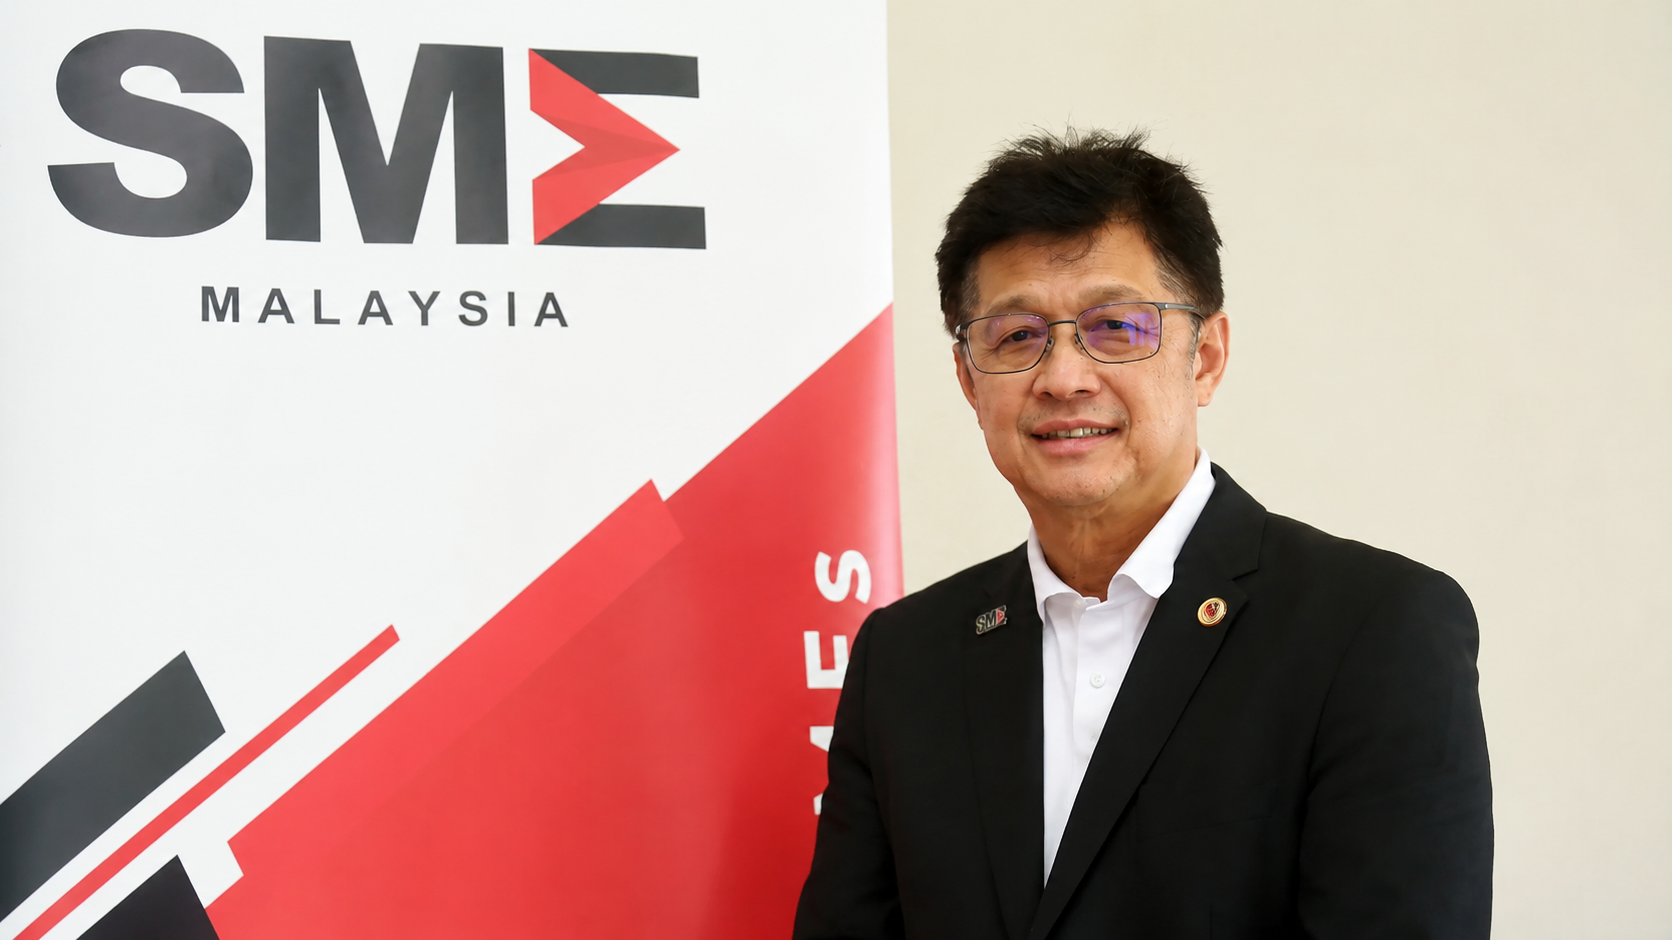
马来西亚中小企业公会全国总会长陈棋雄博士及全国理事安东尼·达斯教授(Prof. Dr. Anthony Dass)联合表示:
“马来西亚已经建立了涵盖中小企业融资、奖励、拨款、数码化及企业能力提升等多个领域的支持体系。下一阶段的挑战,是确保这些措施能够更好地协调、更容易让企业获得,同时最重要的是,真正为企业带来可衡量的经营成果。”
从“拨款多少”转向“创造了什么成果”
马来西亚中小企业公会建议,2027年财政预算案各项中小企业扶持措施的成效,应逐步通过具体指标进行衡量,包括实际获得支持的中小企业数量、批准及拨款发放所需时间、自动化及人工智能的采用程度、生产力的实际提升、所带动的私人投资及国内直接投资(DDI)、成为合格供应商的中小企业数量、所创造的国内采购机会、成功商业化的创新项目、出口表现,以及成功拓展至区域及全球市场的马来西亚企业数量。
公会认为,政策所要回答的关键问题应该从:
“政府宣布了多少援助?”
转向:
“这些援助为企业创造了什么可衡量的改变?”
降低企业经营的累积成本
公会呼吁政府进行“中小企业累积成本与监管影响评估”(Cumulative SME Cost and Regulatory Impact Assessment),以全面评估各项主要政策及监管措施对中小企业所产生的综合影响。
虽然个别政策措施看似能够被企业承担,但当劳工、公共事业、融资、销售与服务税(SST)、电子发票(e-Invoicing)、执照及合规等成本同时增加时,将可能进一步压缩企业利润、削弱现金流,并降低中小企业投资、聘请员工及扩大业务的能力。
因此,公会建议政府加强各项监管措施之间的协调及推行次序,减少重复性的合规要求,提供适当的过渡期,并在落实对企业经营成本具有重大影响的措施之前,进行有意义的中小企业咨询。
鉴于中小企业目前已经面对不断增加的营运及合规成本,公会认为,现阶段应暂缓进一步上调目前RM1,700的最低工资水平,并优先推动生产力提升、自动化、员工能力建设及企业扩张。
公会强调,这并非为了限制工资增长,而是确保未来的工资增长能够建立在更高生产力及更强企业经营表现的基础上,从而实现可持续的工资增长。
融资必须配合企业成长阶段
马来西亚中小企业公会建议建立“中小企业生命周期融资与投资框架”(SME Life-Cycle Financing and Investment Framework),承认处于不同发展阶段、具有不同资金用途的企业,需要不同形式的资本支持。
该框架应涵盖:
营运资金 → 机器与自动化融资 → 数码化及ESG转型融资 → 成长与出口融资 → 股权、共同投资及商业化资本
特别是对于具有高成长潜力的中小企业及中型企业,应进一步提供股权融资、共同投资及商业化资本。
同时,融资生态体系也应进一步强化国内直接投资(DDI),协助马来西亚企业进行再投资、扩大生产能力、推动自动化,以及迈向更高附加值的业务领域。
公会认为,融资体系不应继续采取“一刀切”的方式,而应结合:
拨款·担保·债务融资·股权融资·共同投资·私人资本
政府的公共支持也应逐步发挥杠杆作用,带动更多私人资本投入具备商业可行性的企业,包括通过政府关联公司(GLC)、政府关联投资公司(GLIC)及机构投资者的适当参与。
将外资转化为马来西亚企业更大的发展机会
马来西亚应继续吸引高价值的外国直接投资(FDI),但公会强调,这些投资也应为国内经济创造更强的溢出效应,包括本地采购、供应商发展、技术转移、知识转移及人才培养。
因此,公会建议推动结构化的“供应商发展、本地化与采购计划”(Supplier Development, Localisation and Procurement Programme),协助马来西亚中小企业提升能力、取得所需认证、符合采购要求,并最终进入更高价值的供应链。
有关机会不应仅局限于跨国企业(MNC)的供应链,也应扩大至符合资格、能够参与政府及政府关联企业采购的中小企业。
公会建议建立以下发展路径:
对接 → 升级 → 认证 → 采购 → 扩张
MATCH → UPGRADE → QUALIFY → PROCURE → SCALE
对于获得重大投资优惠的投资项目,公会认为,国内经济溢出效应也应越来越多地通过可衡量的成果进行评估,例如本地供应商发展、技术转移、人才培养及国内价值创造。
加速科技、人工智能与技能驱动的生产力提升
公会同时呼吁政府推出更加整合的"中小企业生产力与能力提升计划"(SME Productivity and Capability Programme),涵盖自动化、机器人、人工智能、云计算、数据分析、网络安全及智能制造等领域。
然而,科技采用不能仅仅停留在购买设备。企业还必须具备相应的资金、技术能力、管理能力及员工技能。
因此,政府支持范围应进一步涵盖软件、系统整合、实施、培训、再技能及技能提升,同时加强技术与职业教育培训(TVET)和企业之间的衔接,使培训内容真正符合中小企业的实际需求。
最终目标应该是实现以下方面的可衡量改善:
生产力·成本·产能·品质·营收·市场准入
将ESG准备转化为市场机遇
马来西亚中小企业公会认为,ESG要求必须以更加务实及符合商业需求的方式落实,尤其是在ESG越来越影响企业融资、采购及进入国际市场的情况下。
2027年财政预算案应进一步加强针对中小企业、简化及符合行业需求的ESG支持,包括碳排放测量、能源效率、可持续发展及国际认证,同时提供适当的绿色融资及转型融资。
大型企业及产业龙头企业也应被鼓励协助其供应链上的中小企业达到相关ESG要求。
最终目标,是将ESG准备工作从一项单纯的合规负担,转化为提升供应商能力、融资机会及市场竞争力的商业优势。
支持中小企业创新、商业化及走向全球
除了推动科技应用,马来西亚也必须培育更多能够自主研发、创造及商业化产品、科技及知识产权的本土企业。
公会建议进一步强化以下发展路径:
研发 → 原型 → 知识产权 → 商业化 → 扩张
R&D → PROTOTYPE → IP → COMMERCIALISATION → SCALE
有关支持应包括加强企业与大学之间的合作、提供原型开发、测试及研究基础设施、知识产权开发与保护、市场验证、试点及首批客户机会,以及适当的创投、股权及成长资本。
与此同时,中小企业也需要更强的市场情报能力,以应对关税、贸易措施、地缘政治发展、科技变化及全球供应链重组。
政府支持应协助符合资格的马来西亚中小企业对接国际买家、供应链及新兴市场,尤其是东盟及其他主要增长市场。
“一家中小企业、一份资料、一条发展路径”
马来西亚中小企业公会进一步建议建立一个整合性的“中小企业发展门户”(SME Development Gateway),以实现:
一家中小企业 → 一份企业资料 → 一项诊断 → 一条发展路径
ONE SME → ONE PROFILE → ONE DIAGNOSTIC → ONE DEVELOPMENT PATHWAY
该门户将协助中小企业根据自身实际需求及发展阶段,识别及排列最适合的融资、奖励、科技、ESG、技能、认证、供应商发展及出口支持。
公会强调,其目的并不是再设立一个新的机构或增加另一层计划,而是整合现有各政府机构及相关单位所提供的支持,减少不必要的重复,并根据企业实际需要及成长阶段,为企业提供更加清晰的发展路径。
打造“马来西亚企业冠军”
马来西亚中小企业公会认为,2027年财政预算案最终应进一步强化我国企业的发展梯队,让更多企业能够从小型企业逐步成长为具备竞争力的中型企业、区域企业及全球企业。
马来西亚应继续吸引高价值的全球企业及投资,但下一阶段的经济增长,也必须同步强化国内直接投资(DDI),让马来西亚企业能够进行投资、自动化、创新、扩张及国际化。
陈棋雄博士及安东尼·达斯教授联合表示:
“马来西亚下一阶段的经济增长,不能单靠吸引外国企业。我们必须同步壮大大马本土企业,让它们有能力投资、创新、自动化、扩张及走向国际。”
他们进一步指出:
“2027年财政预算案的成功,不应以政府宣布了多少援助来衡量,而应以这些援助让马来西亚企业实现了什么来衡量——更高的生产力、更强的投资能力、更多的创新、更优质的就业机会,以及更多能够在区域和全球市场竞争的马来西亚企业。”
马来西亚中小企业公会将其2027年财政预算案政策方向概括为:
吸引全球企业冠军。
打造马来西亚企业冠军。
公会期待继续与政府及相关利益相关者保持密切交流,共同进一步完善上述建议,确保2027年财政预算案能够为马来西亚中小企业及整体经济带来真正有意义、可衡量及可持续的成果。
联合发布:
陈棋雄博士|全国总会长|马来西亚中小企业公会
安东尼·达斯教授(Prof. Dr. Anthony Dass)|全国理事|马来西亚中小企业公会