企业业绩

EG Industries创集团迄今最强季度盈利,超越分析员预期,PhillipCapital维持正面评级,数据中心及消费电子双线驱动
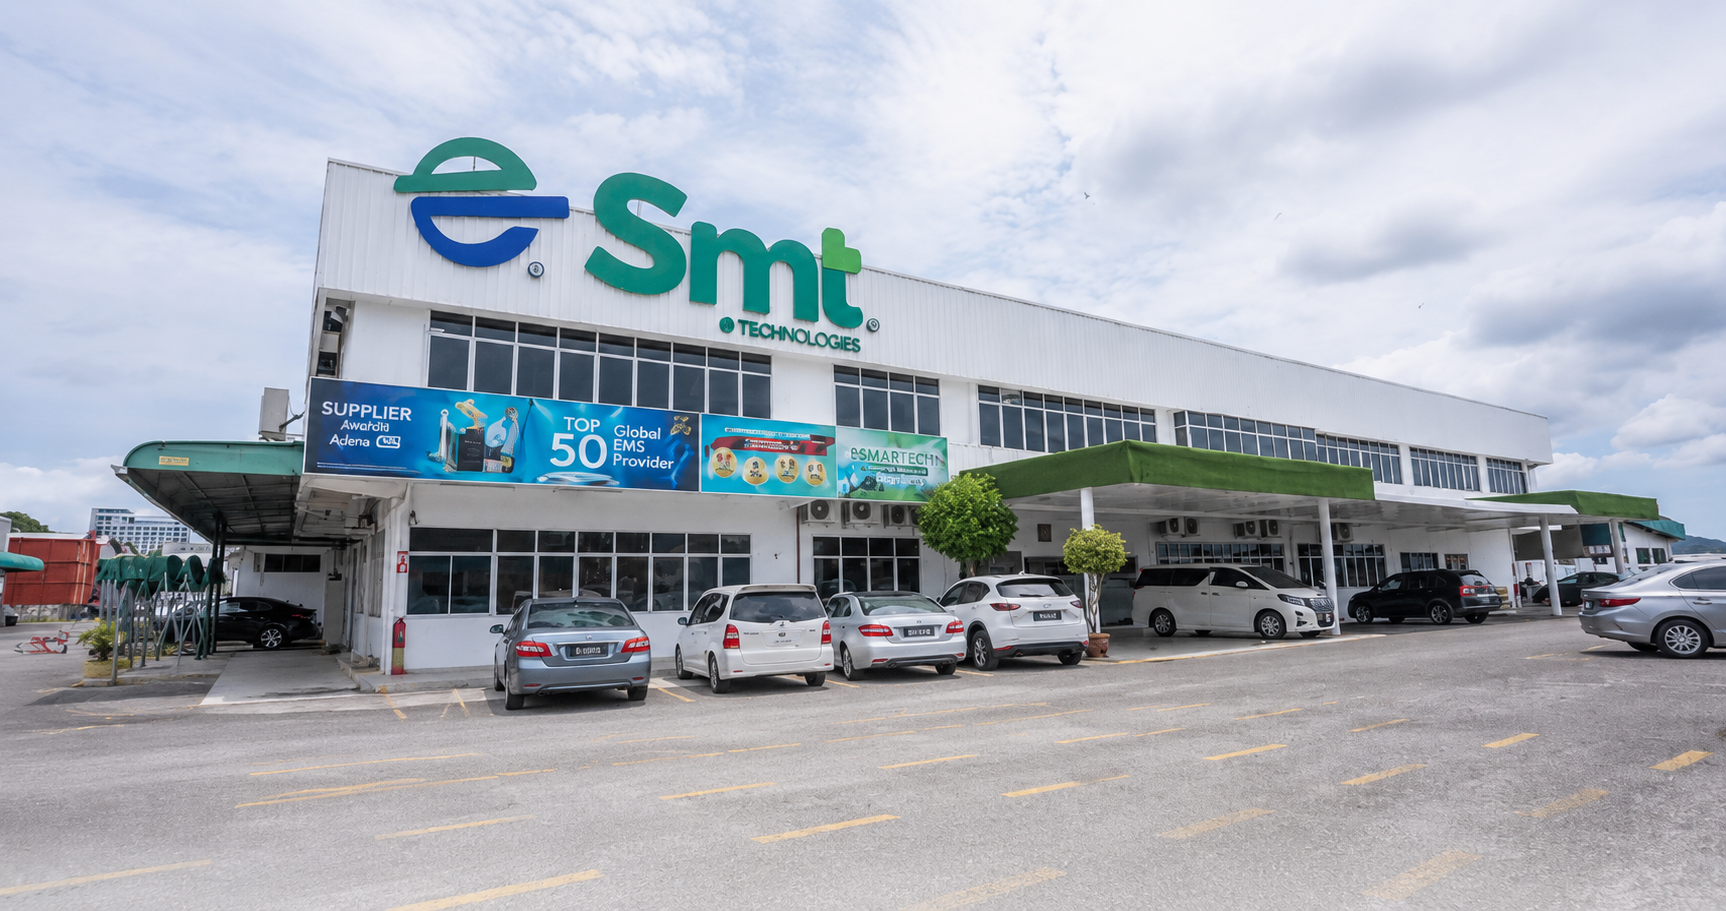
(吉隆坡1日讯)大马电子制造服务(EMS)公司EG Industries Bhd公布最新季度业绩,录得集团迄今最强的季度盈利(Strongest Quarter Earnings),表现超越分析员预期,令PhillipCapital于今日(9月1日)发布评析报告,维持对该股的正面评级。 强劲增长双引擎:数据中心基础设施+消费电子 EG Industries的最强季度盈利,主要受到两大业务线的同步驱动: ① 数据中心基础设施相关订单 随着大马数据中心容量从2023年的120兆瓦急增至今年690兆瓦,EG Industries承接了更多数据中心相关的电子制造服务订单,包括服务器机架组件、电源管理系统及精密电子部件,直接受益于大马AI基础设施建设热潮。 ② 消费电子订单复苏 全球消费电子市场——尤其是智能手机及电脑周边设备的新产品周期在2026年次季呈现明显复苏,令EG Industries的传统消费电子制造订单同步回升,进一步扩大集团的整体收入规模。 PhillipCapital:维持正面评级,数据中心长期订单能见度良好 PhillipCapital今日报告指出,EG Industries的季度盈利表现印证了集团在数据中心与消费电子两大高增长终端市场中的精准定位,并预计集团未来数季的订单能见度将维持良好。 SOMO观察|EG Industries是大马电子制造服务行业受益于AI浪潮的优质中型个案 EG Industries的最强季度盈利,与Kossan净利翻倍、MPI营收增30.6%、Oxford Innotech净利增163%一同,构成了大马多个制造业细分领域在2026年次季的集体超预期格局,共同印证大马制造业在AI基础设施投资驱动下的广度复苏。 对有意布局大马制造业供应链的商界与投资者,EG Industries的成长路径——从传统消费电子EMS转向兼顾数据中心基础设施是大马中型制造商成功抓住AI基础设施建设机遇的参照案例。
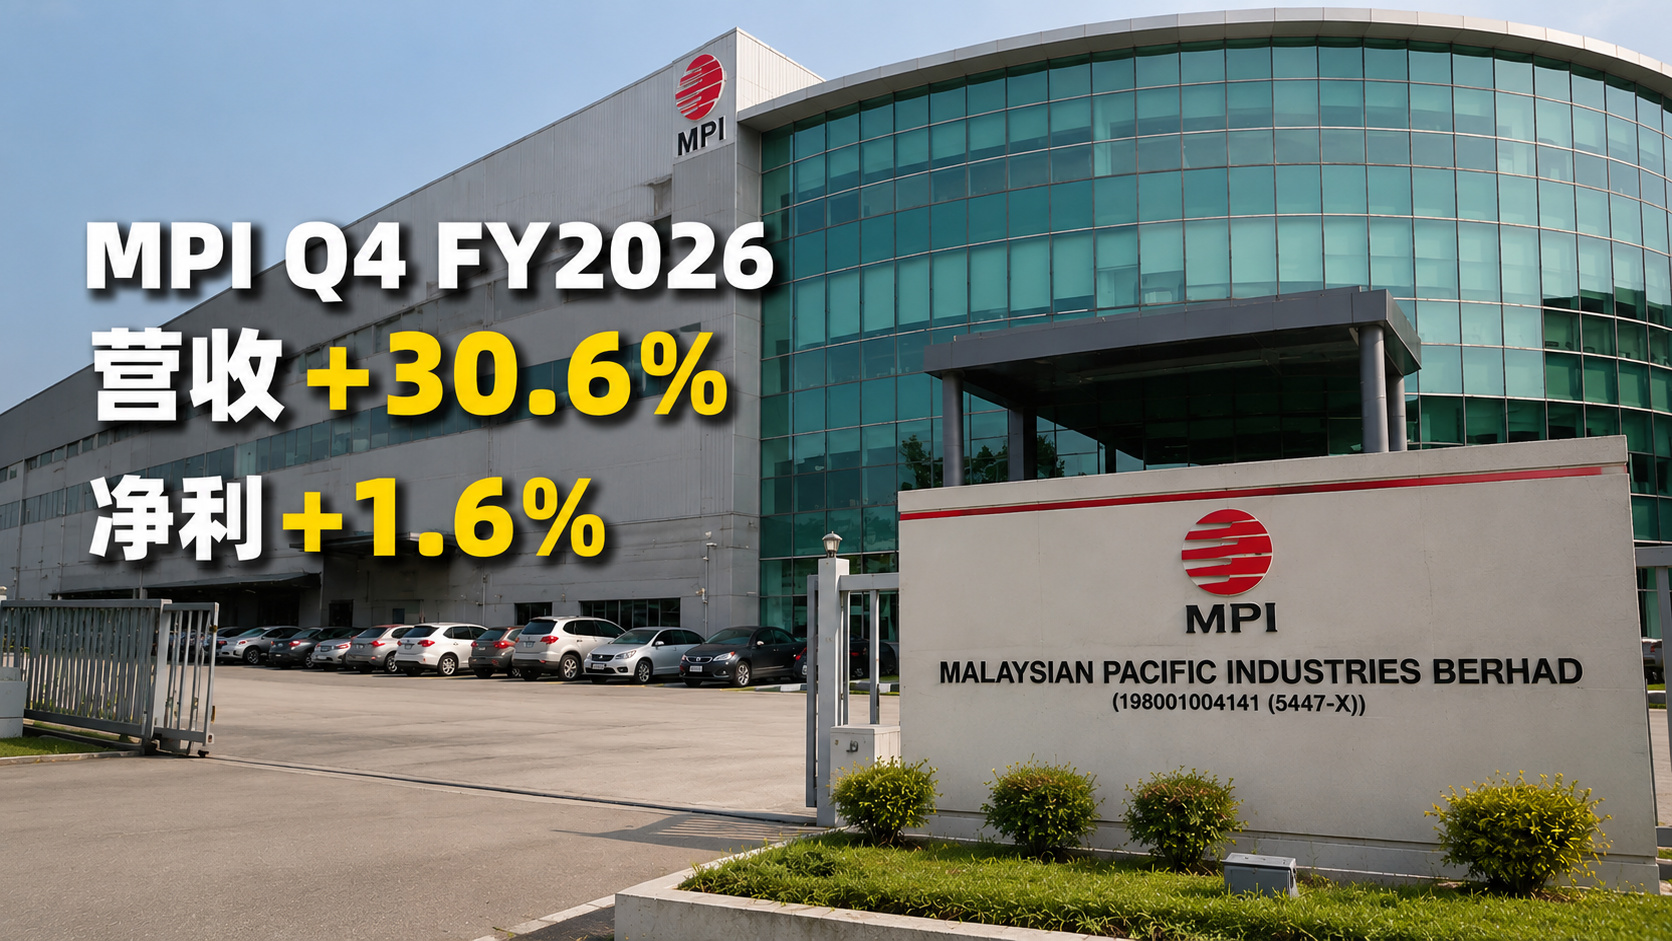
MPI Q4 FY2026营收按年激增30.6%至RM7.365亿,但净利仅微升1.6%至RM4423万,成本及税务大幅蚕食
(吉隆坡29日讯)大马主要半导体封装测试公司Malaysian Pacific Industries Bhd(MPI,股票代码:3867)公布2026财政年度第四季(截至6月30日止)业绩,季度营收按年大幅增长30.6%至RM7亿3664万(去年同期RM5亿6402万),然而净利仅微升1.6%至RM4423万(去年同期RM4353万),显示更高的生产成本及税务大幅蚕食了营收强劲增长本应带来的盈利提升空间。 营收与净利的巨大剪刀差 指标 Q4 FY2026 Q4 FY2025 按年变化 营收 RM7.3664亿 RM5.6402亿 +30.6% 净利 RM4423万 RM4353万 +1.6% 营收增30.6%、净利仅增1.6%——这一“剪刀差”揭示了MPI当前面临的核心盈利挑战:大规模半导体订单确实正在流入,但将营收增长转化为利润增长的效率,受到成本结构与税务安排的严重制约。 成本与税务是主要拖累 分析员指出,MPI净利未能跟随营收增长的主要原因包括: ① 生产成本上升:半导体封装测试设施的扩产与升级需要大量前期投资,包括设备折旧、化学品及特殊材料成本,以及为支持更高订单量而增加的劳工成本。 ② 税务增加:随着盈利规模扩大及部分税务优惠期届满,MPI面临更高的有效税率,直接压缩税后净利。 AI与数据中心需求是MPI营收激增的核心驱动 MPI Q4营收30.6%的强劲增长,与全球半导体需求的结构性扩张密切相关——尤其是AI芯片、高性能计算(HPC)及数据中心相关半导体的快速增长,令MPI的封装测试订单量大幅提升。Nvidia Q2营收昨日公布的962亿美元大超预期及1080亿美元Q3指引,为这一需求趋势提供了最新的直接印证。 SOMO观察|MPI营收激增但净利微升折射半导体扩张期的盈利压缩挑战 MPI的Q4业绩是大马半导体行业当前所处阶段的一个典型写照:订单大量涌入,营收快速扩张,但扩产投资与成本上升令净利率(Net Margin)受到明显压缩。从RM5.64亿营收、RM4353万净利(净利率约7.7%),到RM7.37亿营收、RM4423万净利(净利率降至约6%),净利率的下降清晰反映了规模扩张期的盈利结构压力。 这并非MPI独有的问题——多家大马半导体封装测试公司在当前扩张周期中均面临类似的“营收增长快、净利转化慢”的阶段性挑战。投资者与商界观察者须区分“增长期盈利压缩”与“结构性盈利能力下降”这两种本质不同的情景,前者往往随产能利用率提升与折旧摊薄而自然改善。 预计MPI的净利率压缩将在FY2027年随产能充分利用及税务优惠调整而逐步缓解,届时才能更清晰地评估其长期盈利能力。
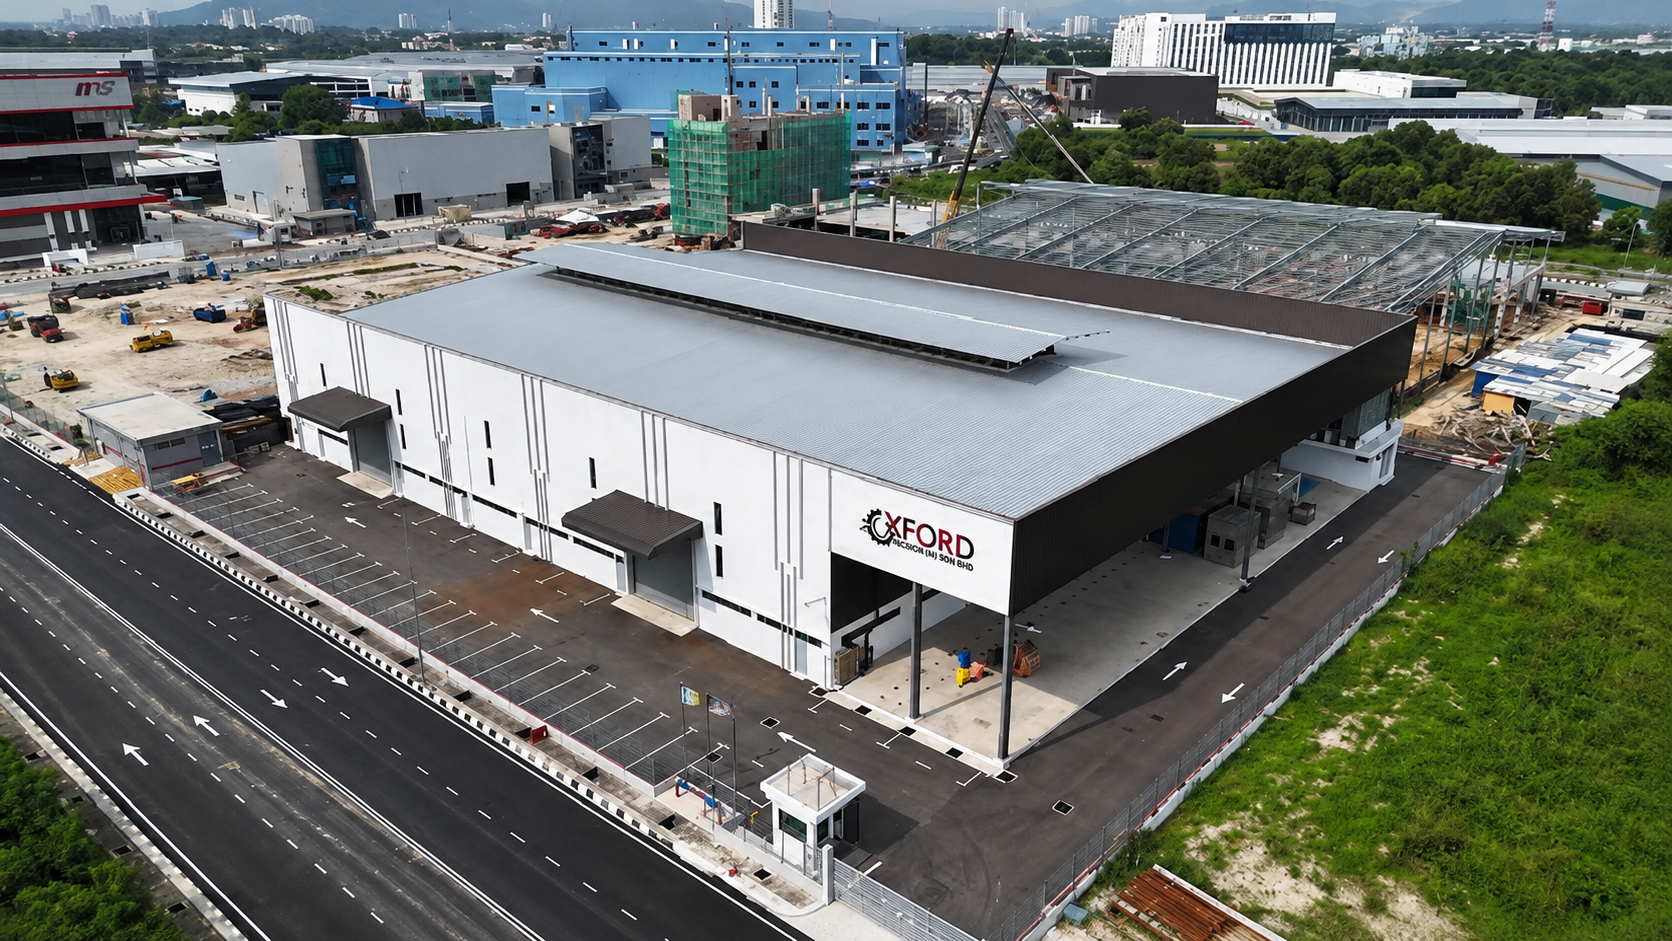
Oxford Innotech次季税后净利按年大增163%,数据中心与半导体双驱动,订单积压升至RM3000万
(槟城28日讯)槟城ACE市场上市精密工程公司Oxford Innotech Bhd(OXB,股票代码0368)公布2026财政年次季(截至6月30日止)业绩,税后净利(PAT)按年大增163%,受益于数据中心及半导体两大行业需求的强劲扩张。集团订单积压(Order Backlog)亦从2025年12月底的RM2100万增至2026年3月底的RM3000万,增幅约43%,显示未来收入能见度明显改善。 双引擎增长:数据中心气流管理系统 + 半导体精密零部件 OXB次季业绩的强劲增长,主要来自两大业务方向的同步爆发: ①数据中心方向:OXB为数据中心客户提供气流管理系统(Airflow Management System)所需的精密钢铁及金属组件,受益于大马数据中心建设热潮(今年中容量已达690兆瓦,数据中心总数77座)。 ②半导体方向:OXB同步服务半导体设备制造商,提供精密金属加工零部件,半导体行业在Nvidia业绩大超预期、AI芯片需求持续扩张背景下,供应链订单能见度持续改善。 计划扩建槟城科学园第二厂房,制造空间增50% 为支撑未来增长,OXB计划于2026年下半年启动槟城科学园第二厂房第二期(Penang Science Park Factory 2 Phase 2)的建设,完工后总制造空间将从现有水平扩大约50.2%至约202,696平方尺,为承接更多数据中心及半导体订单做好产能准备。 管理层:数据中心与半导体订单能见度良好 OXB执行总裁黄天进(Ng Thean Gin)表示,集团已在半导体行业的低迷期(2023至2024年)成功转向模块化建筑系统业务,现在正受益于半导体需求复苏,同时把握数据中心的新机遇。 “我们有向上生长的渴望,也有能力为不同行业打开大门……我们的优势在于敏捷性与广度,能够在半导体、数据中心和MBS之间快速切换,跟随需求变化调整部署。” SOMO观察|Oxford Innotech是大马中小型精密工程公司借势AI浪潮成长的典型范本 Oxford Innotech163%的次季净利增幅,是大马ACE市场中小型精密工程公司借势全球AI及数据中心建设热潮实现业绩爆发的鲜活案例。与大型半导体封装测试公司(如Inari、MPI)相比,OXB规模虽小,但其在数据中心气流管理及半导体精密零部件两个高增长细分领域的精准定位,令其能够在行业上行周期中实现不成比例的盈利增长。 对有意在精密制造及工程供应链布局的企业与投资者而言,OXB的成长路径提供了一个重要的参照:在AI与数据中心投资热潮中,直接受益的不只有半导体大厂,更有整个精密工程供应链中灵活定位、快速响应的中小型专业公司。
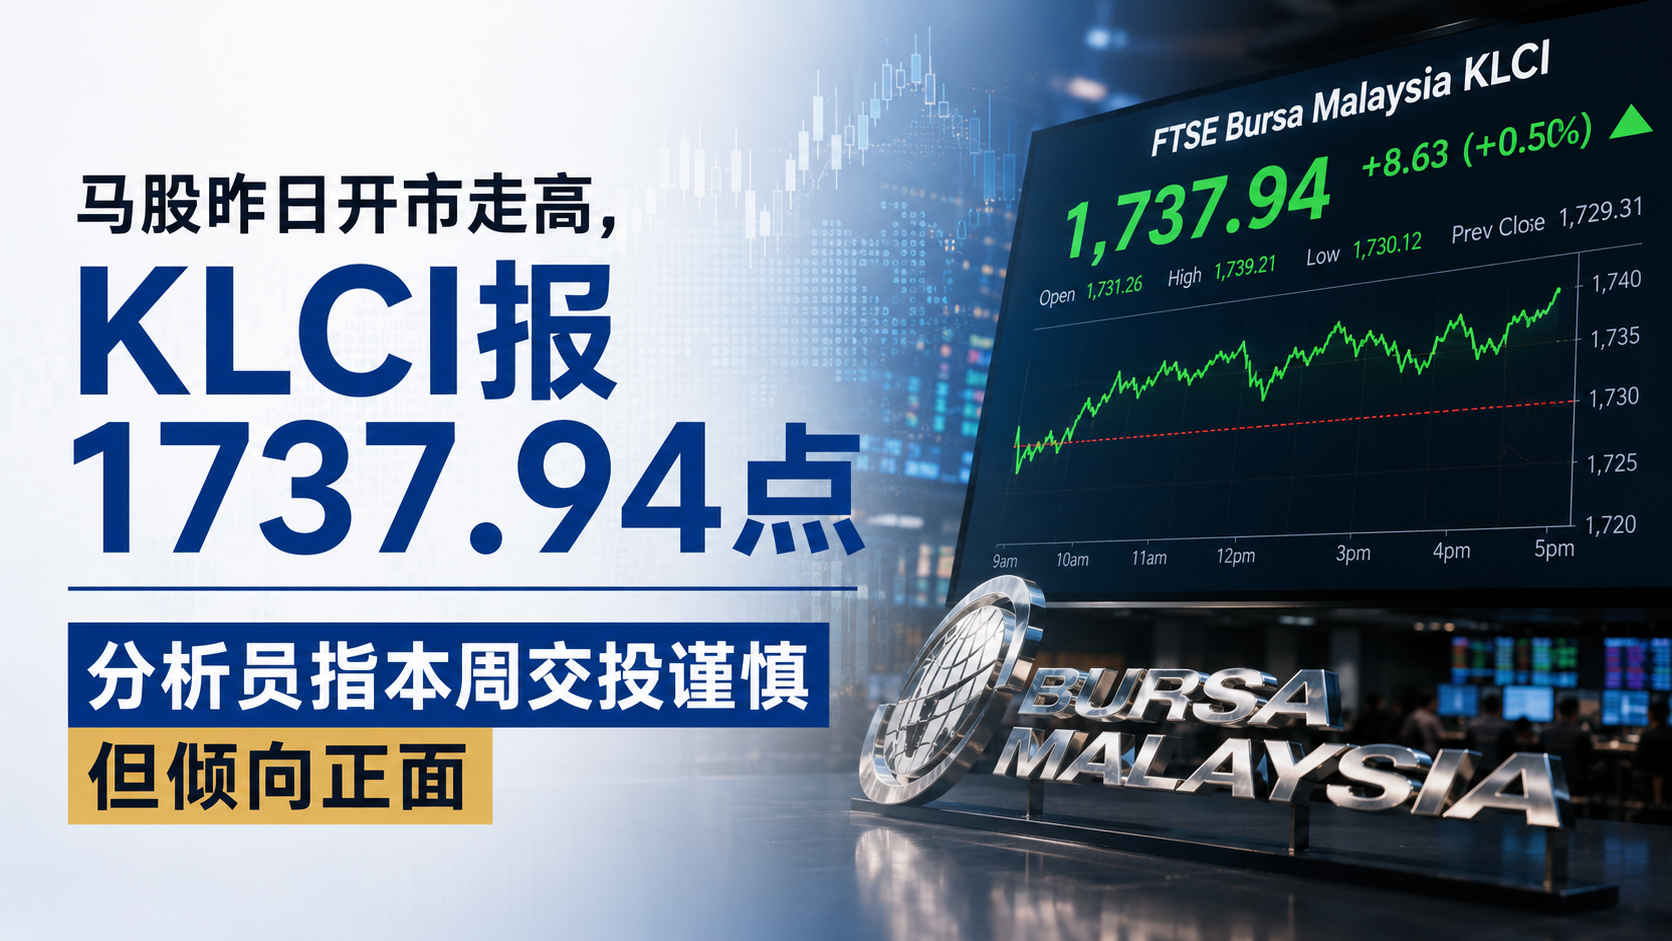
马股昨日开市走高,KLCI报1737.94点,分析员指本周交投谨慎但倾向正面
(吉隆坡25日讯)大马交易所(Bursa Malaysia)FBM KLCI昨日(8月24日,周一)开市微升,早盘9时03分报1,737.94点,较上周五收盘的1,736.48点上涨1.46点,开盘高点报1,738.31点,市场广度正面,升市股数(173只)超越跌市股数(130只)。 Apex证劵:本周马股料维持轻微正向倾向 Apex证劵分析员表示,FBM KLCI本周预计将维持轻微正向倾向,主要受到华尔街隔夜反弹及国内需求韧性的支撑,但交投整体预计仍趋于谨慎,个股表现将主要由企业业绩公告及公司个别发展所驱动。 他指出,随着大马企业进入季报发布期最后一周,市场情绪料维持选择性,投资者将专注于筛选具有基本面支撑的个股,而非追逐整体板块性反弹。 今日马股展望 今日(8月25日,周二)马股开市方向,将受到以下因素影响:昨日美股表现、区域市场走势,以及大马本地烟霾持续恶化对本地投资情绪的潜在拖累。FBM KLCI近期在1,727至1,734点区间内宽幅震荡,年内上升约9%,52周波动区间为1,561至1,771点。 SOMO观察|马股进入企业季报尾声,结构性利好与短期风险并存 FBM KLCI昨日的轻微上涨,延续了大马股市在次季GDP强劲、令吉走强及贸易数据亮眼支撑下的整体向好态势。然而,KLCI扩充计划(12月从30只增至50只)带来的资金流向预期调整,以及持续的烟霾对企业劳动力与运营效率的短期冲击,是本周及下周值得密切关注的潜在变量。 对投资者而言,企业业绩季报最后一周是筛选优质标的的关键窗口,建议聚焦财务表现超预期、且在KLCI扩充中有望受益的科技、工业及REIT板块。