华尔街

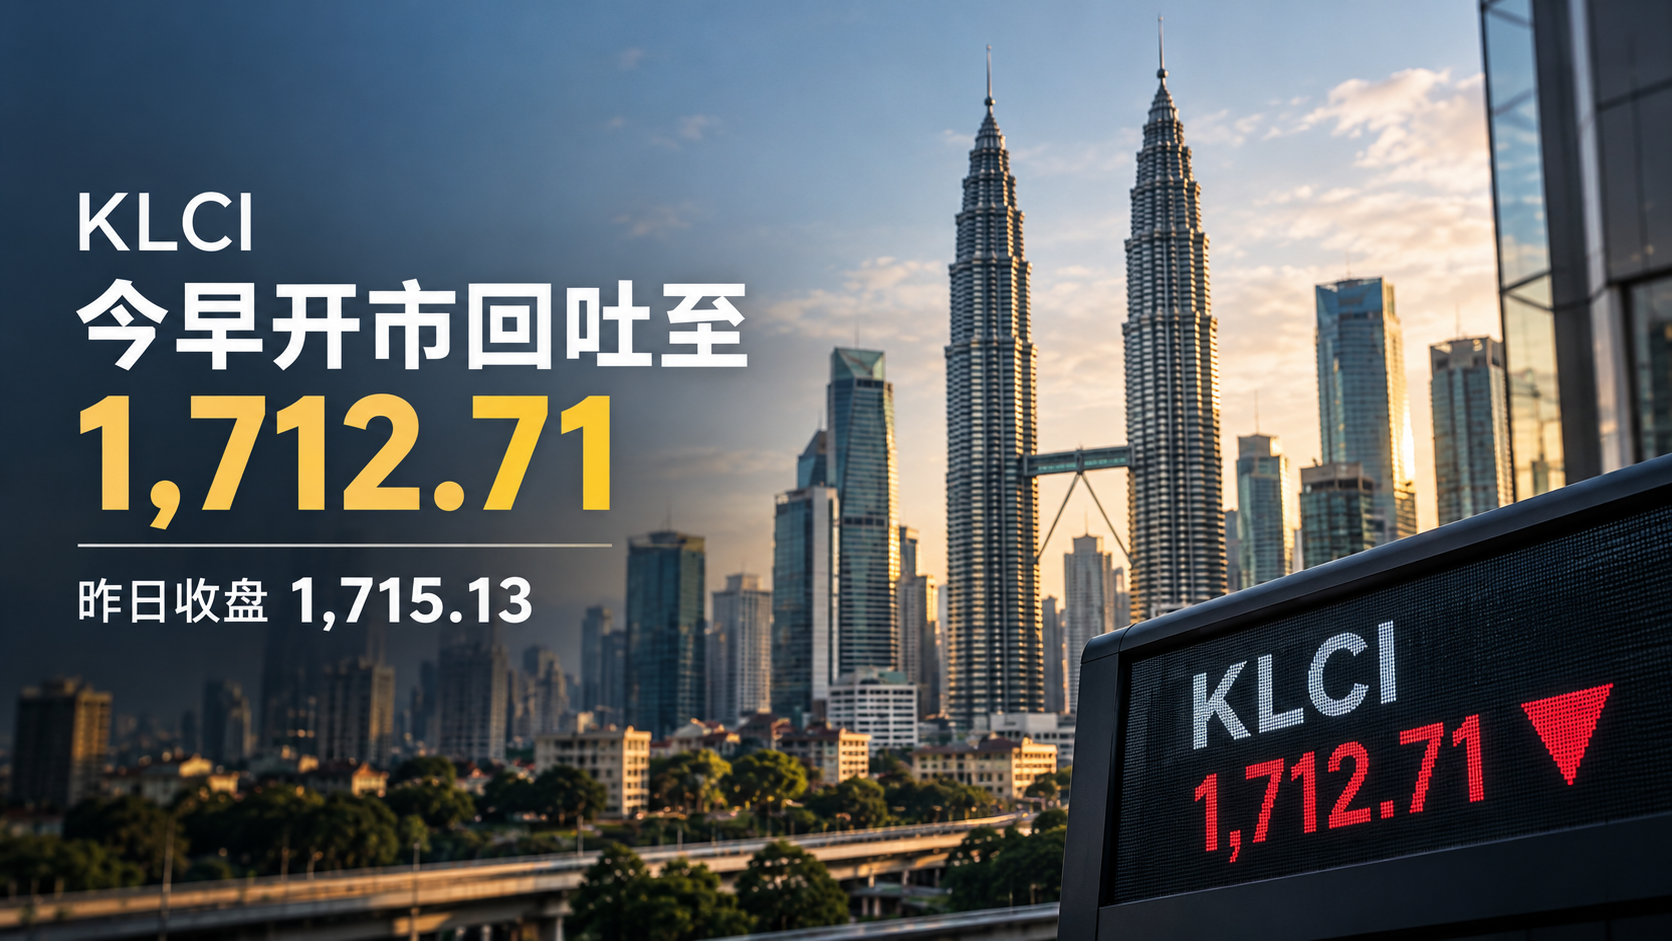
昨日KLCI在OPR维持后收盘1,715.13,今日开市获利回吐至1,712.71,华尔街昨夜因美联储维持利率预期大涨,布伦特仍维持95美元以上
(吉隆坡4日讯)马股今日(9月4日,周五)早盘经历小幅获利回吐,FBM KLCI于今日早上9时07分报1,712.71点(跌2.42点,跌0.14%),从昨日(9月3日,周四)收盘的1,715.13点小幅回落。指数于今日开市报1,713.74点(跌1.39点),尽管有获利回吐,市场广度仍维持正面,升市220只多于跌市123只,显示整体买盘兴趣依然稳健。 昨日(9月3日,周四)完整收市数据 指标 数值 周四收盘 1,715.13点(+6.39点) 周三收盘 1,708.74点 日内区间 1,695.89至1,715.13 驱动因素 BNM维持OPR 2.75%提振本地市场信心 今日(9月4日)早盘重量级股价格 股票 今日价格 变化 马来亚银行(Maybank) RM10.60 +2仙 大众银行(Public Bank) RM4.98 -2仙 CIMB集团 RM7.96 -3仙 国能(TNB) RM13.68 持平 IHH医疗保健 RM7.98 -1仙 今日领涨股: Fraser & Neave(F&N):+44仙至RM24.82 MPI(Malaysian Pacific Industries):+38仙至RM39.98 United Plantations:+14仙至RM33.16 Vitrox:+10仙至RM9.10 华尔街昨夜大涨:市场对美联储维持利率预期升温 Rakuten Trade副总裁Thong Pak Leng在今日早市评析中指出: “华尔街昨日以大幅收高收市,因交易员对美联储暂时维持利率不变的希望升温。美国10年期国债收益率虽小幅回落至4.772%,但布伦特原油维持在95美元以上,令通胀忧虑仍存。” Thong补充,Rakuten Trade预期KLCI今日将在1,710至1,720点区间内窄幅整固,市场焦点将完全集中在今晚大马时间8时30分公布的美国8月NFP数据。 今日燃油最新价格(9月3至9日) 根据Carlist.my最新燃油价格更新(9月3日起生效): 燃油类型 价格(每升) RON95(非补贴价) RM3.77 RON97 RM4.25 柴油 RM4.67(半岛) RON95(BUDI95补贴价) RM1.99(不变) BUDI柴油(补贴价) RM2.10(自2026年7月1日起) 注:昨日(9月3日)宣布的下调5仙已反映于以上价格中(RON97从之前的RM4.30下调至RM4.25,柴油从RM4.72下调至RM4.67)。 重要数据更新:大马-日本贸易增长11.8% i3investor每日新闻追踪披露重要贸易数据: 大马与日本的双边贸易在2026年1至7月按年增长11.8%至USD233亿(US$23.3bn),由农业及制造业出口带动,是大马今年贸易多元化战略的重要组成部分。 大马农粮展(MAHA)首日:签署14项备忘录,价值RM14.9亿 MAHA Trade Days 2026于9月2日(周二)正式开幕,首日共签署14项备忘录(MOU),总价值RM14.9亿。 农业及粮食安全部长拿督斯里莫哈末沙布表示,三天展会的总目标投资及贸易承诺为RM80亿,首日已达成约18.6%。 “我们对粮食行业的投资者信心日益增强感到鼓舞,我们希望未来有更多大马农食品产品进入国际市场。” SOMO观察|今日KLCI是周五整固,华尔街的加息预期下降支撑了乐观情绪,但NFP结果将是下周走向的决定性因素 今日KLCI开市小幅回落,是两连涨后自然的获利回吐,并非熊市逆转的信号。华尔街昨夜大涨——来自“市场开始相信美联储可能9月维持利率”的预期转变(而非确定性)——为今日大马市场提供了正面的外部情绪背景。 然而,这一预期转变能否持续,完全取决于今晚NFP数据的结果。若NFP弱于预期(ADP仅+38,000预示这一情景):市场对美联储9月维持利率的信心将获得实质数据支撑,KLCI下周有望重新挑战1,730至1,750区间。若NFP意外走强:华尔街昨夜的涨幅将全部吐回,KLCI下周将再测1,700关口。 对今日收市前需作出投资决策的市场参与者:今日收市至今晚8:30之间,是本周风险敞口管理的最后窗口。建议在NFP数据公布方向明朗后,才调整较大规模的持仓。
今日马股KLCI开市升至1,712.99,令吉走高,华尔街昨夜走强提振情绪,BNM OPR决定今日下午3时揭晓
(吉隆坡3日讯)马来西亚股市及令吉今日(9月3日,周四)双双开市走高,延续昨日(周三)企稳反弹的势头。FBM KLCI早上9时05分升2.36点至1,711.10,随后在9时14分进一步升至1,712.99(+4.3点),建立在周三收盘1,708.74点(+8.20点)的正面基础上。今日最大催化剂是稍后公布的大马国家银行(BNM)货币政策委员会(MPC)于下午3时宣布的隔夜政策利率(OPR)决定,市场共识预期维持2.75%不变。 今日早盘完整数据 指标 数值 KLCI开市(9:05am) 1,711.10(+2.36点) KLCI 9:14am 1,712.99(+4.3点) 开市点位 1,711.16(+2.42点) 周三收盘 1,708.74 升市股数 152只 跌市股数 118只 成交额(早盘) RM4695万 令吉今日早上8时数据 货币对 今日开市 昨日收盘 变化 令吉兑美元 4.0385/4.0455 4.0435/4.0475 ✅ 走强 美元指数(DXY)今日跌0.12%至99.555点,受华尔街昨夜债券收益率回落带动。 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德表示: “今日焦点将是BNM OPR决定,市场普遍预期利率维持2.75%不变。与此同时,明日将公布的美国非农就业数据(NFP)亦备受关注,料将影响市场对美联储9月15至16日会议的加息预期。” 今日领涨股 股票 涨幅 价格 UWC +20仙 RM6.53 Petronas Gas +18仙 RM17.76 Hume Cement Industries +14仙 RM3.00 Solarvest +11仙 RM3.16 今日跌幅: 吉隆坡甲洞(KLK):跌20仙至RM22.50 Dutch Lady:跌10仙至RM31.70 砂拉越油棕(Sarawak Oil Palms):跌7仙至RM5.89 喜力马来西亚(Heineken Malaysia):跌6仙至RM15.92 昨日(9月2日,周三)KLCI完整收市更新 根据The Star及FMT昨日收盘报道: 指标 数值 周三收盘 1,708.74点(+8.20点) 较周二收盘1,700.54 +8.20点 全日区间 1,695.89至1,709.71 跌市股数 746只 升市股数 424只 成交量 42亿股 成交额 RM35.2亿 Rakuten Trade副总裁Thong指出,昨日逢低买入在银行及大宗商品相关重量级股出现,推动指数收高8.20点,但整体市场广度仍负面(跌市746 vs 升市424)。 Berjaya Research:KLCI维持区间波动,温和正面偏向 Berjaya Research在今日早市评析中表示,预期FBM KLCI将维持区间波动,在近期大幅回调后的逢低买盘及华尔街隔夜走强的支撑下,具有温和正面偏向: “投资者将密切关注BNM今日稍后的利率决定,OPR被市场普遍预期维持在2.75%不变,前提是大马国内经济增长势头稳健,且通胀压力仍属可控。” 今日最关键时间节点:下午3时BNM OPR公布 BNM货币政策委员会于今日开会,定于今日下午3时宣布OPR决定。根据最新BNM货币政策声明(7月9日版本)精神,国行认为“当前OPR水平的货币政策立场是适当的,与持续价格稳定及可持续经济增长的前景相符”,为维持不变提供了清晰的政策依据。 SOMO观察|今日下午3时BNM OPR公布是本周大马市场最关键的本地政策时刻 KLCI从9月1日低位1,697.83,经历周三逢低承接(+8.20点)后,今日进一步温和回升至1,712.99,显示市场在恐慌性抛售后已逐步找到底部支撑,进入等待政策催化剂的整固阶段。 今日下午3时BNM OPR决定,是为KLCI提供稳定本地政策锚的最重要单次事件。若如预期维持2.75%,KLCI有望在下午延续今早的正面势头;若出现意外调整,将是今日市场最大的价格冲击来源。 明日(9月5日)美国非农就业数据,是本周全球市场的最后一个重大催化剂,将直接影响市场对美联储9月15至16日会议加息与否的最终定价。建议投资者及企业财务负责人今晚完成相应的风险管理准备。
马股周五开盘走高后回落 工业建筑股获利回吐
(吉隆坡15日讯)大马股市周五开盘走高,但很快转入回落,工业产品及建筑类股票出现获利回吐,尽管隔夜华尔街整体收高。 具体开盘数据 上午9时06分,富时隆综合指数(FBM KLCI)从周四收盘的1734.71点,回落3.05点至1731.66点,此前开盘时曾微升0.01点至1734.72点。大市广度呈正面,上涨股166家多于下跌的139家,另有289只股票持平,2234只未交易,28只暂停交易。成交量为1.925亿股,成交值6846万令吉。 华尔街收高的具体原因 丰隆投资研究部表示,华尔街整体收高,市场情绪受到低于预期的生产者物价指数(PPI)数据提振。这类通胀数据不及预期的表现,通常会缓解市场对美联储持续紧缩政策的担忧,进而提振整体风险资产的情绪。 本地股市的分化反应 尽管隔夜外部环境偏向正面,大马股市却在开盘后迅速回落,工业产品及建筑板块的获利回吐尤为明显,这种“外部利好但本地承压”的分化现象,反映本地投资者可能对特定行业存在独立的估值考量,或是此前这些板块已累积一定涨幅,进入正常的技术性调整阶段。 大市广度与指数走势的对比 尽管指数本身走低,大市广度仍保持正面(166家上涨对139家下跌),这提醒投资者不应仅凭指数点位判断市场整体情绪——更广泛的个股表现依然维持相对健康的格局。 对企业评估市场情绪的参考 这种“外部数据利好、本地指数却承压”的组合,为企业提供了一个重要提醒——全球宏观数据的改善,不必然直接转化为本地股市的同步反应,企业在解读市场信号时,应结合本地具体行业与个股的表现,而非简单套用外部叙事。 SOMO观察 马股开盘走高后转跌,反映工业建筑板块的获利回吐压力,为企业提供了当前市场情绪的具体参考。 工业产品及建筑类股票的获利回吐,提醒相关行业投资者关注这类板块在近期涨势后的技术性调整节奏。 美国PPI数据低于预期本应是全球风险资产的利好,但本地股市未能同步走高,说明企业不应简单假设外部宏观数据改善会直接传导至本地市场表现。 大市广度依然正面,提醒企业评估市场健康度时,应同时参考涨跌家数比例,而非仅关注指数本身的涨跌。