收市报告

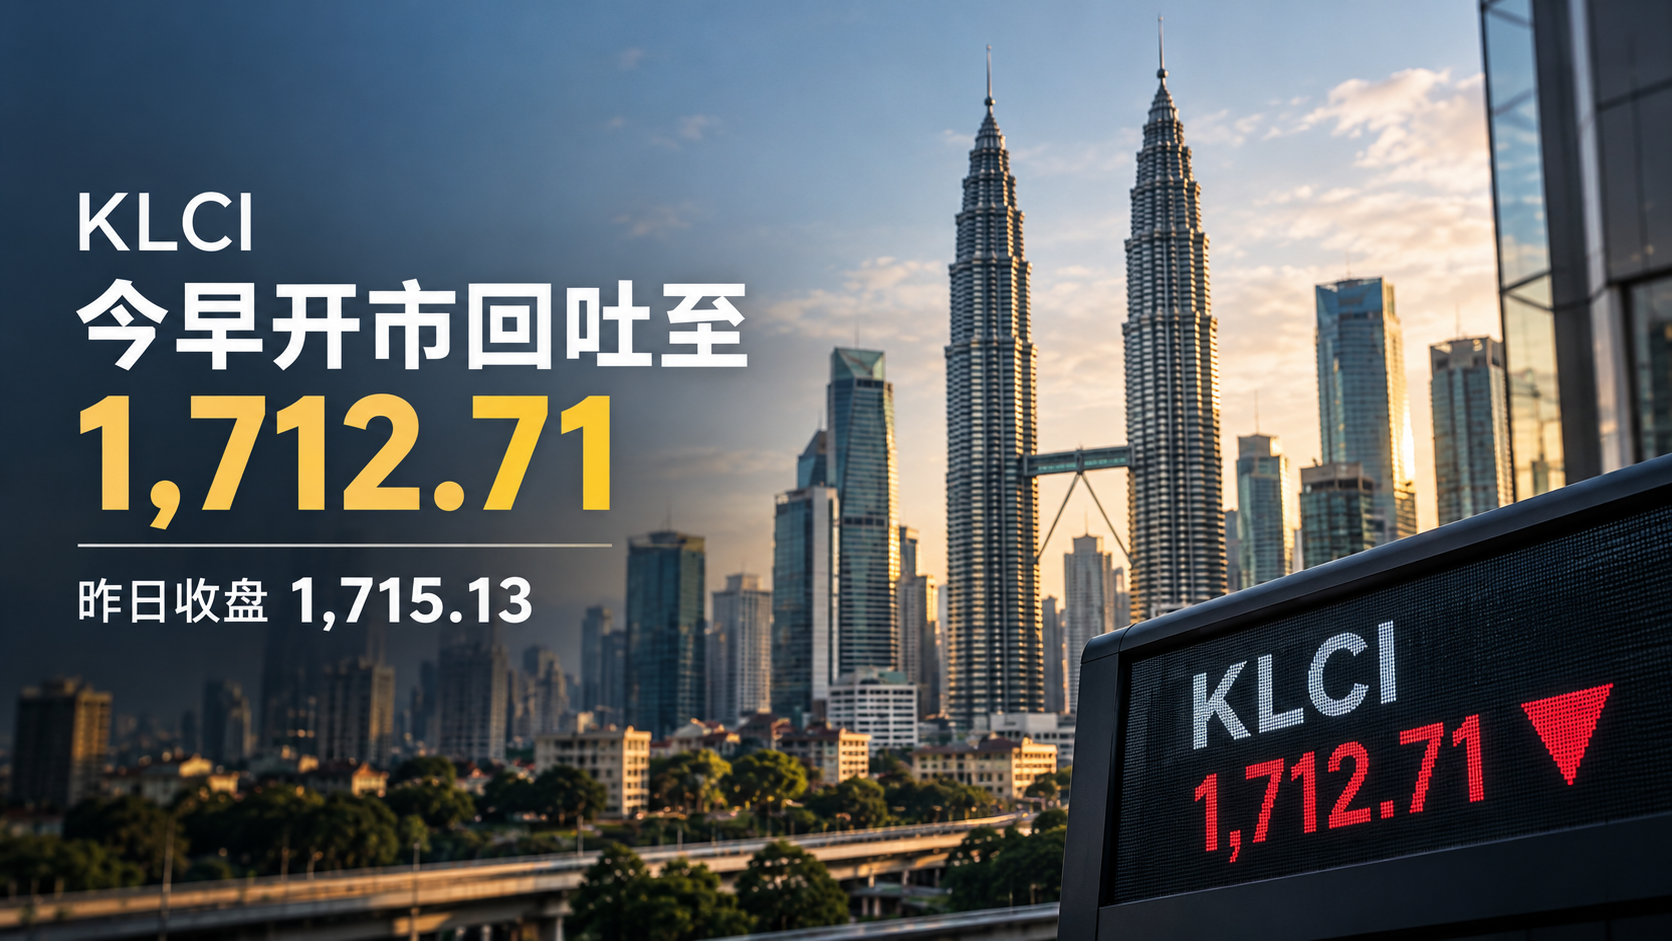
昨日KLCI在OPR维持后收盘1,715.13,今日开市获利回吐至1,712.71,华尔街昨夜因美联储维持利率预期大涨,布伦特仍维持95美元以上
(吉隆坡4日讯)马股今日(9月4日,周五)早盘经历小幅获利回吐,FBM KLCI于今日早上9时07分报1,712.71点(跌2.42点,跌0.14%),从昨日(9月3日,周四)收盘的1,715.13点小幅回落。指数于今日开市报1,713.74点(跌1.39点),尽管有获利回吐,市场广度仍维持正面,升市220只多于跌市123只,显示整体买盘兴趣依然稳健。 昨日(9月3日,周四)完整收市数据 指标 数值 周四收盘 1,715.13点(+6.39点) 周三收盘 1,708.74点 日内区间 1,695.89至1,715.13 驱动因素 BNM维持OPR 2.75%提振本地市场信心 今日(9月4日)早盘重量级股价格 股票 今日价格 变化 马来亚银行(Maybank) RM10.60 +2仙 大众银行(Public Bank) RM4.98 -2仙 CIMB集团 RM7.96 -3仙 国能(TNB) RM13.68 持平 IHH医疗保健 RM7.98 -1仙 今日领涨股: Fraser & Neave(F&N):+44仙至RM24.82 MPI(Malaysian Pacific Industries):+38仙至RM39.98 United Plantations:+14仙至RM33.16 Vitrox:+10仙至RM9.10 华尔街昨夜大涨:市场对美联储维持利率预期升温 Rakuten Trade副总裁Thong Pak Leng在今日早市评析中指出: “华尔街昨日以大幅收高收市,因交易员对美联储暂时维持利率不变的希望升温。美国10年期国债收益率虽小幅回落至4.772%,但布伦特原油维持在95美元以上,令通胀忧虑仍存。” Thong补充,Rakuten Trade预期KLCI今日将在1,710至1,720点区间内窄幅整固,市场焦点将完全集中在今晚大马时间8时30分公布的美国8月NFP数据。 今日燃油最新价格(9月3至9日) 根据Carlist.my最新燃油价格更新(9月3日起生效): 燃油类型 价格(每升) RON95(非补贴价) RM3.77 RON97 RM4.25 柴油 RM4.67(半岛) RON95(BUDI95补贴价) RM1.99(不变) BUDI柴油(补贴价) RM2.10(自2026年7月1日起) 注:昨日(9月3日)宣布的下调5仙已反映于以上价格中(RON97从之前的RM4.30下调至RM4.25,柴油从RM4.72下调至RM4.67)。 重要数据更新:大马-日本贸易增长11.8% i3investor每日新闻追踪披露重要贸易数据: 大马与日本的双边贸易在2026年1至7月按年增长11.8%至USD233亿(US$23.3bn),由农业及制造业出口带动,是大马今年贸易多元化战略的重要组成部分。 大马农粮展(MAHA)首日:签署14项备忘录,价值RM14.9亿 MAHA Trade Days 2026于9月2日(周二)正式开幕,首日共签署14项备忘录(MOU),总价值RM14.9亿。 农业及粮食安全部长拿督斯里莫哈末沙布表示,三天展会的总目标投资及贸易承诺为RM80亿,首日已达成约18.6%。 “我们对粮食行业的投资者信心日益增强感到鼓舞,我们希望未来有更多大马农食品产品进入国际市场。” SOMO观察|今日KLCI是周五整固,华尔街的加息预期下降支撑了乐观情绪,但NFP结果将是下周走向的决定性因素 今日KLCI开市小幅回落,是两连涨后自然的获利回吐,并非熊市逆转的信号。华尔街昨夜大涨——来自“市场开始相信美联储可能9月维持利率”的预期转变(而非确定性)——为今日大马市场提供了正面的外部情绪背景。 然而,这一预期转变能否持续,完全取决于今晚NFP数据的结果。若NFP弱于预期(ADP仅+38,000预示这一情景):市场对美联储9月维持利率的信心将获得实质数据支撑,KLCI下周有望重新挑战1,730至1,750区间。若NFP意外走强:华尔街昨夜的涨幅将全部吐回,KLCI下周将再测1,700关口。 对今日收市前需作出投资决策的市场参与者:今日收市至今晚8:30之间,是本周风险敞口管理的最后窗口。建议在NFP数据公布方向明朗后,才调整较大规模的持仓。
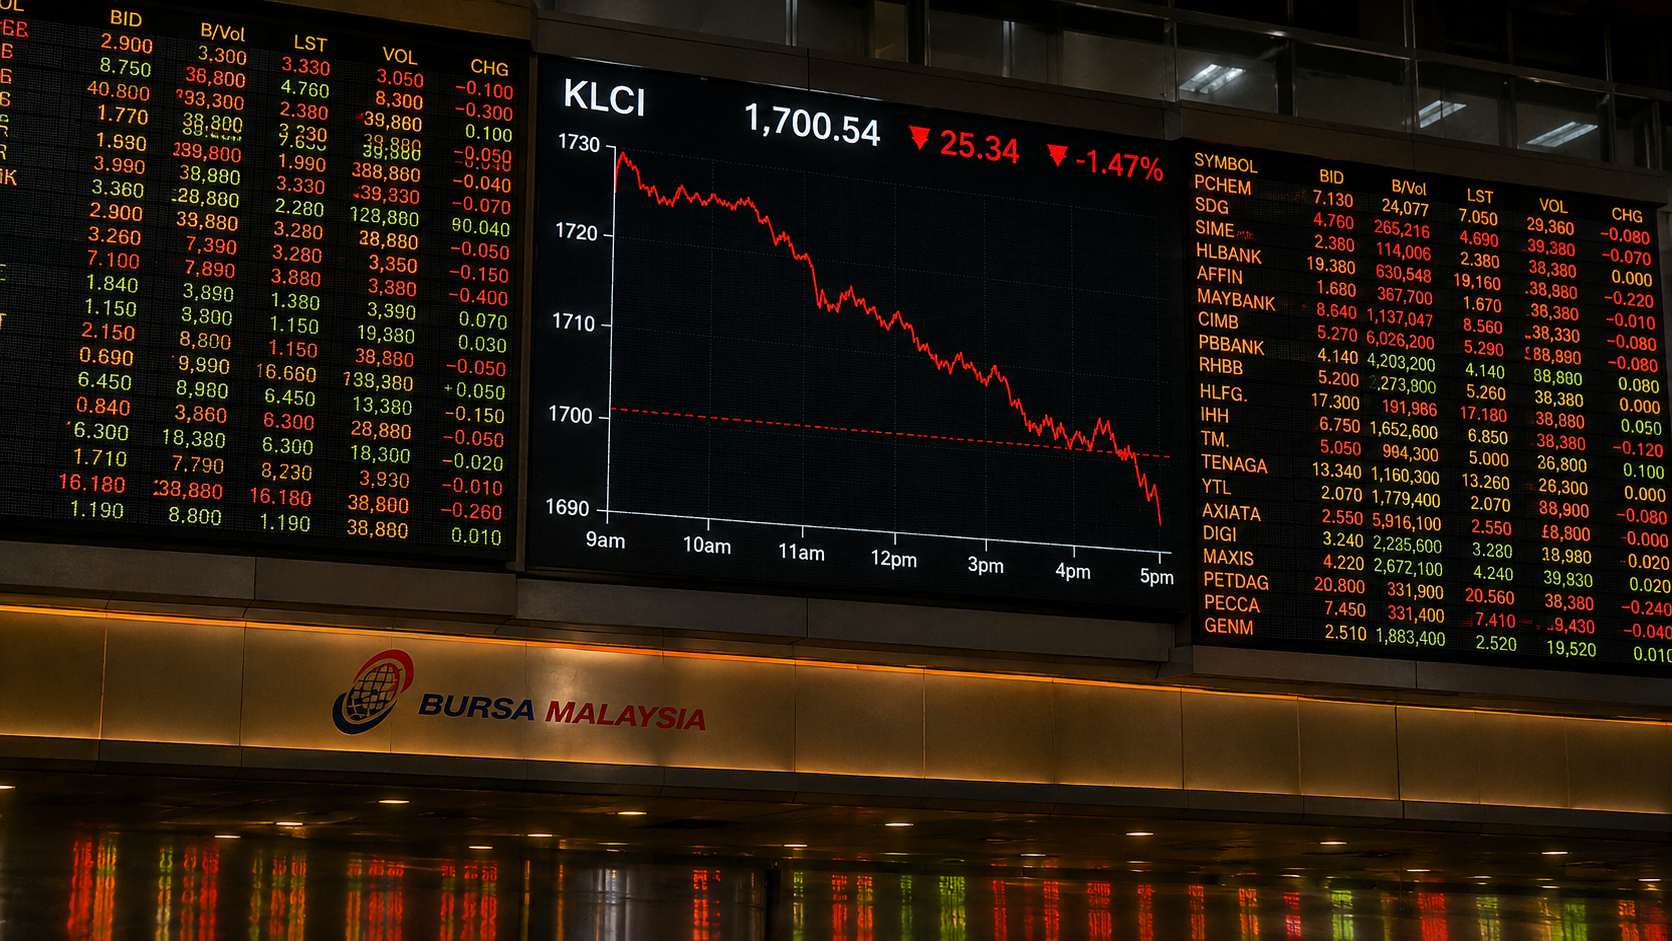
马股9月1日全日收市总结:KLCI跌25.34点(-1.47%)至1,700.54,高开低走,外资持续净卖出,1,700心理关口守住
(吉隆坡3日讯)据FMT昨日(9月2日)发布的9月1日(周二)完整收市数据,FBM KLCI全日下跌25.34点(-1.47%),收报1,700.54点,较国庆长假前最后一个交易日(8月28日,周五)收盘价1,725.88点大幅走低。 9月1日完整盘面数据 指标 数值 收市点位 1,700.54点(-25.34点,-1.47%) 前一交易日收盘(8月28日) 1,725.88点 开市点位 1,727.49点(+1.61点,高开) 全日最高 1,729.17点 全日最低 1,697.83点 跌市股数 956只 升市股数 349只 持平 443只 成交量 55.2亿股 成交额 RM44.2亿 高开低走:全日走势分析 9月1日的盘面走势,完整体现了市场在消化国庆长假期间两大冲击(沃尔什鹰派演讲+美伊冲突油价飙升)时的真实情绪: ① 高开(+1.61点至1,727.49):早盘投资者短暂对假期前已部分消化的利空采取"减仓观望"态度,开市略有反弹。 ② 迅速回吐(跌至日低1,697.83):随着外资净卖出压力持续,以及全球市场对美联储9月加息概率上升的重新定价,指数在早中盘迅速跌穿1,700心理关口,一度触及1,697.83点。 ③ 尾盘轻微回稳(收报1,700.54):在本地机构投资者部分承接下,指数在尾盘略微回升,以1,700.54点收市,守住了1,700心理整数关口,但整体市场情绪仍偏向沉重。 市场广度极度偏向跌市:跌市与升市比例达2.74比1 跌市956只对升市349只的比例(约2.74比1),是今年以来单日市场广度最为偏颇的数据之一,显示前日的下跌并非仅由重量级股份(Heavyweights)主导,而是几乎全面性的板块抛售,包括科技、地产、银行及工业板块均未能幸免。 外资持续净卖出,但成交额创近期新高 前日成交额RM44.2亿,较8月28日(周五)的RM40.5亿明显提升,成交量扩大至55.2亿股,显示大量换手在发生——外资净卖出,而本地散户及机构投资者则部分承接了来自外资的抛压。 昨日(9月2日)市场修复:KLCI反弹至1,727 昨日(9月2日,周三)马股在国行宣布维持OPR 2.75%不变的本地政策稳定信号支撑下,早盘开市即展现明显反弹,KLCI报1,727.52点,较昨日收盘1,700.54大幅反弹约27点。市场广度今日亦转为正面,升市股数多于跌市。 SOMO观察|1,700支撑位守住是关键技术信号,但外部利空仍未消散 前日KLCI收报1,700.54,守住了1,700整数关口——这是昨日技术面最重要的单一信息。若前日以低于1,700收市,将触发更多技术性止损抛售,令后续下行压力更大。 昨日国行OPR不变的决定,为马股提供了暂时喘息的本地政策支撑,但外部利空——沃尔什9月加息概率60%、美伊冲突持续令油价高企(91美元以上)并未消失。9月15至16日FOMC会议前,KLCI预计将在1,700至1,730区间内维持震荡整固格局。 对投资者而言,前日的大幅成交额(RM44.2亿)在恐慌中产生,往往是市场在重要支撑位附近大量换手的信号——并不必然意味着更大规模的崩跌即将来临。审慎乐观、分批布局基本面强健的本地防御性股(银行、REIT、内需消费),是当前最合理的策略。