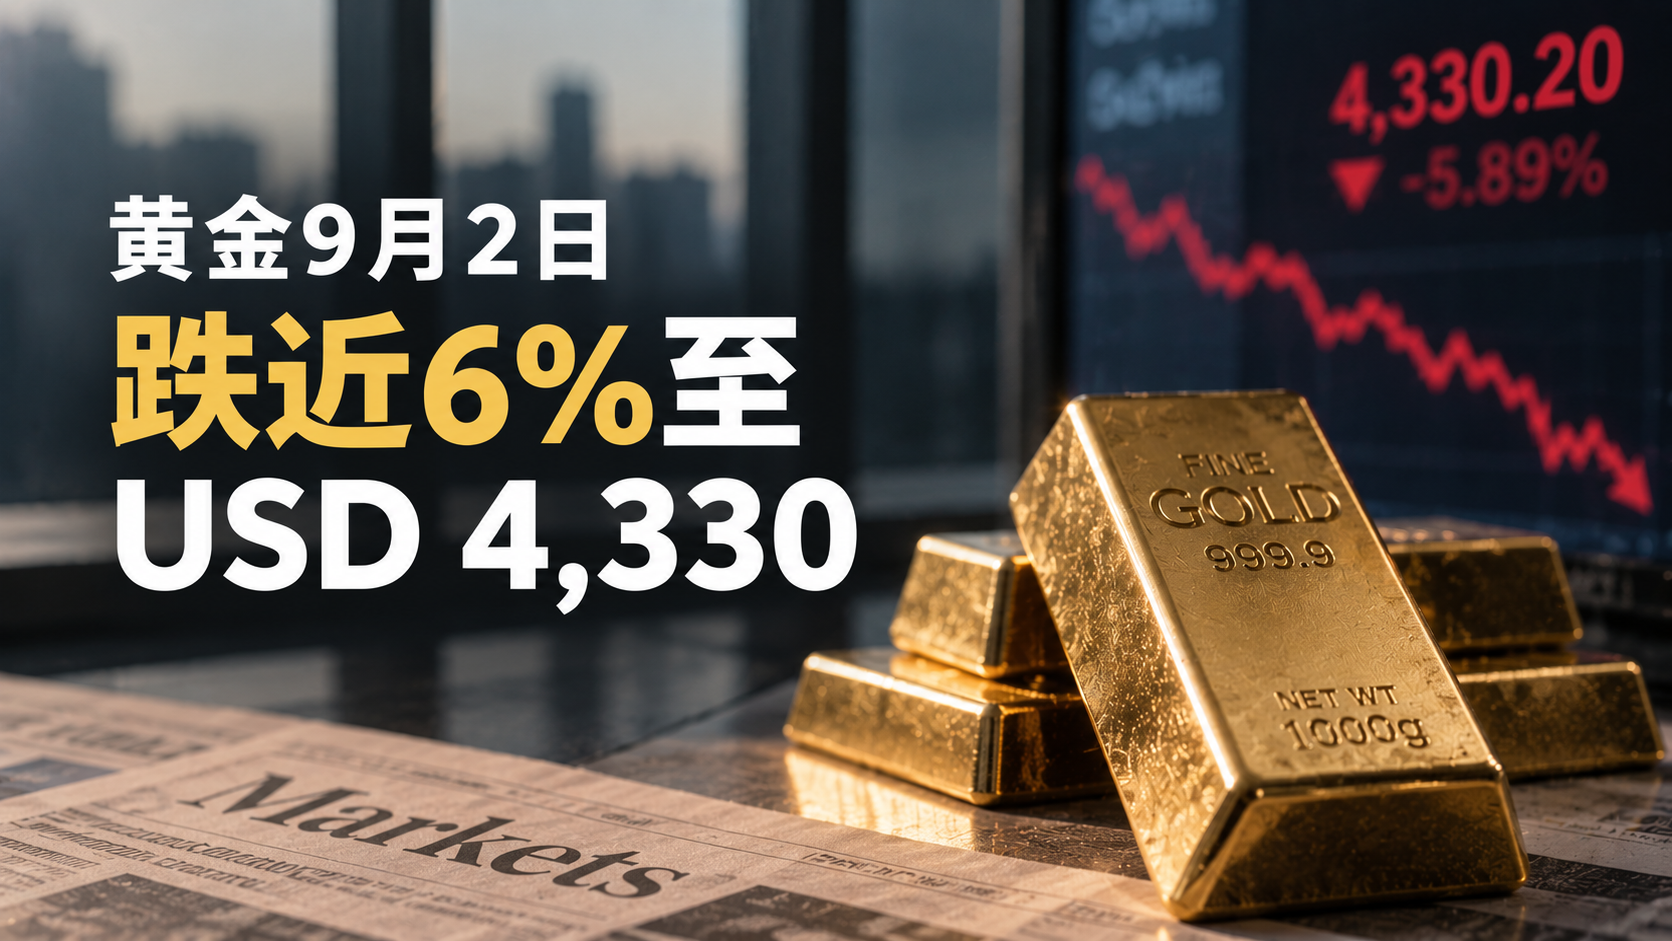
黄金9月2日跌近6%至USD4,330两周低位,美联储加息预期压制黄金,打破传统“地缘冲突=金价上涨”逻辑
(吉隆坡5日讯)大马商业新闻门户BusinessToday确认,黄金(Gold Spot)价格于9月2日(周三)在约USD4,330/盎司附近企稳,此前三个交易日内已累计急跌近6%,触及约两周低位——尽管同期美伊军事冲突再度升温,布伦特原油飙升至95美元以上。
这一走势令市场感到困惑——地缘政治冲突通常被视为黄金价格的强力催化剂(“买入避险资产”逻辑),为何本次美伊冲突升级反而伴随金价急跌?
黄金急跌背后的核心矛盾
传统逻辑:地缘冲突 → 市场恐慌 → 资金涌入黄金(避险资产) → 金价上涨
2026年9月的现实:美伊冲突升温 → 油价飙升 → 通胀预期上升 → 美联储加息预期升温 → 美元走强(DXY升至99.677) → 美元资产(美债)吸引力上升 → 资金从黄金流向美元计价资产 → 金价下跌
这一“地缘冲突但金价跌”的逻辑,反映了2026年全球市场的深层分裂:在美联储加息预期主导下,美元的“安全天堂”角色正在压制黄金的传统避险功能。
黄金价格背景:今年仍处历史高位
值得注意的是,USD4,330的金价,虽然较近期高位急跌6%,但仍处于历史上的极高水平。2026年金价年内一度突破USD4,500/盎司,较2024年低位涨幅可观。近期的6%回调,在大幅上涨后属于技术性修正而非趋势逆转。
对大马黄金投资者的影响:
大马的黄金投资渠道包括:Maybank Gold Investment Account(GIA)、CIMB e-Gold、Public Islamic Bank黄金账户,以及Bursa Malaysia的黄金交易所交易产品(Gold ETP)。
若美联储9月真的加息:金价可能进一步承压,但投资者须注意美元走强时令吉计价金价(大马人实际感受到的金价)可能因令吉贬值而部分抵消跌幅。
若NFP偏弱(加息预期下降):美元可能转弱,黄金有机会从4,330反弹,同时令吉走强令令吉计价金价出现双重压力(美元金价涨但令吉也涨)。
SOMO观察|黄金在2026年美联储加息预期主导期的定价逻辑须重新理解
黄金的传统避险功能,在高利率预期环境下被“机会成本”所压制——当美国国债提供4至5%的无风险回报时,持有不产生利息的黄金的吸引力相对下降。这解释了为何2022至2026年的美联储加息周期,黄金走势与传统地缘政治避险逻辑多次出现背离。
对大马商界而言,这一现象提醒持有黄金资产的投资者:在评估黄金配置时,须将“美联储利率路径”而非“地缘政治新闻标题”作为更重要的定价参照,因为在当前环境下,两者的驱动力方向相反。