Bursa Malaysia

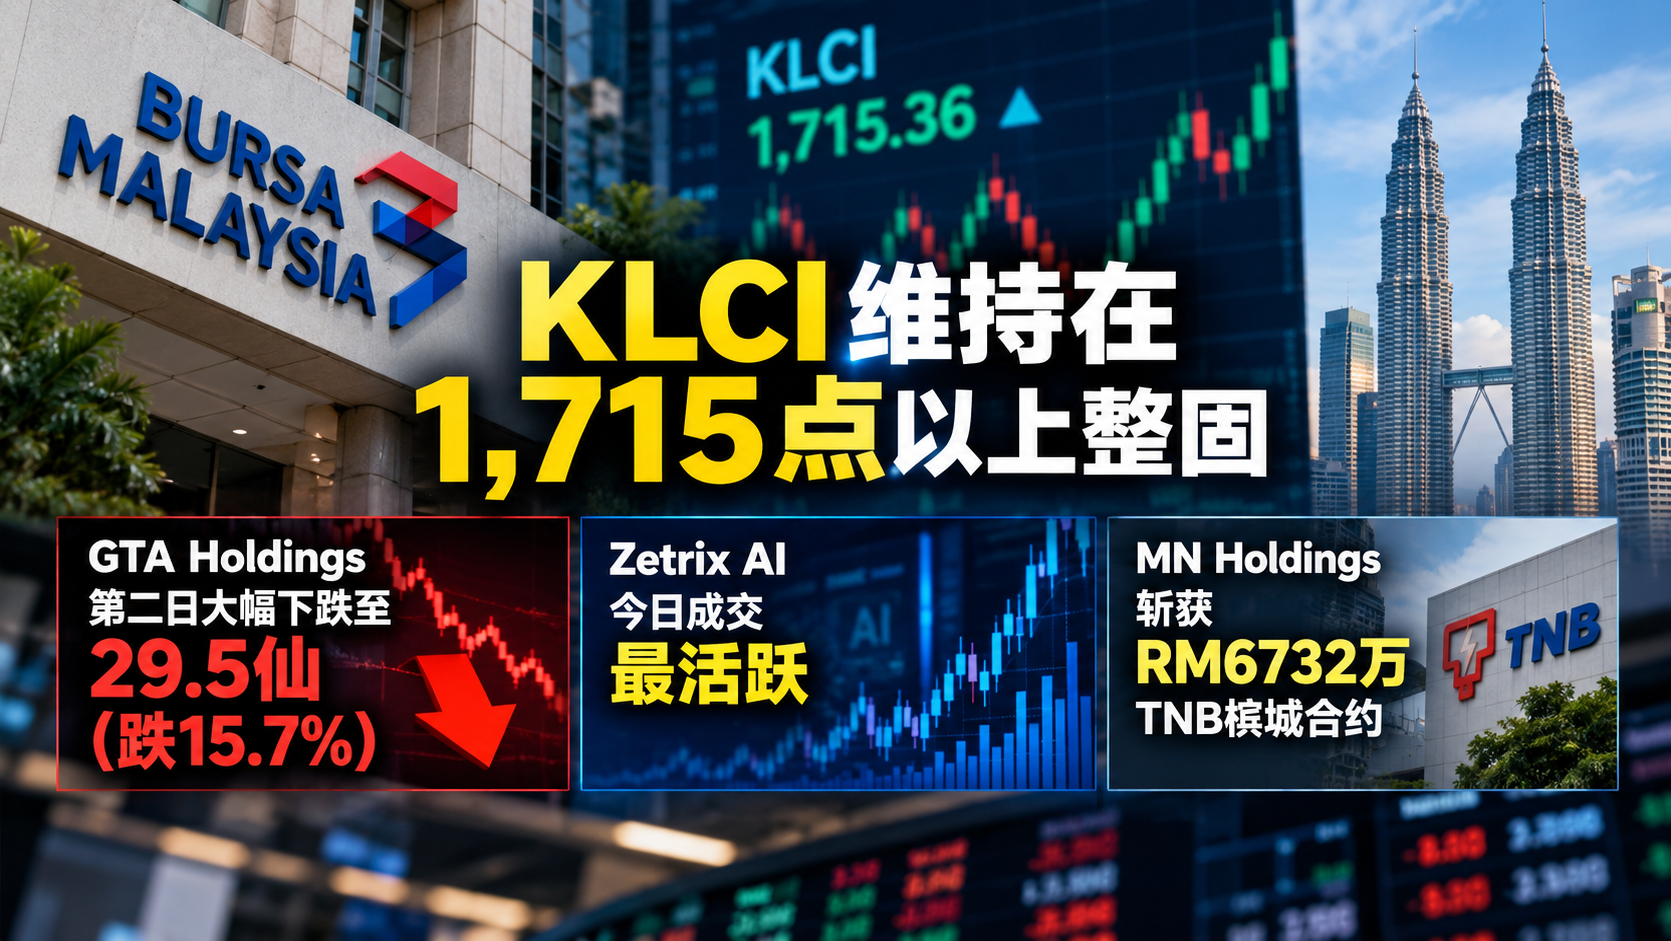
KLCI今日维持在1,715点以上整固,GTA Holdings第二日大幅下跌至29.5仙(跌15.7%),Zetrix AI今日成交最活跃,MN Holdings斩获RM6732万TNB槟城合约
(吉隆坡9日讯)综合今日(9月9日,周三)Bursa Malaysia最新市场数据: 今日KLCI整体表现 BusinessToday(今日)标题确认:“KLCI Keeps Its Head Above 1,715 At Bursa Open”——KLCI今日维持在1,715点以上,属于审慎整固态势。 NST Market Pulse AM(今日,约1小时前)确认: “Bursa Malaysia opened marginally higher on Wednesday, with the FBM KLCI rising to 1,715 points despite weaker sentiment on Wall Street as concerns over crude oil prices intensified.” 今日重要个股动态 股票 今日动向 价格 成交量 Zetrix AI(ZETRIX) -2仙(-6.6%) RM0.285 1.76亿股(今日全场最活跃!) GTA Holdings -4仙(-11.9%) RM0.295 2.2226亿股 NEXG Bina +2.5仙 RM0.295 2.6326亿股 MPI +44仙 RM40.26 — HEIM(Heineken Malaysia) +26仙 RM15.12 — UWC Bhd +23仙 RM6.75 — Nestle Malaysia -74仙 RM93.42 最大领跌 Hong Leong Financial Group -10仙 RM18.88 — GTA Holdings第二日:29.5仙,远低于35仙发行价 GTA Holdings昨日(9月8日)午盘已跌至34.5仙,今日进一步大跌至29.5仙,较35仙发行价已下跌15.7%,成交量暴增至2.2226亿股(昨日早盘仅106,509股)。 这一走势显示,在整体大市承压(布伦特接近USD100、外资净卖出、美债收益率4.792%)的背景下,新上市公司未能获得足够的市场需求支撑,导致首周即大幅跌破发行价。 重要企业新闻:MN Holdings斩获RM6732万TNB槟城英特尔园区地下电缆合约 i3investor(今日)引述The Edge报道,MN Holdings Bhd的子公司联合一家工程公司,已从Tenaga Nasional Bhd(TNB)斩获RM6,732万合约,内容为在槟城英特尔园区(Intel Penang)安装地下电缆,用于大宗电力供应(Bulk Power Supply)。 数据 内容 合约金额 RM67.32百万(RM6,732万) 业主 Tenaga Nasional Bhd(TNB) 用途 为槟城英特尔园区(Intel Penang)提供大宗电力地下电缆安装 承包方 MN Holdings子公司 + 联合工程公司 这是继Jati Tinggi及Nuenergy之后,今年又一项与大型科技/半导体园区电力基础设施相关的大马上市公司合约——进一步证明大马半导体及科技制造业的电力基础设施建设热潮,正在为多家中小型工程上市公司带来持续的合约流。 Malacca Securities今日升级EITA(数据中心需求) StockTipRatings(昨日,9月8日)报道,Malacca Securities已将EITA Resources Bhd的评级升级,理由是与管理层会面后确认了强劲的数据中心需求推动EITA电力设备业务的正面前景。 这是今年大马数据中心投资热潮带动多家工程及电力设备公司获得分析员评级提升的最新案例。 SOMO观察|今日GTA Holdings第二日大跌15.7%是近期大马ACE市场新股整体表现的缩影 GTA Holdings在IPO两日内从35.5仙峰值跌至29.5仙,在整体大市承压的环境下是一个可预期但仍令人关注的新股首周表现。它说明在美联储加息预期上升(9月加息概率58%)、外资净卖出持续、布伦特原油接近USD100的三重压力下,市场的风险偏好正处于今年相对低位。 MN Holdings斩获RM6732万TNB槟城英特尔合约,是今日市场中最值得商界关注的正面企业新闻。它再次印证了大马半导体及科技制造业生态链(从英特尔槟城到数据中心到电力工程)的持续结构性投资机遇。
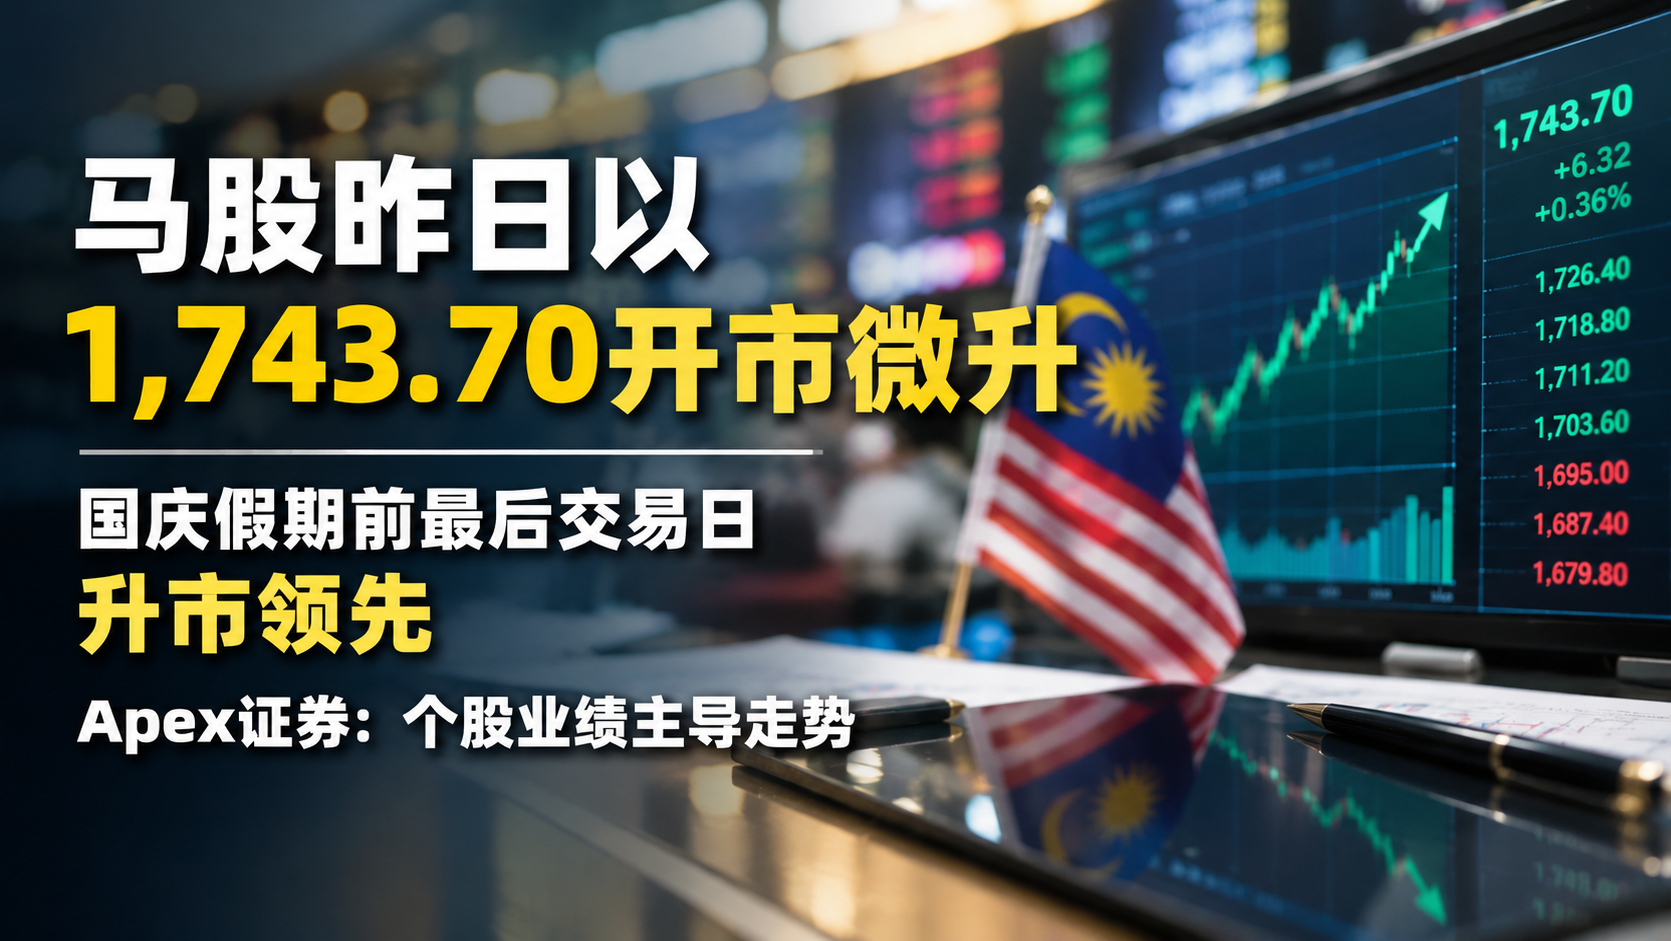
马股昨日以1,743.70开市微升,国庆假期前最后交易日升市领先,Apex证劵:个股业绩主导走势
(吉隆坡29日讯)大马交易所(Bursa Malaysia)昨日(8月28日,周五)开市微升,FBM KLCI于早上9时02分报1,743.45点(+1.73点),开市高点报1,743.70点(+1.98点),较前日(8月27日)收盘的1,741.72点上升。市场广度正面,升市156只多于跌市91只,另有284只持平。成交量为1亿4672万股,成交额RM6810万(早盘数据)。 昨日是国庆日(Merdeka Day)长假前的最后交易日,下周一(8月31日)马股将因国庆日休市一天,下周二(9月1日)才恢复正常交易。 Apex证劵:国庆前买气+企业业绩驱动,个股表现为主 Apex证劵(Apex Securities Bhd)分析员表示,除了国庆日前的买气(Pre-Merdeka Buying Interest)可能为本地股市提供支撑外,投资者也将继续消化最新的企业业绩及公司发展动态,个股表现料主要由业绩结果驱动。 分析员补充,昨日的另一大外部催化剂,是市场等待昨晚美联储主席沃尔什在Jackson Hole发表的主题演讲,届时释放的利率信号,将直接影响下周二马股复市后的开盘方向。 本周马股回顾:KLCI全周表现亮眼 回顾本周(8月25至28日)马股走势: 交易日 KLCI收盘 变化 主要驱动 周三(8月26日) 1,748.54 +12.21点 令吉走强创两个月高 周四(8月27日) 1,741.72 小幅回落 Jackson Hole前获利回吐 周五(昨日)开市 1,743.45 +1.73点 国庆前买气、企业业绩 本周KLCI整体而言录得正面表现,受Nvidia Q2业绩大超预期、令吉走强、油价回落三重利好支撑。 SOMO观察|国庆前最后交易日适合检视持仓,沃尔什演讲结果是下周马股开局的决定性变量 昨日是本周最后一个交易日,也是国庆长假前的最后机会让投资者调整持仓。在沃尔什演讲结果未知、全球利率路径仍存不确定性的背景下,部分投资者可能选择减持或对冲,以降低长假期间的持仓风险敞口。 从技术面来看,KLCI目前在1,741至1,752点区间内运行,年内高位1,771.25点仍需更强的买盘催化剂才能突破。
马股昨日复市,KLCI早盘升2.86点至1,739.19点,升市多于跌市,Apex证劵:国内基本面支撑交投
(吉隆坡27日讯)大马交易所(Bursa Malaysia)昨日(周三)在先知诞辰(Maulidur Rasul)公假后恢复交易,FBM KLCI昨日早盘9时05分报1,739.19点,较周一收盘的1,736.33点上涨2.86点,开市报1,739.40点,市场广度转为正面。 开市数据一览 指标 数值 KLCI早盘(昨日9:05am) 1,739.19点(+2.86点) 开市点位 1,739.40点 周一收盘(上次交易日) 1,736.33点 升市股数 203只 跌市股数 184只 持平 332只 未交易 2,135只 成交量 1亿8039万股 成交额 RM1亿4192万 Apex证劵:国内基本面支撑,Jackson Hole前市场保持选择性 Apex证劵(Apex Securities Bhd)分析员表示,FBM KLCI预计将以审慎态度、轻微正向倾向交投,主要由稳健国内基本面支撑。然而,在持续进行的企业季报发布季下,投资者料保持选择性,个股表现主要由企业业绩及公司发展驱动。 分析员亦指出,美国国债收益率走缓及地缘政治紧张局势略为纾缓,可能为风险情绪提供一定支撑,但外部不确定性仍可能制约市场上行空间。 市场目光本周持续聚焦于Jackson Hole经济政策年会(8月27至29日),届时美联储主席凯文·沃尔什(Kevin Warsh)将发表讲话,投资者正密切等待有关9月15至16日FOMC会议利率决议的政策信号。 令吉本周展望:4.04至4.06区间,获利回吐压力待观察 肯纳格投资银行(Kenanga IB)上周分析指出,令吉在连续六个交易日强劲升势后,本周存在一定获利回吐压力。令吉上周五收报4.0365/0405兑美元。 肯纳格IB预测,在Jackson Hole会议前,美元兑令吉料在4.04至4.06区间交投,若美联储主席在Jackson Hole发表鸽派偏温和(less dovish)的讲话,令吉或面临短期修正压力;若鸽派信号超预期强烈,令吉升势则有望延续。 SOMO观察|马股复市走强是短期修复,Jackson Hole信号是本周最关键催化剂 昨日马股复市后的小幅走高,延续了近期国内经济基本面强劲(次季GDP增6%、贸易盈余创历史新高)所支撑的市场情绪。然而,在企业季报发布季最后一周与Jackson Hole会议即将到来的双重背景下,市场交投预计仍趋于审慎,以选股驱动为主而非宽泛的板块性行情。 值得关注的是,Jackson Hole的政策信号将直接影响美联储9月降息的市场预期,进而影响全球资金在新兴市场(包括马股与令吉)的配置方向。若沃尔什在Jackson Hole释放明确的降息加速信号,外资回流大马股市与债市的动力将显著增强,有助于推动KLCI突破近期区间高位。 投资者与商界宜在本周密切追踪Jackson Hole(8月27至29日)的实时新闻,并提前评估不同利率情景对自身财务规划的影响。
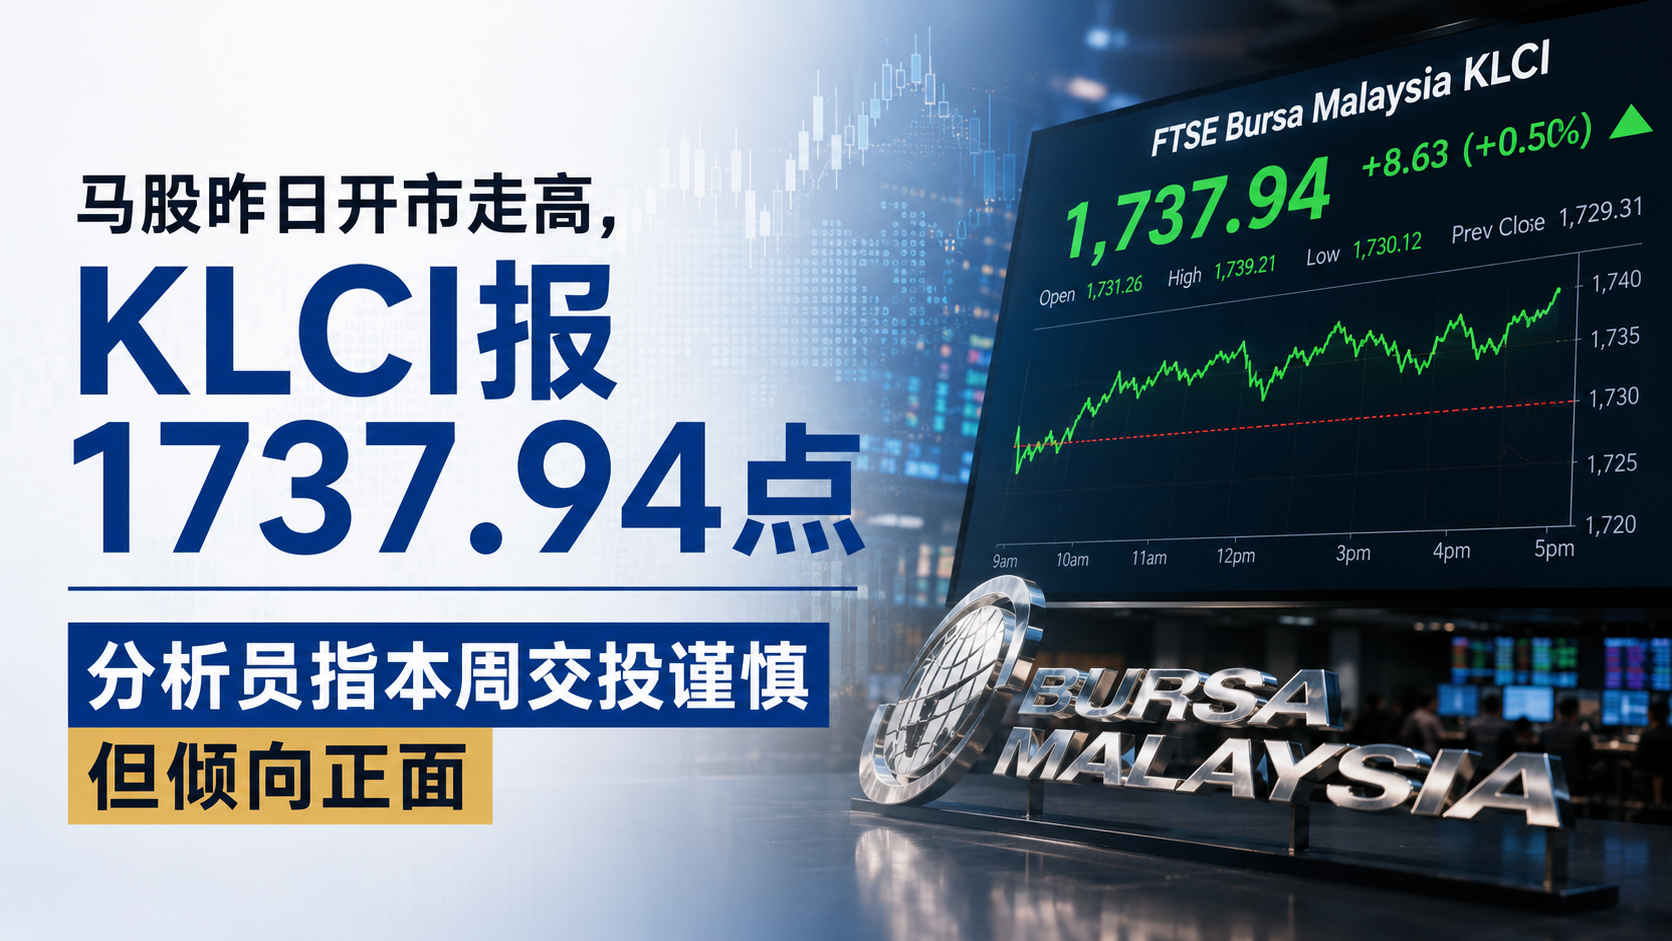
马股昨日开市走高,KLCI报1737.94点,分析员指本周交投谨慎但倾向正面
(吉隆坡25日讯)大马交易所(Bursa Malaysia)FBM KLCI昨日(8月24日,周一)开市微升,早盘9时03分报1,737.94点,较上周五收盘的1,736.48点上涨1.46点,开盘高点报1,738.31点,市场广度正面,升市股数(173只)超越跌市股数(130只)。 Apex证劵:本周马股料维持轻微正向倾向 Apex证劵分析员表示,FBM KLCI本周预计将维持轻微正向倾向,主要受到华尔街隔夜反弹及国内需求韧性的支撑,但交投整体预计仍趋于谨慎,个股表现将主要由企业业绩公告及公司个别发展所驱动。 他指出,随着大马企业进入季报发布期最后一周,市场情绪料维持选择性,投资者将专注于筛选具有基本面支撑的个股,而非追逐整体板块性反弹。 今日马股展望 今日(8月25日,周二)马股开市方向,将受到以下因素影响:昨日美股表现、区域市场走势,以及大马本地烟霾持续恶化对本地投资情绪的潜在拖累。FBM KLCI近期在1,727至1,734点区间内宽幅震荡,年内上升约9%,52周波动区间为1,561至1,771点。 SOMO观察|马股进入企业季报尾声,结构性利好与短期风险并存 FBM KLCI昨日的轻微上涨,延续了大马股市在次季GDP强劲、令吉走强及贸易数据亮眼支撑下的整体向好态势。然而,KLCI扩充计划(12月从30只增至50只)带来的资金流向预期调整,以及持续的烟霾对企业劳动力与运营效率的短期冲击,是本周及下周值得密切关注的潜在变量。 对投资者而言,企业业绩季报最后一周是筛选优质标的的关键窗口,建议聚焦财务表现超预期、且在KLCI扩充中有望受益的科技、工业及REIT板块。
副财长指资本市场是大马半导体产业升级关键
(吉隆坡7日讯)大马资本市场将在国家下一阶段半导体产业增长中扮演关键角色,协助大马把握全球供应链重组带来的机遇,财政部副部长刘镇东表示。 从组装测试迈向高附加值环节 大马半导体产业正从传统的组装与测试环节,迈向更高附加值的活动,包括面向人工智能、数据中心及高性能计算的先进芯片封装技术,这一转型获得政府持续推行的相关政策支持。科学、技术与创新部(MOSTI)已设定目标,希望大马到2035年能占据全球先进封装市场7%的份额。 副财长的具体表态 刘镇东表示:“下一次半导体飞跃,无法单靠政府、产业或投资者任何一方独力完成。成功需要伙伴关系,投资者以及资本市场需要提供长期资本,将具备潜力的企业转化为全球性的领军企业。” Bursa Malaysia行政总裁的补充观点 Bursa Malaysia行政总裁拿督法德尔穆罕默德指出,资本市场在协助创新型企业获取长期资金、扩大投资者参与及强化市场能见度方面,发挥着重要作用。他透露,截至2026年6月,Bursa Malaysia旗下共有52家科技公司,合计市值接近1000亿令吉。 半导体企业上市比例偏低的现状 值得注意的是,尽管电子电气产业贡献大马出口总额的40%,但其对GDP的实际价值捕获仅为6%,而上市半导体公司在Bursa Malaysia总市值中的占比更是仅有1.7%——这一数字反映大马半导体产业的实体经济规模,与其在资本市场的代表性之间,存在明显的落差。 打造“迷你韩国、迷你台湾”的产业愿景 这一落差正是政府希望透过资本市场改革加以弥补的核心议题——若能推动更多本地及外资半导体企业在Bursa Malaysia上市,将有助于让资本留在国内循环,而非仅仅依赖外资流入却缺乏本地资本市场的深度参与,最终目标是在大马打造类似韩国、台湾的半导体资本市场生态。 SOMO观察 这一关于资本市场支持半导体产业升级的表态,为企业理解大马产业政策与资本市场改革的联动方向提供了重要参考。 半导体企业上市比例(1.7%)远低于其对出口贡献(40%)的现状,意味着政府可能会出台更多鼓励本地及外资半导体企业上市的具体政策,相关产业链企业应关注这类政策红利。 先进封装市场2035年7%全球份额的目标,为从事芯片封装测试及相关设备制造的企业,提供了长期产业发展方向的政策指引。 资本市场深度参与半导体产业发展,意味着未来可能有更多针对性的融资工具或激励措施推出,企业应提前评估自身业务是否符合这类政策支持的方向,以便及时把握相关机遇。
马股周四开盘走高后回落 获利回吐压力显现
(吉隆坡6日讯)大马股市周四开盘走高,但早盘交易中转入负值区域,因投资者在近期涨势后获利了结。上午9时15分,富时隆综合指数(FBM KLCI)从周三收盘的1748.17点,回落0.79点至1747.38点,此前开盘时曾上升1.48点至1749.65点。 大市广度呈负面 大市广度方面,下跌股218家多于上涨的179家,另有356只股票持平,1990只未交易,12只暂停交易。成交量为2.3376亿股,成交值1.1906亿令吉。 分析师对本地股市支撑因素的解读 兴业证券副总裁童百伶表示,本地股市周三收高,因投资者情绪受地缘政治局势缓和、国际原油价格走低及全球风险偏好改善所提振。他指出,重磅股持续获得买盘支撑,加上大马经济前景保持韧性,预计将支撑本地股市延续走势。 领跌股具体表现 大马太平洋工业、伟创力(Vitrox Corp)及KESM工业领跌,各下跌8仙,分别报46令吉86仙、9令吉02仙及4令吉28仙。克灵科技集团下跌6仙至8令吉69仙,国油化学下跌5仙至4令吉47仙。 分类指数的分化表现 富时中型70指数下跌22.59点,报18255.37点;富时创业板指数跌9.39点,报5029.87点;富时EMAS指数微跌8.51点,报12894.00点;富时100强指数跌8.31点,报12728.63点。然而,富时EMAS伊斯兰指数逆势上升4.87点,报12737.50点。 SOMO观察 马股开盘走高后转跌,反映连续涨势后的正常获利了结现象,企业不应过度解读为趋势逆转。 科技类权重股(大马太平洋工业、伟创力、KESM工业)集中领跌,提醒相关行业投资者关注这类股票在连续上涨后的获利回吐节奏。 富时EMAS伊斯兰指数逆势上涨,说明市场内部仍存在结构性的资金偏好分化,企业应关注不同指数分类之间的表现差异。 地缘政治局势缓和及国际油价走低,仍是当前支撑本地股市情绪的重要外部因素,企业应持续关注这类外部变量的演变。
马股早盘回吐涨幅 大市广度仍正面
(吉隆坡4日讯)大马股市周二开盘走高后回落,因投资者对全球市场持续存在的不确定性保持谨慎。上午9时10分,富时隆综合指数(FBM KLCI)从周一收盘的1725.73点,跌2.58点至1723.15点,此前开盘时曾上升0.21点至1725.94点。 大市广度依然正面 尽管指数本身回落,但大市广度仍呈正面,上涨股236家多于下跌的95家,另有305只股票持平,2100只未交易,16只暂停交易。成交量为1.3414亿股,成交值9945万令吉。 隔夜美股大涨的背景 兴业证券股票研究副总裁童百伶表示,美伊紧张局势缓和提振市场情绪,带动隔夜华尔街收盘大涨,同时压低了油价与美债收益率,市场正迎来一个充斥企业财报与重要经济数据的繁忙周。 本地权重股走势分化 他指出,富时隆综合指数昨日已重返正值区间,主因部分重磅股在尾盘获得买盘支撑。领涨股包括大马太平洋工业(上涨66仙至46令吉68仙)、伟创力(Vitrox Corporation,上涨23仙至8令吉93仙)、克灵科技集团(上涨20仙至8令吉40仙)、双威建筑(上涨13仙至7令吉88仙)及UWC(上涨10仙至6令吉45仙)。 领跌股表现 跌幅榜方面,联合种植下挫1令吉16仙至33令吉04仙,QL资源下跌9仙至4令吉04仙,Time Dotcom下跌5仙至5令吉95仙,兴业银行及明讯各下跌4仙,分别报8令吉62仙及3令吉62仙。 分类指数的分化表现 富时中型70指数上涨22.10点,报18132.62点;富时EMAS伊斯兰指数上升2.06点,报12559.43点;富时创业板指数上涨29.29点,报5010.61点。然而,富时EMAS指数下滑7.42点,报12745.0点;富时100强指数下跌10.17点,报12575.03点。 SOMO观察 马股早盘回吐涨幅但大市广度维持正面,反映市场情绪虽谨慎但未转向悲观。 上涨股数量远多于下跌股,说明尽管指数本身回落,市场资金面依然健康,企业不应仅凭指数点数判断大市整体情绪。 美伊紧张局势缓和带动隔夜美股大涨、油价回落,这类外部环境改善,可能为本地市场提供持续的正面支撑,能源密集型企业可留意油价回落对成本结构的潜在缓解。 大型股与中小型股(创业板指数逆势上涨)的分化表现,提醒投资者应关注不同市值规模股票的差异化走势,而非仅参考权重指数。
马股周四收报1720.40点 涨0.28%
(吉隆坡31日讯)富时隆综合指数7月30日(周四)收盘上涨0.28%,报1720.40点,为隔日周五进一步冲高至两个月新高附近奠定了基础。 周四表现与周五走势的衔接 周四这一涨幅,是本周稳步上扬走势的其中一环——从当日1720.40点的收盘水平,到周五午后进一步攀升至逼近1729点,反映市场动能在这两个交易日内保持了连贯的上升轨迹,而非单日孤立的波动。 市场对本周表现的整体评估 将周四与周五的数据合并观察,本周迄今累计涨幅达到2.1%,这一连续性的上涨态势,说明推动市场情绪改善的因素(包括GDP数据、企业盈利表现等)具备一定的持续性,而非单一事件驱动的短暂反弹。 新股动态同步活跃 同期市场也出现多宗新股上市动态,包括丰巢集团(专注燕窝加工贸易、对华出口业务)、SRKK AI(数字化转型解决方案提供商)及Eckem Holdings(特种化学品及橡胶制品)等企业相继完成或筹备上市,反映大马资本市场当前的整体活跃度不弱,一级市场与二级市场同步呈现积极态势。 对企业融资环境的参考意义 股市连续上涨的背景下,通常也会为企业IPO及后续增发融资创造相对有利的市场环境——投资者情绪偏向乐观时,新股认购意愿及定价空间往往也会随之改善。 后续关注焦点 尽管近期市场表现向好,但森美兰选举结果(8月1日)及后续可能出现的政策解读,仍是企业和投资者需要持续关注的下一个关键节点,这类政治事件的结果,可能在短期内为市场情绪带来新的变量。 SOMO观察 马股周四至周五的连续上涨走势,为企业提供了当前市场资金动能的具体参照。 连续两个交易日的上涨,说明本轮升势具备一定的持续性基础,而非单纯的情绪性反弹,企业可将此视为市场对经济基本面信心增强的信号。 同期活跃的新股上市动态,反映当前资本市场环境相对有利于企业融资活动,若你的企业正筹划上市或增发,当前市场情绪或是较为有利的时间窗口。 森美兰选举结果即将于8月1日揭晓,企业应为选后可能出现的市场情绪变化提前做好准备,无论结果如何都应保持灵活的应对策略。
马股周一开盘走高 能源股逆势领跌
(吉隆坡27日讯)马股周一开盘走势偏强,富时隆综合指数上涨3.85点或0.23%,报1704.87点,部分重磅股走高带动大市,尽管能源相关股票表现疲弱。 大市整体走势喜忧参半 富时综合指数上涨16.63点,报12606.17点;富时100强指数上涨21.56点,报12433.52点;富时70指数微升3.29点,报17894.12点。然而,富时小型股指数下滑18.93点,报15712.70点;富时创业板指数则回落5.35点,报4921.52点,反映大型股与中小型股之间的表现存在一定分化。 能源股表现疲弱的具体数据 按板块划分,能源指数是当日表现最差的板块,下跌7.65点或0.99%,报766.18点;消费产品与服务指数微跌0.01%,报493.82点。相比之下,建筑指数录得小幅上涨0.20点,报287.32点,是少数逆势走高的板块之一。 能源股走软与国际油价的潜在关联 能源板块在大市普遍走高的背景下逆势下跌,这种板块分化现象值得投资者关注。尽管国际原油价格近期因中东局势持续波动,但当日大马能源类股票的走势似乎并未与国际油价保持完全同步,反映本地个股表现也受到公司自身基本面、投资者获利了结等因素的独立影响。 建筑板块逆势走强的可能背景 建筑指数的小幅上涨,与大马近期持续活跃的基建及数据中心相关项目投资热潮存在一定关联——包括各类工业园区、数据中心配套设施的建设需求,为建筑类企业提供了持续的订单支撑,这类结构性需求可能是建筑板块在大市分化中仍能保持相对韧性的原因之一。 森美兰选举前的市场情绪背景 这一交易日的走势,发生在森美兰州选提前投票(7月28日)前夕,市场情绪总体呈现温和乐观的基调,尽管板块之间的表现存在明显分化,反映投资者在选举结果明朗前,仍倾向于采取相对审慎但不悲观的仓位配置策略。 SOMO观察 马股开盘的板块分化走势,为企业提供了当前市场资金偏好的即时参考。 能源股逆势走软提醒投资者,即便国际油价维持高位,本地能源类股票的表现仍可能受到公司特定因素影响,不应简单假设两者会同步波动。 建筑板块的相对韧性,反映基建及数据中心相关投资需求持续为该行业提供支撑,从事建筑及相关配套服务的企业可将此视为行业景气度的正面信号。 大型股与中小型股表现分化,提醒投资者在评估市场整体健康度时,应同时参考不同市值规模股票的表现,而非仅关注权重指数的涨跌。