CPI

美债收益率PPI后飙至4.90%创本轮新高,Schwab:PPI对美联储仍太热但CPI是更关键数据,今晚揭盅,FOMC 9月15至16日裁决
(9月11日,周五)大马市场的最新外部数据全面更新——Charles Schwab(今日,美国东部时间上午9时22分)在昨晚PPI报告及油价突破等重大市场事件后,发出了今日最权威的单一市场综合分析: 最新重大更新:美债收益率昨晚飙至4.90% Charles Schwab Schwab市场更新(今日发布,7小时前): “主要指数(道琼斯、标普500、纳斯达克)在PPI数据公布后走低,因美国原油(WTI)突破100美元/桶,且10年期国债收益率在战争看不到尽头的情况下飙升至4.90%,毫无止涨迹象。” 指标 昨晚(9月10日)最新 本周追踪历程 美债10年期收益率 4.90%(新高!) 9月7日:4.784%→9月9日:4.792%→9月10日:4.845%→4.90%(最新) 美国WTI原油 突破USD100/桶 布伦特亦在100美元上方 4.90%是这轮美债收益率上升周期中的全新高点,意味着今周美债收益率在短短四个交易日内上升了超过0.12%(从4.784%升至4.90%)——这是一个极为快速的单周债券抛售(债券价格下跌→收益率上升)。 Schwab固收研究总监Cooper Howard:PPI对美联储仍太热 Cooper Howard,Charles Schwab固定收益研究与策略总监: “整体PPI月环比+0.4%符合预期,但对美联储的喜好而言仍可能太热(Still Likely Too Hot for the Fed's Liking)。CPI将是更重要的报告,但我认为这不能打消近期加息的想法。” Kiplinger最新CPI预期更新:年同比3.3%(而非3.4%) Kiplinger(1天前更新)提供了截至今日最新的CPI共识预期更正: 指标 最新共识预期 早前预期 上月(7月)实际 CPI(月环比) +0.4% +0.4% +0.1% CPI(年同比) 3.3%(轻微降) 3.3至3.4% 3.4% 核心CPI(月环比) +0.22% +0.2% +0.20% CPI年同比预期3.3%(从7月3.4%轻微降),结合核心CPI预期+0.22%(月环比),说明大多数分析员预期8月通胀将出现小幅改善——但能源价格(布伦特超100美元)的上涨压力,可能令实际数字超过这一预期。 今日KLCI:在1,700至1,710区间整固(Thong预测实现) 综合今日数据,Thong早上预测今日KLCI在“1,700至1,710区间整固”的判断,已基本实现: 时间 KLCI数据 今日9:10am 1,701.79(跌3.73点) 今日预计收盘区间 1,700至1,710(整固模式) 外资净卖出加速令KLCI正式进入修正模式(Correction Mode),但本地机构在接近1,700心理关口时提供了一定的支撑买盘。 本周KLCI收市五天走势完整总结 日期 KLCI收盘 单日变化 9月7日(周一) 1,714.79 +6.69 9月8日(周二) 1,714.40 -0.39 9月9日(周三) 1,714.34 -0.06 9月10日(周四) 1,705.52 -8.82 9月11日(周五) 预计约1,700至1,710 约-3至-5 本周合计 — 约跌13至15点 本周令吉走势总结 日期 令吉早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三收盘) 4.0670/4.0720 9月10日(周四收盘) 4.0630/4.0670 9月11日(今日早8时) 4.0680/4.0745 本周令吉走势 走弱约0.027令吉(约0.6%) SOMO观察|今晚CPI是本周一切悬念的最终裁判:4.90%美债收益率+布伦特100美元双重压力令大马下周初承压 美债收益率4.90%和布伦特突破100美元,是今周大马市场承压的两个最核心外部变量。这两个因素不会在今晚CPI后消失——但CPI若偏软,可能令市场暂时“搁置”对FOMC加息的极度担忧,提供一个短暂的喘息窗口。 若今晚CPI年同比为3.3%(符合最新预期)或更低: → FOMC 9月加息概率从73%降至约55至60% → 令吉可能在下周一开市走强至4.04至4.05 → KLCI下周一可能反弹至1,710至1,715 若今晚CPI年同比超过3.5%(超预期偏强): → FOMC 9月加息几近锁定(概率升至85至90%) → 令吉可能进一步跌至4.08至4.10 → KLCI下周一可能跌破1,700
⏰今晚约大马时间8:30揭盅!美国8月CPI完整预期指南:年同比3.3至3.4%,FOMC 9月加息概率已因PPI飙升至73%,Natixis:这是“近期最重大的CPI数据”
(吉隆坡11日讯)今晚(9月11日,周五,大马时间约8时30分)将是本周大马投资者及所有关注全球市场者最须全神贯注的单一时刻——美国劳工统计局(BLS)将正式公布2026年8月消费者物价指数(CPI),这是FOMC 9月15至16日会议前所能获得的最后一个通胀数据。 今晚CPI的完整预期数据 综合CNBC(9小时前)、Morningstar(2天前)、Kiplinger(1天前)及道琼斯(Dow Jones)分析员共识: 指标 共识预期 上月(7月)实际值 CPI(月环比) +0.4% +0.1% CPI(年同比) 3.3至3.4% 3.4% 核心CPI(月环比) +0.2% +0.2% 核心CPI(年同比) 2.4至2.5% 2.5% 月环比+0.4%是关键数字:这一预期是7月+0.1%的4倍,主要驱动因素是8月汽油价格反弹(布伦特在8月底至今持续走高)和部分食品价格上涨。 PPI公布后:FOMC 9月加息概率飙升至73% 这是今日最重要的单一数据点更新——昨晚(9月10日)PPI 5.4%(年同比,超预期)公布后: 时间 FOMC 9月加息概率 NFP+162,000后(9月4日) 约65% Jackson Hole后(8月28日) 约60% 本周一(9月7日) 约58%(路透社) PPI公布后(昨晚) 超过73%(CME FedWatch) CNBC报道(9小时前): “在周四PPI数据公布后,交易员将加息25基点的概率推高至超过73%,根据CME集团FedWatch期货价格指标。” Nomura:CPI是FOMC 9月决定的关键变量 野村证券(Nomura)经济学家在报告中指出: “9月FOMC的最终决定取决于CPI数据……因为大部分PCE(个人消费支出指数)分项来源于CPI。我们维持美联储9月不加息的预测。然而,若8月CPI数据(尤其是PCE相关分项)意外偏强,将大幅提高下周政策收紧的可能性。” Natixis首席经济学家:这是“近期最重大的CPI” Natixis美国首席经济学家Christopher Hodge向Morningstar表示: “这是近期最重大的CPI数据(The most consequential CPI in some time)。美联储在是否在下周会议行动的问题上,正处于刀刃上(on a knife's edge)。” 他同时指出一个关键历史背景: “由于通胀已连续超过美联储2%目标逾65个月,我认为美联储的态度是‘够了,我们须在某个时间点踩下刹车(Enough is enough)’。” 联储主席沃尔什(Kevin Warsh)的最新立场 美联储主席凯文沃尔什(Kevin Warsh)在8月27至29日杰克逊霍尔(Jackson Hole)年会演讲中,已明确表态: “今年夏天好于预期的通胀读数,并不能告诉我基本通胀趋势已出现有意义的改善。” 沃尔什的鹰派立场,叠加PPI 5.4%超预期,令今晚CPI的市场重要性达到今年最高水平。 今晚CPI结果的三大情景(更新版) CPI年同比 结果 对KLCI及令吉的影响 超过3.5%(大幅超预期) FOMC 9月加息几近100%锁定 KLCI明日跌破1,700;令吉跌至4.08以上 3.3至3.5%(符合或轻微超预期) 加息概率维持73%,FOMC倾向加息 KLCI在1,700整固;令吉在4.07至4.08 低于3.3%(意外偏软) 加息概率大幅回落,FOMC9月维持可能 KLCI下周反弹至1,710至1,715;令吉走强至4.04至4.05 SOMO观察|今晚CPI是今年大马投资者须关注的单一最重要外部数据事件,73%加息概率令偏软CPI的反弹效应将远大于偏强CPI的下跌效应 今晚CPI的特殊性在于:市场已将73%的加息概率计入当前价格(KLCI跌至1,701,令吉跌至4.07)。这意味着,若CPI偏软(意外低于预期),市场反应将是剧烈的正面反弹——因为这意味着大量预期加息的仓位须迅速平仓;若CPI符合预期,市场已基本预先反应;若CPI大幅超预期,追加抛售空间仍有,但幅度相对有限(因多数空头仓位已建立)。 今晚8:30大马时间,是SOMO编辑建议所有有外汇及股市持仓的读者守候屏幕的单一最重要时刻。
今日(9月11日,周五)KLCI跌3.73点至1,701.79正式逼近1,700关口,美国8月PPI强劲超预期5.4%预示今晚CPI偏热,外资净卖出加速,令吉今日4.0680
(吉隆坡11日讯)今日(9月11日,周五)大马股市在多重外部压力持续累积下,呈现今周最大幅度的开市跌势——FBM KLCI于今日上午9时10分下跌3.73点(-0.21%)至1,701.79点,从昨日(9月10日,周四)正式收盘的1,705.52点进一步回落,正式逼近1,700心理关口。 今日KLCI关键数据 时间点 数据 昨日(9月10日,周四)正式收盘 1,705.52(跌3.81点)✅ 今日开市(9:00am) 下跌开市 今日9:10am 1,701.79(跌3.73点,-0.21%) 今日市场广度 跌市 > 升市(偏弱) 今日成交量 283.38百万股,RM144.77百万 今日预计区间(Thong) 1,700至1,710 重要:KLCI自9月7日(周一)收盘1,714.79以来,本周四个交易日已累计跌约13点,是KLCI自8月以来最持续的单周下行趋势。 本周KLCI走势完整回顾 日期 收盘/9:10am 变化 9月4日(周五) 1,708.10(收盘) — 9月7日(周一) 1,714.79(收盘) +6.69 9月8日(周二) 1,714.40(收盘) -0.39 9月9日(周三) 1,714.34(收盘) -0.06 9月10日(周四) 1,705.52(收盘) -8.82 9月11日(今日,周五) 1,701.79(9:10am) -3.73 今日最重磅外部数据:美国8月PPI大幅超预期! Malay Mail及FMT(今日早8时51分及2小时前)报道,Bank Muamalat首席经济学家阿夫扎尼分析: 美国8月PPI(生产者物价指数)昨晚(9月10日)正式公布: 指标 8月实际值 7月值 共识预期 结果 PPI(年同比) 5.4% 4.8% 5.3% 超预期!+0.6% 核心PPI(年同比) 4.6% 4.3% — 超预期! PPI从7月4.8%大幅升至8月5.4%,是一个极为强劲的通胀数据——这意味着生产商层面的成本压力在8月显著上升,并正在被转嫁给消费者。 阿夫扎尼今日分析: “看来企业倾向于将上升的成本转嫁给消费者,这意味着今晚公布的消费者物价指数(CPI)可能维持在高位。” 今晚最关键事件:美国8月CPI——约晚8:30公布 今晚(大马时间约8时30分)公布的美国8月CPI,是本周全球市场最关键的单一数据事件: PPI偏强(5.4%,超预期)的信号意义: PPI是CPI的领先指标 PPI升幅超出预期,且生产商已倾向转嫁成本→今晚CPI偏热的概率大幅上升 若CPI同样超预期→FOMC 9月加息(9月15至16日)几近锁定 今晚CPI的三大情景(更新版): CPI结果 市场反应 超预期偏强(超3.5%) FOMC 9月加息锁定,美元走强,令吉跌破4.08,KLCI跌破1,700 符合预期(约3.0至3.5%) 市场反应温和,KLCI在1,700至1,710整固 意外偏软(低于3%) 加息预期降温,令吉走强,KLCI向1,710至1,715回升 令吉今日:4.0680,从昨日收盘4.0630小幅走弱 时间点 令吉兑美元 昨日(9月10日)收盘 4.0630/4.0670 今日(9月11日)早8时 4.0680/4.0745 今日变化 小幅走弱约0.005令吉 DXY(美元指数)昨晚PPI公布后上升0.26%至99.077,是令吉今日开市轻微走弱的直接原因。 今日各主要蓝筹股动向 股票 今日变化 价格 马来亚银行(Maybank) +2仙 RM10.48 公众银行(Public Bank) 持平 RM4.85 CIMB -2仙 RM7.90 国能(Tenaga Nasional) -2仙 RM13.70 IHH Healthcare -8仙 RM7.81 Zetrix AI +0.5仙 25.5仙 Thong今日分析:外资净卖出加速,KLCI正式进入修正模式 Thong今日分析: “KLCI终于滑落至接近1,700水平,因为外资净卖出加速。因此,本地市场目前牢牢处于修正模式(Correction Mode)。我们预期指数今日将在1,700至1,710区间内横向整固。” SOMO观察|PPI 5.4%超预期是今日最重要的单一数据信号,今晚CPI将决定KLCI能否守住1,700关口 昨晚美国8月PPI 5.4%超预期,是今日KLCI跌至1,701.79的直接触发因素——生产商价格上涨高于预期,令市场将今晚CPI偏强的概率大幅上调,进而加强了FOMC 9月加息的预期,推动美债收益率及美元走强,进一步压制新兴市场(包括KLCI)。 今晚约8:30大马时间,美国8月CPI将正式公布。这是本周大马投资者须关注的最后一个关键数据节点。今晚CPI偏强,KLCI明日(周一,9月14日)开市将进一步承压,1,700关口可能被跌破;CPI意外偏软,则KLCI有机会在下周初获得反弹支撑。
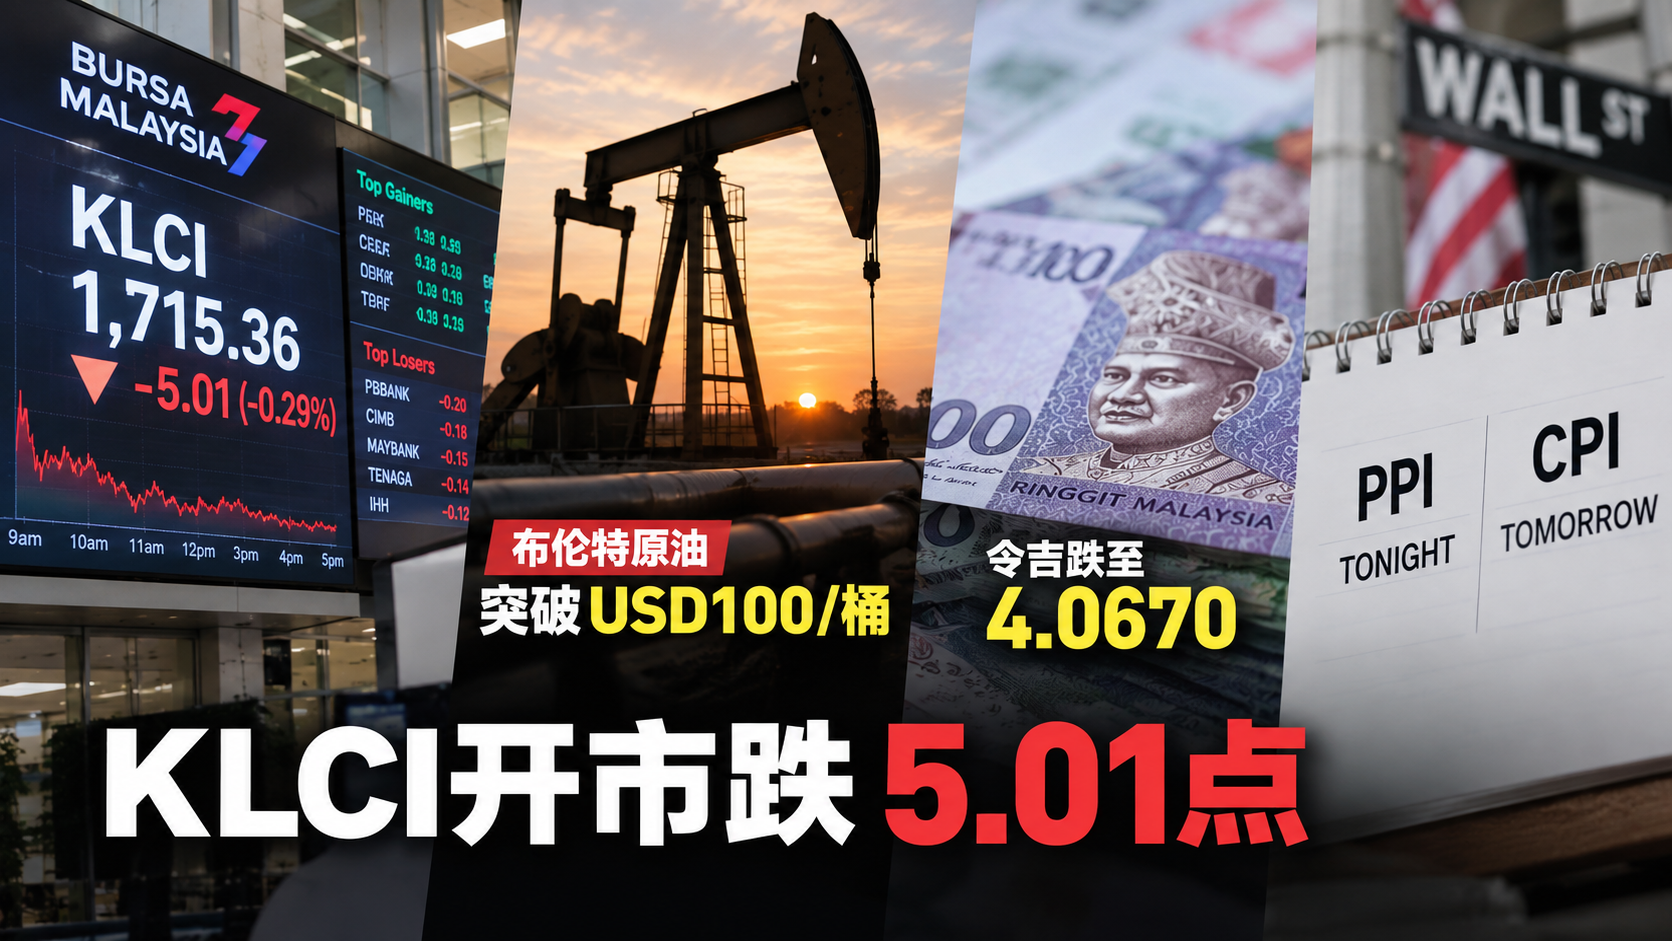
今日(9月10日,周四)KLCI开市跌5.01点,布伦特正式突破USD100/桶是本周最重大市场事件,令吉跌至4.0670,今晚PPI、明晚CPI是本周最后两大数据变量
(吉隆坡10日讯)大马股市今日(9月10日,周四)在多重外部压力下开市走低——FBM KLCI开市下跌5.01点,市场广度转弱,跌市股数超过升市股数,区域市场整体受压。今日最重要的单一市场事件,是布伦特原油正式突破USD100/桶——这是今年以来的最高水平,也是大马财政部《2027年预算案前言》早前确认“今年西亚冲突曾令原油价格超过USD100/桶”的历史性突破正式被市场数据证实。 今日(9月10日)关键数据 指标 数值 备注 KLCI今日开市 跌5.01点 追踪华尔街隔夜走弱 KLCI今日市场广度 跌市 > 升市 偏弱 令吉今日早8时 4.0670/4.0720 从周三收盘持平,较本周初4.04大幅走弱 布伦特原油 正式突破USD100/桶! 年内最高,本轮美伊冲突新里程碑 压力来源 华尔街隔夜走弱+美债收益率上升+布伦特超100美元 三重外部压力 布伦特突破USD100:本周最重大单一市场事件 布伦特原油今日正式突破USD100/桶,标志着本轮美伊冲突引发的能源价格上涨进入了一个全新阶段: 日期 布伦特价格 8月26日 USD86/桶 8月31日(美国空袭伊朗) USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日 接近USD100/桶 9月10日(今日) 正式突破USD100/桶! 财政部《2027年预算案前言》此前已确认“今年西亚冲突令原油价格超过USD100/桶”——今日布伦特正式突破100美元,印证了这一历史性价格水平已再度实现。 对大马的影响: Petronas及LNG出口:布伦特超100美元直接推高大马天然气出口价格,对国家财政及Petronas收入正面 燃油补贴压力:布伦特超100美元将显著推高大马政府的燃油补贴支出,对2027年预算案赤字目标构成上行压力 通胀预期:能源价格高企推高通胀预期,强化美联储9月加息论据 令吉今日4.0670:本周最弱水平 Malay Mail(今日早上8时51分发布)确认,令吉今日早8时开市于4.0670/4.0720兑美元,与周三收盘持平。 值得注意的是,这一水平较本周初(9月7日早8时:4.0415/4.0500)已大幅走弱约0.025至0.03令吉,是本周最弱的单日水平。 Bank Muamalat首席经济学家阿夫扎尼分析:令吉今日表现混杂——对美元基本持平,但对区域货币表现不一,主要因为市场正在等待明日(周五9月11日)公布的美国8月CPI数据,在数据公布前选择观望。 令吉本周走势总结: 日期 令吉兑美元早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三,收盘) 4.0670/4.0720 9月10日(今日,周四早8时) 4.0670/4.0720(持平周三收盘) 令吉在过去两天(周三至今)已从4.04水平走弱至4.07水平,单周贬值约0.6%,反映美债收益率上升(已达4.792%以上)及布伦特超100美元引发的加息预期强化,对新兴市场货币的系统性压力。 今晚PPI:今日大马时间约晚8:30公布 今日(周四)大马时间约晚间8时30分,美国8月生产者物价指数(PPI)将正式公布。PPI作为CPI的领先指标,今日数据将为明日CPI提供重要预判方向: 若PPI偏强(能源分项受100美元布伦特推动走高):预示明日CPI同样偏强,9月FOMC加息接近锁定 若PPI偏软:说明通胀压力在生产商层面已有降温,明日CPI偏软概率上升 明晚CPI(周五9月11日):本周最关键数据 明日(9月11日,周五)大马时间约晚间8时30分,美国8月消费者物价指数(CPI)正式公布,是FOMC 9月15至16日会议前最后一个关键通胀数据。 背景参考: 美国7月CPI:3.4%(年同比,从6月3.5%降) FOMC 9月加息概率(路透社):约58% UBS预测:全年加息两次(9月+11或12月) SOMO观察|布伦特突破USD100是今年大马财经最具里程碑意义的单一价格事件,CPI明晚将决定一切 布伦特原油正式突破USD100/桶,将今年美伊冲突对全球经济的影响从“潜在威胁”变成了“现实冲击”。对大马而言,这是一把双刃剑——LNG出口收入提升(正面),但补贴压力上升(负面)、通胀预期强化令加息可能性上升(负面)。 本周最关键的两个时间节点已到来:今晚PPI和明晚CPI。KLCI和令吉在周五CPI公布前将维持审慎整固。若CPI偏强,令吉可能进一步跌至4.08以上,KLCI将面临1,710以下的下行压力;若CPI意外偏软,则本周的持续走弱将出现逆转性反弹。
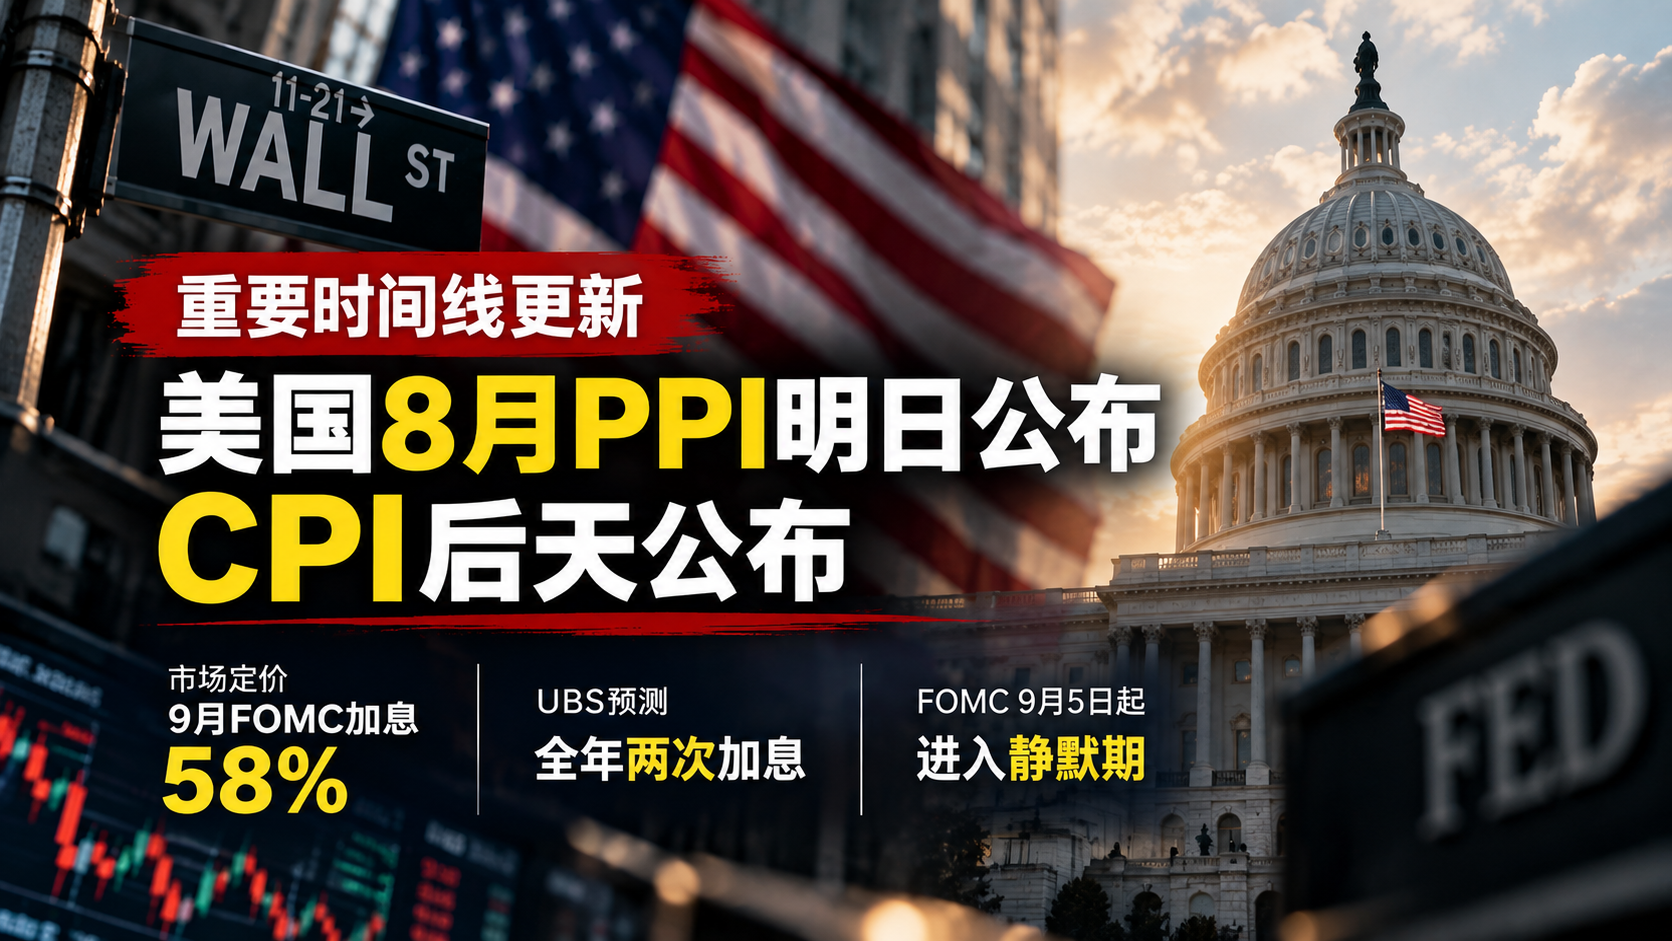
重要时间线更新:美国8月PPI明日(周四)公布,CPI后天(周五)公布,市场定价9月FOMC加息58%,UBS预测全年两次加息,FOMC 9月5日起进入静默期
(吉隆坡9日讯)须就本周美国通胀数据的公布时间作出重要更正——美国8月生产者物价指数(PPI)将于明日(9月10日,周四)公布,而美国8月消费者物价指数(CPI)将于后天(9月11日,周五)公布,均非今日(周三)。 本周美国通胀数据公布完整时间表 日期 数据 大马时间 9月10日(周四,明日) 美国8月PPI(生产者物价指数) 约晚间8:30 9月11日(周五,后天) 美国8月CPI(消费者物价指数)+实际工资(Real Earnings) 约晚间8:30 9月15至16日(周一至周二) FOMC会议(利率决定) — 联储基金利率现状:3.50至3.75%,7月第五次连续维持 Trading Economics数据确认,美联储于2026年7月联邦公开市场委员会(FOMC)会议上,以9比3的票数维持联储基金利率目标区间于3.50至3.75%不变,是连续第五次维持——三名异见委员(Dissenters)投票支持加息25基点。 这三名异见委员的存在,是今次FOMC 9月会议加息讨论最重要的内部背景之一。 最新市场定价:9月FOMC加息概率约58% 路透社今日报道,市场目前将9月FOMC会议加息的概率定价为约58%——高于7月会议前的约33%,但低于Jackson Hole演讲(8月28日)后的约60%,以及NFP+162,000(9月4日)后的约65%的峰值。 这意味着市场对于9月加息并未完全定价,而是处于“硬币两面”(Coin Toss)的模糊区间。即本周PPI和CPI数据将成为真正决定FOMC票向的关键变量。 重要背景:UBS最新预测——美联储2026年全年将加息两次 UBS今日最新预测显示,UBS已将美联储2026年全年的利率预测修订为加息两次(2x25基点): 第一次:9月FOMC(9月15至16日) 第二次:11月或12月FOMC 若UBS的预测成真,联储基金利率将从当前3.50至3.75%升至4.00至4.25%区间。这将是2026年最大的单一利率政策变化,对令吉、KLCI及大马债券市场均将产生深远影响。 7月基准通胀数据(背景参考) 根据Aminvest及Trading Economics数据,此前公布的7月通胀数据为今次8月CPI提供了重要的基准参考: 指标 7月实际值 6月数值 趋势 美国CPI(年同比) 3.4% 3.5% 改善(但仍远高于2%目标) 美国核心CPI(年同比) 2.5% — — 7月CPI 3.4%是自2022年加息周期开始以来已大幅下降,但仍高于美联储2%目标逾一个百分点。若8月CPI再度上升(受布伦特油价97至100美元影响),将强化鹰派加息论据;若继续降至3.0%以下,则维持利率论据将占据上风。 FOMC静默期:9月5日已开始,官员不得公开发表评论 InteractiveCrypto报道确认,FOMC于9月5日(周五)起进入静默期(Quiet Period),限制所有联储官员公开发表关于货币政策的评论,直至9月15至16日会议结束后方可恢复。 这意味着,在PPI(明日)及CPI(周五)公布后,将不会有任何联储官员公开解读数据对货币政策的影响——市场须完全依据数据本身进行定价判断。 今日(9月9日,周三)市场预期 在PPI及CPI数据公布前,今日大马市场将维持等待观望态势: KLCI:今日已逆势开市+3.26至1,717.66,预计在1,715至1,720区间整固 令吉:今日走高,受BOJ 9月18日可能加息25基点(日元走强令美元承压)支撑 布伦特:今日接近USD100/桶,是今日最大单一上行风险 SOMO观察|PPI明日、CPI周五,两天连续通胀数据将决定9月FOMC最终方向,商界须同时追踪两组数据 今次的特别之处在于,PPI(明日)与CPI(周五)连续两天发布,为市场提供了一个罕见的“通胀全景图”。PPI衡量生产商层面的价格压力,往往领先CPI;若PPI偏强,将为周五CPI的偏强走势提供预警;若PPI偏软,CPI也可能温和。 对大马商界及投资者:本周须同时在两个时间节点保持警觉。明日(9月10日,周四)晚8:30 PPI,及后天(9月11日,周五)晚8:30 CPI。综合两组数据,将为9月15日FOMC会议及随后的令吉/KLCI走势提供最清晰的前向指引。
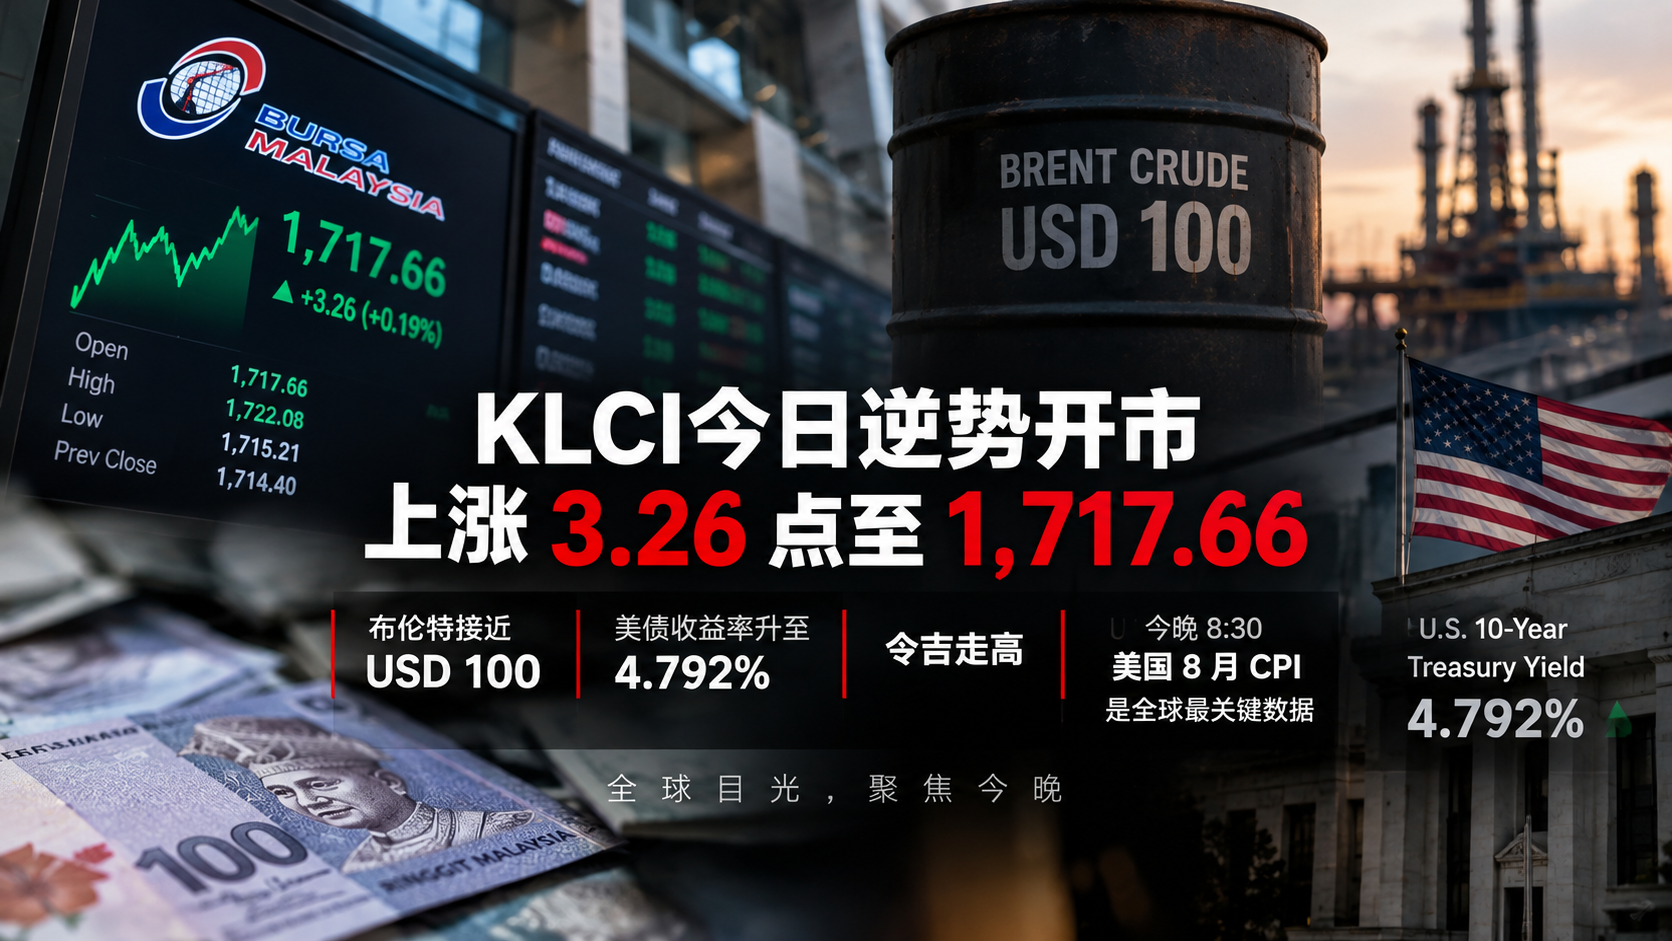
KLCI今日(9月9日)逆势开市上涨3.26点至1,717.66,布伦特接近USD100,美债收益率升至4.792%,令吉走高,今晚8:30美国8月CPI是全球最关键数据
(吉隆坡9日讯)大马股市今日(9月9日,周三)展示出令人意外的逆势韧性——尽管华尔街周一开低、布伦特原油已逼近USD100/桶、美国10年期国债收益率再升至4.792%,FBM KLCI仍于今日早上9时10分上涨3.26点(+0.19%)至1,717.66点,从周二(9月8日)收盘的1,714.40点反弹。 今日(9月9日)KLCI开市数据 指标 数值 周二(9月8日)正式收盘 1,714.40 ✅(今日正式确认) 今日开市(9:00am) 1,715.46(+1.06点) 今日9:10am 1,717.66(+3.26点,+0.19%) 市场广度(9:10am) 升市226 > 跌市115(正面) 成交量 229.35百万股 成交额 RM110.32百万 注:周二(9月8日)正式收盘1,714.40,较周一(9月7日)收盘1,714.79小幅走低约0.39点,是两个交易日整固格局的体现。 Thong分析:华尔街已下跌但KLCI逆势反弹,关键看今晚CPI Rakuten Trade副总裁Thong Pak Leng指出,今日市场在复杂背景下开市: 外部压力(未阻止KLCI今日开高): 华尔街本周一(美国时间)收低,原因是布伦特原油逼近USD100(从97美元进一步走高),美伊紧张局势加剧 美国10年期国债收益率上升至4.792%(较上周五4.784%进一步上升),令新兴市场资产吸引力下降 昨日(周二)KLCI收市情况: Thong透露,昨日(9月8日)KLCI以平盘(Flat Note)收市,整固格局持续 今日KLCI开市反弹,反映部分本地机构投资者在整固期间的底部买盘 令吉今日(9月9日):走高,美日双重加息预期推低美元 Malay Mail报道,令吉今日对美元走高: Bank Muamalat阿夫扎尼解释: ① 美联储加息预期:美国三个月及六个月国库票据收益率分别升至3.80%及3.89%,显示市场对FOMC 9月加息(9月15至16日)的预期持续 ② 日本央行(BOJ)加息预期走强: 日元今日走强至153.53兑美元 背景:BOJ可能于9月18日加息25基点——这是今日最重要的新数据之一 BOJ加息依据:日本Q2 GDP按季折年增长1.4%(高于共识预期1.1%),通胀维持1.9% 关键机制:若BOJ真的在9月18日加息,全球资金将从套利交易(日元借贷→买入高收益资产)中撤出,令美元整体走弱,间接支撑包括令吉在内的亚洲货币。 布伦特原油逼近USD100:今日单一最大风险 布伦特原油今日进一步走高,接近USD100/桶,是自2026年西亚冲突升温以来的新高: 日期 布伦特价格 8月26日 USD86/桶 8月31日 USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日(今日) 接近USD100/桶 财政部2027年预算案前言已确认:今年西亚冲突曾令原油价格超过USD100/桶,今日布伦特再度逼近这一门槛,意味着超过USD100可能在本周或下周再度成真。 今日最关键事件:美国8月CPI——今晚大马时间8:30公布 今日(9月9日,周三,大马时间下午5时至晚间)全球市场最关注的单一事件,是美国8月CPI(消费者物价指数)的公布: 公布时间:今晚大马时间约8:30至9:00 市场预期(参考):分析员普遍预期8月CPI年同比持稳或小幅上升 CPI结果的三大情景: CPI结果 市场反应 偏强(超过3.5%) FOMC 9月加息几乎锁定,美元走强,令吉承压,KLCI明日下跌 符合预期(约3.0至3.5%) 市场反应温和,KLCI维持整固 偏弱(低于3%) 加息预期降温,美元走弱,令吉走强,KLCI明日可能向1,720至1,730回升 SOMO观察|今日KLCI逆势反弹是市场在复杂环境下的自我修复,今晚CPI才是真正决定本周方向的关键数据 KLCI今日开市+3.26至1,717.66,在布伦特逼近100美元、美债收益率4.792%的双重压力下逆势反弹,是一个值得关注的正面技术信号——说明在1,710至1,712区间,本地机构买盘已足够消化外资的净卖出压力。 然而,今晚8:30的美国8月CPI数据,将是打破或延续这一整固格局的决定性催化剂。CPI偏强将令FOMC 9月加息几近锁定,届时KLCI明日(周四)将重新面临下行压力;CPI偏弱则将为KLCI提供突破1,720整固区间向上的动力。 今日最重要建议:在CPI数据公布前(今晚8:30),维持观望,等待数据指引再作较大仓位调整。
大马7月通胀按年降至1.8%低于预期,食品住房开销涨幅却双双从1.4%扩大至1.8%
(吉隆坡17日讯)大马7月通胀继续降温,按年涨幅从6月的1.9%放缓至1.8%,低于彭博社调查市场预期的1.9%,按月更录得零增长(0.0%)。然而,整体数字的改善掩盖不了民众日常开销的压力——食品及饮料和住房、水电、燃气及其他燃料两大类别,价格涨幅均从6月的1.4%扩大至7月的1.8%,通讯价格更按年上涨3.4%,呈现整体通胀放缓、部分日常开销涨势加快的分化格局。 7月CPI数据概览 根据大马统计局数据,7月消费者价格指数(CPI)报137.1点,与6月持平;核心通胀则按年上涨1.8%。 日常开销涨幅扩大:食品、住房、通讯三类别同步走高 从消费者日常开销角度分析,以下三大类别涨幅均较前月扩大: 食品及饮料:7月按年上涨1.8%,高于6月的1.4%;按月上涨0.3%。 住房、水电、燃气及其他燃料:7月按年同样上涨1.8%,涨幅较6月的1.4%扩大;按月微升0.1%。 通讯:7月按年上涨3.4%,高于6月的2.4%,是主要消费类别中按年涨幅最高的一项。 其他主要类别涨幅一览 类别 7月按年涨幅 杂项商品及服务 2.9% 酒精饮料及烟草 2.7% 教育 2.0% 餐厅及住宿服务 2.0% 休闲、体育及文化 1.2% 医疗保健 1.1% 家具、家居设备及日常家居维护 0.3% 服装及鞋类 0.1% 交通涨幅四个月连降,保险及金融服务大幅收窄 交通价格涨势明显放缓,从6月的2.8%收窄至7月的1.4%;按月更下降1.1%。交通价格按年涨幅曾在4月达到4.1%,5月降至3.8%,6月进一步降至2.8%,7月只剩1.4%,呈现连续四个月回落的趋势。 保险及金融服务价格按年涨幅也出现明显变化,从6月的5.7%大幅收窄至7月的1.1%。餐厅及住宿服务涨幅则从6月的2.6%降至2.0%,教育价格涨幅也从2.1%略降至2.0%。 按月比较:整体零增长,食品小涨,交通下跌 若按月比较,7月整体消费者价格指数没有增长(0.0%),与6月持平。各类别价格则有升有降: 上涨:食品及饮料(+0.3%);服装及鞋类、医疗保健、休闲体育及文化、餐厅及住宿服务(各+0.2%) 下跌:交通(-1.1%)、杂项商品及服务(-0.5%) 持平:保险及金融服务(0.0%) 今年通胀走势一览 月份 按年通胀率 2026年1月 1.6% 2026年2月 1.4% 2026年3月 — 2026年4月 — 2026年5月 2.0%(年内高点) 2026年6月 1.9% 2026年7月 1.8% SOMO观察|整体通胀数字好看,但民众最感同身受的吃住开销却在反向加速 大马7月通胀率以1.8%低于预期,表面上是令人放心的数据,但数字背后的结构,才是商界与普通消费者真正需要关注的信号。食品饮料和住房水电这两个与日常生活最直接相关的开销类别,涨幅均在同一个月份从1.4%扩大至1.8%,与整体通胀放缓的方向背道而驰。 通讯价格按年涨幅达3.4%,在主要类别中排名最高,反映电信行业在政策调整或服务升级背景下的定价压力正在传导至消费者端。 对商界而言,通胀走势与消费信心密切相关。吃住等刚性开销涨幅扩大,意味着消费者可支配收入受到压缩,这对餐饮、零售及服务业的客单价与消费频率将产生连锁影响。交通价格四个月连降,是抵消整体通胀压力的重要缓冲,但能否持续,仍取决于全球油价走势与国内燃料补贴政策的动态。 在通胀整体温和但结构分化的环境下,企业在定价策略与成本管理方面的精细化运营能力,将是维持竞争力的关键变量。
什么是通货膨胀?为何物价只涨不跌,钱越来越不值钱?
(吉隆坡31日讯)你有没有注意到,小时候5令吉可以在学校食堂吃得很饱,如今同样的食物可能要12令吉?同样一张RM100,今天能买到的东西,比十年前少了将近三成。这种“钱越来越不值钱”的现象,在经济学上有一个名字——通货膨胀(Inflation)。 它几乎影响每一个人的日常生活,却鲜少被完整解释过。本文将用最直白的方式,带你彻底读懂通货膨胀。 通货膨胀是什么?一句话定义 通货膨胀,是指一段时间内,整体物价水平持续上涨,导致货币的购买力下降的经济现象。 注意关键词:“整体”与“持续”。 单一商品涨价(如某品牌零食)不叫通胀;一次性涨价(如节日期间蔬菜短暂涨价)也不叫通胀。通胀指的是跨越大多数商品与服务的、持续性的价格上涨趋势。 政府如何衡量通胀?认识CPI 马来西亚统计局每月公布消费者价格指数(Consumer Price Index,CPI),这是衡量通货膨胀最主要的指标。 CPI的计算方式,是追踪一个“虚拟家庭购物篮”的价格变化。这个购物篮包含普通家庭每月消耗的典型商品与服务,分为以下几大类别: 类别 占CPI权重(约) 食品与非酒精饮料 30% 住房、水、电、煤气 23% 交通 14% 餐馆与酒店 9% 其他商品与服务 24% 当这个购物篮的整体价格比上一年上涨2%,我们就说当年的通胀率为2%。 通胀从哪里来?四大成因 ① 需求拉动型通胀(Demand-Pull Inflation) 最直观的通胀来源:钱多了,东西却没有变多。 当经济蓬勃、就业率高、消费者信心强,人们愿意花更多钱买商品与服务。但如果供给没有同步增加,卖家就会提价——这就是“太多的钱追逐太少的商品”。 例子:节庆期间餐厅爆满,价格随之上涨。 ② 成本推动型通胀(Cost-Push Inflation) 企业的生产成本上升,最终转嫁给消费者。 当原材料(如棕油、钢铁)、能源(如柴油)或劳动力成本上涨时,企业为维持利润而调高售价,消费者便承担更高价格。 例子:国际油价飙升→运输成本上涨→超市货架上所有商品涨价。 ③ 内建型通胀(Built-in Inflation) 这是一种“预期自我实现”的通胀。工人预期物价会涨,要求加薪;企业因工资成本上涨,提高售价;物价上涨又促使工人再次要求加薪——形成“工资-物价螺旋”。 ④ 货币供应过多(Money Supply Expansion) 当中央银行或政府大量印钞(增加货币供应),而实体经济产出没有同步增长,货币就会“贬值”——每一令吉能买到的东西变少了。 历史上最极端的例子是津巴布韦,2008年通胀率高达数以亿计的百分比,货币几乎成为废纸。 为何物价只涨不跌?通缩更可怕 许多人会问:为什么物价可以涨,却很少见到大规模降价? 答案是:温和通胀(约2%)其实是健康经济的正常状态,而物价普遍下跌(通货紧缩,Deflation)反而更危险。 当消费者预期物价会继续下跌,他们会推迟购买——“等一等再买会更便宜”。消费减少→企业收入下降→裁员→失业率上升→消费进一步萎缩,形成恶性循环。日本在1990年代经历“失落的十年”,通缩是核心元凶之一。 因此,各国中央银行的目标并非将通胀压至零,而是维持在约2%至3%的温和水平——既避免恶性通胀,也防止通缩。 国行如何对抗通胀?OPR是主要武器 马来西亚国家银行(国行)对抗通胀的核心工具,正是前文介绍过的隔夜政策利率(OPR)。 传导逻辑如下: 通胀过高 → 国行上调OPR → 借贷成本上升 → 企业与家庭减少借贷与消费 → 需求降温 → 物价上涨压力减缓 反之,若经济过冷、通胀过低,国行则下调OPR,刺激消费与投资,推动物价温和回升。 这也是为何每次OPR决定,都会引发市场的高度关注——因为它直接影响整体经济的冷热,进而影响每个人的贷款成本、存款回报及日常开销。 哪些群体受通胀冲击最大? 通胀的负担,并非由所有人平均承担。以下群体受影响最深: 固定收入者:薪水不涨,但物价涨了,实际购买力缩水。 储蓄者:若银行存款利率低于通胀率,储蓄的实际价值在悄悄缩水。例如,通胀率3%而定存利率仅2%,你的钱实际上每年“亏损”1%。 低收入家庭:食品与基本生活开销在总支出中占比更高,食品价格上涨对他们的冲击远大于中高收入群体。 持有现金的人:现金不产生回报,通胀期间价值持续稀释。 如何在通胀时代保护自己的财富? 投资而非单纯储蓄:将部分资产配置于能产生高于通胀回报的资产,如股票、房地产投资信托(REIT)或债券基金。 善用EPF:公积金2024年股息率达6.30%,高于近年通胀率,是抗通胀的基础保障之一。 购买资产而非持有现金:实物资产(房产、黄金)在通胀期间往往具有保值功能。 留意消费结构:适时调整家庭开销,优先保障必需品,减少非必要消费的通胀敞口。 一句话总结 通货膨胀是现代经济的常态,温和通胀代表经济有活力;真正危险的是失控的恶性通胀,或走向另一极端的通缩。 理解通胀的运作机制,是每一个现代人管理财富、应对生活成本压力的必备知识。 SOMO观察|通胀管理是大马下半年最重要的宏观变量 进入2026年下半年,大马面对多重通胀压力:国际油价因中东局势飙升、燃油补贴支出可能翻倍、B15生物柴油政策提升运输成本,以及全球供应链重组带来的进口成本上行压力。 国行已明确表示,通胀走势是未来OPR决策的关键变量之一。若通胀压力超出预期,OPR上调的概率将随之上升,届时企业融资成本与家庭还款负担将同步加重。 对商界而言,当前最务实的应对策略是:在成本核算模型中纳入3%至4%的通胀缓冲假设,同时检视供应链成本结构,提前锁定关键原材料采购价格,以减少通胀波动对利润率的冲击。