出口

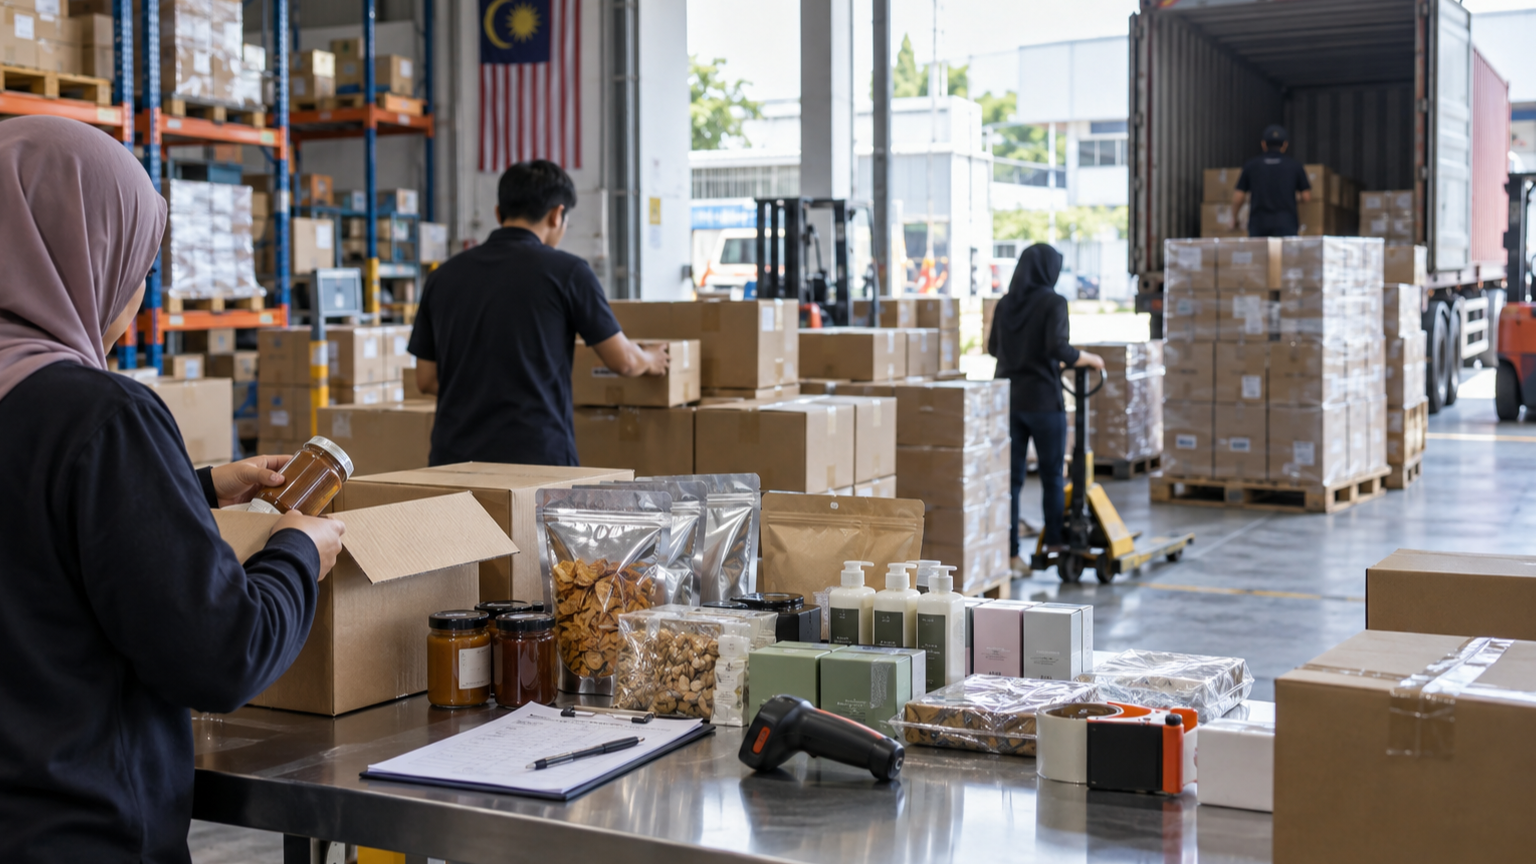
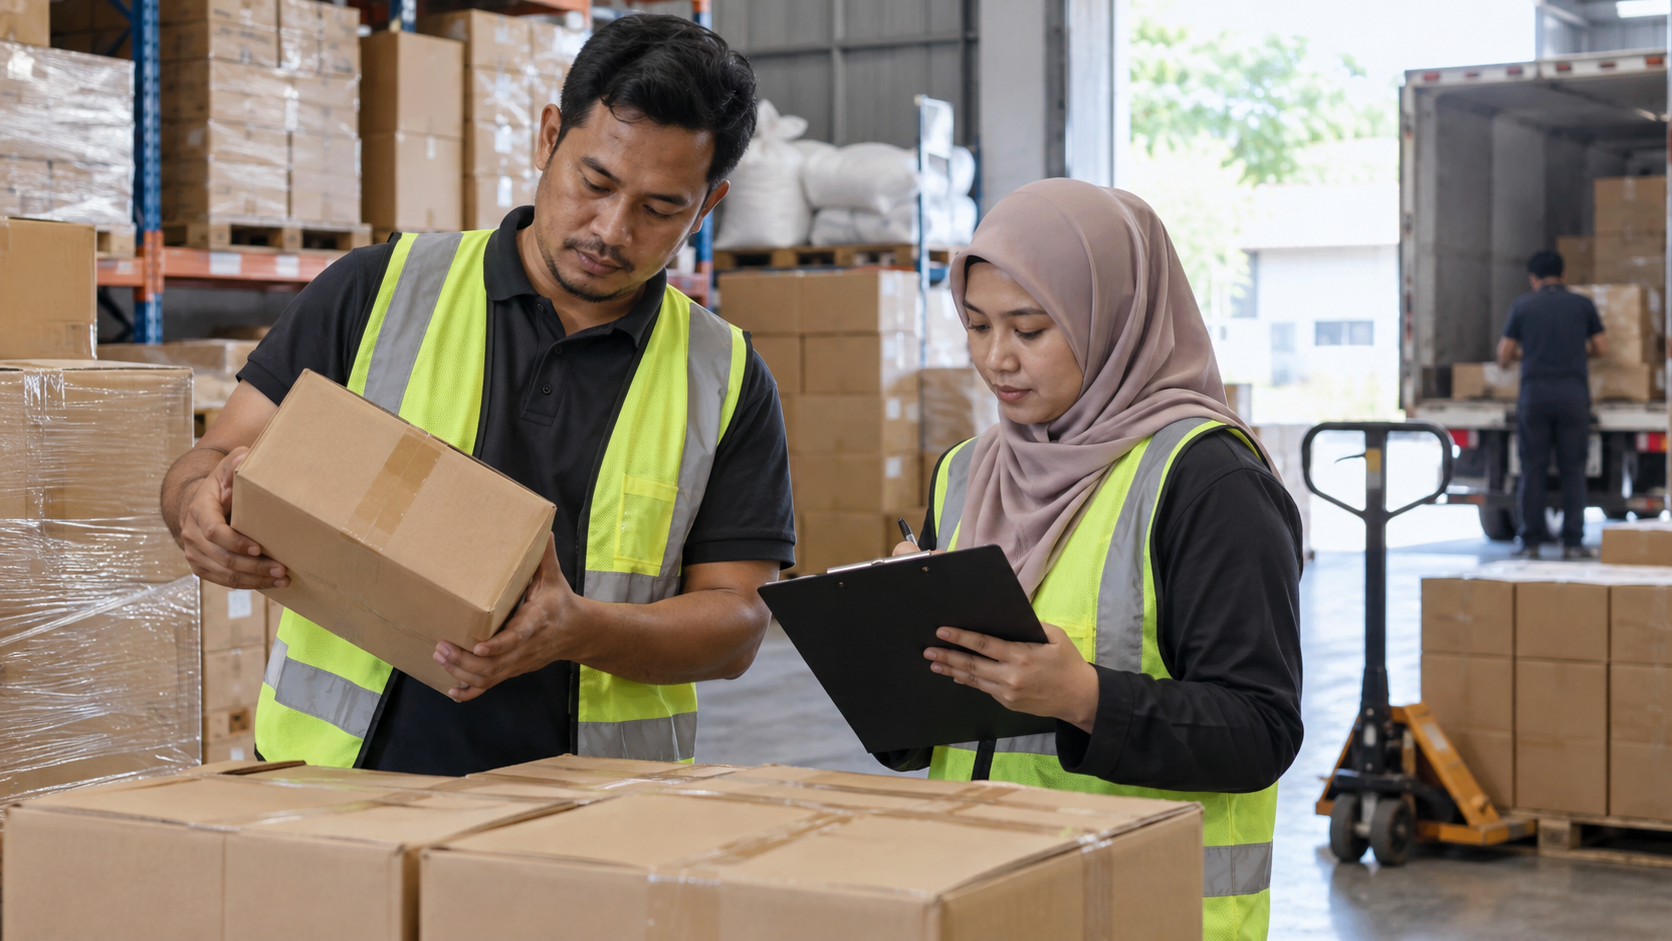
马来西亚中小企业在仓库检查产品并准备出口装运
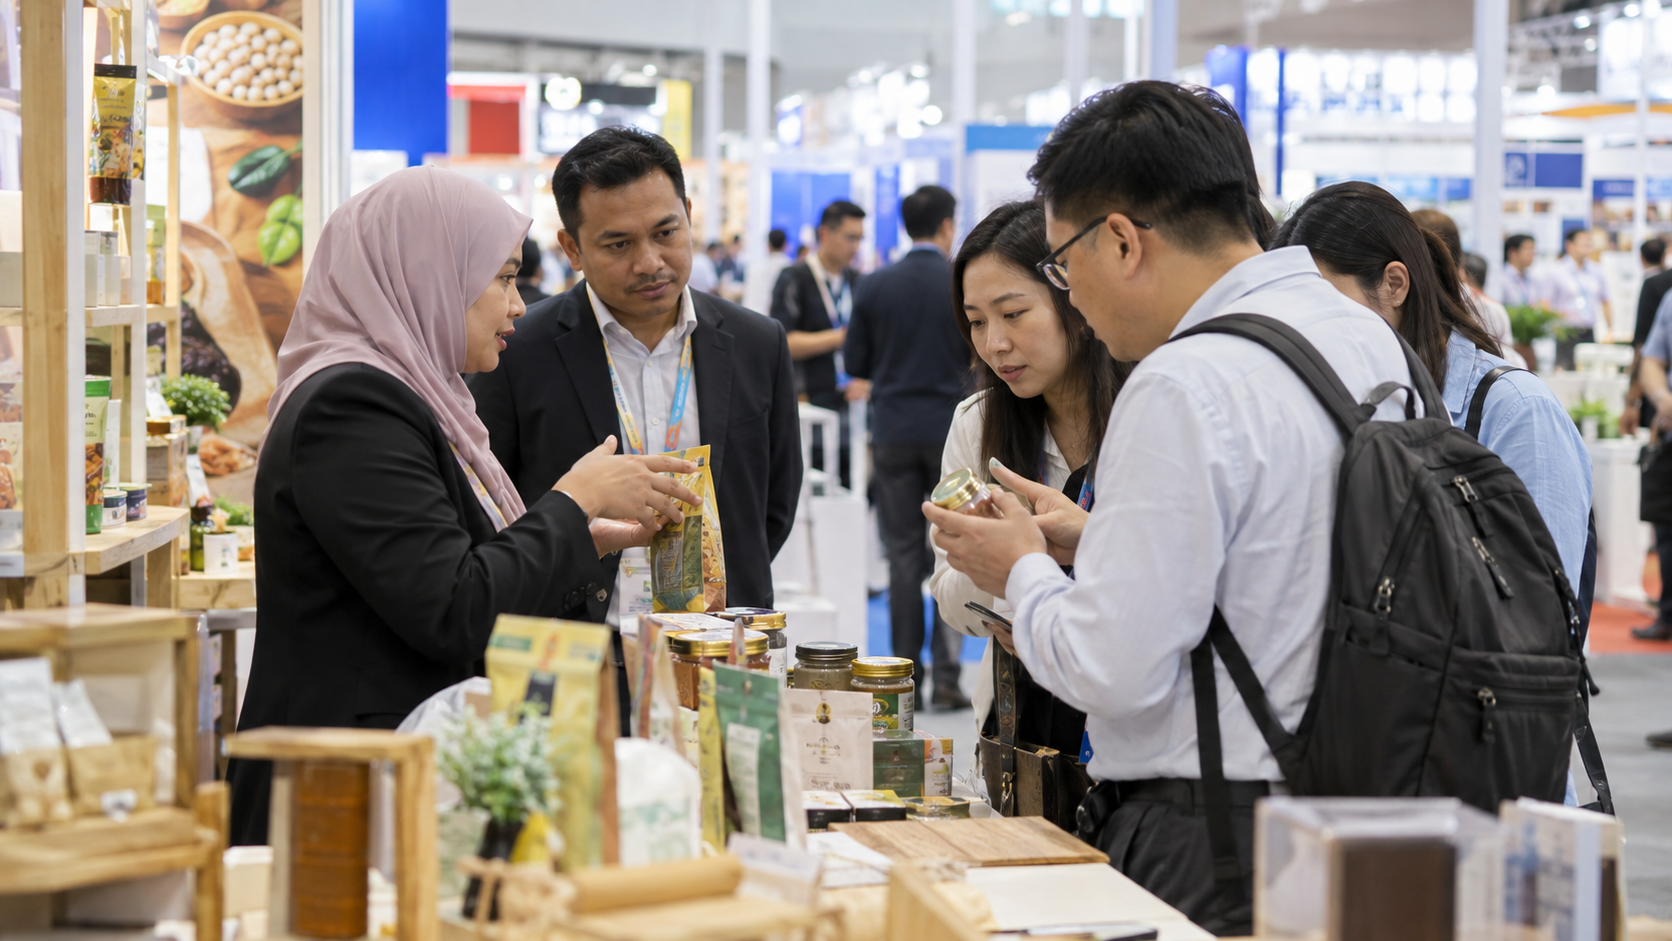
MIHAS成交RM60.5亿之后:大马清真企业真正的考验是把订单变成出口
MIHAS 2026闭幕后,官方平台列出的最终成绩包括60.5亿令吉成交、50,340名贸易访客、4,000场商业会议及2,400个展位。数字证明全球清真市场仍有需求,也显示马来西亚能够把买家、供应商、认证与贸易服务集中在同一平台。不过,展会成交不等于已经确认的出口收入;意向、样品测试、认证审核、融资、交付和收款,每一步都可能令金额缩水。热闹的展会,暴露更结构性的缺口马来西亚清真产业截至今年6月底贡献812.5亿令吉,占国内生产总值7.6%;2025年清真出口达685.2亿令吉。更值得注意的是,只有14.7%的清真认证企业是出口商。换句话说,问题不只是企业有没有认证,而是取得认证后,能否达到目标市场的标签、注册、冷链、产能、定价和分销要求。这也解释了为什么MIHAS的价值不能只用四天成交额衡量。真正重要的是未来三至十二个月的订单转化率:买家是否完成尽职调查、样品是否通过、企业能否获得营运资金、生产是否符合批次追踪要求,以及付款是否按时到账。若这些环节没有改善,成交数字再高,也可能只停留在展会报告。企业的商业机会在哪里食品与饮料仍是最直观的板块,但医药、个人护理、物流、伊斯兰金融、科技服务和穆斯林友善旅游同样被纳入MIHAS的14个产业组别。对中小企而言,较稳健的策略不是一次进入很多国家,而是先锁定一至两个市场,确认当地认证承认程度、经销商能力、进口登记、标签语言、最低订量及收款条件。企业可把展会线索分成四级:已经确认采购、等待样品、等待认证或登记、尚未明确预算。每周追踪各级转化,并把报价有效期、汇率、运费和融资成本写入订单判断。若买家要求长账期,企业应先测算现金缺口,避免订单增长却令现金流恶化。接下来要看的数字60.5亿令吉成交中,三个月及六个月后的实际履约金额;4,000场商业会议转化成采购订单的比例;清真认证企业成为出口商的比例,能否从14.7%持续提高;MyHalal与地方政府执照系统整合后,认证所需时间与成本是否下降;东盟清真理事会若推进,能否减少重复认证与跨境合规成本。政府提出由马来西亚担任东盟清真理事会秘书处,并推动HALMAS工业园、认证便利化和国际买家对接。方向正确,但企业最终需要的是可预测的认证时间、清楚的市场规则、可靠融资和持续订单。MIHAS已经证明需求存在;下一阶段的竞争,是谁能把信任、标准与交付能力变成可重复的出口。资料来源MIHAS官方网站:2026最终成交、访客及商业会议数据马新社:大马推动东盟清真理事会及清真产业数据MATRADE/MIHAS:国际采购计划与14个产业组别MATRADE/MIHAS:清真贸易、信任与数码合规方向
马来西亚电子制造、出口物流与人工智能贸易需求
全球贸易逆风中升温:大马出口创新高,企业别把订单当成利润
全球货物贸易在关税与中东局势夹击下仍高于趋势,大马7月出口也创下强劲增长。但对企业经营者而言,最重要的并不是“出口变好”这四个字,而是增长来自哪里、利润有没有同步增加,以及现金流能否承受下一轮波动。 全球贸易温度计回到102 世界贸易组织(WTO)最新货物贸易晴雨表升至102.0,高于代表趋势水平的100,也高于上期的101.7。分项中,电子元件指数104.9最强,出口订单103.5、航空货运102.8;但集装箱航运只有99.6,显示需求正在扩张,物流环节却仍不完全同步。 WTO认为,人工智能相关投资与电子产品需求,正在抵消关税及地缘风险的部分压力。其基准预测为2026年全球商品贸易量增长1.9%;若能源价格长期维持高位,增幅可能降至1.4%。这意味着眼前不是全面繁荣,而是由少数高增长产业带动、风险仍然集中的复苏。 大马出口很强,但红利集中在电子电气 马来西亚对外贸易发展局(MATRADE)数据显示,2026年7月我国总贸易额达3647.4亿令吉,同比增长37.3%;出口1936亿令吉,增长38%,贸易顺差224.6亿令吉。电子与电气产品出口达956.5亿令吉,占总出口49.4%,同比增长51%。 这组数字说明马来西亚正受益于全球AI、数据中心及先进电子需求。不过,接近一半出口集中在电子电气,也提醒企业:宏观数字漂亮,不代表每个行业都同步受惠。非电子行业若仍面对成本上涨、需求疲弱或回款变慢,经营体感可能与新闻标题完全不同。 老板真正要关注的,是四条经营线 一、订单增长是否过度依赖单一客户 AI供应链的订单可能增长很快,但资本开支周期也会改变。企业应把最大客户、最大产品和最大市场分别做压力测试,例如假设订单突然减少20%,现有产能、人员与融资安排能否承受。 二、营业额有没有变成毛利 能源、原料、运费及加班成本,都可能侵蚀新增订单的利润。管理层应把销售增长拆成数量、售价、汇率与产品组合四部分,避免只看营收上升,就误判真实盈利能力。 三、现金转换周期是否拉长 出口扩张通常需要先采购、生产和备货。如果库存天数及应收账款同时增加,越多订单反而可能占用越多现金。企业应按客户重新检视信用期,并为原料与运输延误设置安全库存上限,而不是无限备货。 四、汇率与报价机制是否匹配 出口商收入与成本未必使用同一种货币。较稳健的做法,是在长期报价中加入汇率、原料及运费调整条款,同时按已确认订单安排分层对冲,避免一次押注汇率方向。 中小企业可以怎样抓住这波机会 先做可验证的供应能力:加强质量认证、产品追溯、交付稳定性与网络安全,争取进入电子电气二级、三级供应链。把客户组合当作风险指标:设定单一客户营收占比上限,并主动发展第二个行业或区域市场。每周跟踪现金而非只看订单:建立13周现金流预测,监测库存、应收账款和融资额度。优先争取高附加值环节:从单纯加工转向设计支援、精密测试、设备维护、自动化与合规服务。 SOMO News观点 马来西亚正在抓住AI带动的新一轮贸易机会,但真正决定企业能否受益的,不是出口纪录本身,而是本地企业能留下多少技术、利润与现金。订单是起点,不是成绩单。未来一年,企业经营者应该同时追踪订单质量、客户集中度、毛利率和现金转换周期,才能把宏观红利变成可持续的生意。 资料来源:The Edge Malaysia:Global goods trade strengthening despite tariffs, Middle East tensions, WTO saysWorld Trade Organization:Goods Trade BarometerMATRADE:July 2026 Trade PerformanceDepartment of Statistics Malaysia:Monthly External Trade Statistics, July 2026
大马7月贸易总额按年激增37.3%至3647亿令吉,贸易盈余扩大51.9%,首7月突破2.2兆
(吉隆坡20日讯)大马统计局今日发表《2026年7月马来西亚对外贸易统计》,数据显示大马贸易表现持续走强,7月贸易总额按年激增37.3%至3647亿令吉,高于去年同期的2657亿令吉,出口及进口同步录得强劲增长,带动贸易盈余扩大51.9%至225亿令吉。2026年首7个月贸易总额也按年双位数增长24.7%,突破2.2兆令吉。 7月出口升38%,进口升36.4% 根据统计局数据,7月各项贸易数据均表现亮眼: 项目 7月数值 按年增幅 贸易总额 3,647亿令吉 +37.3% 出口 1,936亿令吉 +38.0% 进口 1,711亿令吉 +36.4% 贸易盈余 225亿令吉 +51.9% 与6月相比,7月进口及贸易总额分别增长5.5%及7.3%;出口及贸易盈余分别增长8.8%及42.4%。 出口增长主力:对美出口增147亿领跑 从出口目的地来看,统计局指出出口增长主要由以下市场带动: 市场 出口增加额 美国 +147亿令吉(居首) 台湾 +75亿令吉 中国 +48亿令吉 新加坡 +43亿令吉 欧盟 +40亿令吉 香港 +38亿令吉 越南 +37亿令吉 进口增长主力:来自中国进口增172亿居首 进口方面,主要受到以下来源带动: 来源 进口增加额 中国 +172亿令吉(居首) 新加坡 +79亿令吉 韩国 +64亿令吉 印度 +27亿令吉 美国 +21亿令吉 欧盟 +20亿令吉 泰国 +17亿令吉 商品组别广泛增长 从商品组别来看,与去年同期相比,258个出口商品组中有144个录得增长;259个进口商品组中,则有182个实现增长,反映贸易增长的广泛性。 首7月贸易总额突破2.2兆,盈余飙升138.7% 2026年首7个月的贸易表现同样亮眼: 项目 数值 按年增幅 贸易总额 2.2兆令吉 +24.7%(从1.7兆) 出口 — +29.2% 进口 — +19.8% 贸易盈余 1,705亿令吉 +138.7% SOMO观察|贸易数据折射大马出口引擎全力运转,对美出口激增须关注关税风险 大马7月贸易总额按年激增37.3%,是近年来最强劲的单月表现之一,与次季GDP增长6%的亮眼数字共同勾勒出大马经济在2026年上半年的强劲轮廓。贸易盈余单月扩大至225亿令吉,首7月盈余更飙升138.7%至1705亿令吉,反映出口动能远超进口增长。 对美出口增量高达147亿令吉,高居所有市场之首,这一方面体现大马电子电气、半导体及科技产品对美国市场的持续高需求,另一方面也值得关注——在美国贸易政策波动的背景下,高度集中于单一市场的出口结构,本身构成一定的贸易风险敞口。 来自中国进口激增172亿令吉,则折射出大马制造业产能持续扩张对中国原材料、零部件及中间产品的强劲需求,与次季制造业产能使用率升至83.7%的数据高度吻合。 对大马出口商而言,当前是加速扩大市场多元化布局、降低对单一市场依赖的战略窗口。东盟内部市场、中东及南亚等新兴目的地,值得纳入中期出口战略规划。
CGS International上调大马橡胶手套行业评级至中性
(吉隆坡18日讯)CGS International将大马橡胶手套行业评级从“减持”(Underweight)上调至“中性”(Neutral),理由是行业正加速复苏,主要受产能收缩规模带动。 评级上调的核心逻辑 CGS International指出,这一加速中的市场复苏,是行业内部持续进行的产能调整所带来的结果——过剩产能的逐步收缩,有助于改善行业整体的供需平衡状况,进而支撑价格与利润率的回升,这也是评级机构决定调整此前长期偏悲观立场的核心依据。 大马橡胶手套行业的历史背景 大马长期以来是全球最大的橡胶手套生产国,产量占全球供应的重要份额,产品广泛出口至医疗、工业等多个应用领域。然而近年来,行业却持续面临产能过剩、成本竞争力下滑等结构性挑战,尤其是在与中国同业的成本竞争中,逐渐失去了以往的价格优势地位。 从“减持”到“中性”的评级意义 评级从“减持”上调至“中性”,虽然并非直接转为看涨的“增持”立场,但这一调整本身释放出重要信号——评级机构认为,此前压制行业估值的核心负面因素(产能过剩)正在得到实质性改善,行业基本面已经从持续恶化转向企稳甚至温和复苏的阶段。 产能收缩驱动复苏的可持续性 产能收缩若能持续推进,理论上将逐步修复行业的定价能力,帮助企业改善此前因激烈价格竞争而受压的利润空间。但这类基于供给端调整的复苏逻辑,其可持续性也取决于新增产能是否会因价格回升而重新涌现,形成新一轮的供需失衡循环。 对行业内企业的现实意义 对于仍在这一行业内运营的大马手套制造商而言,这次评级上调是市场对行业基本面改善的正式认可,可能有助于提升相关上市公司的估值水平,也为企业在评估自身产能扩张或收缩决策时,提供了外部专业机构的参考视角。 SOMO观察 CGS International对橡胶手套行业评级的上调,为这一长期承压的传统优势产业提供了转机信号。 产能收缩驱动的复苏逻辑,提醒行业内企业应审慎评估自身产能扩张节奏,避免在价格回升初期过早重新扩产,导致供需失衡循环重演。 从“减持”到“中性”的评级调整虽非全面看涨,但反映行业基本面已从持续恶化转向企稳,相关上市公司的估值压力有望得到一定程度的缓解。 大马作为全球橡胶手套主要生产国,这一行业的复苏态势,也是观察大马传统制造业竞争力能否重新确立的一个重要指标,对整体出口导向型制造业具有一定的参照意义。
大马次季GDP按年增长6%超预期,国行:经济基本面广泛稳健,全年料约5%
(吉隆坡15日讯)国家银行昨日正式公布,大马2026年第二季国内生产总值(GDP)按年增长6.0%,显著高于统计局预测的5.8%,也高于首季的5.4%增幅,带动2026年上半年经济增速达5.7%,高于2025年同期的4.5%。国行总裁拿督斯里阿都拉昔强调,大马经济增长来源相当广泛,并非单纯依赖全球人工智能(AI)及半导体投资周期带动。 出口、消费与投资三引擎并驱 国行在文告中指出,次季GDP表现由国内需求与强劲出口共同驱动。家庭开销受稳定收入增长与持续政策支持所支撑;投资增长则得益于建筑及机械与设备的持续支出。 外围方面,受电子与电器(E&E)产品持续强劲表现、服务业持续扩张,以及液化天然气(LNG)和非电子电气制造产品出口回升带动,大马出口明显加速。供应领域方面,经济增长由服务业与制造业扩张共同支撑。 国行总裁:政治不确定性不影响经济韧性 面对外界就国内政治环境对经济前景的疑虑,阿都拉昔回应指,大马经济已展示高度韧性,增长动力完整,改革持续推进。 “我们对今年下半年的表现相当有信心,整体前景令人鼓舞。”他强调,经济增长目前主要由国内需求驱动,出口亦提供强劲支持,增长来源多元均衡。他也表示,国行目前维持全年4%至5%增速预测,并不排除增速超越5%的可能性,任何预测调整通常会在预算案时宣布。 经济部长:不能单以数字衡量经济成功 经济部长阿克马纳苏鲁在声明中表示,次季6%增速说明大马经济在充满挑战的全球环境下仍保持强劲动能,但他强调经济成功不能单以数字衡量。“更重要的是为人民创造更好的就业机会、提升收入,以及提高购买力。” SOMO观察|次季GDP亮眼,但下半年劳动力市场放缓是关键风险 大马次季GDP以6%打破市场预期,是近年来最强劲的季度表现之一,也进一步巩固大马作为东南亚增长最快经济体之一的地位。这一数字对投资者信心具有实质性提振效应,尤其在国内政治不确定性上升的背景下,强劲的经济基本面成为最有力的稳定锚点。 然而,正如多位分析师所指出,已然浮现的疲弱劳动力市场——失业申索7月升至9013宗是下半年最值得关注的下行风险。若强劲出口无法有效带动国内就业与消费,上半年的增势能否延续至年底,仍有待观察。对商界而言,当前是把握政策红利窗口、加快投资布局的有利时机,同时须对全球地缘政治不确定性保持审慎。