美伊冲突

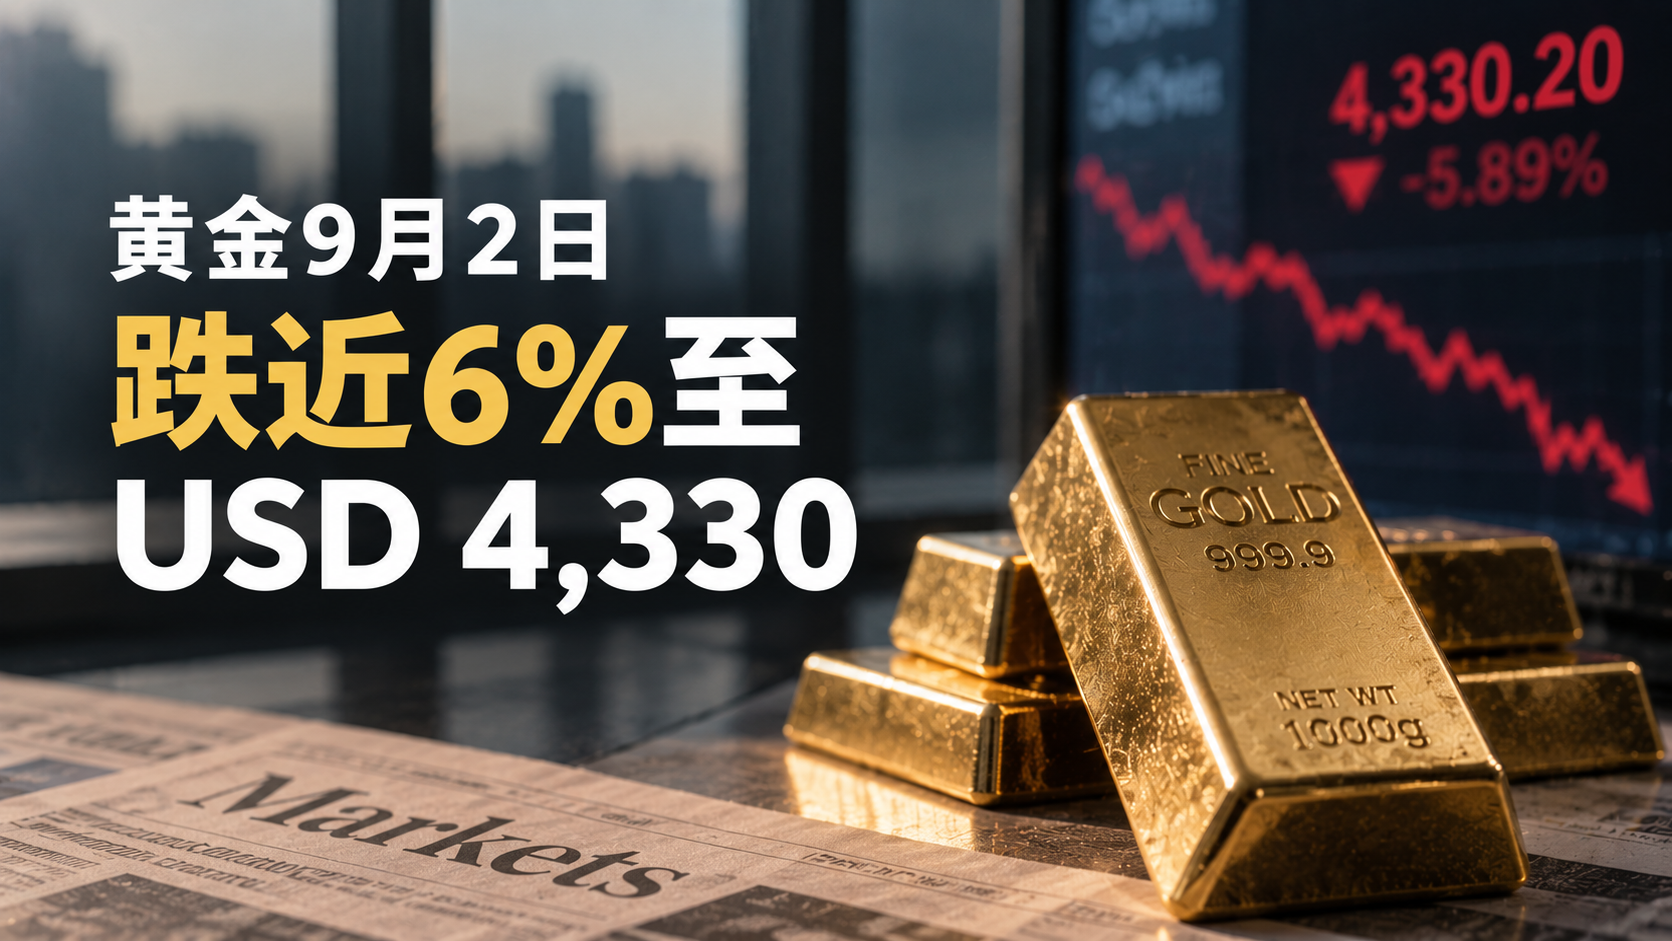
黄金9月2日跌近6%至USD4,330两周低位,美联储加息预期压制黄金,打破传统“地缘冲突=金价上涨”逻辑
(吉隆坡5日讯)大马商业新闻门户BusinessToday确认,黄金(Gold Spot)价格于9月2日(周三)在约USD4,330/盎司附近企稳,此前三个交易日内已累计急跌近6%,触及约两周低位——尽管同期美伊军事冲突再度升温,布伦特原油飙升至95美元以上。 这一走势令市场感到困惑——地缘政治冲突通常被视为黄金价格的强力催化剂(“买入避险资产”逻辑),为何本次美伊冲突升级反而伴随金价急跌? 黄金急跌背后的核心矛盾 传统逻辑:地缘冲突 → 市场恐慌 → 资金涌入黄金(避险资产) → 金价上涨 2026年9月的现实:美伊冲突升温 → 油价飙升 → 通胀预期上升 → 美联储加息预期升温 → 美元走强(DXY升至99.677) → 美元资产(美债)吸引力上升 → 资金从黄金流向美元计价资产 → 金价下跌 这一“地缘冲突但金价跌”的逻辑,反映了2026年全球市场的深层分裂:在美联储加息预期主导下,美元的“安全天堂”角色正在压制黄金的传统避险功能。 黄金价格背景:今年仍处历史高位 值得注意的是,USD4,330的金价,虽然较近期高位急跌6%,但仍处于历史上的极高水平。2026年金价年内一度突破USD4,500/盎司,较2024年低位涨幅可观。近期的6%回调,在大幅上涨后属于技术性修正而非趋势逆转。 对大马黄金投资者的影响: 大马的黄金投资渠道包括:Maybank Gold Investment Account(GIA)、CIMB e-Gold、Public Islamic Bank黄金账户,以及Bursa Malaysia的黄金交易所交易产品(Gold ETP)。 若美联储9月真的加息:金价可能进一步承压,但投资者须注意美元走强时令吉计价金价(大马人实际感受到的金价)可能因令吉贬值而部分抵消跌幅。 若NFP偏弱(加息预期下降):美元可能转弱,黄金有机会从4,330反弹,同时令吉走强令令吉计价金价出现双重压力(美元金价涨但令吉也涨)。 SOMO观察|黄金在2026年美联储加息预期主导期的定价逻辑须重新理解 黄金的传统避险功能,在高利率预期环境下被“机会成本”所压制——当美国国债提供4至5%的无风险回报时,持有不产生利息的黄金的吸引力相对下降。这解释了为何2022至2026年的美联储加息周期,黄金走势与传统地缘政治避险逻辑多次出现背离。 对大马商界而言,这一现象提醒持有黄金资产的投资者:在评估黄金配置时,须将“美联储利率路径”而非“地缘政治新闻标题”作为更重要的定价参照,因为在当前环境下,两者的驱动力方向相反。
经济部长声明:大马汽油供应稳定,不受美伊冲突再度升级影响,Petronas备有充足库存
(布城3日讯)针对美国于8月31日空袭伊朗拉拉克岛(Larak Island)后油价急升至91美元以上,以及公众对大马燃油供应稳定性的疑虑,经济部长发表声明,确认大马汽油供应稳定,不受中东局势再度升级的直接冲击,国油(Petronas)持有充足的原油及精炼油库存,本地市场供应链不受影响。 大马油气供应链:不直接依赖霍尔木兹通道 大马是亚太区重要的油气生产及出口国,其本地原油与液化天然气(LNG)产量主要来自马来西亚半岛东海岸、砂拉越及沙巴的近海油田,不需要经由霍尔木兹海峡输出。 然而,大马亦从中东进口部分原油用于精炼——这一部分进口若遭到严重中断,将间接影响本地精炼能力及汽油供应,但Petronas的多元化采购来源(中东、西非、东南亚)为此提供了一定的供应链韧性。 美伊冲突2026年完整时间线:第二轮升级 日期 事件 2026年2月下旬 美国及以色列对伊朗发动军事行动,美伊冲突爆发 2026年3月初 伊朗威胁封锁霍尔木兹海峡,油价急升逾7%,布伦特原油一度超USD118/桶 2026年3月10日 特朗普暗示冲突可能快速结束,油价急跌至USD86.80/桶,令吉走强至3.92 2026年4月7日 美伊正式停火,主要战斗行动暂停 2026年4月至7月 停火期间,伊朗仍持续尝试控制霍尔木兹海峡通道,攻击不服从的商船 2026年8月中 霍尔木兹重开谈判(阿曼从中斡旋),油价回落至约86美元/桶 2026年8月31日 美国空袭伊朗拉拉克岛火箭发射台,冲突再度升级 当前(9月3日) 布伦特原油维持在约90至91美元/桶附近 对大马燃油补贴的财政影响 尽管实体汽油供应稳定,油价上升对大马的财政影响仍是显著的: 布伦特原油每上升USD1/桶,大马财政承担的燃油补贴净敞口约增加RM7.5亿 油价从约86美元回升至91美元,每年额外燃油补贴压力约RM37.5亿 这一财政压力,将在2027年预算案的补贴改革方向中进一步反映 SOMO观察|大马汽油供应稳定是实体层面的利好,但油价高企的财政代价须正视 经济部长的声明有效防止了公众对汽油短缺的恐慌性消费,保障实体供应链稳定。然而,这并不意味着美伊冲突对大马经济的冲击可以被忽视。油价每维持在90美元以上一个月,大马政府须额外承担数十亿令吉的燃油补贴支出,这将直接压缩2027年预算案的财政空间。 对商界而言,油价持续高企意味着物流、航运、制造业的能源成本将在未来数月内保持较高水平。企业须将“油价维持90至100美元”纳入下半年及2027年度成本预算的基准情景,而非单押油价回落。
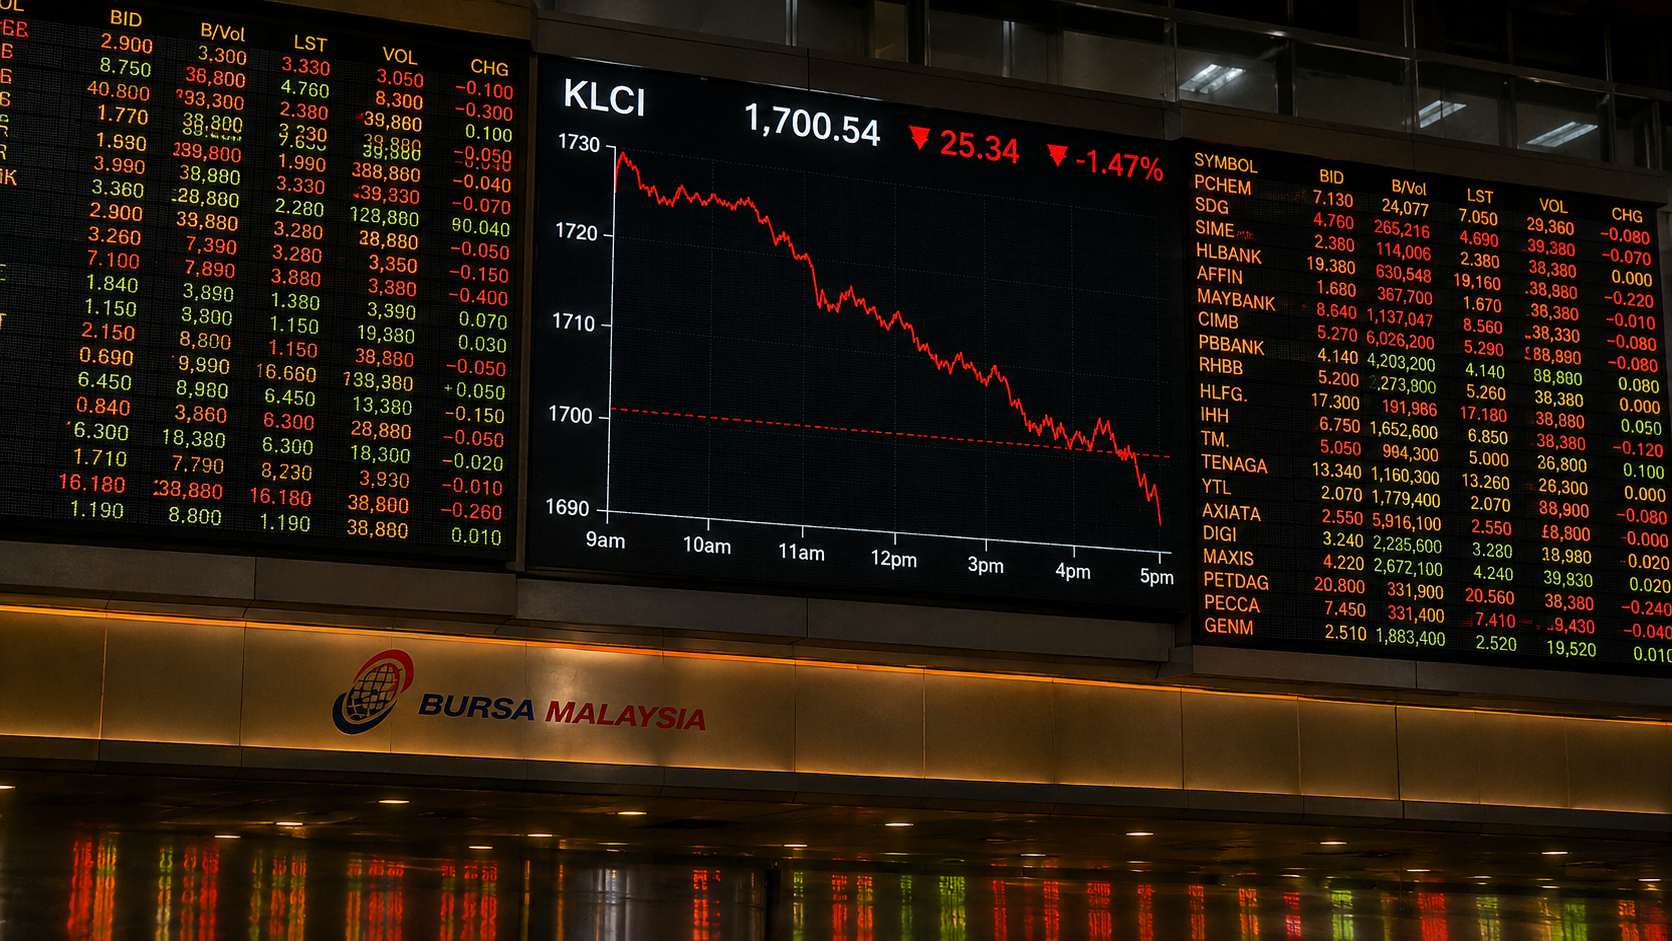
马股9月1日全日收市总结:KLCI跌25.34点(-1.47%)至1,700.54,高开低走,外资持续净卖出,1,700心理关口守住
(吉隆坡3日讯)据FMT昨日(9月2日)发布的9月1日(周二)完整收市数据,FBM KLCI全日下跌25.34点(-1.47%),收报1,700.54点,较国庆长假前最后一个交易日(8月28日,周五)收盘价1,725.88点大幅走低。 9月1日完整盘面数据 指标 数值 收市点位 1,700.54点(-25.34点,-1.47%) 前一交易日收盘(8月28日) 1,725.88点 开市点位 1,727.49点(+1.61点,高开) 全日最高 1,729.17点 全日最低 1,697.83点 跌市股数 956只 升市股数 349只 持平 443只 成交量 55.2亿股 成交额 RM44.2亿 高开低走:全日走势分析 9月1日的盘面走势,完整体现了市场在消化国庆长假期间两大冲击(沃尔什鹰派演讲+美伊冲突油价飙升)时的真实情绪: ① 高开(+1.61点至1,727.49):早盘投资者短暂对假期前已部分消化的利空采取"减仓观望"态度,开市略有反弹。 ② 迅速回吐(跌至日低1,697.83):随着外资净卖出压力持续,以及全球市场对美联储9月加息概率上升的重新定价,指数在早中盘迅速跌穿1,700心理关口,一度触及1,697.83点。 ③ 尾盘轻微回稳(收报1,700.54):在本地机构投资者部分承接下,指数在尾盘略微回升,以1,700.54点收市,守住了1,700心理整数关口,但整体市场情绪仍偏向沉重。 市场广度极度偏向跌市:跌市与升市比例达2.74比1 跌市956只对升市349只的比例(约2.74比1),是今年以来单日市场广度最为偏颇的数据之一,显示前日的下跌并非仅由重量级股份(Heavyweights)主导,而是几乎全面性的板块抛售,包括科技、地产、银行及工业板块均未能幸免。 外资持续净卖出,但成交额创近期新高 前日成交额RM44.2亿,较8月28日(周五)的RM40.5亿明显提升,成交量扩大至55.2亿股,显示大量换手在发生——外资净卖出,而本地散户及机构投资者则部分承接了来自外资的抛压。 昨日(9月2日)市场修复:KLCI反弹至1,727 昨日(9月2日,周三)马股在国行宣布维持OPR 2.75%不变的本地政策稳定信号支撑下,早盘开市即展现明显反弹,KLCI报1,727.52点,较昨日收盘1,700.54大幅反弹约27点。市场广度今日亦转为正面,升市股数多于跌市。 SOMO观察|1,700支撑位守住是关键技术信号,但外部利空仍未消散 前日KLCI收报1,700.54,守住了1,700整数关口——这是昨日技术面最重要的单一信息。若前日以低于1,700收市,将触发更多技术性止损抛售,令后续下行压力更大。 昨日国行OPR不变的决定,为马股提供了暂时喘息的本地政策支撑,但外部利空——沃尔什9月加息概率60%、美伊冲突持续令油价高企(91美元以上)并未消失。9月15至16日FOMC会议前,KLCI预计将在1,700至1,730区间内维持震荡整固格局。 对投资者而言,前日的大幅成交额(RM44.2亿)在恐慌中产生,往往是市场在重要支撑位附近大量换手的信号——并不必然意味着更大规模的崩跌即将来临。审慎乐观、分批布局基本面强健的本地防御性股(银行、REIT、内需消费),是当前最合理的策略。
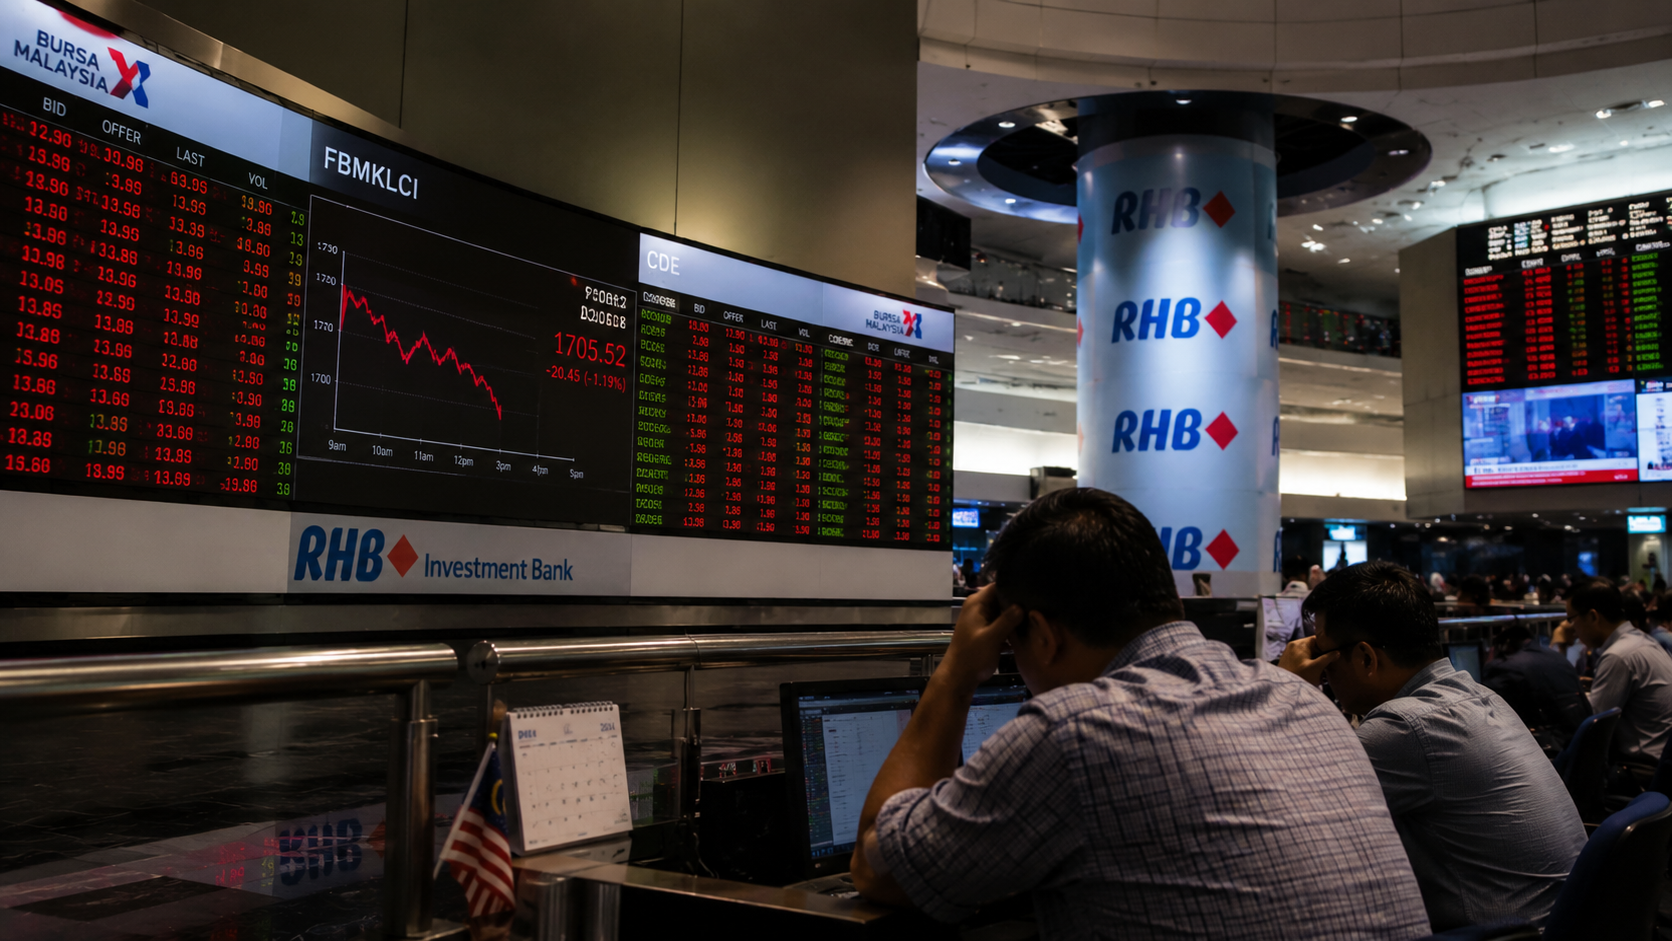
马股今日国庆复市即遭双重暴击,KLCI开市30分钟内跌逾20点至1,705.52,沃尔什鹰派叠加美伊再度开战,9月加息概率飙至60%
(吉隆坡1日讯)大马交易所(Bursa Malaysia)今日(9月1日,周二)在国庆日(8月31日)长假后恢复交易,但马股开市即遭遇节假日期间全球市场发生的两大历史性冲击的双重叠加,FBM KLCI在开市后30分钟内大跌逾20点,最低触及1,705.52点,几乎将本周前所有涨幅悉数吐回,追踪美股隔夜的疲弱表现。 冲击一:沃尔什Jackson Hole演讲偏鹰派,9月加息概率飙至60% 美联储主席凯文·沃尔什于上周五(8月28日,大马时间当晚约8至9时)在美国怀俄明州Jackson Hole年会发表主题演讲,措辞明显偏向鹰派,令全球金融市场大幅重新定价美联储利率路径。 沃尔什的核心声明为: “我们必须对通胀朝目标方向推进保有信心,必须是清晰且以足够的速度推进。否则,我们还有工作要做。(We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.)” 这句“we have work to do”令市场迅速将其解读为9月加息信号——尽管沃尔什本人并未直接承诺9月加息。 演讲后的市场定价立即发生剧变: 指标 演讲前 演讲后 9月加息概率(CME FedWatch) 约35% 约60% 11月加息概率 部分定价 已全面定价(Fully Priced) 美元指数(DXY) 约98.9 上涨0.6%至99.66 2年期美国国债收益率 — 大涨11个基点至4.34% 德意志银行表示:“沃尔什的Jackson Hole讲话在其对经济与前景的具体论述及其明显偏鹰的取向上,让我们感到意外。” Nomura指出:“他的演讲强调了通胀目标的重要性,并暗示若通胀降速不够快,政策或须作出反应。” 冲击二:美国空袭伊朗霍尔木兹,油价反弹飙破91美元 国庆长假期间,中东局势出现重大逆转——美国于8月31日(周日)对伊朗在霍尔木兹海峡附近的拉拉克岛(Larak Island)的两座火箭发射台发动空袭,这是自7月底以来美国对伊朗军事目标的首次公开确认打击,彻底扭转了此前伊阿谈判带来的和平预期。 事件 影响 美国空袭伊朗拉拉克岛 布伦特原油飙破91美元/桶 约旦截获8枚导弹 区域冲突持续扩大 霍尔木兹每日过境量 约6至800万桶/天 伊朗官员 表示“与华盛顿重启谈判并非不可能” 这意味着,上周油价大跌逾8%所带动的通胀压力缓解预期,已在一个周末内全面逆转——油价从约86美元急升至91美元以上,不仅令大马燃油补贴压力重新升温,更加剧了美联储对通胀顽固的担忧,与沃尔什的鹰派信号形成协同推升效应。 KLCI技术面:跌破关键移动平均线,1,700支撑位面临考验 Apex Securities在今日技术评析中指出,KLCI已在今日开市后跌破9天及20天移动平均线,这是近期复苏行情中首次出现如此信号,标志着短期上行动能的明显丧失。 “若KLCI果断跌破1,720点,将强化看淡偏向,并为指数迈向1,700点水平铺路。” KLCI今日最低触及1,705.52点,距1,700支撑位仅约5点,心理关口的攻防战正在进行中。 对大马的多维影响 影响维度 方向 说明 令吉汇率 承压 美元走强(DXY升0.6%),令吉面临回吐压力 马股科技板块 跌幅较大 高利率预期对成长股及科技股估值构成压缩 燃油补贴 压力回升 油价重回91美元,月度补贴成本料重新上升 国内通胀 上行风险 能源成本上升,输入性通胀压力增加 国行政策 静观其变 美联储加息若落实,国行下半年政策空间将收窄 SOMO观察|沃尔什鹰派叠加美伊冲突重燃,是大马2026年下半年最严峻的外部双重冲击 今日马股的大跌,是两个截然不同但方向一致的外部冲击同日共振的结果。沃尔什Jackson Hole演讲的鹰派信号,令全球资金重新配置——从新兴市场(包括大马)流向美元资产;而美伊冲突的重燃与油价飙升,则进一步强化了“通胀将继续顽固、美联储须进一步收紧”的市场叙事。 这一双重冲击,打断了大马股市和令吉自6月以来所享受的顺风行情,令KLCI从上周最高1,752.66急速回落至今日最低1,705.52,不到一周内损失约47点。 对商界而言,今日的市场动荡传递了三个即时信号:其一,美联储9月15至16日会议前,全球风险资产将持续承压,企业资本规划须为更高利率环境预留缓冲;其二,油价重回91美元意味着燃油成本的短暂缓解已结束,物流与能源密集型企业须更新成本预测;其三,令吉若因美元走强而回吐部分升幅,出口商的汇率红利可能暂时缩减。