现金流管理

马来西亚制造工厂内部,生产线机器与成品纸箱
厂商联合会促调高中小企门槛至1亿令吉:企业要做大,先算清三笔账
大马厂商联合会(FMM)10月8日在2026年中小型工业(SMI)峰会上,呼吁政府把制造业中小企业的定义上限,从目前的年营业额5000万令吉或全职员工200人,调高至1亿令吉及300人。同场的企业及合作社发展部长沈志强则透露,政府已协助31家本地中小企业成长为年营业额至少1亿令吉的企业。政策讨论的焦点,正从“扶持中小企业”转向“让企业做大”。 FMM提了什么,政府交出什么成绩 FMM总会长李祖国表示,建议调高门槛并非只是修改数字,而是让企业在扩张最吃力的阶段仍能获得政策支持,目标是协助企业从年营业额1000万令吉增至5000万令吉,再迈向1亿令吉。该会也促请政府检讨中小企业的公司税门槛,让企业保留更多盈余作再投资、自动化、研发与开拓海外市场。 沈志强则表示,31家达到1亿令吉营业额的企业涵盖制造、服务、资讯与通信科技及建筑业,年总销售额合计46亿1000万令吉,提供超过2300个就业机会。企合部在“PowerUp 10K”计划下设定的中期目标,是协助100家中小企业达到这一规模;该计划旨在为1万家中小微企业提供高达150亿令吉融资。 需要注意的是,调高门槛目前仍是FMM的建议,政府尚未宣布修改中小企业定义。现行定义由SME Corp.发布,自2014年起沿用至今。 为什么门槛会影响企业“敢不敢做大” 从企业角度看,中小企业身份往往连着融资、津贴与培训等支持。若企业一旦越过5000万令吉门槛就失去这些支持,却又还没有大企业的融资条件与管理系统,就可能出现“做大反而吃亏”的顾虑。FMM的建议,实际上是想把这段过渡期拉长。 不过,31家企业平均年营业额约1亿4900万令吉,说明本地企业做大的路径确实存在。门槛放宽能降低过渡期的成本,但决定企业能否跨过去的,仍是企业本身的赚钱结构。 企业主要先算清的三笔账 第一笔:营业额能不能变成现金。李祖国在峰会上特别提到,付款延迟与坏账会让再强的销售表现失去意义。规模越大,应收账款占用的资金越多。冲营业额之前,应先检视收款周期、客户信用评估与付款条款,避免“越卖越缺钱”。 第二笔:利润有没有留在公司。FMM要求检讨公司税门槛,核心是让盈余回流到自动化与扩张。企业主同样要决定每年多少利润用于分红、多少留作再投资,并为未来两三年的产能与系统升级预做资金规划。 第三笔:管理能力跟不跟得上。从5000万令吉迈向1亿令吉,往往需要从老板亲力亲为转向制度化管理,包括财务报表、内部审批、中层团队与数码系统。这部分没有门槛可以放宽,只能提前建设。 接下来观察什么 一是政府会否在10月9日提呈的2027年财政预算案中,回应调整中小企业定义或公司税门槛的建议;二是“1亿令吉俱乐部”能否从31家朝100家的目标推进,以及相关融资的申请条件;三是大企业与国企准时付款的要求,会否变成具体规定。 对年营业额1000万至5000万令吉的企业来说,与其等政策定案,不如先把这三笔账理清,政策落地时才接得住。 资料来源 东方日报:厂商联合会吁政府助力企业突破中小企阶段 迈向千万至1亿令吉年营业额(2026年10月8日) 东方日报:沈志强:政府成功助31家中小企做大做强 年营业额突破1亿(2026年10月8日) e南洋:避免“终身”停留在中小企业阶段 制造联合会吁护航千万至1亿令吉(2026年10月8日) 财政部:Libat Urus Belanjawan 2027 Bermula(2027年财政预算案于2026年10月9日提呈) SME Corp. Malaysia:SME Definition
马来西亚中小企业厂房、订单文件与现金流管理场景
企业信心回升,SME贷款却放慢:大马老板别把乐观当成现金流
大马企业信心在第三季明显回升,但融资数据透露出一个值得老板警惕的落差:整体商业贷款增长加快,SME贷款增速却反而放慢。经济向好不代表每家中小企业都会自动得到更多资金;如果扩张计划跑在现金流前面,乐观也可能变成压力。 企业信心从负转正,建筑与工业最乐观 马来西亚统计局(DOSM)最新商业趋势调查显示,2026年第三季整体信心指标从第二季的负1.8%回升至5.9%。工业信心指标从负3.7%升至8.2%,建筑业从负9.5%回到4.1%,批发与零售业也从负7.5%改善至1.2%。 展望2026年下半年,企业对未来六个月的净乐观余额升至12.9%,其中建筑业最高,为23.3%。不过,调查同时显示只有31.9%的企业预计第三季营收增加,47.4%预计维持不变,仍有20.7%预计下降。换句话说,信心回暖是真的,但增长并不平均。 融资市场在扩张,SME却没有同步加速 国家银行(BNM)第二季数据指出,私人非金融领域信贷增长6.4%,未偿商业贷款增长7.2%,高于第一季的5.7%。但SME贷款增速由第一季的5.2%放慢至4.2%,整体增长主要由非SME企业推动。 这并不等于银行全面收紧SME贷款,但它说明融资红利并未平均流向所有企业。大型项目、公共事业、出口与科技投资拥有较清晰的订单和抵押条件,银行较容易评估;中小企业若账目不完整、客户过度集中或现金转换周期太长,即使行业景气改善,也可能难以获得足够额度。 老板为什么要关注这组“信心与信贷剪刀差” 一、扩张订单会先消耗现金 接到新订单后,企业通常先支付原料、工资、运输和税费,客户却可能在30至90天后才付款。订单越多,应收账款和库存越大,短期资金缺口也可能越严重。 二、融资批准看的是偿还能力,不是市场故事 银行关注稳定现金流、财务记录、债务偿付能力和客户质量。宏观经济增长或行业热点只能增加背景信心,不能取代企业自身的信用证据。 三、利率稳定不代表资金成本没有变化 BNM在9月维持隔夜政策利率于2.75%,但企业实际融资成本仍取决于风险评级、担保、期限与收费。为了赶订单而使用高成本短期资金,可能吞掉原本不高的毛利。 对SME的实际影响 受惠于建筑、工业、电子电气和旅游活动的企业,未来数月可能面对更多询价与订单机会;但融资能力较弱的供应商,反而可能因为无法备货、添置设备或承担较长账期而错失机会。另一方面,需求较平淡的零售与服务企业,更不应把整体信心回升误当作自身销售已经复苏。 企业现在可以采取的五项行动 建立13周现金流预测:按周列出确定收款、工资、租金、税务、采购和贷款偿还,不只看月度损益。 先谈付款条件,再接大单:争取订金、分阶段结算或缩短账期,并把融资成本计入报价。 把融资资料做成标准包:准备管理账、银行流水、应收账龄、主要客户合约和未来订单,让银行更快判断。 融资期限必须匹配用途:库存和营运周转使用短期额度,设备和自动化投资则用较长期融资,避免短债长用。 提前评估支援方案:BNM表示,截至8月7日,SME稳定援助融资已批准28亿令吉,惠及超过4,900个SME账户;企业也可评估BNM与CGC的100亿令吉担保计划,并直接向参与金融机构确认资格与最新条款。 SOMO News观点 信心指标告诉企业市场可能往哪里走,信贷数据则告诉企业谁有能力跟上。对中小企业而言,2026年下半年的竞争不只是抢订单,而是证明自己有能力把订单转成现金、把融资转成生产力。老板应把“融资准备度”纳入经营管理:账目越透明、回款越可控、资金用途越清楚,企业越有机会在景气回升时真正扩大市场份额。 资料来源: The Edge Malaysia:Malaysia business confidence rebounds in 3Q — DOSM 马来西亚统计局:Business Tendency Statistics, Third Quarter 2026 马来西亚国家银行:Economic and Financial Developments in Malaysia in the Second Quarter of 2026 马来西亚国家银行:Monetary Policy Statement, 3 September 2026
马来西亚企业团队讨论IPO融资与资本配置
一家公司筹到RM29.4 million以后:SME真正该学的,不是上市,而是“钱怎么花”
很多企业老板谈上市,脑中第一个画面通常是估值提高、公司有钱、创办人身家上涨。 但资本市场真正关心的问题,其实更加现实: 你为什么需要这笔钱?拿到以后准备解决公司哪个瓶颈?最后又能多赚多少钱? 9月10日,建筑服务公司SLGC Bhd正式把ACE Market首次公开募股价格定在每股28仙,公司将通过发行新股筹得RM29.4 million,上市后的估值约RM156.8 million。 这RM29.4 million将投入建筑机械、偿还银行贷款、施工管理系统、营运资金以及上市相关开支。公司预计10月6日在ACE Market挂牌。 表面来看,这只是一家公司IPO。 但对正在思考融资、扩张甚至未来上市的SME而言,真正值得研究的是它背后的资本配置逻辑。 先搞清楚:RM29.4 million不是老板拿走的钱 SLGC此次IPO包括两部分。 第一部分是发行1亿500万股新股,占扩大后股本18.75%。这部分筹得的RM29.4 million进入公司,可以用来扩充业务。 另一部分则是现有股东献售6300万股,占扩大后股本11.25%,预计为售股股东带来RM17.64 million。 这两个数字虽然都出现在IPO里面,但商业意义完全不同。 新股融资,是公司拿资本发展。 旧股献售,是原有股东把部分持股变现。 这也是企业老板在研究资本市场时必须理解的第一课。 上市不代表公司筹到的所有钱都进入公司的银行户口。 投资者也会非常关注:究竟有多少资金真正被投入企业未来增长,又有多少只是让原有股东套现。 钱花在哪里,其实就是公司未来战略 SLGC这笔资金的用途很有意思。 买建筑机械,是增加执行能力。 偿还银行贷款,是优化资产负债表。 升级施工管理系统,是提升管理效率。 增加营运资金,是支持更大的项目周转。 换句话说,它不是把钱集中押在一个新概念,而是在同时解决一家成长型承包商常见的四个问题: Capacity、Debt、System、Cash Flow。 公司此前也表示,增加自有机械设备可以降低对租赁设备的依赖,同时提高承接及执行更高价值项目的能力。 这个思维其实比IPO本身更值得SME学习。 融资之前,企业应该先问: 到底是哪一个瓶颈,限制了我继续增长? 如果问题是没有机器,就买机器。 如果问题是利息压力太高,就降低负债。 如果公司越来越大却还是靠Excel、WhatsApp和老板亲自追项目,就应该投资系统。 如果订单很多却天天缺钱,就必须解决working capital。 融资真正有价值,是因为资本能够移除瓶颈。 营业额增长,不代表公司一定变得更好 SLGC还有一个很值得企业经营者注意的数据。 2025财年,公司营业额从RM229.64 million上升至RM324 million,但净利润却从RM16.03 million下降至RM13.99 million。 这正好说明一个很多快速成长企业都会遇到的问题: 规模变大,不等于盈利质量变好。 营业额从两亿多做到三亿多,当然很漂亮。 但如果项目毛利下降、人工增加、设备租赁费用上升、融资成本增加、管理复杂度提高,公司最后可能出现一种老板最不喜欢看到的情况: 公司越来越大,事情越来越多,赚的钱反而没有同步增加。 所以资本市场真正会追问的,不只是: 今年Sales增长多少? 还会继续问: Gross margin呢? Operating margin呢? Cash flow呢? Debt呢? Return on capital呢? 这也是为什么一家公司准备进入资本市场以后,管理方式必须发生改变。 过去老板只需要知道公司有没有赚钱。 未来则必须能够解释为什么赚钱,以及每RM1资本如何继续创造更多价值。 SOMO News观点:上市不是融资计划,而是管理升级计划 证券监督委员会在2026年的市场改革中,把ACE Market进一步明确定位为适合中小型企业的公开市场,并作为未来迈向Main Market的成长阶梯。 与此同时,马来西亚2025年一共出现创纪录的60宗IPO,全年通过资本市场筹集的资金达到RM187.7 billion;MSME及中型企业通过其他替代融资渠道也筹得RM5.7 billion。 这说明马来西亚企业未来的融资选择会越来越多。 但SOMO News认为,老板最容易犯的错误,是把融资当成企业问题的解决方案。 其实很多企业缺的并不是资本。 缺的是管理能力。 一家公司如果今天RM10 million的营运资金都管理不好,给它RM30 million,很可能只是把问题放大三倍。 如果项目没有margin control,拿更多项目可能亏得更多。 如果组织没有人才,买更多机器也没有人管理。 如果老板没有数字管理能力,上市以后只是多了一群股东一起看你的问题。 所以真正准备进入资本市场的企业,不应该从“我要找哪个投行”开始。 而应该从: 我的公司是不是已经变成一家资本看得懂、团队管得住、数字可以验证的企业? 开始。 SME现在可以先做一场“假装上市”的练习 即使你的公司未来五年都没有上市计划,我仍然建议企业老板做一次上市公司的思考练习: 如果今天有人投资RM10 million,你能不能清楚说出每RM1 million要花在哪里,以及预期产生什么结果?把公司过去三年的营业额、毛利、净利和经营现金流放在一起,看增长是不是有质量。把老板拿钱和公司融资分开,明确区分企业资本与股东个人流动性。找出目前最大的增长瓶颈,到底是设备、人才、市场、系统、working capital还是负债。设定融资后的KPI,例如设备利用率、项目毛利、债务水平、现金周转天数和ROIC,而不是只看营业额。 如果这五个问题现在答不出来,就算银行明天愿意借钱,企业也未必真的准备好扩张。 真正的资本故事,不是“我要做多大” SLGC管理层已经提出,希望提高商业与工业项目的比重,并继续把design-and-build作为核心能力,同时向规模更大的承包商靠近。 未来这个战略是否成功,仍然需要上市以后用业绩证明。 而这正是资本市场最公平,也最残酷的地方。 上市当天讲的是故事。 上市以后看的就是数字。 因此企业真正成熟的融资逻辑,应该从: 我需要多少钱? 升级成: 我拿这笔钱以后,可以建立什么能力?这个能力又能够创造多少未来现金流? 当老板能够把这两个问题讲清楚的时候,不管最后选择的是银行贷款、私人股权、ECF、战略投资者还是ACE Market,资本才真正开始为企业服务。 融资本身不是企业成长。 把资本变成能力,再把能力变成利润和现金流,才是。 资料来源 The Edge Malaysia:Builder SLGC prices ACE Market IPO at 28 sen to raise RM29.4 mil Securities Commission Malaysia:Market Segmentation Review strengthens ACE Market positioning Securities Commission Malaysia:Malaysian Capital Market Hits Record RM4.3 trillion in 2025 SLGC IPO underwriting and business expansion background
吉隆坡城市景观与企业财务分析图表,象征马来西亚利率、融资和现金流规划
OPR维持2.75%却释放谨慎讯号:马来西亚企业现在该如何部署现金流与融资?
马来西亚国家银行(BNM)把隔夜政策利率(OPR)维持在2.75%,表面看来是“没有变化”,但最新政策措辞已透露更谨慎的讯号:外部需求、成本压力与金融环境仍存在不确定性。对企业而言,真正重要的不是猜下一次利率会议,而是现在就把现金流和融资结构调整到可以承受波动的状态。 发生了什么? 根据马来西亚国家银行的货币政策声明,货币政策委员会决定维持OPR在2.75%。BNM认为当前利率水平仍能支持经济,但同时继续留意全球增长、贸易政策、金融市场及成本变化带来的风险。 The Edge Malaysia引述经济学家分析指出,虽然利率不变,声明中的部分措辞却带有较谨慎、甚至略偏鹰派的意味。这不等于BNM马上加息,但显示企业不能把“利率不变”理解为融资环境会长期宽松。 为什么老板不能只看“利率没变”? OPR只是融资成本的起点。银行最终给予企业的贷款利率,还会受到公司现金流、抵押品、行业风险、负债比率和信贷纪录影响。当外部风险上升时,即使政策利率不变,银行也可能提高审批门槛、缩短融资期限,或要求更强的担保。 因此,企业现在应该问的不是“会不会加息”,而是:如果融资成本增加0.5至1个百分点、客户延迟付款30天,或者销售额短期下降10%,公司是否仍能准时支付工资、供应商和贷款? 对中小企业的三层影响 一、融资成本可能继续维持高位 依赖透支、浮动利率贷款或短期周转融资的企业,仍需面对利息支出偏高的问题。扩张计划不能只计算销售增长,也要把融资成本、还款缓冲和最坏情境纳入投资回报。 二、需求与利润率可能同时受压 利率维持较高水平,会影响家庭和企业的可支配现金。消费者更谨慎,企业客户也可能延后采购。若进口原料、物流或工资成本同时上升,企业容易出现“营业额尚可、利润却被侵蚀”的情况。 三、现金流管理比利润数字更关键 账面有利润不代表银行户口有现金。应收账款周期拉长、库存积压和短期债务集中到期,都会让企业在没有亏损的情况下出现资金断层。此时,现金转换周期比单看损益表更能反映经营风险。 SOMO News观点:不要押注利率方向,要提高企业的选择权 利率预测很难成为可靠的经营策略。更稳健的做法,是让企业在利率上升、维持或下降三种情境下都能运作。现金储备、融资期限、客户结构和定价机制,就是老板可以主动控制的四个杠杆。 当企业拥有充足缓冲,市场转弱时可以守住团队和核心客户;市场出现机会时,也能用自己的节奏投资,而不是被银行审批或短期现金压力牵着走。 企业现在可以采取的五个行动 做三套现金流压力测试:以基准、销售下降10%、融资成本增加1个百分点三种情境,预测未来12个月的现金余额。 重新检视融资期限:避免用短期周转贷款支撑长期资产,把还款期与资产产生现金的周期配对。 加快收款:设定客户信用额度、分阶段收款、早付折扣,并每周追踪逾期账款。 检查定价与毛利:把资金成本、汇率、工资与物流变化纳入报价,避免营业额增长却没有创造现金。 提前与银行沟通:在公司仍有良好纪录时更新融资额度和备用信贷,不要等现金紧张才申请。 结语 OPR维持2.75%给企业的是一段调整窗口,而不是可以忽略风险的保证。未来竞争力更强的公司,不一定是预测利率最准确的公司,而是最早把现金流、融资结构与定价机制准备好的公司。 资料来源:The Edge Malaysia:Economists flag hawkish undertones from BNM despite OPR hold;Bank Negara Malaysia:Monetary Policy Statement。 本文为SOMO News原创商业解读,仅供资讯与企业策略参考,不构成投资或融资建议。
有利润却没现金?NKH携手EIST解析企业财税管理
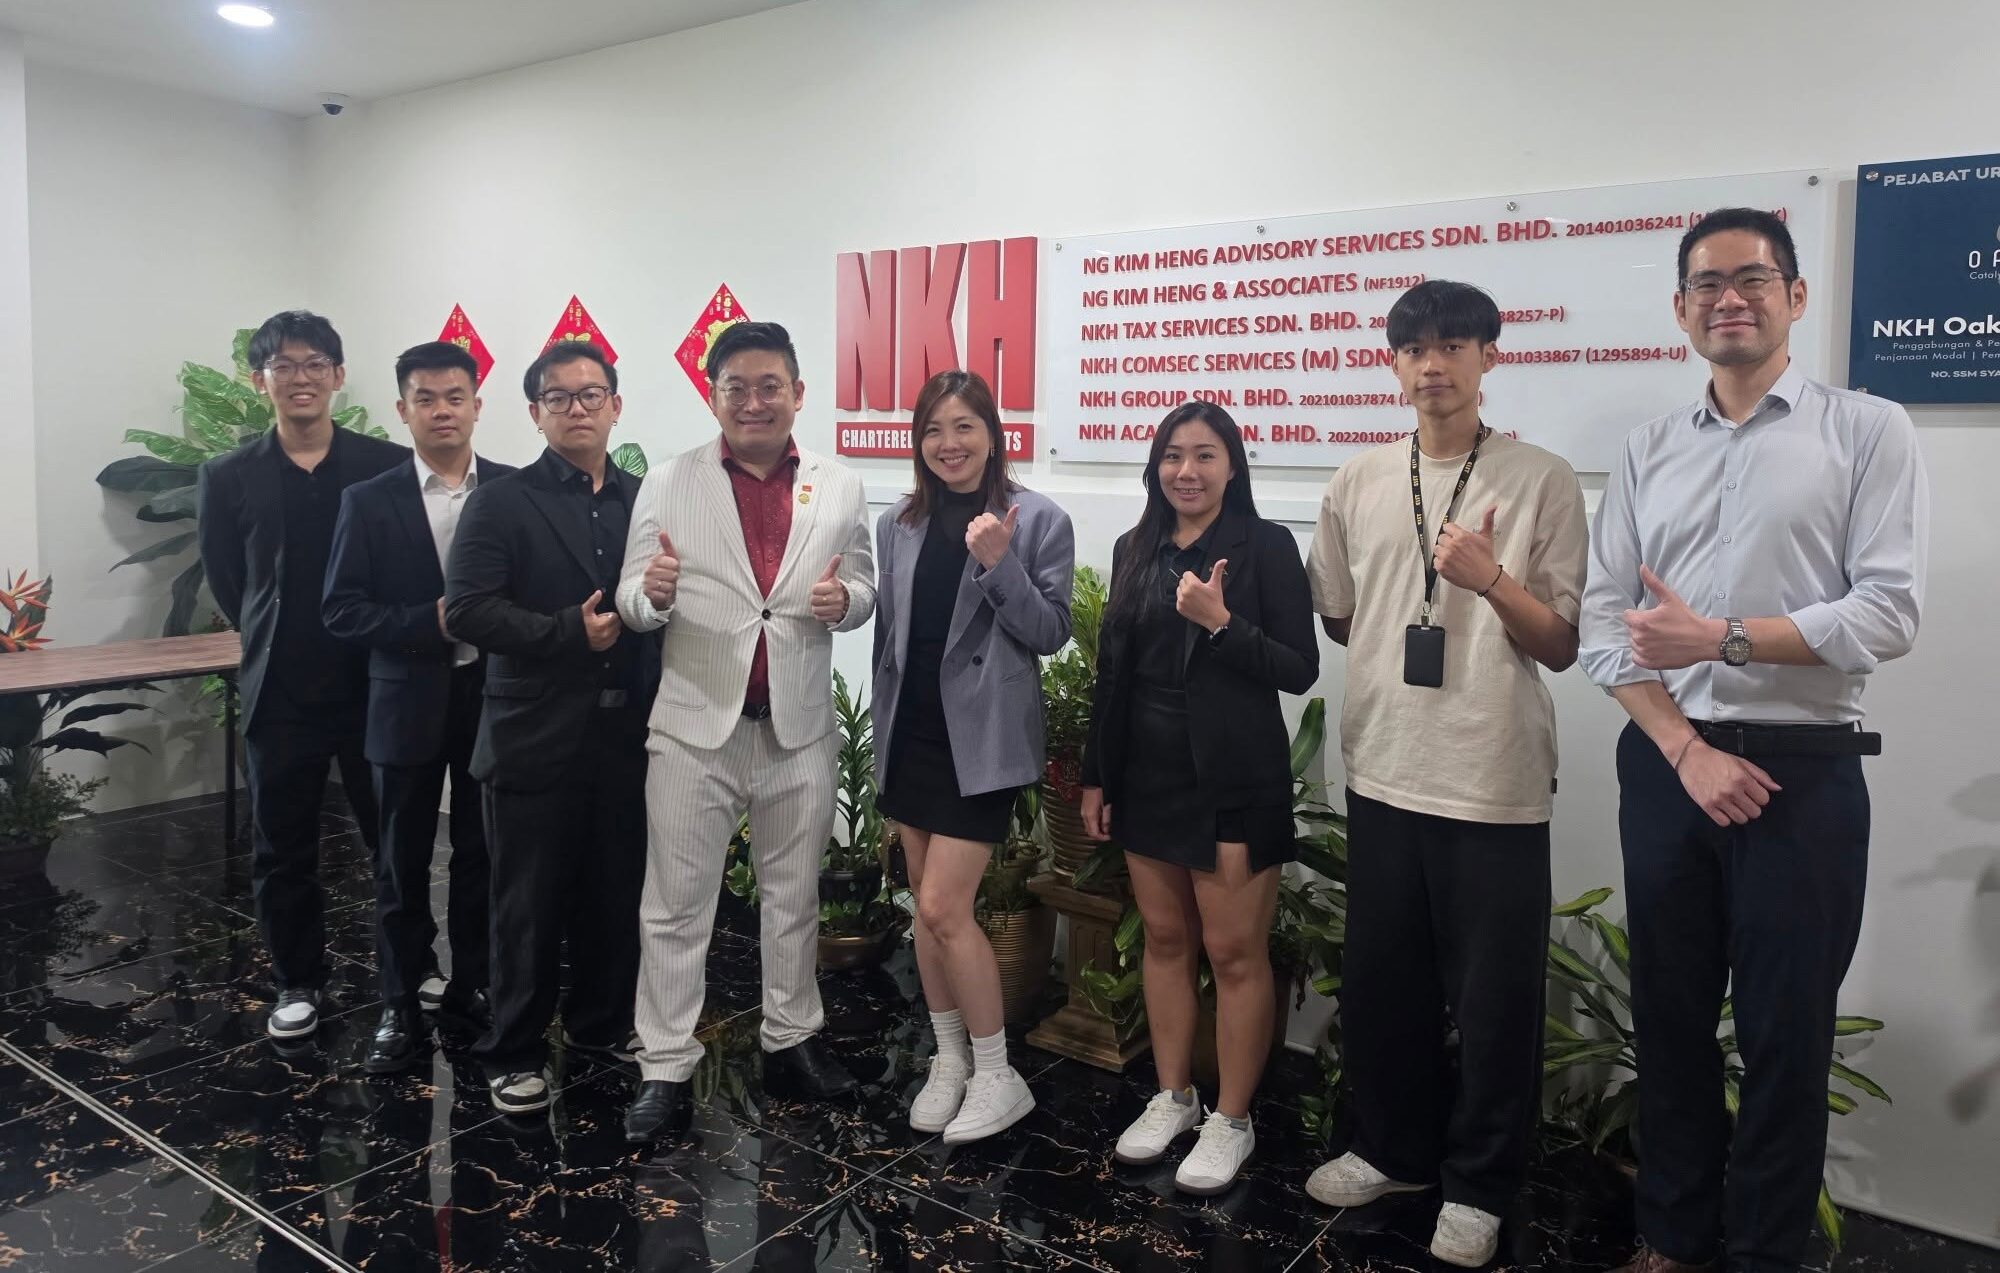
雪兰莪巴生讯 — 企业账面有盈利,却长期面对现金流压力;公司每年缴纳不少税务,却不知道是否还有合法规划空间。这些都是不少马来西亚中小企业在经营过程中面对的实际问题。 2026年8月27日,NKH Chartered Accountants 携手 EIST / SQL ERP & Payroll Christine团队,于雪兰莪巴生举办企业财务与税务主题讲座,以“有利润,却没有现金?税交了不少,却还是觉得压力大?”为核心课题,与企业家及专业人士交流企业现金流、财务管理与税务规划之间的关系。 活动由 NKH创办人 Ng Kim Heng、Expert Panel Ammes Ho 以及 E-invoice Ambassador Christine Tan 参与分享,希望通过企业实际经营场景,让参与者重新理解“盈利”背后的现金流与税务问题。   企业有利润,为什么还是没有现金? 企业的账面利润,并不等于银行账户里拥有同等金额的现金。在实际经营过程中,应收账款尚未回收、库存增加、设备投资、贷款偿还以及其他经营支出,都可能造成企业即使账面盈利,现金流依然紧张。 因此,对企业经营者而言,判断公司经营状况不能只看营业额或净利润,还需要同步观察现金实际流入与流出的情况。 尤其对于正在扩张、增加员工、采购设备或进入新市场的SME而言,如果现金流管理没有跟上业务成长速度,企业即使持续盈利,也可能面对资金周转压力。 这也是此次讲座希望带给企业经营者的重要观念之一: 利润反映企业是否赚钱,现金流则决定企业是否能够持续运转。 合法税务规划,不等于单纯“少交税” 除了现金流管理,活动也进一步讨论企业经常关注的税务规划(Tax Planning)。 对于马来西亚企业而言,税务规划并不是等到报税时才开始寻找可以扣除的项目,而应该结合公司的业务模式、交易安排、财务记录及未来发展计划提前进行规划。 合理的税务规划需要建立在合法与合规基础之上。 企业是否拥有完整文件、交易是否具有真实商业目的、费用是否符合税务规定,以及财务记录是否准确,都会影响最终的税务处理。 因此,相较于单纯追求“少交税”,企业更应该关注:如何在合法范围内优化税务安排,同时降低未来面对税务审查及合规风险的可能性。 NKH:财务管理应从“报账”走向“经营决策” 随着企业规模扩大,会计与税务的角色也不应只停留在年度报表及税务申报。企业的现金流、税务安排、投资计划及公司结构,实际上都可能影响未来的扩张能力。 通过此次讲座,NKH希望帮助企业经营者从经营角度重新理解财务数据,让财务资料不只是记录过去发生了什么,也能够成为企业规划未来的重要依据。 对于正在考虑扩大业务、投资设备、进入新市场或重新整理企业结构的公司而言,更早进行财务及税务规划,也能够让企业在作出重大经营决定前,更清楚了解相关影响。 首场合作开启更多企业交流 此次活动也是NKH与EIST Christine团队的首次合作。 双方表示,未来将继续探索更多形式的企业合作,包括专业讲座、企业培训、财税咨询及资源交流,希望将财务、税务及企业经营知识转化为更贴近SME实际需要的内容。 NKH也将持续围绕企业税务规划、财务管理及企业发展相关议题进行专业分享,协助企业经营者更早识别经营风险,并做好相应准备。 FAQ|企业现金流与税务规划常见问题 1. 为什么公司明明有利润,却没有现金? 因为利润属于会计上的经营成果,而现金流反映企业实际收到及支付的资金。应收账款尚未回收、库存增加、设备采购、贷款偿还等情况,都可能造成企业账面盈利但现金不足。 2. 马来西亚企业可以进行合法税务规划吗? 可以。企业可以在符合马来西亚税务法规的情况下,根据真实商业活动、公司支出、投资安排及企业结构进行合理税务规划。关键在于交易真实性、商业目的、财务记录及相关证明文件必须完整。 3. 税务规划和逃税有什么不同? 税务规划是在现有法律允许范围内进行合理安排;逃税则涉及隐瞒收入、虚假申报或其他违反税务法规的行为。企业进行税务规划时,应以合规及真实商业目的为基础。 4. SME什么时候应该开始做税务规划? 税务规划不应只在报税前进行。当企业准备进行重大投资、扩大业务、增加设备、调整股权、进入新市场或改变公司架构时,都适合提前评估相关税务影响。 5. 企业现金流出现压力,一定代表公司亏损吗? 不一定。企业可以处于盈利状态,同时面对现金流压力。因此企业需要同时观察利润表现、应收账款、库存、资本支出及实际现金流情况