财报

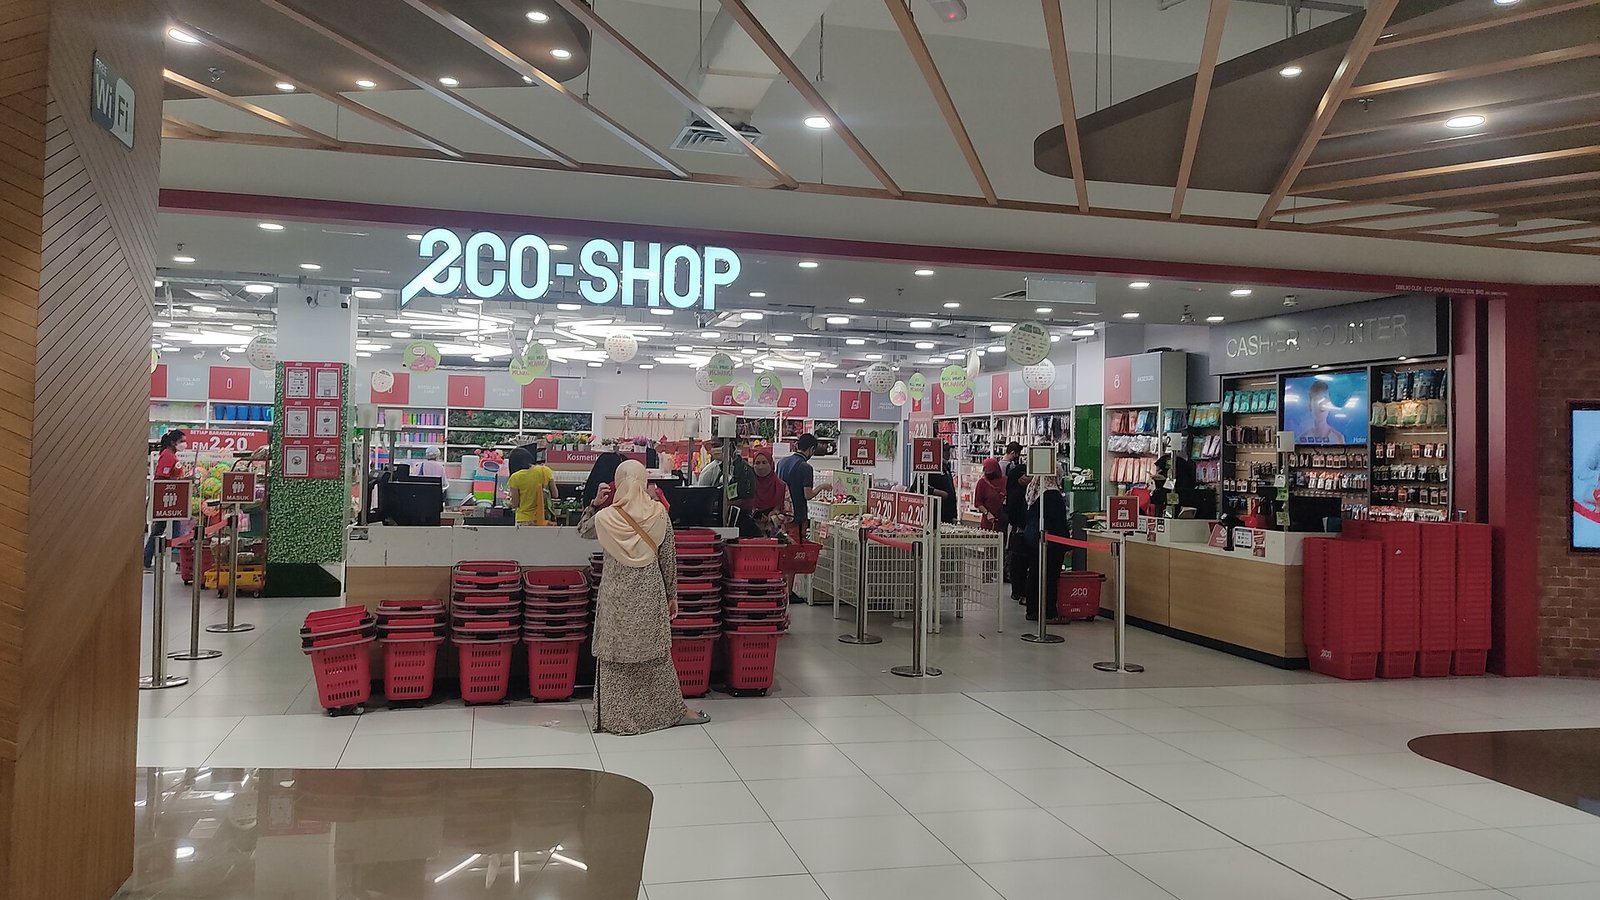
吉隆坡AEON Taman Maluri购物中心内的Eco-Shop门店入口与收银区
Eco-Shop首季营收增长16%、券商估一年内上调RM2.60一价:价格写在招牌上的品牌,涨价前需把信任成本先算清楚
一价商店 Eco-Shop Marketing Bhd 于10月27日向马来西亚交易所提交截至2026年8月31日的2027财年首季业绩:营收增长16%至7亿9368万令吉,净利增长7.5%至6319万令吉。联昌国际研究(CIMB Securities)认为成绩低于预期,并指 Eco-Shop 在未来12个月内上调RM2.60统一售价的可能性升高。Eco-Shop 股价28日重挫,东方日报报道跌15仙至RM1.28,创四个月新低。 交易量上升,毛利率下滑 据业绩报告,Eco-Shop 首季交易次数增长19.1%至3490万次,同店销售也恢复正增长。季内新开15间店,门店总数已达477间,一年前为391间。总执行长 Jessica Ng 表示,直接采购、规模经济与财务纪律仍是策略基石。公司本财年目标再开100间店,也计划推出新的顾客关系管理(CRM)计划。 不过,虽然客流和门店都在增加,毛利的增长却没有跟上。据东方日报引述的联昌报告,首季毛利率降至31.2%。公司的解释有两点:人民币兑令吉走强,推高进口成本;中国港口受台风影响,高毛利自有品牌商品迟到,造成缺货。公司预计供应链在第二季末恢复正常。 联昌以核心净利计算,首季为6190万令吉、增长16.6%,低于市场预期的19.9%。联昌因此下调2027财年盈利预测6.2%,维持“守住”评级,目标价降至RM1.40。联昌也估计,2027年预算案宣布的最低薪金上调,会让 Eco-Shop 每月员工成本增加约280万令吉。 写在招牌上的价格策略,未来是否还可行? 显然,一般零售商可以逐项调价,一价店不行。RM2.60写在招牌、货架上,也记在顾客脑中,顾客进门不必看价钱,这是 Eco-Shop 最清楚的品牌承诺。价格一涨,整个品牌等于在消费者的脑海中重新报价,品牌价值也会面临重新估量。 Eco-Shop 上一次涨价是2025年4月14日,半岛店价从RM2.40涨至RM2.60。联昌指出,Eco-Shop 的主要顾客是对价格敏感的B40群体,涨价长期有助毛利,短期却可能流失客流。东方日报引述的报告也提到,过去几轮涨价后,同店销售曾长时间疲弱,每单消费额下降,顾客改为只买必需品。 所以,Eco-Shop 要处理的不只是新价格定多少,还有调整价格后,顾客是否依然觉得这里划算。若改用缩小份量、换便宜货来守住价格,顾客迟早会察觉,伤害可能比直接涨价更大。 如果你也是以价格作为招牌的企业,你可以先做好这四件事: 先分清楚哪些数字是对消费者的品牌承诺。RM10套餐、RM5饮料、固定月费,只要顾客记得这个数字,调整它就是品牌决定,不能只当成本问题来处理。 做一张成本情境表,把汇率、进口运费、最低薪金上调分别代入,算出你的现价还能撑多久,免得被迫一次过大涨价。 涨价前先把对外说法准备好:为什么涨、哪天生效、哪些不变。这比在货架上悄悄换标签更能留住客户的信任。 用会员计划承接涨价的后续反应。Eco-Shop 准备推出的CRM就是留住熟客的工具;而中小型企业也可以用会员价或回购优惠照顾老顾客。 后续观察 Eco-Shop 第二季毛利率会不会随供应链恢复而回升? Eco-Shop 同店销售与每单消费额能否维持正增长? Eco-Shop 将在何时正式公布新价格、以及CRM计划的预期推出时间? 关注我们,每天和你聊聊马来西亚老板的实时商业洞察。 资料来源 The Edge Malaysia:Eco-Shop 1Q net profit rises nearly 8% as store network expands(2026年10月27日) The Star:Eco-Shop revenue surges to RM793.68mil in 1Q27(2026年10月28日) The Edge Malaysia:Eco-Shop hits four-month low after 1Q miss; price revision looms(2026年10月28日) 东方日报:商品价格或调整? Eco-shop费思量(2026年10月28日) TheSmartLocal Malaysia:Eco-Shop Raises Prices To RM2.60 From 14th April(2025年3月19日)
超市货架上摆满无品牌标示的咖啡、麦芽饮品罐与谷物盒,通道地上放着购物篮
雀巢大马第三季营收增5.3%、净利涨73%:办“终身月薪”抽奖的这一季,多赚的钱从哪里来?
旗下有Milo、Nescafé等品牌的雀巢大马(Nestlé (Malaysia) Bhd)10月27日交出第三季业绩:营收RM18.6亿,比去年同期多5.3%;净利却从RM1.14亿升到RM1.975亿,涨约73%。货只多卖一点,钱却多赚很多,做品牌和销售的人值得看懂这一课。 多赚的钱从哪里来? 营收是“卖了多少钱”,净利是扣掉原料、人力、广告、税等成本后真正留下的钱。据《星报》,公司把成绩归于销售增加、大宗商品成本回软、营运效率提高和数字化。简单说:售价不变,原料便宜一点,每卖一件赚得就更多。 “终身月薪”抽奖刚好落在这一季 雀巢提到,第三季继续投资核心品牌,包括第三届“Gaji Seumur Hidup”(终身月薪)活动:8月1日至9月30日,一张收据买满RM20参与产品即可参加,头奖终身每月RM3,500。买满才能参加,是拉高客单价(每位顾客一次结账花多少钱)的常见做法。不过公司没有公布活动带来多少销售,增长不能全算在抽奖头上。 从低位爬回来 雀巢去年形容国内销售是“从低基数”回升;第三季营收已从2024年同期的RM14.5亿升到RM18.6亿。RHB投资银行认为消费者对其品牌观感改善、成本控制得宜,维持“买进”评级;10月28日早盘股价一度涨RM4.60至RM98.88。 可以先做什么 看业绩把营收和利润分开看,成本才是关键。 办促销前先定好追踪数字:参加人数、客单价、活动后有没有回购。 接下来可观察:总裁Juan Aranols提醒,第四季要面对去年“非常强劲”的高基数。 资料来源 Malay Mail(Bernama):Nestle Malaysia’s 3Q net profit rises to RM197.51m, declares 80 sen dividend(2026年10月27日) The Star:Nestle Malaysia affirms positive outlook for FY26(2026年10月27日) Malay Mail:Nestle Malaysia emerges as top gainer in early trade on stronger 3Q performance(2026年10月28日) 雀巢大马文告:“Gaji Seumur Hidup” campaign back with its biggest edition yet(2026年7月22日) 雀巢大马文告:2025年第三季业绩(2025年10月28日)
Dialog集团第四季净利增13.6%至1.675亿令吉
(吉隆坡26日讯)Dialog集团公布2026财年第四季(截至6月30日)业绩,净利按年增长13.6%,从1亿4740万令吉增至1亿6750万令吉。 大马本地业务贡献增强 集团业绩增长,主要受惠于其各项业务(尤其是大马本地业务)贡献增强所推动。这类以本地市场为核心增长引擎的业绩表现,反映Dialog集团在大马油气储运及相关服务领域的市场地位持续稳固。 油气储运服务的行业特征 Dialog集团作为大马领先的综合能源服务供应商之一,业务涵盖油气储运设施、工程服务及岸外供应基地等领域,这类业务通常具备较为稳定的长期合约收入特征,相较于价格波动剧烈的上游勘探开发业务,储运服务类业务的现金流可预测性相对更高。 与国际油价波动的相对独立性 值得注意的是,Dialog集团业绩的稳健增长,发生在国际油价及棕油价格均出现较大波动的背景之下(本周棕油价格回调、国际原油价格受地缘政治因素影响持续波动),这反映储运服务类业务对短期大宗商品价格波动的敏感度相对较低,其收入来源更多依赖长期合约及设施利用率,而非现货价格的即时波动。 对能源服务行业的观察意义 Dialog集团这份财报,也是观察大马能源服务行业整体景气度的一个重要参照——作为区域内规模较大的储运服务供应商,其业绩表现往往能反映整个行业的需求趋势与竞争格局变化。 对投资者评估防御性资产的参考 这类具备稳定现金流特征的能源服务企业,在当前全球大宗商品价格波动加剧的环境下,可能成为寻求相对稳健收益的投资者关注的板块之一。 SOMO观察 Dialog集团第四季业绩的稳健增长,为关注大马能源服务行业的企业和投资者提供了参考。 大马本地业务贡献增强,反映集团在国内市场的竞争优势持续巩固,从事类似储运或能源配套服务的企业可参考这一以本地市场为核心的增长策略。 储运服务业务对短期油价波动的相对免疫性,为投资者提供了区分“价格敏感型”与“合约稳定型”能源企业的具体案例,评估能源板块投资机会时应加以区分。 这类具备稳定现金流特征的企业,在当前大宗商品价格波动加剧的环境下,可作为寻求防御性资产配置的参考选项。
电讯大马上半年PATAMI增7%至8.43亿令吉
(吉隆坡22日讯)电讯大马公布上半年(2026年)业绩,营收按年增长4.8%至59亿令吉,季环比增长约1%;基本除息税折旧摊销前利润(EBIT)为12亿令吉,基本除税后归属股东净利(PATAMI)按年增长7%至8.43亿令吉。 Nxera数据中心项目进度超前 集团首席财务员艾哈迈德费鲁兹在业绩发布会上透露,Nxera项目进展顺利,实际上已超前于原定时间表,首期“可供服务”(RFS)阶段将于今年第三季完成。他特别指出,目前已有近70%的容量获得正式合约锁定,公司正在洽谈扩展至下一阶段的具体安排。 伊斯干达布特里数据中心已全面签约 集团行政总裁拿督阿玛胡再米披露,公司位于伊斯干达布特里的数据中心第二期已全部获得合约锁定,而Nxera人工智能就绪数据中心的首期,预计第三季即可投入服务。这类数据中心业务的快速签约进度,反映市场对高规格AI算力基础设施的需求依然旺盛。 现金流与股息表现 集团营运现金流达7.1亿令吉,自由现金流按年增长20%,至9.55亿令吉;上半年股息为每股13.5仙,相等于已呈报PATAMI的75%。这类稳健的现金流生成能力,为公司持续的股息派发提供了坚实基础。 资产负债表持续改善 集团总债务与EBITDA比率从1.2倍改善至1.0倍,总债务与股东权益比率维持在0.4倍,股东权益回报率(ROE)达13.6%,投入资本回报率(ROIC)达11%,高于公司估算的资金成本水平,反映集团整体财务结构的健康度正在稳步提升。 与Bursa“提升价值”倡议的互动 在分析师问答环节,管理层确认公司已与Bursa Malaysia及证券监督委员会就“My Value Up”倡议展开接触讨论,反映电讯大马正积极参与提升企业市场价值的相关举措,尽管具体的价值提升方案细节仍待进一步披露。 SOMO观察 电讯大马上半年业绩及Nxera数据中心的超前进度,为关注大马数字基建及电讯行业的企业提供了参考。 Nxera项目近70%容量已获合约锁定且进度超前,印证市场对AI算力基础设施的需求持续旺盛,从事数据中心配套服务的企业应关注下一阶段扩展带来的新商机。 75%的高派息比率及自由现金流20%的强劲增长,反映电讯大马作为防御性资产的稳健现金流特征,可作为寻求稳定收益投资者的参考。 持续改善的债务比率及高于资金成本的ROIC,说明公司在扩大数据中心资本开支的同时,仍能维持健康的财务结构,为其他计划进行类似大型资本投入的企业提供了财务纪律的参考范本。
7-Eleven次季净利暴跌58.5% 扩张成本拖累获利
(吉隆坡21日讯)7-Eleven马来西亚控股2026财年第二季净利大跌58.5%,从去年同期的1996万令吉降至828万令吉,主因门店网络快速扩张推高了营运成本。 营收增长与获利下滑的落差 尽管净利大幅下滑,营收却按年增长9.7%,从8亿559万令吉增至8亿8361万令吉,这一“营收增长、获利下滑”的组合,反映公司当前正处于扩张期的典型财务特征——门店网络扩大带来的营收增量,尚未能完全抵消同期大幅攀升的营运成本。 门店扩张的具体规模 公司持续扩大在大马的门店布局,尽管具体新增门店数量在这份摘要中未详细列明,但延续了此前几个季度的扩张节奏——此前公司已设定2026财年新增100家门店、并将200家传统门店改造为“7-Eleven咖啡”(Café by 7-Eleven)概念店的目标。 管理层对下半年的展望 公司管理层预期,随着扩张及翻新策略开始更实质地贡献业绩,下半年获利将迎来回升。这类“短期承压、中期看好”的展望,是零售企业在扩张周期中常见的财务叙事模式——初期的资本与营运支出,需要一定时间才能转化为规模效应带来的盈利改善。 同业财报的对照意义 这份财报与同期公布的电讯大马、马来亚水泥等其他上市公司业绩,共同构成了当前大马企业8月财报季的整体图景,投资者可透过横向对比,更全面评估不同行业在当前经济环境下的表现分化。 零售业营运成本压力的普遍性 7-Eleven面临的营运成本上升压力,某种程度上也反映当前大马零售业普遍面对的人力成本、租金及水电费用上涨压力,这类成本结构变化,是评估整个零售行业盈利能力时需要纳入考量的共同背景因素。 SOMO观察 7-Eleven次季业绩的“增收不增利”现象,为关注大马零售业扩张策略的企业提供了参考。 门店快速扩张期间营运成本的阶段性攀升,是零售企业普遍面临的财务挑战,其他计划扩大门店网络的零售企业,应提前为这类过渡期的利润率压力做好财务规划。 营收持续两位数增长反映消费需求基础依然稳健,企业不应因短期获利波动而对整体消费市场前景产生悲观判断。 管理层对下半年获利回升的展望,为投资者提供了后续观察企业执行力的具体检验节点,是否能够兑现这一预期,将是判断扩张策略成效的关键。
AME REIT首季营收1664万令吉 净物业收入1524万
(吉隆坡30日讯)AME房地产投资信托(AME REIT)公布截至2027财年第一季的业绩,总营收达1664万令吉,净物业收入为1524万令吉。 净物业收入占比反映的运营效率 从1664万令吉总营收中录得1524万令吉净物业收入,净物业收入占总营收的比例超过91%,这一较高的收入转化效率,反映该REIT旗下工业地产资产的运营成本控制相对良好,物业管理费用及维护支出占比不高。 工业地产REIT的市场定位 AME REIT专注于工业地产资产的投资组合,这类资产通常与制造业、物流仓储等实体经济活动的景气度密切相关。相较于零售或办公物业REIT,工业地产REIT的收益稳定性,往往与租户的长期租约安排及行业整体产能利用率状况紧密挂钩。 首季业绩作为全年表现的参照起点 作为2027财年的开局季度,这份首季业绩为投资者评估该REIT全年业绩走势提供了初步参照。工业地产REIT的季度业绩通常相对平稳,季度间的波动幅度不及零售或酒店类REIT明显,这类资产的收益可预测性相对较高。 对工业地产投资信心的印证 AME REIT的稳健业绩,也从侧面印证了大马工业地产板块当前的景气度——制造业投资持续、数据中心及物流仓储需求扩张等结构性因素,为工业地产资产提供了较为稳固的租赁需求基础。 收益分派预期的后续观察 尽管本次披露聚焦于营收与净物业收入数据,投资者后续还应关注该REIT管理层对本季度收益分派(DPU)的具体安排,这将是判断该REIT实际股东回报水平的关键后续信息。 SOMO观察 AME REIT首季业绩,为关注工业地产投资信托的投资者提供了具体参考。 超过91%的净物业收入转化率,反映该REIT资产运营效率良好,投资者可将此作为评估同类工业地产REIT运营质量的参考基准。 工业地产REIT收益的相对稳定性,使其成为在当前市场波动加剧背景下,寻求稳健收益的投资者可考虑的资产类别之一。 企业若持有类似工业地产资产但缺乏专业管理能力,AME REIT这类信托的运营模式,也提供了资产证券化或委托专业管理的参考路径。