加息

位于吉隆坡的马来西亚国家银行大楼正门与入口雨棚
国行总裁称“有空间采取行动”、市场估加息几率约76%:企业先为浮动利率贷款做压力测试
国家银行总裁拿督斯里阿都拉昔(Abdul Rasheed Ghaffour)10月15日表示,若物价压力上升,国行“有空间采取相应行动”。他是在曼谷出席国际货币基金组织(IMF)与世界银行年会期间,接受彭博电视访问时作出上述表态。彭博数据显示,掉期市场当天反映的未来六个月加息几率约为76%。 隔夜政策利率(OPR)目前为2.75%,自2025年7月从3%下调25个基点后一直维持至今。国行9月3日的货币政策声明指出,在现有OPR水平下,货币政策立场与“持续物价稳定及可持续经济增长”的前景一致,并表示会对成本压力和国内需求状况保持警惕。 国行为何此时提到“有空间” 阿都拉昔称国行对物价上涨“非常警惕”,但也强调决策取决于数据,现行利率与通胀及增长前景一致。据彭博报道,国行9月声明不再沿用此前形容政策立场“适当”的说法,市场将此解读为替加息留下余地;阿都拉昔则表示,这让国行有更多应对空间。 通胀数据确实在缓步走高。统计局数据显示,8月消费者物价指数按年上涨1.9%,高于7月的1.8%;其中交通类涨2.0%,公共交通服务涨10.5%;电力、燃气及其他燃料涨3.3%,主要因半岛用电量超过600千瓦时的家庭用户燃料成本自动调整(AFA)费率调整。国行9月声明亦提醒,中东冲突令全球大宗商品价格偏高,持续对成本构成上行压力。 增长面则给了国行底气。大马上半年经济增长5.7%,国行预计全年增长约5%。阿都拉昔在访问中提到,相关产品的订单期已从五个月前的约六个月拉长至12至18个月,显示电子电器需求依然强劲。彭博报道引述政府预测,2026年通胀介于1.5%至2.5%,2027年介于1.8%至2.8%,并预计明年初能源、食品等成本转嫁会推高通胀,之后回落。 对企业的影响:先算利息,再看汇率 从企业角度看,这次表态的意义不在于“马上加息”,而在于利率下行的预期已基本消失,财务规划不宜再假设借贷成本会更低。 浮动利率贷款:银行浮动利率贷款的参考利率通常跟随OPR调整。以RM100万浮动利率贷款粗算,OPR每上调25个基点,年利息约增加RM2,500;贷款越大、期限越长,影响越明显。 债券与融资时机:阿都拉昔指出,9至10月10年期指标债券收益率的高低差达23至27个基点,高于今年头八个月平均约10个基点,但他形容市场波动有序。计划发债或再融资的企业,定价的不确定性已经上升。 汇率:令吉今年兑美元累计上涨约0.6%,去年则涨10%。国行继续鼓励出口商和投资者把外币收入汇回并兑换成令吉。若国行加息而其他央行按兵不动,令吉可能获得支撑,对进口原料比重高的企业较有利,出口商则要重新检视报价。 企业现在可以做的4件事 盘点浮动利率负债:列出所有定期贷款、透支与贸易融资的计息基准与重定价日期,按OPR上调25和50个基点做现金流压力测试。 评估固定与浮动的比例:明年仍有大额资本开支的企业,可向银行询价固定利率或利率掉期,比较锁定成本与潜在加息成本。 检查合约的成本转嫁条款:能源与交通成本已反映在通胀数据中,长期供货合约应加入价格调整机制,避免利息与原料成本同时上升却无法转嫁。 提前排定融资时间表:若计划在未来半年发债或再融资,宜提早与银行确认定价区间,不要等到议息会议前后才行动。 接下来观察什么 统计局预定10月19日公布9月消费者物价指数,看通胀是否突破2%。 据本地媒体报道,国行今年最后一次货币政策会议定于11月5日举行,重点看声明对政策立场的措辞是否再有变化。 中东局势与国际油价走势,以及燃油补贴价与市场价的差距:8月RON95补贴价为每公升RM1.99,市场价为RM3.75。 资料来源 The Edge Malaysia(Bloomberg):BNM governor signals room to act as inflation risks rise(2026年10月15日) The Star(Bloomberg):Bank Negara has room to adjust interest rates if inflation pressures rise, says governor(2026年10月15日) 马来西亚国家银行:Monetary Policy Statement(2026年9月3日) 马来西亚统计局:Consumer Price Index, August 2026 paultan.org:Bank Negara maintains OPR at 2.75% after Sept 2026 meeting(2026年9月4日)
美债收益率PPI后飙至4.90%创本轮新高,Schwab:PPI对美联储仍太热但CPI是更关键数据,今晚揭盅,FOMC 9月15至16日裁决
(9月11日,周五)大马市场的最新外部数据全面更新——Charles Schwab(今日,美国东部时间上午9时22分)在昨晚PPI报告及油价突破等重大市场事件后,发出了今日最权威的单一市场综合分析: 最新重大更新:美债收益率昨晚飙至4.90% Charles Schwab Schwab市场更新(今日发布,7小时前): “主要指数(道琼斯、标普500、纳斯达克)在PPI数据公布后走低,因美国原油(WTI)突破100美元/桶,且10年期国债收益率在战争看不到尽头的情况下飙升至4.90%,毫无止涨迹象。” 指标 昨晚(9月10日)最新 本周追踪历程 美债10年期收益率 4.90%(新高!) 9月7日:4.784%→9月9日:4.792%→9月10日:4.845%→4.90%(最新) 美国WTI原油 突破USD100/桶 布伦特亦在100美元上方 4.90%是这轮美债收益率上升周期中的全新高点,意味着今周美债收益率在短短四个交易日内上升了超过0.12%(从4.784%升至4.90%)——这是一个极为快速的单周债券抛售(债券价格下跌→收益率上升)。 Schwab固收研究总监Cooper Howard:PPI对美联储仍太热 Cooper Howard,Charles Schwab固定收益研究与策略总监: “整体PPI月环比+0.4%符合预期,但对美联储的喜好而言仍可能太热(Still Likely Too Hot for the Fed's Liking)。CPI将是更重要的报告,但我认为这不能打消近期加息的想法。” Kiplinger最新CPI预期更新:年同比3.3%(而非3.4%) Kiplinger(1天前更新)提供了截至今日最新的CPI共识预期更正: 指标 最新共识预期 早前预期 上月(7月)实际 CPI(月环比) +0.4% +0.4% +0.1% CPI(年同比) 3.3%(轻微降) 3.3至3.4% 3.4% 核心CPI(月环比) +0.22% +0.2% +0.20% CPI年同比预期3.3%(从7月3.4%轻微降),结合核心CPI预期+0.22%(月环比),说明大多数分析员预期8月通胀将出现小幅改善——但能源价格(布伦特超100美元)的上涨压力,可能令实际数字超过这一预期。 今日KLCI:在1,700至1,710区间整固(Thong预测实现) 综合今日数据,Thong早上预测今日KLCI在“1,700至1,710区间整固”的判断,已基本实现: 时间 KLCI数据 今日9:10am 1,701.79(跌3.73点) 今日预计收盘区间 1,700至1,710(整固模式) 外资净卖出加速令KLCI正式进入修正模式(Correction Mode),但本地机构在接近1,700心理关口时提供了一定的支撑买盘。 本周KLCI收市五天走势完整总结 日期 KLCI收盘 单日变化 9月7日(周一) 1,714.79 +6.69 9月8日(周二) 1,714.40 -0.39 9月9日(周三) 1,714.34 -0.06 9月10日(周四) 1,705.52 -8.82 9月11日(周五) 预计约1,700至1,710 约-3至-5 本周合计 — 约跌13至15点 本周令吉走势总结 日期 令吉早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三收盘) 4.0670/4.0720 9月10日(周四收盘) 4.0630/4.0670 9月11日(今日早8时) 4.0680/4.0745 本周令吉走势 走弱约0.027令吉(约0.6%) SOMO观察|今晚CPI是本周一切悬念的最终裁判:4.90%美债收益率+布伦特100美元双重压力令大马下周初承压 美债收益率4.90%和布伦特突破100美元,是今周大马市场承压的两个最核心外部变量。这两个因素不会在今晚CPI后消失——但CPI若偏软,可能令市场暂时“搁置”对FOMC加息的极度担忧,提供一个短暂的喘息窗口。 若今晚CPI年同比为3.3%(符合最新预期)或更低: → FOMC 9月加息概率从73%降至约55至60% → 令吉可能在下周一开市走强至4.04至4.05 → KLCI下周一可能反弹至1,710至1,715 若今晚CPI年同比超过3.5%(超预期偏强): → FOMC 9月加息几近锁定(概率升至85至90%) → 令吉可能进一步跌至4.08至4.10 → KLCI下周一可能跌破1,700
今日(9月11日,周五)KLCI跌3.73点至1,701.79正式逼近1,700关口,美国8月PPI强劲超预期5.4%预示今晚CPI偏热,外资净卖出加速,令吉今日4.0680
(吉隆坡11日讯)今日(9月11日,周五)大马股市在多重外部压力持续累积下,呈现今周最大幅度的开市跌势——FBM KLCI于今日上午9时10分下跌3.73点(-0.21%)至1,701.79点,从昨日(9月10日,周四)正式收盘的1,705.52点进一步回落,正式逼近1,700心理关口。 今日KLCI关键数据 时间点 数据 昨日(9月10日,周四)正式收盘 1,705.52(跌3.81点)✅ 今日开市(9:00am) 下跌开市 今日9:10am 1,701.79(跌3.73点,-0.21%) 今日市场广度 跌市 > 升市(偏弱) 今日成交量 283.38百万股,RM144.77百万 今日预计区间(Thong) 1,700至1,710 重要:KLCI自9月7日(周一)收盘1,714.79以来,本周四个交易日已累计跌约13点,是KLCI自8月以来最持续的单周下行趋势。 本周KLCI走势完整回顾 日期 收盘/9:10am 变化 9月4日(周五) 1,708.10(收盘) — 9月7日(周一) 1,714.79(收盘) +6.69 9月8日(周二) 1,714.40(收盘) -0.39 9月9日(周三) 1,714.34(收盘) -0.06 9月10日(周四) 1,705.52(收盘) -8.82 9月11日(今日,周五) 1,701.79(9:10am) -3.73 今日最重磅外部数据:美国8月PPI大幅超预期! Malay Mail及FMT(今日早8时51分及2小时前)报道,Bank Muamalat首席经济学家阿夫扎尼分析: 美国8月PPI(生产者物价指数)昨晚(9月10日)正式公布: 指标 8月实际值 7月值 共识预期 结果 PPI(年同比) 5.4% 4.8% 5.3% 超预期!+0.6% 核心PPI(年同比) 4.6% 4.3% — 超预期! PPI从7月4.8%大幅升至8月5.4%,是一个极为强劲的通胀数据——这意味着生产商层面的成本压力在8月显著上升,并正在被转嫁给消费者。 阿夫扎尼今日分析: “看来企业倾向于将上升的成本转嫁给消费者,这意味着今晚公布的消费者物价指数(CPI)可能维持在高位。” 今晚最关键事件:美国8月CPI——约晚8:30公布 今晚(大马时间约8时30分)公布的美国8月CPI,是本周全球市场最关键的单一数据事件: PPI偏强(5.4%,超预期)的信号意义: PPI是CPI的领先指标 PPI升幅超出预期,且生产商已倾向转嫁成本→今晚CPI偏热的概率大幅上升 若CPI同样超预期→FOMC 9月加息(9月15至16日)几近锁定 今晚CPI的三大情景(更新版): CPI结果 市场反应 超预期偏强(超3.5%) FOMC 9月加息锁定,美元走强,令吉跌破4.08,KLCI跌破1,700 符合预期(约3.0至3.5%) 市场反应温和,KLCI在1,700至1,710整固 意外偏软(低于3%) 加息预期降温,令吉走强,KLCI向1,710至1,715回升 令吉今日:4.0680,从昨日收盘4.0630小幅走弱 时间点 令吉兑美元 昨日(9月10日)收盘 4.0630/4.0670 今日(9月11日)早8时 4.0680/4.0745 今日变化 小幅走弱约0.005令吉 DXY(美元指数)昨晚PPI公布后上升0.26%至99.077,是令吉今日开市轻微走弱的直接原因。 今日各主要蓝筹股动向 股票 今日变化 价格 马来亚银行(Maybank) +2仙 RM10.48 公众银行(Public Bank) 持平 RM4.85 CIMB -2仙 RM7.90 国能(Tenaga Nasional) -2仙 RM13.70 IHH Healthcare -8仙 RM7.81 Zetrix AI +0.5仙 25.5仙 Thong今日分析:外资净卖出加速,KLCI正式进入修正模式 Thong今日分析: “KLCI终于滑落至接近1,700水平,因为外资净卖出加速。因此,本地市场目前牢牢处于修正模式(Correction Mode)。我们预期指数今日将在1,700至1,710区间内横向整固。” SOMO观察|PPI 5.4%超预期是今日最重要的单一数据信号,今晚CPI将决定KLCI能否守住1,700关口 昨晚美国8月PPI 5.4%超预期,是今日KLCI跌至1,701.79的直接触发因素——生产商价格上涨高于预期,令市场将今晚CPI偏强的概率大幅上调,进而加强了FOMC 9月加息的预期,推动美债收益率及美元走强,进一步压制新兴市场(包括KLCI)。 今晚约8:30大马时间,美国8月CPI将正式公布。这是本周大马投资者须关注的最后一个关键数据节点。今晚CPI偏强,KLCI明日(周一,9月14日)开市将进一步承压,1,700关口可能被跌破;CPI意外偏软,则KLCI有机会在下周初获得反弹支撑。
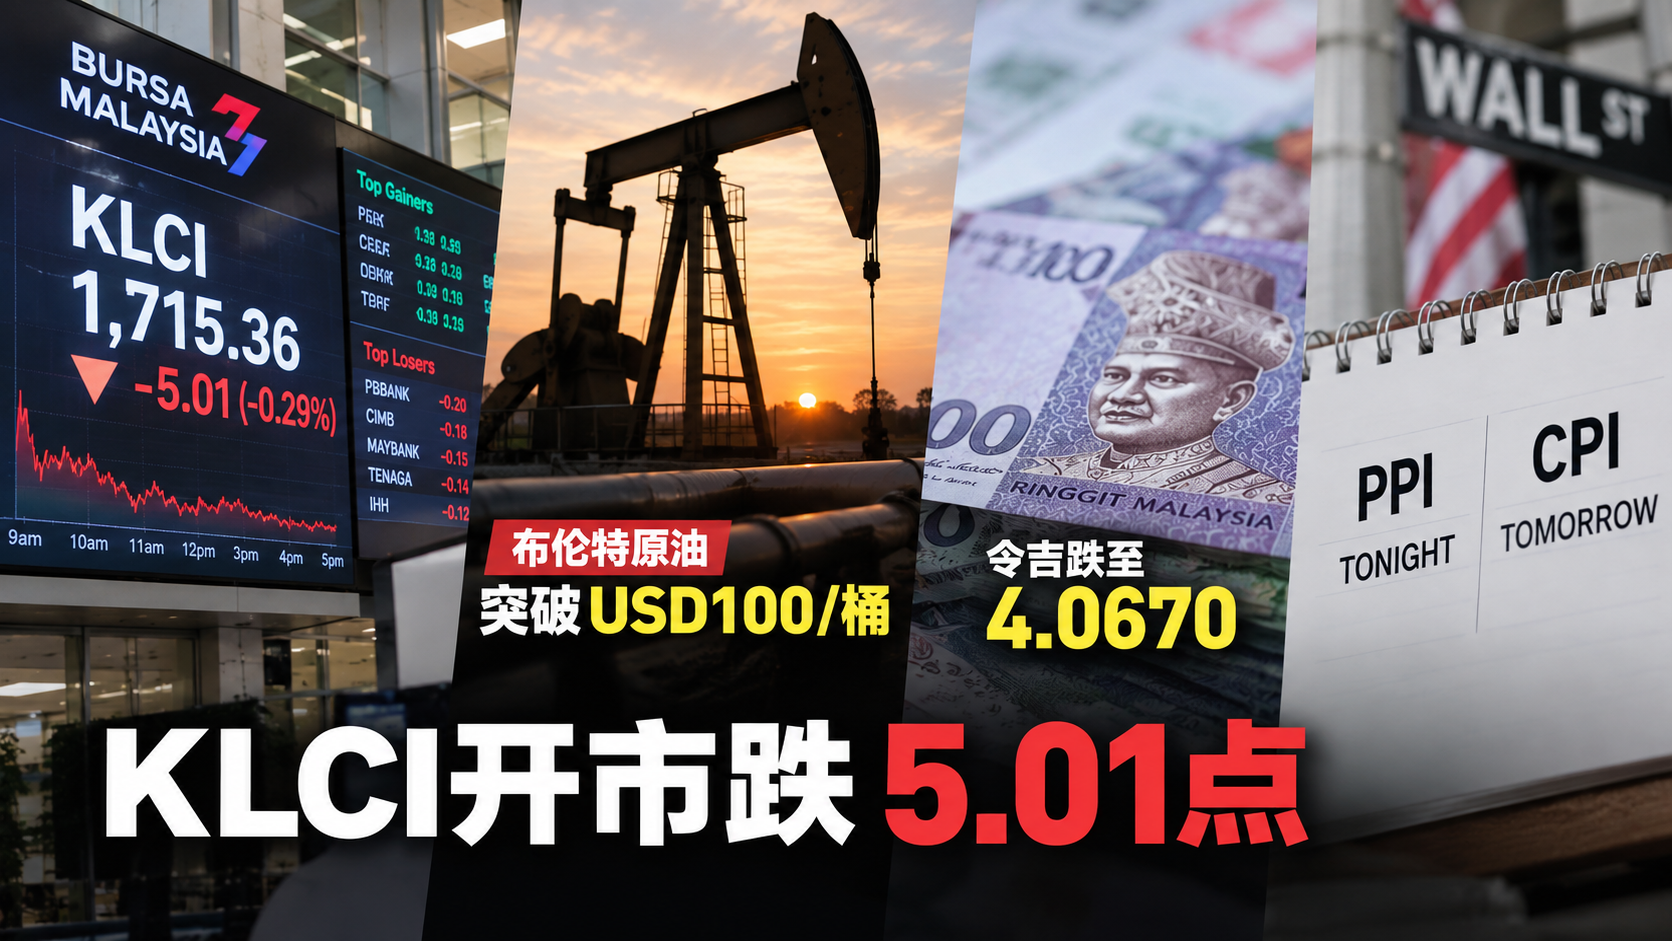
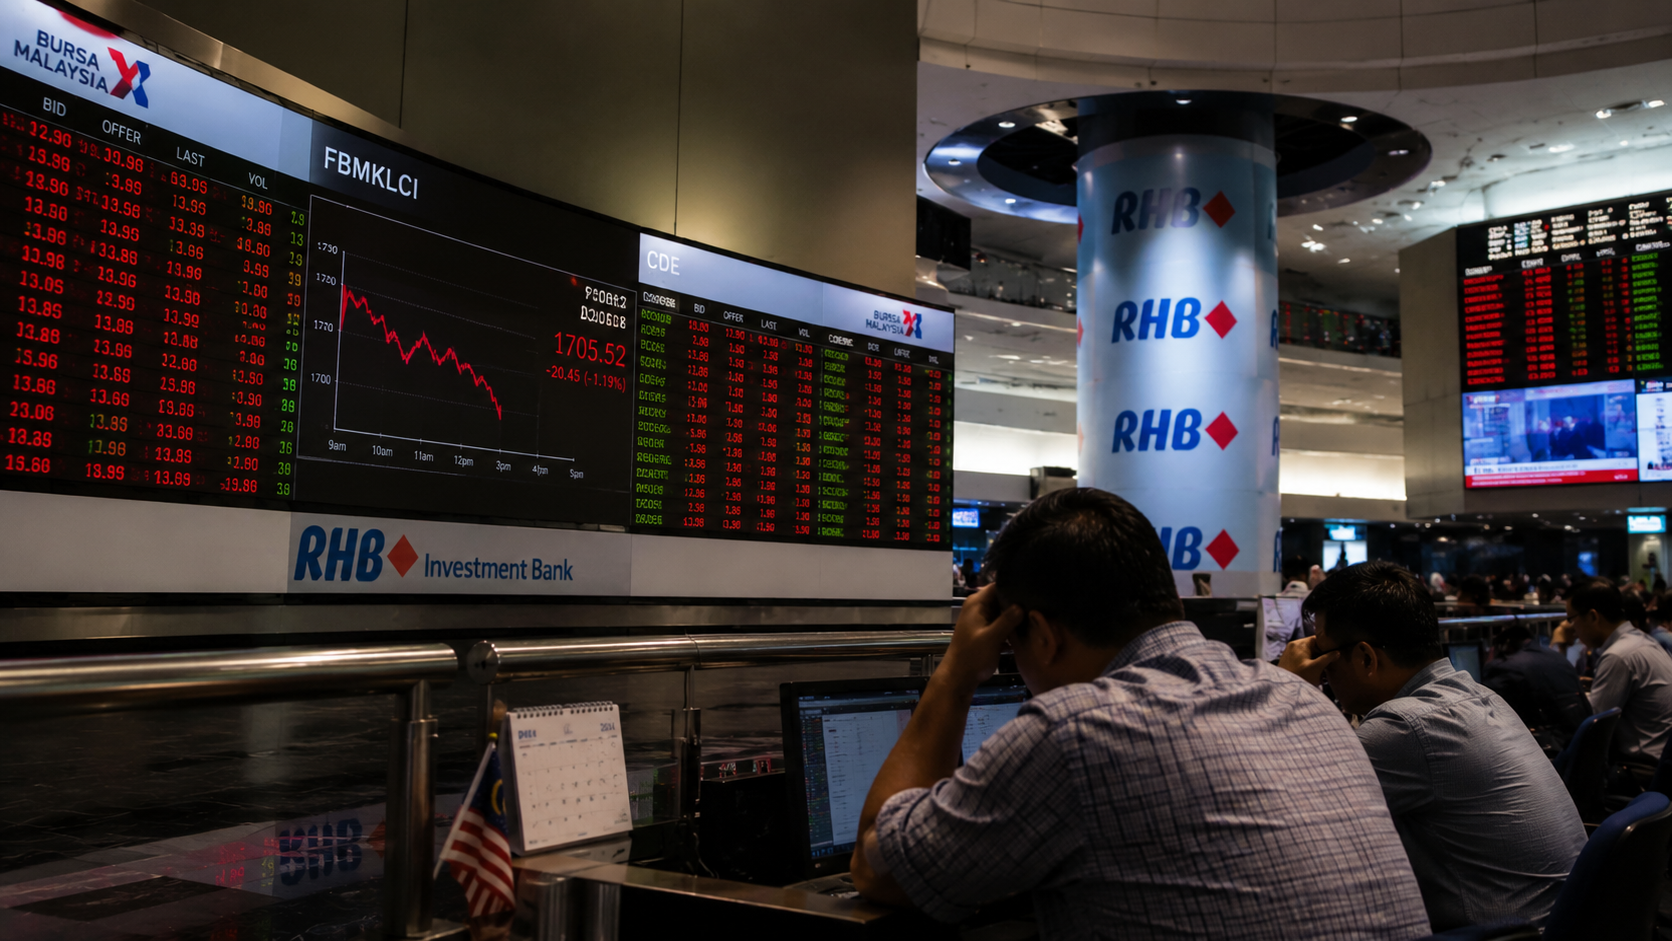
今日(9月10日,周四)KLCI开市跌5.01点,布伦特正式突破USD100/桶是本周最重大市场事件,令吉跌至4.0670,今晚PPI、明晚CPI是本周最后两大数据变量
(吉隆坡10日讯)大马股市今日(9月10日,周四)在多重外部压力下开市走低——FBM KLCI开市下跌5.01点,市场广度转弱,跌市股数超过升市股数,区域市场整体受压。今日最重要的单一市场事件,是布伦特原油正式突破USD100/桶——这是今年以来的最高水平,也是大马财政部《2027年预算案前言》早前确认“今年西亚冲突曾令原油价格超过USD100/桶”的历史性突破正式被市场数据证实。 今日(9月10日)关键数据 指标 数值 备注 KLCI今日开市 跌5.01点 追踪华尔街隔夜走弱 KLCI今日市场广度 跌市 > 升市 偏弱 令吉今日早8时 4.0670/4.0720 从周三收盘持平,较本周初4.04大幅走弱 布伦特原油 正式突破USD100/桶! 年内最高,本轮美伊冲突新里程碑 压力来源 华尔街隔夜走弱+美债收益率上升+布伦特超100美元 三重外部压力 布伦特突破USD100:本周最重大单一市场事件 布伦特原油今日正式突破USD100/桶,标志着本轮美伊冲突引发的能源价格上涨进入了一个全新阶段: 日期 布伦特价格 8月26日 USD86/桶 8月31日(美国空袭伊朗) USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日 接近USD100/桶 9月10日(今日) 正式突破USD100/桶! 财政部《2027年预算案前言》此前已确认“今年西亚冲突令原油价格超过USD100/桶”——今日布伦特正式突破100美元,印证了这一历史性价格水平已再度实现。 对大马的影响: Petronas及LNG出口:布伦特超100美元直接推高大马天然气出口价格,对国家财政及Petronas收入正面 燃油补贴压力:布伦特超100美元将显著推高大马政府的燃油补贴支出,对2027年预算案赤字目标构成上行压力 通胀预期:能源价格高企推高通胀预期,强化美联储9月加息论据 令吉今日4.0670:本周最弱水平 Malay Mail(今日早上8时51分发布)确认,令吉今日早8时开市于4.0670/4.0720兑美元,与周三收盘持平。 值得注意的是,这一水平较本周初(9月7日早8时:4.0415/4.0500)已大幅走弱约0.025至0.03令吉,是本周最弱的单日水平。 Bank Muamalat首席经济学家阿夫扎尼分析:令吉今日表现混杂——对美元基本持平,但对区域货币表现不一,主要因为市场正在等待明日(周五9月11日)公布的美国8月CPI数据,在数据公布前选择观望。 令吉本周走势总结: 日期 令吉兑美元早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三,收盘) 4.0670/4.0720 9月10日(今日,周四早8时) 4.0670/4.0720(持平周三收盘) 令吉在过去两天(周三至今)已从4.04水平走弱至4.07水平,单周贬值约0.6%,反映美债收益率上升(已达4.792%以上)及布伦特超100美元引发的加息预期强化,对新兴市场货币的系统性压力。 今晚PPI:今日大马时间约晚8:30公布 今日(周四)大马时间约晚间8时30分,美国8月生产者物价指数(PPI)将正式公布。PPI作为CPI的领先指标,今日数据将为明日CPI提供重要预判方向: 若PPI偏强(能源分项受100美元布伦特推动走高):预示明日CPI同样偏强,9月FOMC加息接近锁定 若PPI偏软:说明通胀压力在生产商层面已有降温,明日CPI偏软概率上升 明晚CPI(周五9月11日):本周最关键数据 明日(9月11日,周五)大马时间约晚间8时30分,美国8月消费者物价指数(CPI)正式公布,是FOMC 9月15至16日会议前最后一个关键通胀数据。 背景参考: 美国7月CPI:3.4%(年同比,从6月3.5%降) FOMC 9月加息概率(路透社):约58% UBS预测:全年加息两次(9月+11或12月) SOMO观察|布伦特突破USD100是今年大马财经最具里程碑意义的单一价格事件,CPI明晚将决定一切 布伦特原油正式突破USD100/桶,将今年美伊冲突对全球经济的影响从“潜在威胁”变成了“现实冲击”。对大马而言,这是一把双刃剑——LNG出口收入提升(正面),但补贴压力上升(负面)、通胀预期强化令加息可能性上升(负面)。 本周最关键的两个时间节点已到来:今晚PPI和明晚CPI。KLCI和令吉在周五CPI公布前将维持审慎整固。若CPI偏强,令吉可能进一步跌至4.08以上,KLCI将面临1,710以下的下行压力;若CPI意外偏软,则本周的持续走弱将出现逆转性反弹。
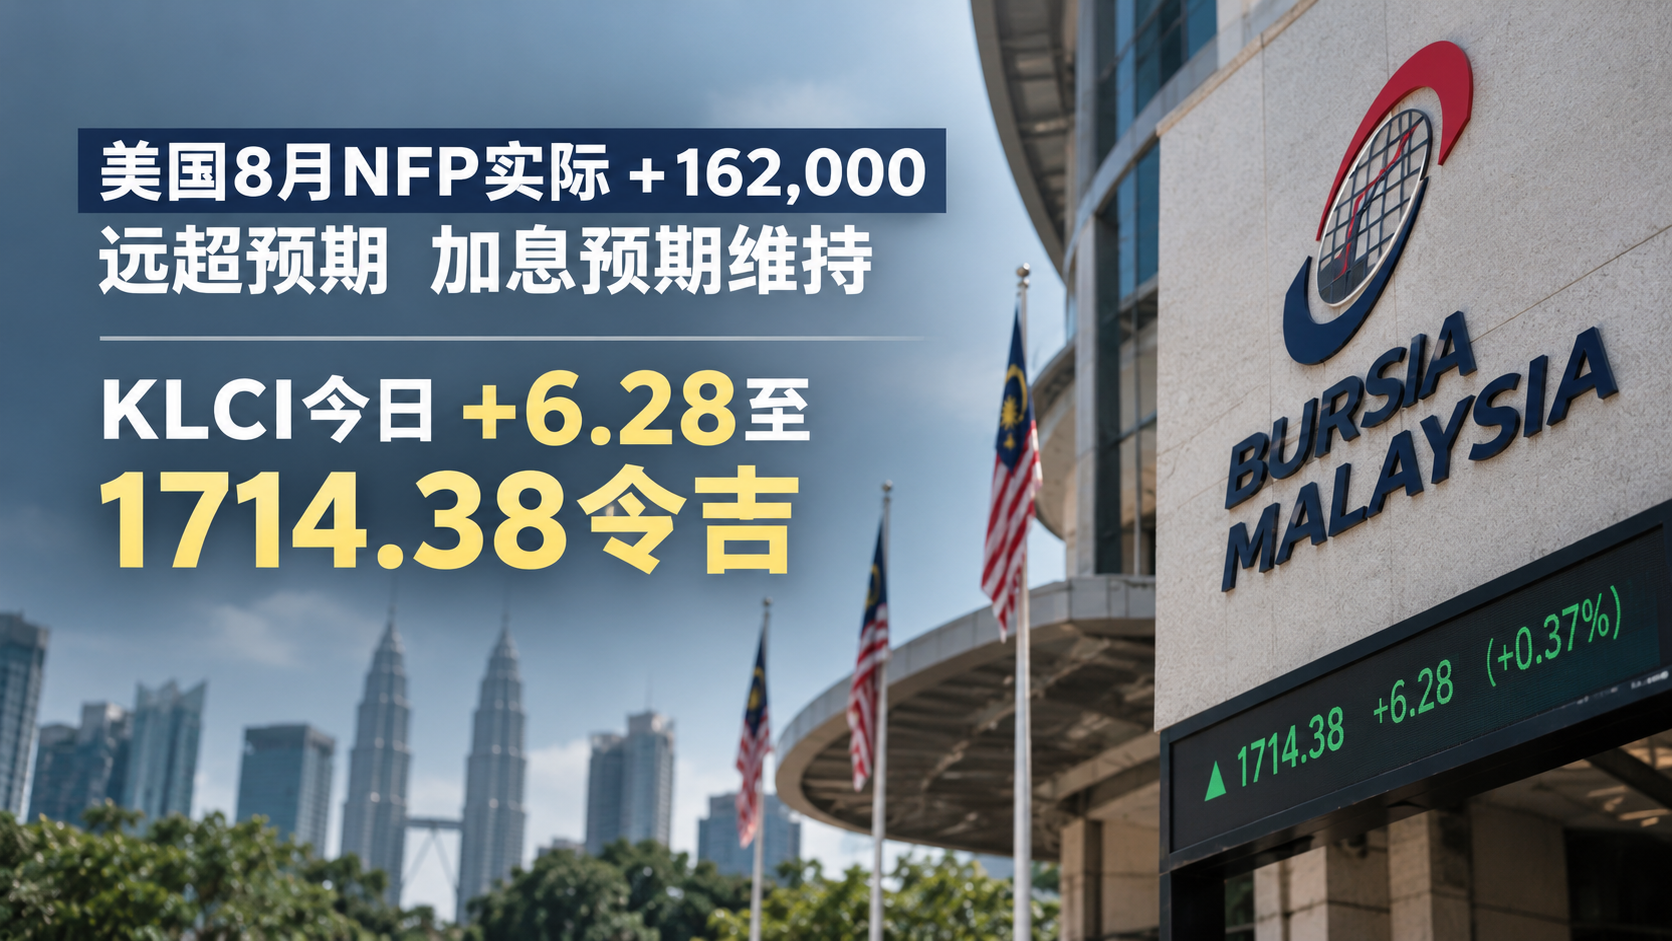
美国8月NFP实际+162,000远超预期加息预期维持 KLCI今日+6.28至1714.38令吉4.0415
(吉隆坡7日讯)马股今日(9月7日,周一)复市,消化上周五(9月4日)公布的美国8月非农就业数据(NFP)——实际值+162,000,远超市场+55,000的共识预期,令美联储9月加息预期得到强化。FBM KLCI于今日早上9时10分上升6.28点(+0.36%)至1,714.38点,从上周五收盘1,708.10点回升,市场在消化强劲NFP叠加维持加息预期的背景下,维持审慎乐观态势。 美国8月NFP完整数据 指标 实际值 共识预期 差距 8月NFP +162,000 +55,000 +107,000(大幅强于预期!) 7月NFP(修订后) +21,000 — 从初步-23,000上修 劳动力参与率 61.6% — 从61.4%改善(此前八个月持续下跌后首次回升) 9月FOMC预期 维持加息倾向 — 降息预期被排除 Bank Muamalat首席经济学家阿夫扎尼扎姆拉希德表示:  “8月NFP+162,000,远高于55,000的共识预期,显示美联储在9月15至16日FOMC会议上很可能上调基准利率。劳动力参与率在持续下跌八个月后,终于从61.4%回升至61.6%,是今次报告最值得关注的正面结构性信号。” 今日(9月7日)KLCI及令吉完整开市数据 KLCI(今日): 指标 数值 今日开市(9:00am) 1,709.70(+1.60点) 今日9:10am 1,714.38(+6.28点,+0.36%) 上周五收盘(9月4日) 1,708.10 升市股数 229只 跌市股数 187只 成交量 285.58百万股 成交额 RM108.52百万 今日领涨重量级股: 股票 价格 变化 丰隆银行(Hong Leong Bank) RM23.88 +22仙 PPB Group RM9.95 +11仙 CelcomDigi RM2.73 +3仙 Maxis RM3.63 +4仙 Sunway Healthcare RM2.10 +2仙 令吉(今日早上8时): 货币对 今日开市 上周五收盘 变化 令吉兑美元 4.0415/4.0500 4.0425/4.0465 ✅ 小幅走强 令吉兑英镑 5.4629/4.4744 5.4663/4717 ✅ 走强 Rakuten Trade Thong:料KLCI在1,700至1,715区间整固 Rakuten Trade副总裁Thong Pak Leng表示,尽管今日表现正面,KLCI可能因上周五华尔街走弱而继续整固: “上周,外资净卖出RM8.7亿,是近期市场承压的主要压力来源。加上美国NFP强劲令9月加息预期维持,预计KLCI今日将在1,700至1,715点区间内整固。” 布伦特原油进一步升至约97美元 美伊局势持续升温,布伦特原油今日进一步攀升至约97美元/桶,较上周的95美元区间再度走高。这是自本轮美伊冲突8月31日再次升级以来的最新高位。 同时,伊朗今日宣布将在霍尔木兹海峡外宣布禁区(详见今日第二篇稿件),令市场对区域能源供应中断的担忧进一步上升。 SOMO观察|NFP+162,000是今年最强单月就业数据,但外资净卖出RM8.7亿是马股本周最大隐忧 8月NFP+162,000是大马今年财经新闻中最具反转冲击力的单一数据——上周市场一度预期NFP将低于+53,000(加息概率降低),而实际数据远超预期,彻底重置了9月FOMC的政策预期。 这意味着9月15至16日FOMC会议加息概率重新上升,美元将维持强势,令吉及马股的外资流入动力将受到压制。上周RM8.7亿的外资净卖出,在强NFP背景下可能持续至下周,KLCI短期面临整固压力。 下周三(9月10日)的美国8月CPI数据,是决定FOMC是否在9月真正加息的最后一个关键变量。若CPI同步偏强(超过3.5%),9月加息几近锁定;若CPI意外偏软,市场可能再度犹豫。
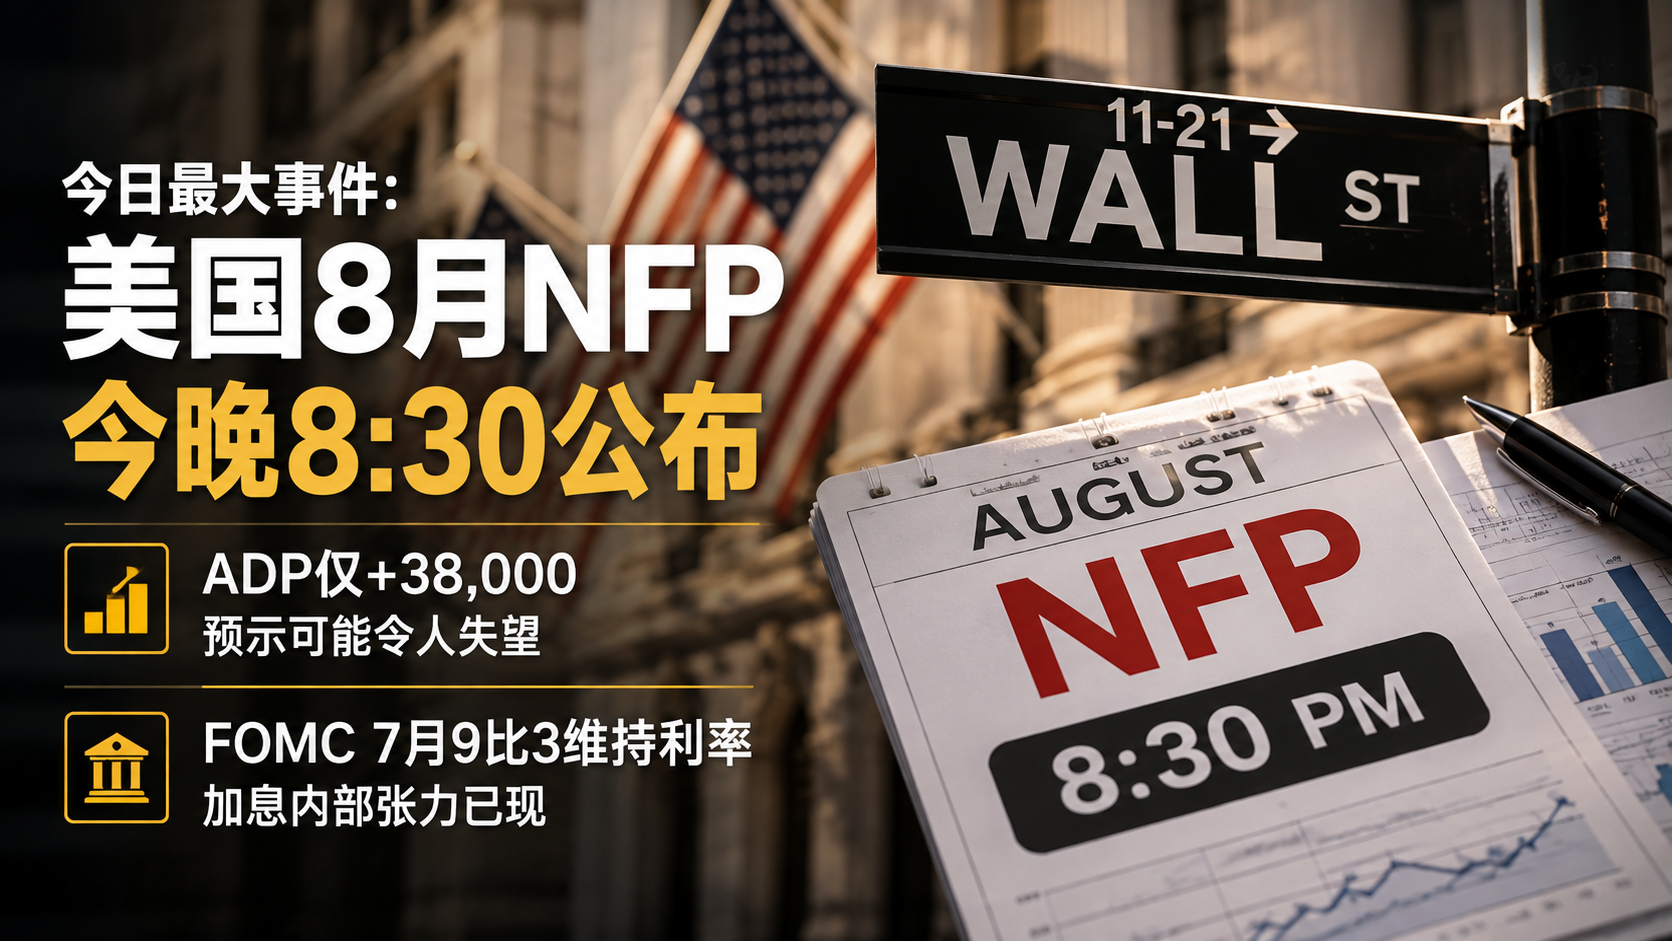
今日最大事件:美国8月NFP今晚8:30公布,ADP仅+38,000预示可能令人失望,FOMC 7月9比3维持令加息内部张力已现
(吉隆坡4日讯)今日(9月4日,周五)是本周最后一个交易日,也是本年度全球金融市场最关键的单日事件日之一——美国8月非农就业数据(NFP)将于大马时间今晚8时30分正式公布,其结果将直接决定美联储在9月15至16日FOMC会议上是否加息,并在公布后24至48小时内重塑令吉汇率、马股走向及全球风险资产定价。 最新先行指标:ADP私营就业仅+38,000,大幅低于预期 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德于昨日(9月3日)OPR公布后的评论中发出重要警示: “ADP(Automatic Data Processing)就业报告已大幅低于预期,8月私营就业仅增加38,000人,显示NFP可能令市场失望。” “目前,市场正被美联储主席沃尔什上周的鹰派声明所困扰。因此,即将公布的数据将主导市场情绪的演变。” 数据 数值 评估 8月ADP私营就业(先行指标) +38,000 ❌ 大幅低于预期 8月NFP市场共识预期 +58,000 — 7月NFP实际值 -23,000 上月实际跌幅 ADP数据与NFP数据方法论不同,两者有时出现分歧,但今次ADP大幅低于预期,令市场对NFP可能同样低于预期的预期明显上升。 FOMC 7月28至29日会议:9比3维持,三名成员倾向加息 一个极为重要的背景数据浮现:美联储在7月28至29日的FOMC会议上,以9比3的投票结果维持联邦基金利率于3.50至3.75%不变——这是连续第五次维持不变,但三名成员在会议上投票支持加息25基点,显示美联储内部的鹰派力量正在积累。 IC Trading分析(昨日): “FOMC在7月会议以9比3维持利率不变,三名持异议成员倾向加息,突显部分决策者对通胀的日益担忧。沃尔什的Jackson Hole演讲,已将美联储从‘除非必要否则维持(Hold unless you have to hike)'的立场,转变为‘除非有理由否则加息(Hike unless you have reason not to)’。” 这意味着,今晚的NFP数据须足够弱,才能说服FOMC在9月15至16日维持不动——否则三名鹰派成员的立场将可能说服更多中间派成员倒向加息。 今日KLCI及令吉:窄幅波动,等待今晚方向 今日(9月4日)大马市场早盘处于观望状态: KLCI:预计在约1,700至1,720点区间整固。昨日(9月3日)KLCI开市升至1,712.99,市场等待BNM OPR决定;OPR宣布维持2.75%后,指数保持稳定。今日市场参与者普遍选择减少新增持仓,等待今晚NFP数据后再决定方向。 令吉:昨日OPR宣布后令吉小幅走强,收市约4.02至4.04区间。今日早盘令吉维持窄幅波动,阿夫扎尼预测今日美元兑令吉将维持在4.02至4.04区间,等待NFP数据提供方向性催化剂。 今晚NFP两大情景分析 情景A(弱NFP,低于+58,000)——概率较高(ADP支持此情景) 若NFP低于预期(例如+20,000至+40,000),甚至再次录得负值: 美联储9月加息概率将从65%大幅下降至45%以下 美元指数(DXY)走软,从当前约99.5回落 令吉可能在下周一迅速走强,重回4.00至4.02区间 KLCI下周可能冲击1,720至1,740区间 布伦特原油:加息预期下降但若伊朗局势持续,油价走势分歧 情景B(强NFP,超过+58,000)——概率较低但不可忽视 若NFP强于预期(例如+80,000至+100,000): 9月FOMC加息概率从65%升至75至80% 美元指数进一步走强,令吉可能跌破4.05至4.08区间 KLCI面临新一轮抛售压力,可能再测1,700支撑位 布伦特原油:若加息预期急升,可能打压需求预期,油价反而回落 SOMO观察|ADP+38,000与FOMC 7月9比3的组合,令今晚NFP成为年内最高悬念数据事件 今晚的NFP,是决定未来三至四周大马市场走向的最单一重要数据发布。两个方向的情景均有明确的逻辑支撑:ADP的弱势支持“NFP将令市场失望”的情景,但FOMC内三名鹰派成员的压力,令沃尔什在面对一份中等强度NFP(如+50,000至+70,000)时,可能仍选择9月加息。 这是一个“数据区间决定结果”的敏感时刻——真正的关键不只是NFP的绝对数字,更是NFP叠加失业率及时薪数据的综合呈现,是否足以让FOMC在三名鹰派成员的压力下选择维持或加息。 对大马商界与投资者:建议今晚8时30分关注第一波市场反应,但真正稳定的方向往往在公布后1至2小时内形成,而非公布后的最初30分钟。今晚11时至明日(9月5日)凌晨2时,全球主要货币市场将完成对NFP的定价,令吉的下周走向将在此期间形成。
令吉今日开市走低至4.0300,美国30年期国债收益率持续攀升至5.25%,沃尔什鹰派言论直接拖累新兴市场货币
(吉隆坡1日讯)令吉今日(9月1日)早上8时开市跌至4.0300/4.0350兑美元,较上周五(8月28日)收盘的4.0230/4.0270走弱,反映沃尔什Jackson Hole鹰派言论与美伊冲突油价飙升双重冲击在长假后对令吉的即时传导效应。 Bank Muamalat:沃尔什明确指通胀偏高劳动市场健康,为加息创造条件 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德今日就令吉走势分析指出: “这是沃尔什在Jackson Hole演讲的直接后果——他明确表明通胀仍然偏高,而劳动市场依然健康,这似乎是一个加息的暗示,与美国财政部希望通过债券回购压低长期债券收益率的目标形成矛盾。” 他指出,30年期美国国债收益率已持续攀升至5.25%,市场预期美联储在9月15至16日FOMC会议上将采取审慎立场。 “这表明若通胀未能以足够速度降温,更高的利率环境可能持续更长时间。在此背景下,令吉将面临持续的外部压力。” 今日令吉开市数据vs上周五收盘 时间 令吉兑美元 变化 今日早上8时(9月1日) 4.0300/4.0350 ❌ 较上周五走弱 上周五收盘(8月28日) 4.0230/4.0270 — 上周三收盘(8月26日,本周最强点) 4.0240/4.0280 — 美国市场隔夜表现:美债收益率升至多月高位 Rakuten Trade股票研究副总裁Thong Pak Leng在今日市场评析中指出,华尔街昨日(8月31日)收低,原因是美伊互相炮击令原油价格与债券收益率双双上升: 美国10年期国债收益率升至4.754%(近年高位) 道琼斯工业平均指数跌374.09点(-0.7%)至53,185.90 标普500指数跌0.33% 纳斯达克100指数跌0.7% Nvidia跌4.6%(尽管业绩大超预期,高预期令获利回吐) 沃尔什言论的核心矛盾:与财政部目标相抵触 阿夫扎尼点出了一个深层政策矛盾——沃尔什的鹰派立场,实际上与美国财政部通过债券回购计划压低长期国债收益率的目标方向相反: 美联储若加息:→ 短端收益率上升 → 长端收益率同步上行 → 美国政府债务利息偿还成本进一步上升 美国财政部目标:→ 压低长期国债收益率 → 降低RM40.1兆公债的利息负担 这一矛盾,将在未来数周内继续主导市场对美联储政策路径的不确定性讨论,并持续对新兴市场货币(包括令吉)造成外部压力。 SOMO观察|令吉短期回吐是外部冲击的合理反应,基本面支撑未根本改变 令吉从上周三高位4.0240回吐至今日4.0300,在绝对数值上仅约0.15%的波动,属于温和调整而非急剧下跌。然而,若美联储9月真的加息25基点,美元将获得更强的结构性支撑,令吉的回调幅度可能进一步扩大至4.05至4.08区间。 大马经济基本面——次季GDP增长6%、贸易盈余持续扩张、外资净流入并未因沃尔什演讲而发生任何实质变化。当前令吉的走弱,本质上是外部货币政策不确定性的价格反映,而非大马经济内生性的转弱。 对有美元敞口的企业:建议在今日至下周五(9月5至6日)之间,重新评估外汇对冲安排,并关注9月15至16日FOMC会议前的美国经济数据(尤其是9月5日非农就业数据)对美元走向的进一步影响。
马股今日国庆复市即遭双重暴击,KLCI开市30分钟内跌逾20点至1,705.52,沃尔什鹰派叠加美伊再度开战,9月加息概率飙至60%
(吉隆坡1日讯)大马交易所(Bursa Malaysia)今日(9月1日,周二)在国庆日(8月31日)长假后恢复交易,但马股开市即遭遇节假日期间全球市场发生的两大历史性冲击的双重叠加,FBM KLCI在开市后30分钟内大跌逾20点,最低触及1,705.52点,几乎将本周前所有涨幅悉数吐回,追踪美股隔夜的疲弱表现。 冲击一:沃尔什Jackson Hole演讲偏鹰派,9月加息概率飙至60% 美联储主席凯文·沃尔什于上周五(8月28日,大马时间当晚约8至9时)在美国怀俄明州Jackson Hole年会发表主题演讲,措辞明显偏向鹰派,令全球金融市场大幅重新定价美联储利率路径。 沃尔什的核心声明为: “我们必须对通胀朝目标方向推进保有信心,必须是清晰且以足够的速度推进。否则,我们还有工作要做。(We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.)” 这句“we have work to do”令市场迅速将其解读为9月加息信号——尽管沃尔什本人并未直接承诺9月加息。 演讲后的市场定价立即发生剧变: 指标 演讲前 演讲后 9月加息概率(CME FedWatch) 约35% 约60% 11月加息概率 部分定价 已全面定价(Fully Priced) 美元指数(DXY) 约98.9 上涨0.6%至99.66 2年期美国国债收益率 — 大涨11个基点至4.34% 德意志银行表示:“沃尔什的Jackson Hole讲话在其对经济与前景的具体论述及其明显偏鹰的取向上,让我们感到意外。” Nomura指出:“他的演讲强调了通胀目标的重要性,并暗示若通胀降速不够快,政策或须作出反应。” 冲击二:美国空袭伊朗霍尔木兹,油价反弹飙破91美元 国庆长假期间,中东局势出现重大逆转——美国于8月31日(周日)对伊朗在霍尔木兹海峡附近的拉拉克岛(Larak Island)的两座火箭发射台发动空袭,这是自7月底以来美国对伊朗军事目标的首次公开确认打击,彻底扭转了此前伊阿谈判带来的和平预期。 事件 影响 美国空袭伊朗拉拉克岛 布伦特原油飙破91美元/桶 约旦截获8枚导弹 区域冲突持续扩大 霍尔木兹每日过境量 约6至800万桶/天 伊朗官员 表示“与华盛顿重启谈判并非不可能” 这意味着,上周油价大跌逾8%所带动的通胀压力缓解预期,已在一个周末内全面逆转——油价从约86美元急升至91美元以上,不仅令大马燃油补贴压力重新升温,更加剧了美联储对通胀顽固的担忧,与沃尔什的鹰派信号形成协同推升效应。 KLCI技术面:跌破关键移动平均线,1,700支撑位面临考验 Apex Securities在今日技术评析中指出,KLCI已在今日开市后跌破9天及20天移动平均线,这是近期复苏行情中首次出现如此信号,标志着短期上行动能的明显丧失。 “若KLCI果断跌破1,720点,将强化看淡偏向,并为指数迈向1,700点水平铺路。” KLCI今日最低触及1,705.52点,距1,700支撑位仅约5点,心理关口的攻防战正在进行中。 对大马的多维影响 影响维度 方向 说明 令吉汇率 承压 美元走强(DXY升0.6%),令吉面临回吐压力 马股科技板块 跌幅较大 高利率预期对成长股及科技股估值构成压缩 燃油补贴 压力回升 油价重回91美元,月度补贴成本料重新上升 国内通胀 上行风险 能源成本上升,输入性通胀压力增加 国行政策 静观其变 美联储加息若落实,国行下半年政策空间将收窄 SOMO观察|沃尔什鹰派叠加美伊冲突重燃,是大马2026年下半年最严峻的外部双重冲击 今日马股的大跌,是两个截然不同但方向一致的外部冲击同日共振的结果。沃尔什Jackson Hole演讲的鹰派信号,令全球资金重新配置——从新兴市场(包括大马)流向美元资产;而美伊冲突的重燃与油价飙升,则进一步强化了“通胀将继续顽固、美联储须进一步收紧”的市场叙事。 这一双重冲击,打断了大马股市和令吉自6月以来所享受的顺风行情,令KLCI从上周最高1,752.66急速回落至今日最低1,705.52,不到一周内损失约47点。 对商界而言,今日的市场动荡传递了三个即时信号:其一,美联储9月15至16日会议前,全球风险资产将持续承压,企业资本规划须为更高利率环境预留缓冲;其二,油价重回91美元意味着燃油成本的短暂缓解已结束,物流与能源密集型企业须更新成本预测;其三,令吉若因美元走强而回吐部分升幅,出口商的汇率红利可能暂时缩减。