
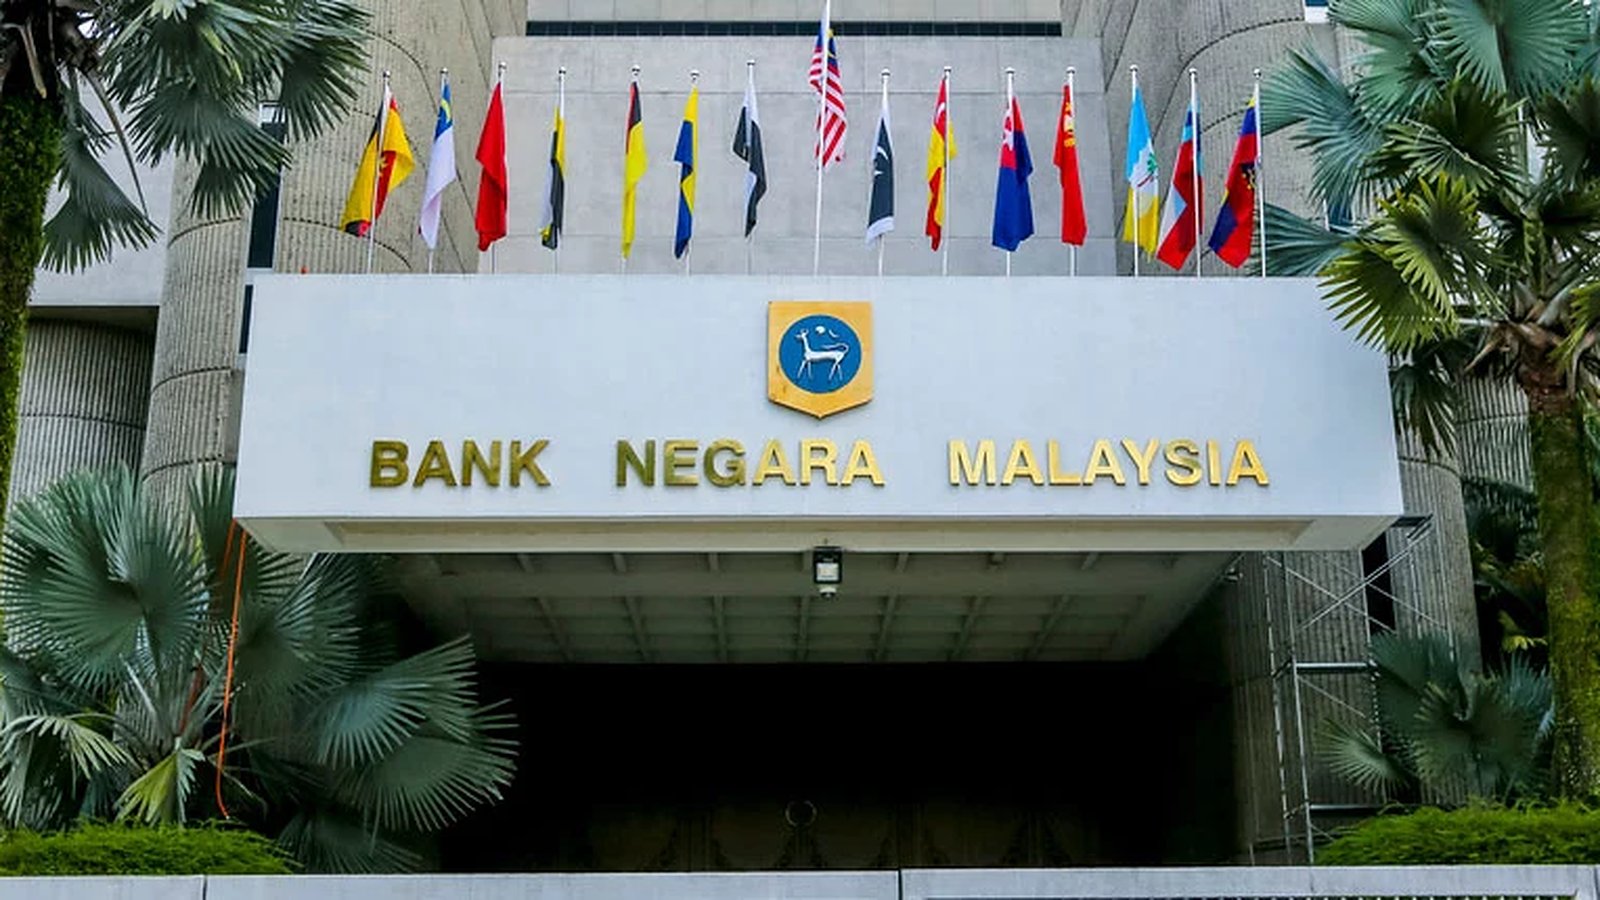
国家银行总裁拿督斯里阿都拉昔(Abdul Rasheed Ghaffour)10月15日表示,若物价压力上升,国行“有空间采取相应行动”。他是在曼谷出席国际货币基金组织(IMF)与世界银行年会期间,接受彭博电视访问时作出上述表态。彭博数据显示,掉期市场当天反映的未来六个月加息几率约为76%。
隔夜政策利率(OPR)目前为2.75%,自2025年7月从3%下调25个基点后一直维持至今。国行9月3日的货币政策声明指出,在现有OPR水平下,货币政策立场与“持续物价稳定及可持续经济增长”的前景一致,并表示会对成本压力和国内需求状况保持警惕。
国行为何此时提到“有空间”
阿都拉昔称国行对物价上涨“非常警惕”,但也强调决策取决于数据,现行利率与通胀及增长前景一致。据彭博报道,国行9月声明不再沿用此前形容政策立场“适当”的说法,市场将此解读为替加息留下余地;阿都拉昔则表示,这让国行有更多应对空间。
通胀数据确实在缓步走高。统计局数据显示,8月消费者物价指数按年上涨1.9%,高于7月的1.8%;其中交通类涨2.0%,公共交通服务涨10.5%;电力、燃气及其他燃料涨3.3%,主要因半岛用电量超过600千瓦时的家庭用户燃料成本自动调整(AFA)费率调整。国行9月声明亦提醒,中东冲突令全球大宗商品价格偏高,持续对成本构成上行压力。
增长面则给了国行底气。大马上半年经济增长5.7%,国行预计全年增长约5%。阿都拉昔在访问中提到,相关产品的订单期已从五个月前的约六个月拉长至12至18个月,显示电子电器需求依然强劲。彭博报道引述政府预测,2026年通胀介于1.5%至2.5%,2027年介于1.8%至2.8%,并预计明年初能源、食品等成本转嫁会推高通胀,之后回落。
对企业的影响:先算利息,再看汇率
从企业角度看,这次表态的意义不在于“马上加息”,而在于利率下行的预期已基本消失,财务规划不宜再假设借贷成本会更低。
- 浮动利率贷款:银行浮动利率贷款的参考利率通常跟随OPR调整。以RM100万浮动利率贷款粗算,OPR每上调25个基点,年利息约增加RM2,500;贷款越大、期限越长,影响越明显。
- 债券与融资时机:阿都拉昔指出,9至10月10年期指标债券收益率的高低差达23至27个基点,高于今年头八个月平均约10个基点,但他形容市场波动有序。计划发债或再融资的企业,定价的不确定性已经上升。
- 汇率:令吉今年兑美元累计上涨约0.6%,去年则涨10%。国行继续鼓励出口商和投资者把外币收入汇回并兑换成令吉。若国行加息而其他央行按兵不动,令吉可能获得支撑,对进口原料比重高的企业较有利,出口商则要重新检视报价。
企业现在可以做的4件事
- 盘点浮动利率负债:列出所有定期贷款、透支与贸易融资的计息基准与重定价日期,按OPR上调25和50个基点做现金流压力测试。
- 评估固定与浮动的比例:明年仍有大额资本开支的企业,可向银行询价固定利率或利率掉期,比较锁定成本与潜在加息成本。
- 检查合约的成本转嫁条款:能源与交通成本已反映在通胀数据中,长期供货合约应加入价格调整机制,避免利息与原料成本同时上升却无法转嫁。
- 提前排定融资时间表:若计划在未来半年发债或再融资,宜提早与银行确认定价区间,不要等到议息会议前后才行动。
接下来观察什么
- 统计局预定10月19日公布9月消费者物价指数,看通胀是否突破2%。
- 据本地媒体报道,国行今年最后一次货币政策会议定于11月5日举行,重点看声明对政策立场的措辞是否再有变化。
- 中东局势与国际油价走势,以及燃油补贴价与市场价的差距:8月RON95补贴价为每公升RM1.99,市场价为RM3.75。
资料来源
- The Edge Malaysia(Bloomberg):BNM governor signals room to act as inflation risks rise(2026年10月15日)
- The Star(Bloomberg):Bank Negara has room to adjust interest rates if inflation pressures rise, says governor(2026年10月15日)
- 马来西亚国家银行:Monetary Policy Statement(2026年9月3日)
- 马来西亚统计局:Consumer Price Index, August 2026
- paultan.org:Bank Negara maintains OPR at 2.75% after Sept 2026 meeting(2026年9月4日)




查看评论
若要留言或按"赞",需先成为本刊订户。