FOMC

美债收益率PPI后飙至4.90%创本轮新高,Schwab:PPI对美联储仍太热但CPI是更关键数据,今晚揭盅,FOMC 9月15至16日裁决
(9月11日,周五)大马市场的最新外部数据全面更新——Charles Schwab(今日,美国东部时间上午9时22分)在昨晚PPI报告及油价突破等重大市场事件后,发出了今日最权威的单一市场综合分析: 最新重大更新:美债收益率昨晚飙至4.90% Charles Schwab Schwab市场更新(今日发布,7小时前): “主要指数(道琼斯、标普500、纳斯达克)在PPI数据公布后走低,因美国原油(WTI)突破100美元/桶,且10年期国债收益率在战争看不到尽头的情况下飙升至4.90%,毫无止涨迹象。” 指标 昨晚(9月10日)最新 本周追踪历程 美债10年期收益率 4.90%(新高!) 9月7日:4.784%→9月9日:4.792%→9月10日:4.845%→4.90%(最新) 美国WTI原油 突破USD100/桶 布伦特亦在100美元上方 4.90%是这轮美债收益率上升周期中的全新高点,意味着今周美债收益率在短短四个交易日内上升了超过0.12%(从4.784%升至4.90%)——这是一个极为快速的单周债券抛售(债券价格下跌→收益率上升)。 Schwab固收研究总监Cooper Howard:PPI对美联储仍太热 Cooper Howard,Charles Schwab固定收益研究与策略总监: “整体PPI月环比+0.4%符合预期,但对美联储的喜好而言仍可能太热(Still Likely Too Hot for the Fed's Liking)。CPI将是更重要的报告,但我认为这不能打消近期加息的想法。” Kiplinger最新CPI预期更新:年同比3.3%(而非3.4%) Kiplinger(1天前更新)提供了截至今日最新的CPI共识预期更正: 指标 最新共识预期 早前预期 上月(7月)实际 CPI(月环比) +0.4% +0.4% +0.1% CPI(年同比) 3.3%(轻微降) 3.3至3.4% 3.4% 核心CPI(月环比) +0.22% +0.2% +0.20% CPI年同比预期3.3%(从7月3.4%轻微降),结合核心CPI预期+0.22%(月环比),说明大多数分析员预期8月通胀将出现小幅改善——但能源价格(布伦特超100美元)的上涨压力,可能令实际数字超过这一预期。 今日KLCI:在1,700至1,710区间整固(Thong预测实现) 综合今日数据,Thong早上预测今日KLCI在“1,700至1,710区间整固”的判断,已基本实现: 时间 KLCI数据 今日9:10am 1,701.79(跌3.73点) 今日预计收盘区间 1,700至1,710(整固模式) 外资净卖出加速令KLCI正式进入修正模式(Correction Mode),但本地机构在接近1,700心理关口时提供了一定的支撑买盘。 本周KLCI收市五天走势完整总结 日期 KLCI收盘 单日变化 9月7日(周一) 1,714.79 +6.69 9月8日(周二) 1,714.40 -0.39 9月9日(周三) 1,714.34 -0.06 9月10日(周四) 1,705.52 -8.82 9月11日(周五) 预计约1,700至1,710 约-3至-5 本周合计 — 约跌13至15点 本周令吉走势总结 日期 令吉早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三收盘) 4.0670/4.0720 9月10日(周四收盘) 4.0630/4.0670 9月11日(今日早8时) 4.0680/4.0745 本周令吉走势 走弱约0.027令吉(约0.6%) SOMO观察|今晚CPI是本周一切悬念的最终裁判:4.90%美债收益率+布伦特100美元双重压力令大马下周初承压 美债收益率4.90%和布伦特突破100美元,是今周大马市场承压的两个最核心外部变量。这两个因素不会在今晚CPI后消失——但CPI若偏软,可能令市场暂时“搁置”对FOMC加息的极度担忧,提供一个短暂的喘息窗口。 若今晚CPI年同比为3.3%(符合最新预期)或更低: → FOMC 9月加息概率从73%降至约55至60% → 令吉可能在下周一开市走强至4.04至4.05 → KLCI下周一可能反弹至1,710至1,715 若今晚CPI年同比超过3.5%(超预期偏强): → FOMC 9月加息几近锁定(概率升至85至90%) → 令吉可能进一步跌至4.08至4.10 → KLCI下周一可能跌破1,700
今日(9月11日,周五)KLCI跌3.73点至1,701.79正式逼近1,700关口,美国8月PPI强劲超预期5.4%预示今晚CPI偏热,外资净卖出加速,令吉今日4.0680
(吉隆坡11日讯)今日(9月11日,周五)大马股市在多重外部压力持续累积下,呈现今周最大幅度的开市跌势——FBM KLCI于今日上午9时10分下跌3.73点(-0.21%)至1,701.79点,从昨日(9月10日,周四)正式收盘的1,705.52点进一步回落,正式逼近1,700心理关口。 今日KLCI关键数据 时间点 数据 昨日(9月10日,周四)正式收盘 1,705.52(跌3.81点)✅ 今日开市(9:00am) 下跌开市 今日9:10am 1,701.79(跌3.73点,-0.21%) 今日市场广度 跌市 > 升市(偏弱) 今日成交量 283.38百万股,RM144.77百万 今日预计区间(Thong) 1,700至1,710 重要:KLCI自9月7日(周一)收盘1,714.79以来,本周四个交易日已累计跌约13点,是KLCI自8月以来最持续的单周下行趋势。 本周KLCI走势完整回顾 日期 收盘/9:10am 变化 9月4日(周五) 1,708.10(收盘) — 9月7日(周一) 1,714.79(收盘) +6.69 9月8日(周二) 1,714.40(收盘) -0.39 9月9日(周三) 1,714.34(收盘) -0.06 9月10日(周四) 1,705.52(收盘) -8.82 9月11日(今日,周五) 1,701.79(9:10am) -3.73 今日最重磅外部数据:美国8月PPI大幅超预期! Malay Mail及FMT(今日早8时51分及2小时前)报道,Bank Muamalat首席经济学家阿夫扎尼分析: 美国8月PPI(生产者物价指数)昨晚(9月10日)正式公布: 指标 8月实际值 7月值 共识预期 结果 PPI(年同比) 5.4% 4.8% 5.3% 超预期!+0.6% 核心PPI(年同比) 4.6% 4.3% — 超预期! PPI从7月4.8%大幅升至8月5.4%,是一个极为强劲的通胀数据——这意味着生产商层面的成本压力在8月显著上升,并正在被转嫁给消费者。 阿夫扎尼今日分析: “看来企业倾向于将上升的成本转嫁给消费者,这意味着今晚公布的消费者物价指数(CPI)可能维持在高位。” 今晚最关键事件:美国8月CPI——约晚8:30公布 今晚(大马时间约8时30分)公布的美国8月CPI,是本周全球市场最关键的单一数据事件: PPI偏强(5.4%,超预期)的信号意义: PPI是CPI的领先指标 PPI升幅超出预期,且生产商已倾向转嫁成本→今晚CPI偏热的概率大幅上升 若CPI同样超预期→FOMC 9月加息(9月15至16日)几近锁定 今晚CPI的三大情景(更新版): CPI结果 市场反应 超预期偏强(超3.5%) FOMC 9月加息锁定,美元走强,令吉跌破4.08,KLCI跌破1,700 符合预期(约3.0至3.5%) 市场反应温和,KLCI在1,700至1,710整固 意外偏软(低于3%) 加息预期降温,令吉走强,KLCI向1,710至1,715回升 令吉今日:4.0680,从昨日收盘4.0630小幅走弱 时间点 令吉兑美元 昨日(9月10日)收盘 4.0630/4.0670 今日(9月11日)早8时 4.0680/4.0745 今日变化 小幅走弱约0.005令吉 DXY(美元指数)昨晚PPI公布后上升0.26%至99.077,是令吉今日开市轻微走弱的直接原因。 今日各主要蓝筹股动向 股票 今日变化 价格 马来亚银行(Maybank) +2仙 RM10.48 公众银行(Public Bank) 持平 RM4.85 CIMB -2仙 RM7.90 国能(Tenaga Nasional) -2仙 RM13.70 IHH Healthcare -8仙 RM7.81 Zetrix AI +0.5仙 25.5仙 Thong今日分析:外资净卖出加速,KLCI正式进入修正模式 Thong今日分析: “KLCI终于滑落至接近1,700水平,因为外资净卖出加速。因此,本地市场目前牢牢处于修正模式(Correction Mode)。我们预期指数今日将在1,700至1,710区间内横向整固。” SOMO观察|PPI 5.4%超预期是今日最重要的单一数据信号,今晚CPI将决定KLCI能否守住1,700关口 昨晚美国8月PPI 5.4%超预期,是今日KLCI跌至1,701.79的直接触发因素——生产商价格上涨高于预期,令市场将今晚CPI偏强的概率大幅上调,进而加强了FOMC 9月加息的预期,推动美债收益率及美元走强,进一步压制新兴市场(包括KLCI)。 今晚约8:30大马时间,美国8月CPI将正式公布。这是本周大马投资者须关注的最后一个关键数据节点。今晚CPI偏强,KLCI明日(周一,9月14日)开市将进一步承压,1,700关口可能被跌破;CPI意外偏软,则KLCI有机会在下周初获得反弹支撑。
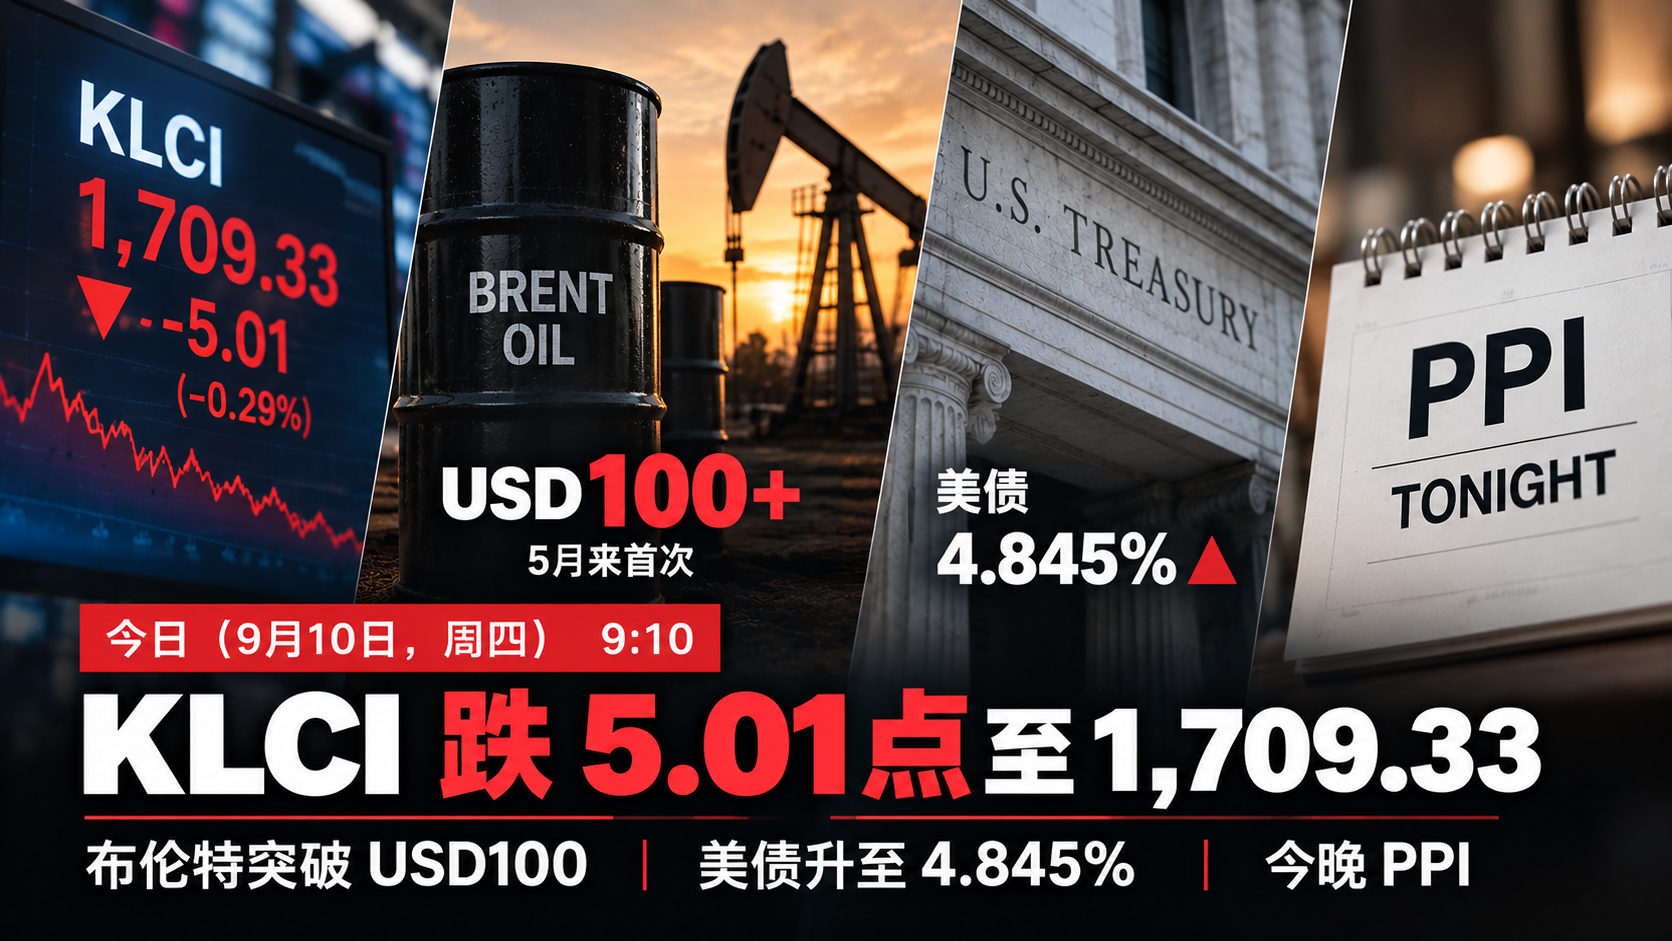
今日(9月10日,周四)KLCI 9:10跌5.01点至1,709.33,布伦特昨日已突破USD100为5月来首次,美债升至4.845%,今晚PPI是本周第一个关键通胀数据
(吉隆坡10日讯)今日(9月10日,周四)大马股市延续昨日的审慎态势,开市走低——FBM KLCI于今日上午9时10分下跌5.01点(-0.29%)至1,709.33点,从周三(9月9日)正式收盘的1,714.34点回落。 两日市场关键数据综合 日期/时间 数据 周二(9月8日)收盘 1,714.40 周三(9月9日)收盘 1,714.34(跌0.06点,几乎持平) 周三(9月9日)全日区间 1,710.36至1,718.52 今日开市(9:00am) 1,712.70(跌1.64点) 今日9:10am 1,709.33(跌5.01点,-0.29%) 今日市场广度 跌市244 > 升市146(偏弱) 今日成交量 298.80百万股,RM127.53百万 今日三大关键外部数据(均创新高) ① 布伦特原油:昨日(9月9日)已升破USD100/桶 Thong今日分析指出: “布伦特原油昨日升破USD100/桶,是自5月以来首次!” 这一确认极为重要——这说明布伦特在周三(9月9日)盘中或收盘时已正式突破100美元,是今年第二次突破USD100/桶(第一次在今年上半年美伊冲突爆发初期),亦是财政部《2027年预算案前言》早前确认“今年油价曾超过USD100”的第二次历史性突破。 ② 美国10年期国债收益率:今日升至4.845% 美债收益率今日再度攀升至4.845%,是本轮上升趋势中的新高: 日期 美债10年期收益率 9月7日(周一) 4.784% 9月9日(周三) 4.792% 9月10日(今日,周四) 4.845%(再创新高!) 收益率越高,美债对全球投资者的吸引力越强,新兴市场(包括大马)的资产吸引力相对下降,外资净卖出压力将持续。 ③ 美国财政部:拟推动USD60亿长期国债购买 Thong今日另一重要信息点:“美国财政部表示将推动增加USD60亿的长期国债购买”,意味着美国财政部正在市场上主动增加长期债券供应,推高长端收益率。这是今日美债收益率飙升至4.845%的重要政策背景。 今日成交最活跃股 股票 动向 Zetrix AI 今日继续最活跃(连续多日位居首位,强制出售仍持续) Thong今日完整分析 Rakuten Trade副总裁Thong Pak Leng的今日市场点评: “马来西亚地缘政治紧张局势加剧,令原油价格进一步走高,布伦特原油升破USD100/桶,自5月以来首次。与此同时,美国财政部表示将推动增加USD60亿长期国债购买,美国10年期国债收益率升至4.845%。因此,整体市况趋于审慎,成交量偏低。” 周三(9月9日)收盘完整板块数据(补充) 指数 周三(9月9日)变化 收盘水平 FBM70 +37.65点 17,864.56 FBM ACE(含GTA、Zetrix等) +25.43点 5,297.66 FBM Emas +9.98点 12,681.02 金融服务指数 -99.92点 20,047.55 种植指数 -25.66点 9,449.97 工业产品指数 +0.64点 188.06 能源指数 -0.24点 818.53 SOMO观察|美债收益率4.845%是今年最高点,是今日KLCI下跌的最根本驱动因素 美债收益率4.845%,是今日KLCI下跌(而非布伦特超100美元本身)最核心的驱动因素——当美债提供近5%的无风险回报时,全球资金将系统性地从新兴市场股票(包括KLCI成分股)流向美债,导致外资净卖出压力维持高水平。 今晚(约8:30大马时间)公布的美国8月PPI,是本周第一个能为明晚CPI提供方向指引的数据——若PPI偏强(能源分项受布伦特超100美元推动),将预示明晚CPI同样偏强,令FOMC 9月加息概率进一步走高,届时美债收益率将进一步突破4.9%,KLCI将面临更大下行压力。
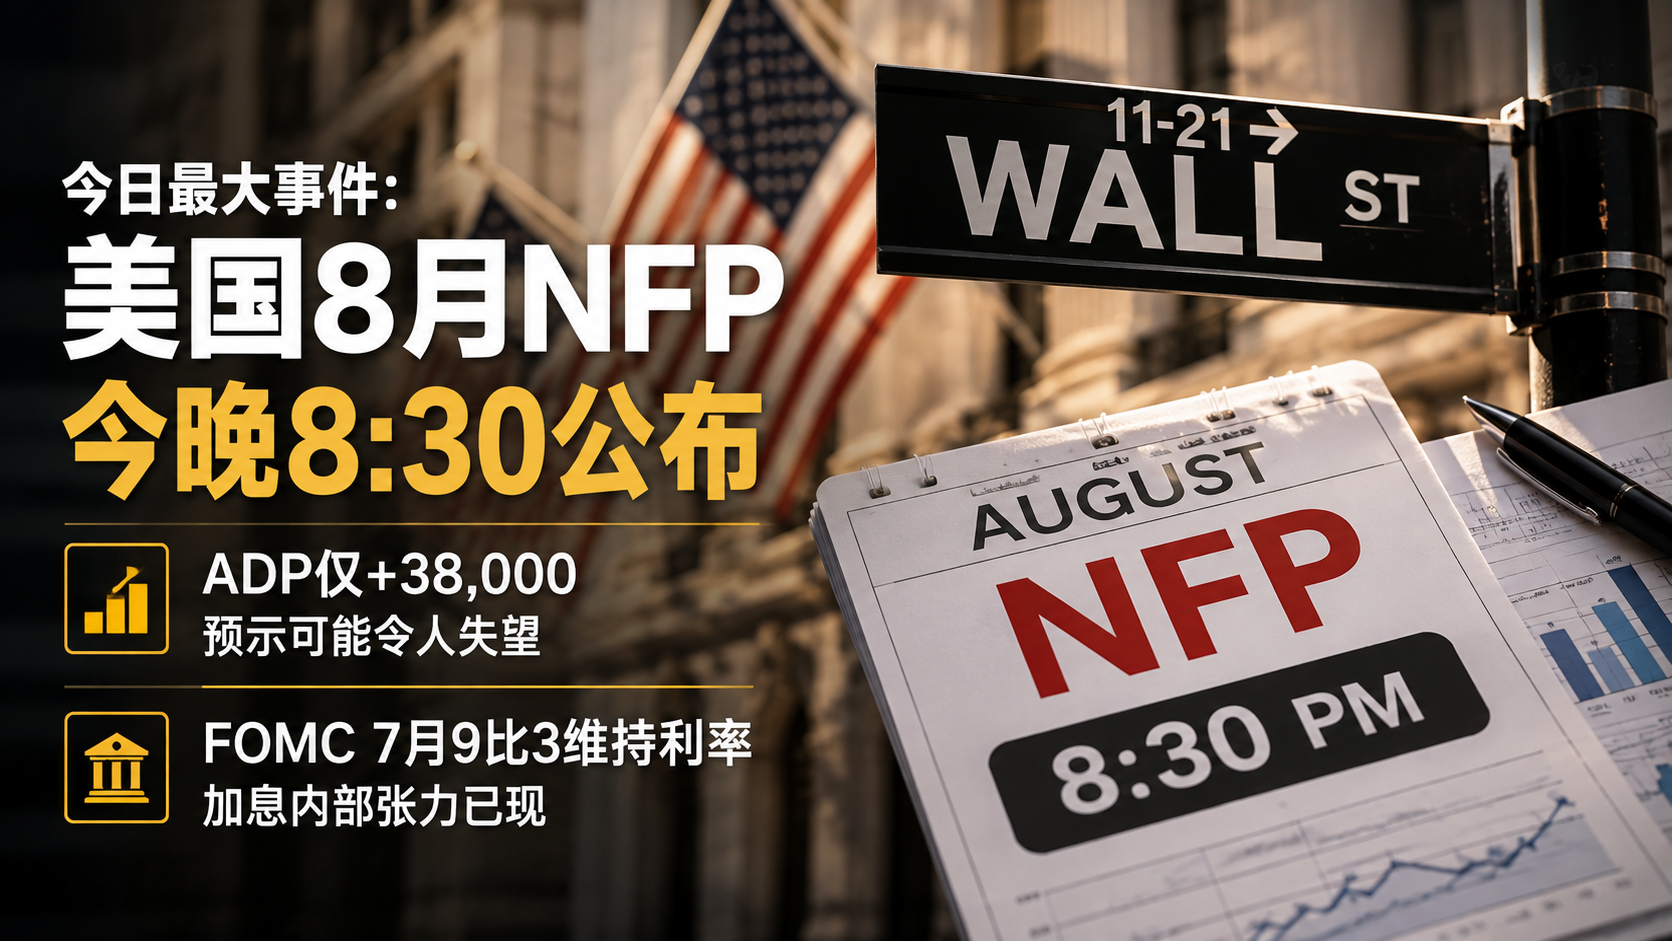
今日最大事件:美国8月NFP今晚8:30公布,ADP仅+38,000预示可能令人失望,FOMC 7月9比3维持令加息内部张力已现
(吉隆坡4日讯)今日(9月4日,周五)是本周最后一个交易日,也是本年度全球金融市场最关键的单日事件日之一——美国8月非农就业数据(NFP)将于大马时间今晚8时30分正式公布,其结果将直接决定美联储在9月15至16日FOMC会议上是否加息,并在公布后24至48小时内重塑令吉汇率、马股走向及全球风险资产定价。 最新先行指标:ADP私营就业仅+38,000,大幅低于预期 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德于昨日(9月3日)OPR公布后的评论中发出重要警示: “ADP(Automatic Data Processing)就业报告已大幅低于预期,8月私营就业仅增加38,000人,显示NFP可能令市场失望。” “目前,市场正被美联储主席沃尔什上周的鹰派声明所困扰。因此,即将公布的数据将主导市场情绪的演变。” 数据 数值 评估 8月ADP私营就业(先行指标) +38,000 ❌ 大幅低于预期 8月NFP市场共识预期 +58,000 — 7月NFP实际值 -23,000 上月实际跌幅 ADP数据与NFP数据方法论不同,两者有时出现分歧,但今次ADP大幅低于预期,令市场对NFP可能同样低于预期的预期明显上升。 FOMC 7月28至29日会议:9比3维持,三名成员倾向加息 一个极为重要的背景数据浮现:美联储在7月28至29日的FOMC会议上,以9比3的投票结果维持联邦基金利率于3.50至3.75%不变——这是连续第五次维持不变,但三名成员在会议上投票支持加息25基点,显示美联储内部的鹰派力量正在积累。 IC Trading分析(昨日): “FOMC在7月会议以9比3维持利率不变,三名持异议成员倾向加息,突显部分决策者对通胀的日益担忧。沃尔什的Jackson Hole演讲,已将美联储从‘除非必要否则维持(Hold unless you have to hike)'的立场,转变为‘除非有理由否则加息(Hike unless you have reason not to)’。” 这意味着,今晚的NFP数据须足够弱,才能说服FOMC在9月15至16日维持不动——否则三名鹰派成员的立场将可能说服更多中间派成员倒向加息。 今日KLCI及令吉:窄幅波动,等待今晚方向 今日(9月4日)大马市场早盘处于观望状态: KLCI:预计在约1,700至1,720点区间整固。昨日(9月3日)KLCI开市升至1,712.99,市场等待BNM OPR决定;OPR宣布维持2.75%后,指数保持稳定。今日市场参与者普遍选择减少新增持仓,等待今晚NFP数据后再决定方向。 令吉:昨日OPR宣布后令吉小幅走强,收市约4.02至4.04区间。今日早盘令吉维持窄幅波动,阿夫扎尼预测今日美元兑令吉将维持在4.02至4.04区间,等待NFP数据提供方向性催化剂。 今晚NFP两大情景分析 情景A(弱NFP,低于+58,000)——概率较高(ADP支持此情景) 若NFP低于预期(例如+20,000至+40,000),甚至再次录得负值: 美联储9月加息概率将从65%大幅下降至45%以下 美元指数(DXY)走软,从当前约99.5回落 令吉可能在下周一迅速走强,重回4.00至4.02区间 KLCI下周可能冲击1,720至1,740区间 布伦特原油:加息预期下降但若伊朗局势持续,油价走势分歧 情景B(强NFP,超过+58,000)——概率较低但不可忽视 若NFP强于预期(例如+80,000至+100,000): 9月FOMC加息概率从65%升至75至80% 美元指数进一步走强,令吉可能跌破4.05至4.08区间 KLCI面临新一轮抛售压力,可能再测1,700支撑位 布伦特原油:若加息预期急升,可能打压需求预期,油价反而回落 SOMO观察|ADP+38,000与FOMC 7月9比3的组合,令今晚NFP成为年内最高悬念数据事件 今晚的NFP,是决定未来三至四周大马市场走向的最单一重要数据发布。两个方向的情景均有明确的逻辑支撑:ADP的弱势支持“NFP将令市场失望”的情景,但FOMC内三名鹰派成员的压力,令沃尔什在面对一份中等强度NFP(如+50,000至+70,000)时,可能仍选择9月加息。 这是一个“数据区间决定结果”的敏感时刻——真正的关键不只是NFP的绝对数字,更是NFP叠加失业率及时薪数据的综合呈现,是否足以让FOMC在三名鹰派成员的压力下选择维持或加息。 对大马商界与投资者:建议今晚8时30分关注第一波市场反应,但真正稳定的方向往往在公布后1至2小时内形成,而非公布后的最初30分钟。今晚11时至明日(9月5日)凌晨2时,全球主要货币市场将完成对NFP的定价,令吉的下周走向将在此期间形成。
马币兑美元走强 报4.0565/4.0625
(吉隆坡19日讯)马币周三开盘兑美元走强,受美联储9月升息可能性降低的预期支撑。 具体汇率数据 上午8时,本地货币从周二收盘的4.0575/4.0615,走强至4.0565/4.0625。大马回教银行首席经济学家阿富扎尼山表示,市场目前的焦点将转向当日稍晚公布的联邦公开市场委员会(FOMC)会议纪要,市场希望从中获得美联储并不急于收紧货币政策立场的确认信号。 大马经济基本面的支撑作用 他指出,与此同时,大马强劲的增长与稳定的通胀等积极数据点,反映大马经济具备韧性,这使得大马央行有充分的空间维持当前的政策利率不变。“因此,我们预计马币今日将在4.05至4.07令吉区间波动,”他表示。 FOMC会议纪要的市场意义 FOMC会议纪要的公布,通常会披露美联储决策层内部对未来货币政策路径的具体讨论细节,这类文件比单纯的利率决议声明更能揭示政策委员会内部的分歧程度及未来行动的可能倾向,是市场判断美联储后续政策路径的重要参考依据。 对企业外汇规划的参考 4.05至4.07令吉这一预测区间,较此前几日的预测区间进一步走强,为企业财务部门规划当日的外汇交易与结汇安排,提供了更新的参考基准。 SOMO观察 马币持续走强及美联储政策路径的不确定性,为企业提供了短期外汇环境的具体参考。 FOMC会议纪要的公布,可能会为市场带来新的方向性信号,企业应密切关注纪要内容对美元及新兴市场货币走势的潜在影响。 大马“强增长、低通胀”的基本面组合,持续为央行维持利率稳定提供空间,这类政策连续性是企业规划中长期融资成本的重要参考。 4.05至4.07令吉的预测区间较此前进一步走强,企业应把握这一窗口期评估外汇敞口的调整时机。