

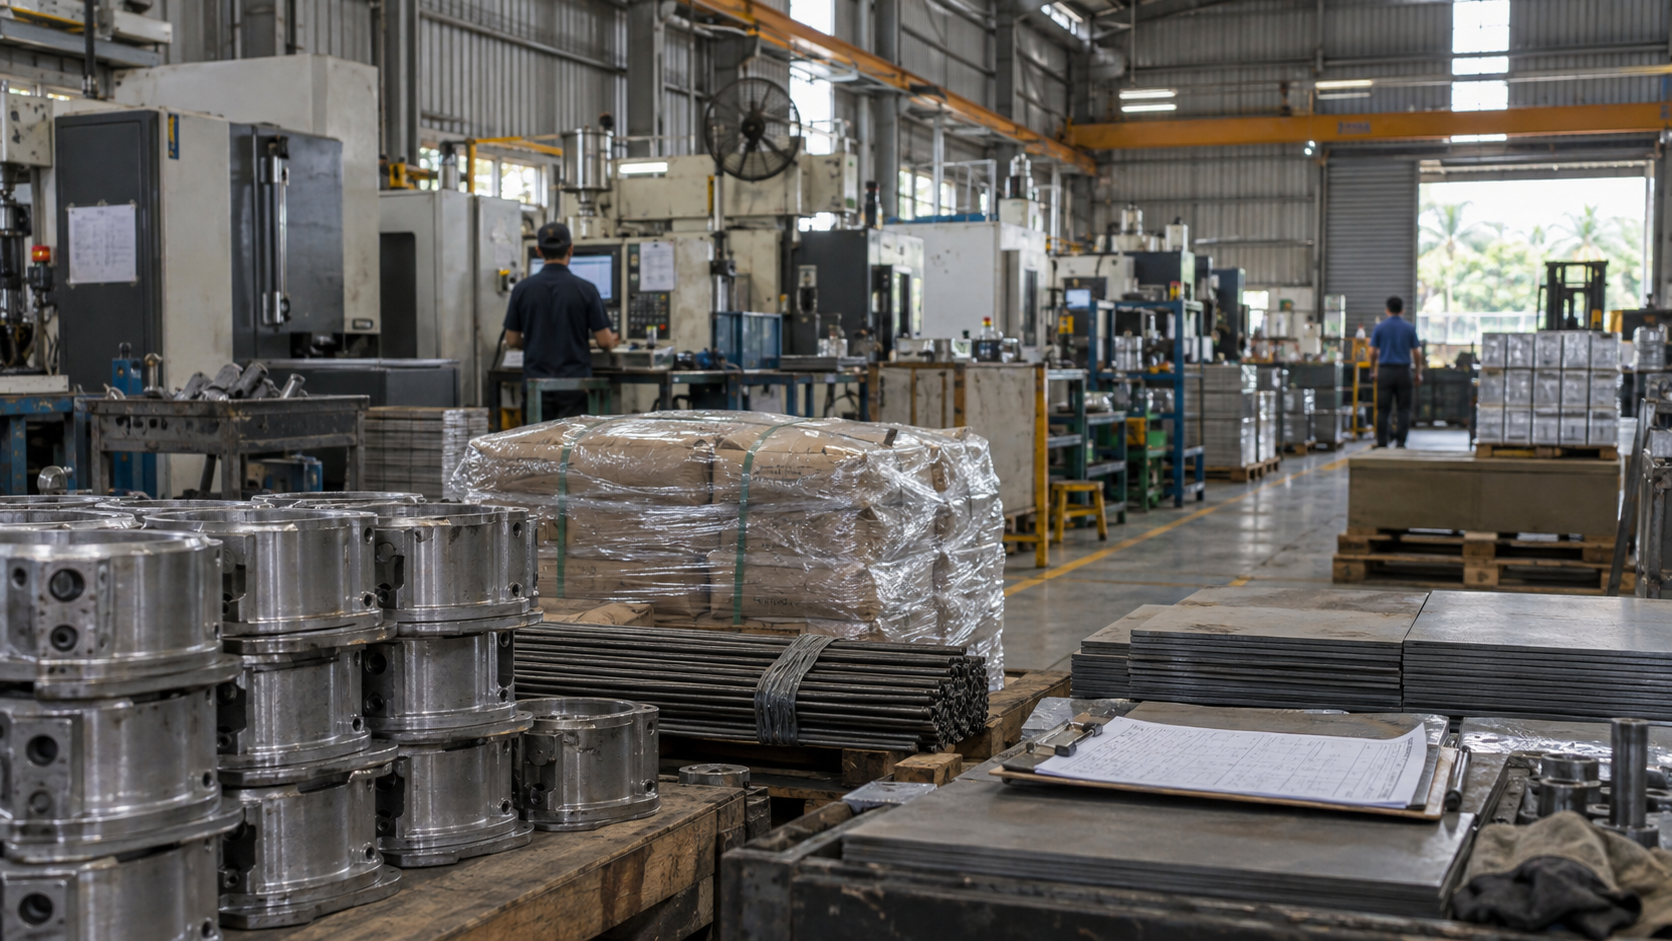
马来西亚8月生产者价格指数(PPI)按年上升10.7%,高于7月的9.7%;同月消费者价格指数(CPI)只上升1.9%。两组数字之间的落差,说明上游成本压力已经明显升温,却尚未全面转化为零售价格。对企业而言,这段“传导时差”不是成本已经受控,而是毛利、库存和定价正在吸收冲击。
这轮PPI上升首先由矿业推动。矿业价格按年急升41.2%,其中原油开采上涨49.8%,天然气上涨14.7%。制造业PPI也从7月的8.2%加快至8.8%,焦炭与精炼石油产品上涨33.5%,电脑、电子与光学产品上涨12.4%。更值得留意的是,加工用原材料上升24.8%,中间材料、供应品与零组件上升9.6%,成品则只升3.1%。压力仍集中在供应链前端,但已经沿着材料与零组件向下移动。
为什么CPI暂时没有同步上升
PPI与CPI衡量的并不是同一件事。PPI追踪生产端收到的价格,CPI则反映家庭最终购买的一篮子商品与服务。企业可能通过旧库存、长期采购合约、燃料安排、汇率对冲或降低利润率,延后把成本转嫁给消费者;消费需求、竞争和政府措施也会限制提价幅度。因此,10.7%不能直接解读为未来CPI也会升到相同水平。
不过,企业吸收成本的能力并非无限。若能源、运输、电子零组件和公用事业价格持续偏高,下一阶段更可能出现三种结果:供应商缩短报价有效期、企业分批提价,以及产品规格、包装或服务内容被调整。现金流较紧、议价能力较弱的中小企业,通常会比大型企业更早感受到挤压。
不同企业面对的影响
制造商要关注的不只是原料单价,也包括能源、维修、物流和融资成本叠加后的单位成本。批发与零售商应检查哪些品类仍依靠旧库存维持毛利;建筑、运输、餐饮及出口企业则要重新核对燃料、动物产品和进口零组件的风险敞口。科技需求强劲有利于订单,却也可能令电子与光学产品的投入成本继续偏高。
接下来要盯的数字
未来两个月应重点观察PPI月率是否继续高于零、制造业PPI能否回落、中间材料涨幅是否扩大,以及CPI中的运输、餐饮和公用事业价格。8月PPI按月上升1.0%,快于7月的0.7%,显示短期压力仍在累积;若连续数月维持,企业可吸收的缓冲空间会收窄。
企业下一步
管理层可立即做三件事。第一,把主要原料、能源、运费和汇率建立滚动12周成本表,并设定触发重新报价的门槛。第二,把客户按合约期限与毛利贡献分组,优先处理长期锁价但成本快速上升的订单。第三,与供应商讨论分批采购、替代材料及价格调整机制,而不是等毛利失守才谈。真正需要管理的不是单月10.7%的标题,而是成本能否在不伤害客户关系和现金流的情况下被消化。



查看评论
若要留言或按"赞",需先成为本刊订户。