所得税

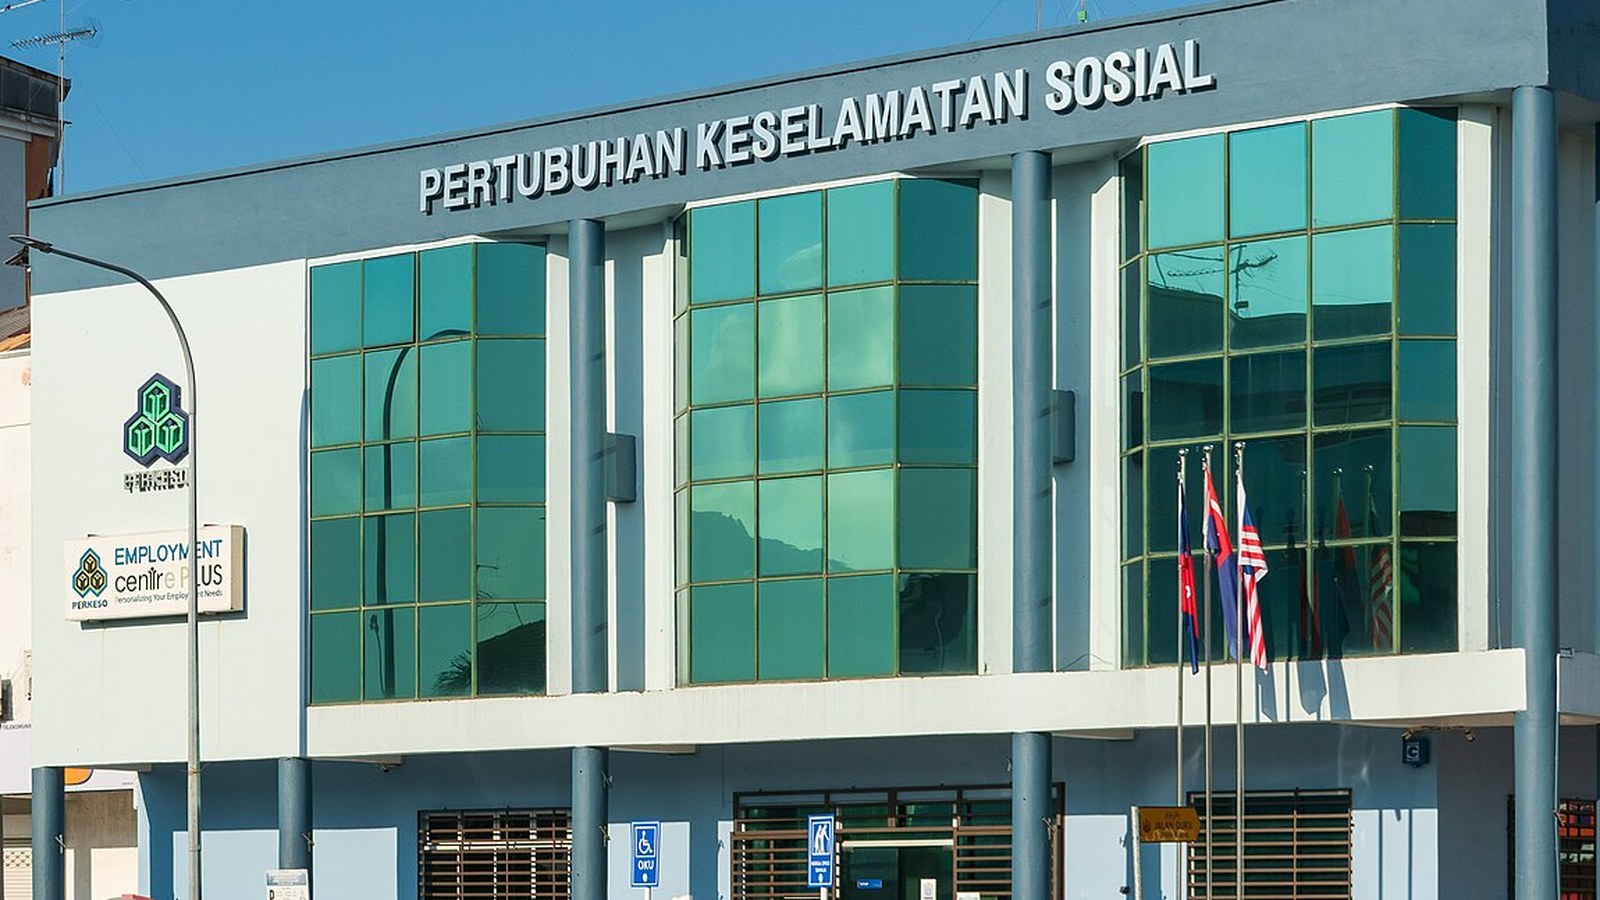
柔佛居銮的大马社会保险机构(PERKESO)办公楼外观
LINDUNG 24 Jam自愿供款明年可多扣税RM150:雇主薪资部门先理清谁在扣、谁已退出
《2027年财政预算案》建议,从2027课税年起,雇员自愿缴交的PERKESO LINDUNG 24 Jam(非工作意外保障计划)供款,可在现有最高RM350的SOCSO与就业保险(EIS)供款减免之外,另外申请最高RM150的个人所得税减免。PERKESO于10月11日发表声明,指措施预计惠及逾850万名LINDUNG 24 Jam供款人,以及170万名LINDUNG Kendiri(自雇者社险)供款人。 从强制扣薪到自愿参与 LINDUNG 24 Jam今年6月推出,保障雇员在工作以外发生的意外,供款全数由雇员承担、由雇主每月代扣:首两年为工资的0.75%,之后三年1%,第六年起1.25%;月薪超过RM6,000者,目前每月最多扣RM45。内阁7月8日宣布本地雇员改为自愿参与,员工自7月13日起可在PERKESO入口网站自行声明退出;外籍劳工仍须强制供款。 PERKESO数据显示,计划头四个月录得10,424宗索偿,平均每天85宗。PERKESO也表示,希望新减免能吸引先前退出的员工重新加入。 对雇主有什么影响 减免由员工报税时申请,雇主不多付成本,但薪资部门会是员工第一个询问的对象。以月薪RM4,000为例,每月扣RM30、全年RM360,可扣除的部分以RM150为上限,实际省下多少税视员工适用税率而定。从企业角度看,这项减免让“留不留在计划里”重新成为员工会计算的选择,年底前退出或重新加入的申请可能增加。 核对名单:确认薪资系统中每名本地员工是“参与”还是“已退出”,并保存员工的声明副本。雇主不能代员工退出,接获退出声明后须停止扣款;员工想重新加入,可用PERKESO提供的表格更新状态。 分开列示:在薪资单与年度薪资资料中,把LINDUNG 24 Jam扣款与一般SOCSO、EIS供款分开显示,方便员工日后申报。 统一说明:由HR整理一页简要说明,讲清供款率、保障范围与新减免,但不替员工做决定;外劳部分照常扣缴。 接下来要看什么 这项减免仍属预算案建议,须待相关财政法案在国会通过后才正式生效。雇主可留意内陆税收局(LHDN)公布的申报细则,以及PERKESO会否推出更简便的重新加入渠道。 资料来源 PwC Malaysia:Tax in Motion – Budget 2027 Edition Malay Mail(Bernama):Budget 2027: Socso offers up to RM150 tax relief for Lindung 24 Jam, Lindung Kendiri contributors(2026年10月11日) PERKESO:Skim Kemalangan Bukan Bencana Kerja(LINDUNG 24 JAM) The Edge Malaysia:Contribution to Socso's Lindung 24 Jam scheme for non-work accidents no longer mandatory(2026年7月8日) MBAM:Implementation of Opt-Out Option for PERKESO Lindung 24 Jam Scheme SAYS:You Can Opt Out Of PERKESO's Lindung 24 Scheme Starting Today(2026年7月13日)
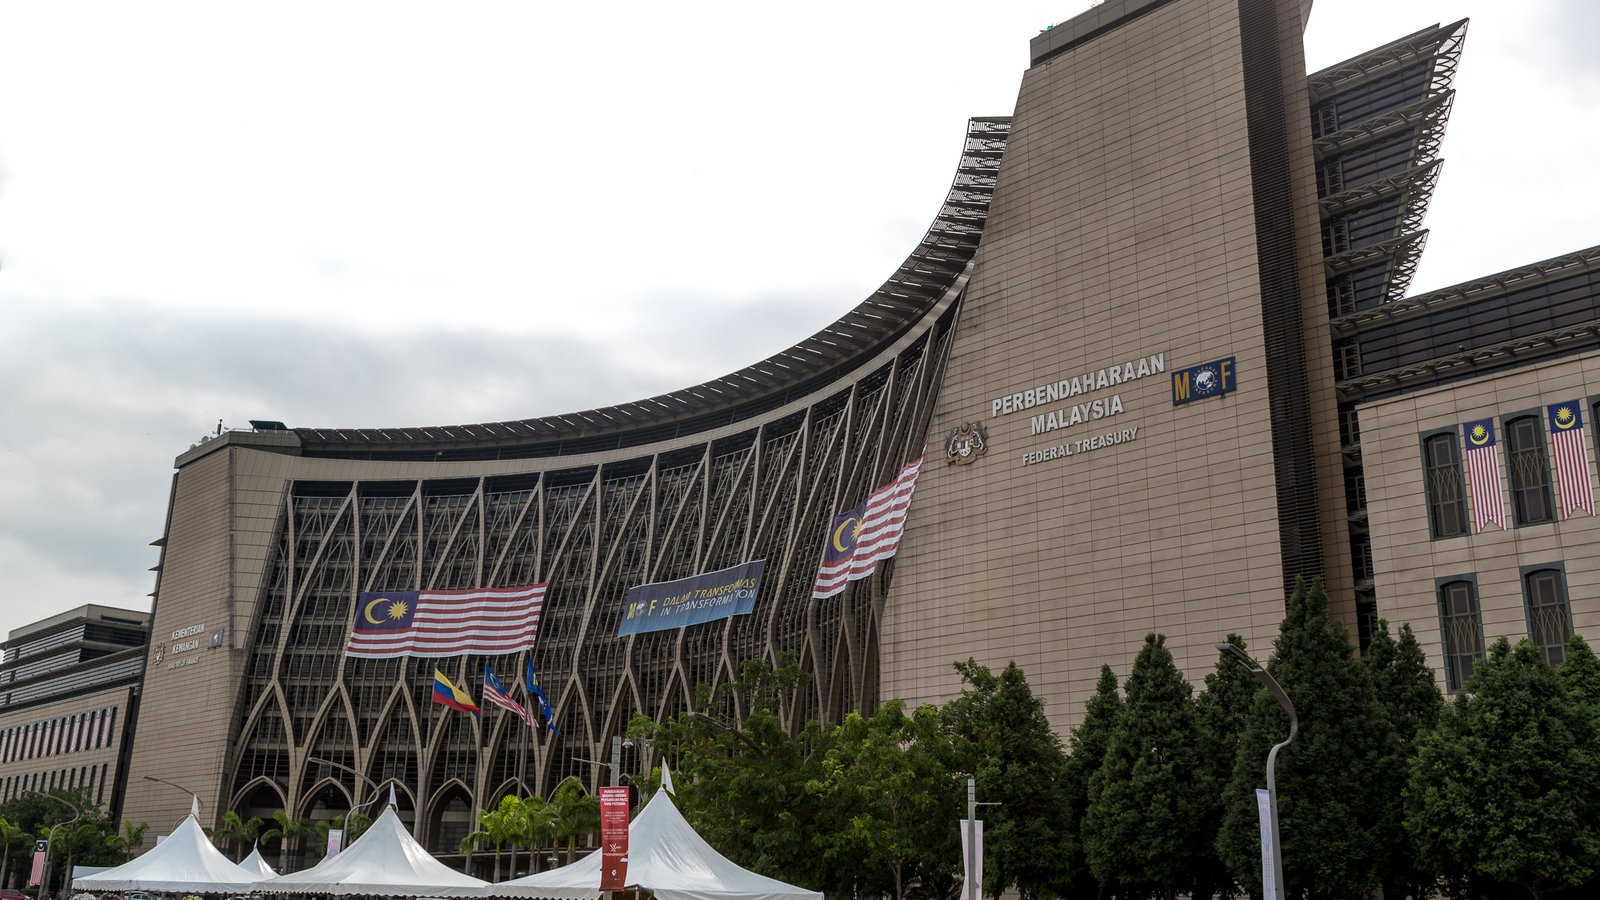
布城财政部大楼外观,正面挂有国旗与“Perbendaharaan Malaysia”字样
个人减免2010年来首调至RM12,000、中层税率降1%:雇主2027年薪资与留人先做4件事
首相兼财政部长安华于10月9日在国会提呈《2027年财政预算案》,宣布把个人所得税的个人减免从RM9,000提高至RM12,000,这是2010年以来首次上调;同时把两个中等收入税级的税率各降1个百分点。财政部估计,约500万名纳税人每年可多出最高约RM1,600的可支配收入。另一项与雇主直接相关的措施是:企业代员工偿还国家高等教育基金(PTPTN)贷款,可申请扣税。 根据财政部公布的税务措施附录,上述个人税调整从2027课税年开始实施,即适用于2027年的收入、2028年报税;所有措施仍须待国会通过相关法案后才正式生效。 税率怎么改:减税集中在中层 应课税收入RM70,001至RM100,000:税率由19%降至18%。 新增RM100,001至RM150,000税级,税率由25%降至24%;RM150,001至RM400,000维持25%。 最高税级门槛由RM200万降至RM100万:应课税收入超过RM100万的部分,税率为30%。 以SOMO按新旧税表的估算(假设除个人减免外,其他减免不变),扣除公积金等其他减免后年收入约RM6万的员工,每年少缴约RM230;约RM10万者少缴约RM750,相当于每月约RM63;约RM16万者少缴约RM1,530。换句话说,月薪越接近中层管理,受惠越明显;收入本来就低于缴税门槛的基层员工,几乎感受不到变化。 对雇主的意义:员工实拿多一点,但不能代替加薪 从企业角度看,这项减税会直接反映在员工每月的预扣税(PCB)上。员工实拿工资增加,公司薪资成本不变,但对多数人而言每月只多几十令吉,不足以抵消生活成本上涨。若公司在明年调薪时把“政府减税”当成少加薪的理由,员工很可能不买账。 另一个需要留意的是薪资结构。预算案同时宣布最低薪金于2027年6月起调至RM2,000,基层成本上升;减税则主要落在中层员工身上。HR在规划2027年薪酬时,应把两项变化放在一起看,避免基层与组长、主管之间的薪差被压缩。 代还PTPTN可扣税:留住年轻员工的新工具 预算案提出,雇主在2027年1月1日至2028年12月31日期间代员工偿还PTPTN贷款,可获税务扣除。条件包括:雇主不得向员工收取任何回报、受惠者须为全职员工,且不能是企业东主或与雇主有亲属关系。政府同时宣布,2027年月收入RM2,500或以下的借贷者可暂缓还款,月收入RM2,500至RM3,000者最低每月只需还RM50,估计逾40万人受惠。 对于难以大幅加薪、又要留住刚毕业员工的中小企业来说,每月代还一笔固定金额,是成本可控、员工有感的福利。不过,代还金额在员工端如何计税,仍待税务局公布细则,推出前宜先咨询税务顾问。 企业现在可以先做的4件事 通知薪资系统供应商:确认对方会在税务局公布2027年PCB计算规则后及时更新,并安排1月份发薪前测试。 预备员工沟通:用简单例子说明减税从2027年起生效、每月约多拿多少,避免员工误以为是公司加薪或扣错税。 合并规划2027年薪酬:把最低薪金调整、中层减税与年度调薪一起计算,检查各职级之间的薪差。 评估PTPTN代还福利:盘点仍在还PTPTN的年轻员工人数,估算每月代还RM100至RM200的总成本与扣税效果,再决定是否纳入2027年福利方案。 后续观察 接下来要留意三件事:国会何时通过2027年财政法案、税务局何时公布新的PCB计算规则,以及雇主代还PTPTN扣税的具体申请程序与文件要求。 资料来源 财政部:2027年财政预算案演词(马来文) 财政部:2027年财政预算案税务措施附录(马来文) Rates.my:Budget 2027 Malaysia Summary
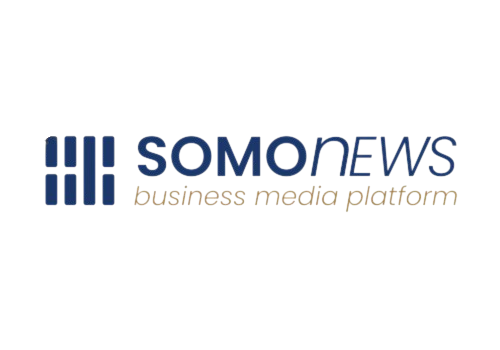
上诉庭批准纳吉父子暂缓欠税破产程序
(布城5日讯)上诉庭三司昨日一致批准前首相拿督斯里纳吉及其次子拿督莫哈末纳兹夫丁提出的上诉,暂缓内陆税收局针对两人展开的破产程序,直至所得税特别专员处理他们对追加税务评估提出的上诉。 这项裁决只是暂停破产程序,并不等同撤销税务追讨、取消欠税金额,或推翻较早前针对两人作出的简易判决。 三司一致推翻高庭决定 上诉庭三人法官团由拿督阿威阿都华合、拿督沙娜兹苏莱曼及拿督王志权组成。 三司一致推翻高庭于2025年11月17日驳回暂缓申请的裁决。 阿威宣读裁决时表示,纳吉父子已提出须由所得税特别专员审理的具体问题,因此具备批准暂缓程序的充分理由。 等待追加税务评估上诉结果 纳吉与纳兹夫丁此前向所得税特别专员提出上诉,挑战内陆税收局发出的追加税务评估。 在有关税务上诉仍待处理的情况下,两人要求法院先暂停破产程序,避免在税务争议获得裁定前继续推进相关行动。 上诉庭此次接纳他们的申请,意味着破产程序将暂停至所得税特别专员完成审理。不过,法院并未在本次程序中裁定追加税务评估是否正确。 税收局追讨逾17亿令吉 有关破产程序源自高庭较早前批准内陆税收局的简易判决申请,涉及2011年至2017年课税年的税务欠款。 内陆税收局向纳吉追讨16亿9000万令吉,并向纳兹夫丁追讨3760万令吉。 两笔款项合计约17亿2760万令吉。上述数字是税收局提出的追讨金额,不应表述为上诉庭今日重新判定的欠税数额。 联邦法院曾维持简易判决 两人此前曾挑战高庭作出的简易判决,但有关上诉最终遭驳回。 联邦法院于2023年10月16日驳回两人的上诉,维持相关简易判决。 不过,针对追加税务评估本身的争议,仍由所得税特别专员依照税务程序审理。破产追讨与税务评估上诉属于相互关联、但法律功能不同的程序。 裁决没有撤销税务追讨 本次上诉处理的是破产程序应否暂缓,而不是最终税务责任。 现阶段可确认的是: 破产程序暂时停止; 所得税特别专员将继续处理税务上诉; 内陆税收局提出的追讨并未因本次裁决自动撤销; 纳吉父子也没有因为这项裁决被宣告无需缴税。 后续结果将取决于所得税特别专员对追加税务评估争议的裁定,以及各方是否采取进一步法律行动。 SOMO观察 这项裁决的影响主要在税务执法程序,而非纳吉父子已被免除税务责任。上诉庭允许暂缓破产程序,显示当纳税人已在专门税务审理渠道提出具体争议时,法院可能考虑继续采取破产行动会否造成难以逆转的后果。 对企业和高净值纳税人而言,此案再次凸显税务评估上诉、民事追讨及破产程序可以同步推进,但三者并非同一法律阶段。企业面对追加评估时,不能因为提出上诉便假定追讨自动停止,而应另行评估是否需要申请暂缓及准备充分理由。 本次裁决改变的是追讨程序的推进时间,并非最终税务责任。