何子轩

何子轩

何子轩,23岁,来自马来西亚霹雳州端洛(Tronoh),现为马来西亚拉曼大学(UTAR)中文系在读生,目前于说墨出版社(SOMO News)担任实习生。 修读中文系期间,对华文媒体与内容创作抱持浓厚兴趣,致力以文字记录时代、以报道服务社群。实习期间积极参与新闻编辑与内容整理工作,持续磨砺专业采编能力。

176 篇文章 hinho258@gmail.com
政策动态

Al Jazeera定性2026年砂拉越烟霾为十年最严峻,呼吸道疾病激增,日本提供三架直升机水弹援助印尼,加里曼丹1至8月火点高达15,587个

Sep 4, 2026
知识前沿

什么是“粮食安全”?大马70%大米依赖进口,这是定时炸弹吗?

Sep 3, 2026
财经分析

今日马股KLCI开市升至1,712.99,令吉走高,华尔街昨夜走强提振情绪,BNM OPR决定今日下午3时揭晓

Sep 3, 2026
财经分析

经济部长声明:大马汽油供应稳定,不受美伊冲突再度升级影响,Petronas备有充足库存

Sep 3, 2026
知识前沿

什么是非法投资计划?大马常见四大类型、识别方法与自救指南

Sep 2, 2026
政策动态

德沙柏城四口之家骤逝,遗书指妻子遭网恋诈骗损失RM26万,案件同时涉及非法投资,警方列谋杀调查

Sep 2, 2026
政策动态

烟霾今日大幅改善,砂拉越危险级别全面解除,全国最高仅195,砂拉越警察总监要求全体人员佩戴N95

Sep 2, 2026
知识前沿

什么是遗嘱?大马非穆斯林不立遗嘱,财产究竟会怎样分配?

Sep 1, 2026
企业资讯

EG Industries创集团迄今最强季度盈利,超越分析员预期,PhillipCapital维持正面评级,数据中心及消费电子双线驱动

Sep 1, 2026
财经分析

KLCI八月月度总结:从年低位1,655反弹95点后整固,分析员:外部利空持续压制,1,700是关键支撑,9月波动可能加剧

Sep 1, 2026
SME专栏

23家微中小企业参与MSME Status & SCORE实战工作坊——马来西亚中小企业机构专业指导企业掌握认证与评估申请流程

Aug 29, 2026
知识前沿

什么是“人口红利”?大马还剩多少年的人口优势?

Aug 29, 2026

何子轩

令吉今日早盘走高,但市场谨慎——沃尔什今晚Jackson Hole演讲将定调全球利率,分析员料偏鹰派
(吉隆坡28日讯)令吉今日(8月28日,周五)早盘兑美元及多数主要货币走高,开盘呈现正面态势,但分析员警告市场今日将维持窄幅波动,全球投资者屏息等待今晚美联储主席凯文·沃尔什在Jackson Hole经济政策年会发表其就任以来的首次Jackson Hole主题演讲。美国东岸时间上午8时举行(即大马时间今晚约8时至9时),这将是本年度全球最关键的央行政策信号时刻。 今日令吉开盘数据 根据The Star今日早盘数据: 货币对 今日开盘 昨日收盘 走势 令吉兑日元 2.5268/5326 2.5274/5304 ✅ 走强 令吉兑欧元 4.6909/7014 4.6919/6971 ✅ 走强 令吉兑英镑 5.4731/4853 5.4714/4775 ❌ 略弱 令吉昨日(8月27日)收报4.0305/0350兑美元,较前日4.0240/0280微幅走弱,主要受到美国核心通胀数据略高于预期影响,提振了市场对12月加息预期的重新定价。 两大分析员怎么看今日令吉走势? Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德: “今日焦点将是沃尔什如何描述当前的经济与市场状况。预计他在前瞻指引上仍相当保守。鉴于近期消费者价格指数(CPI)数据,美联储主席的言辞最多会偏鹰派。因此,令吉今日料维持窄幅区间。” Quintex Intel全球策略师Stephen Innes: “美元走向很可能取决于沃尔什演讲的基调。令吉此前的微幅走弱,主要源于美国核心通胀读数略强于预期,令12月加息预期有所回升。这一转变幅度虽小,但在当前低波动率的外汇市场环境中,已足以对令吉造成短暂压力。” Innes同时指出:“美国通胀数据已趋软,零售销售亦偏弱,因此市场倾向认为沃尔什不会过于鹰派。然而,Jackson Hole演讲是最大的变数——若沃尔什在演讲中偏向鹰派,这将是市场的意外冲击。” 沃尔什:全球最难读懂的央行行长 Malay Mail昨日深度报道揭示,沃尔什自2026年5月就任美联储主席以来,已实现他“大幅减少美联储沟通”的承诺: 删除前瞻指引(Forward Guidance):不再就利率方向提供明确预测 拒绝公开分享经济展望:在过去数月的公开媒体露面中,对利率路径保持高度神秘 政治压力:特朗普总统持续公开要求降息,令沃尔什处于美联储独立性与政治压力的拉锯之中 分析员指出,若沃尔什今晚继续维持“神秘风格”,不提供任何前瞻指引,市场可能出现短暂的不确定性波动;若他被迫回应近期通胀与就业数据而释放偏鹰派信号,美元将走强,令吉承压。 今晚演讲的四大市场情景 情景 演讲基调 令吉反应 马股反应 A 明确降息信号 升破4.00关口 强劲买盘,KLCI冲击1,771 B 温和、无明确信号 维持4.02至4.05区间 小幅正面,个股驱动 C 轻微鹰派 回吐至4.05至4.08 承压,科技股首当其冲 D 明确加息信号 跌破4.10,短期压力 显著下跌 Bank Muamalat阿夫扎尼认为,鉴于美国政府40.1兆美元的公债规模与上升的国债收益率带来的利息偿还压力,沃尔什最可能选择维持现行联邦基金利率3.50至3.75%不变,这对令吉而言是中性偏正面的结果。 SOMO观察|沃尔什今晚演讲是大马2026年下半年最重要的外部政策事件 令吉过去两个月内从4.25水平升至4.02至4.03区间,累计升幅约5至6%,是同期亚洲货币中表现最强劲之一。这一升势的持续性,在相当程度上取决于美联储政策路径的走向。若美元因沃尔什今晚演讲而再度走强,令吉的部分近期涨幅将面临回吐压力。 对商界最实用的建议:今晚演讲将于大马时间晚上8至9时进行,结果将在亚洲市场开盘前(下周一)完全消化。建议有外汇敞口的企业财务负责人今晚密切追踪演讲实况,并在下周国庆假期后的开市前,据此调整外汇风险管理部署。
Oxford Innotech次季税后净利按年大增163%,数据中心与半导体双驱动,订单积压升至RM3000万
(槟城28日讯)槟城ACE市场上市精密工程公司Oxford Innotech Bhd(OXB,股票代码0368)公布2026财政年次季(截至6月30日止)业绩,税后净利(PAT)按年大增163%,受益于数据中心及半导体两大行业需求的强劲扩张。集团订单积压(Order Backlog)亦从2025年12月底的RM2100万增至2026年3月底的RM3000万,增幅约43%,显示未来收入能见度明显改善。 双引擎增长:数据中心气流管理系统 + 半导体精密零部件 OXB次季业绩的强劲增长,主要来自两大业务方向的同步爆发: ①数据中心方向:OXB为数据中心客户提供气流管理系统(Airflow Management System)所需的精密钢铁及金属组件,受益于大马数据中心建设热潮(今年中容量已达690兆瓦,数据中心总数77座)。 ②半导体方向:OXB同步服务半导体设备制造商,提供精密金属加工零部件,半导体行业在Nvidia业绩大超预期、AI芯片需求持续扩张背景下,供应链订单能见度持续改善。 计划扩建槟城科学园第二厂房,制造空间增50% 为支撑未来增长,OXB计划于2026年下半年启动槟城科学园第二厂房第二期(Penang Science Park Factory 2 Phase 2)的建设,完工后总制造空间将从现有水平扩大约50.2%至约202,696平方尺,为承接更多数据中心及半导体订单做好产能准备。 管理层:数据中心与半导体订单能见度良好 OXB执行总裁黄天进(Ng Thean Gin)表示,集团已在半导体行业的低迷期(2023至2024年)成功转向模块化建筑系统业务,现在正受益于半导体需求复苏,同时把握数据中心的新机遇。 “我们有向上生长的渴望,也有能力为不同行业打开大门……我们的优势在于敏捷性与广度,能够在半导体、数据中心和MBS之间快速切换,跟随需求变化调整部署。” SOMO观察|Oxford Innotech是大马中小型精密工程公司借势AI浪潮成长的典型范本 Oxford Innotech163%的次季净利增幅,是大马ACE市场中小型精密工程公司借势全球AI及数据中心建设热潮实现业绩爆发的鲜活案例。与大型半导体封装测试公司(如Inari、MPI)相比,OXB规模虽小,但其在数据中心气流管理及半导体精密零部件两个高增长细分领域的精准定位,令其能够在行业上行周期中实现不成比例的盈利增长。 对有意在精密制造及工程供应链布局的企业与投资者而言,OXB的成长路径提供了一个重要的参照:在AI与数据中心投资热潮中,直接受益的不只有半导体大厂,更有整个精密工程供应链中灵活定位、快速响应的中小型专业公司。
反贪会逮捕前朝圣基金主席及前财政部库务长
(布城27日讯)大马反贪污委员会昨晚逮捕一名前朝圣基金局主席及一名前财政部库务长,协助调查朝圣基金皇家调查委员会(RCI)报告揭发的问题。 逮捕行动的具体细节 反贪会在TikTok帖文中表示,两名60多岁的男子于当地时间下午4时左右,在布城反贪会总部被捕。两人预计将于明日提控至布城推事庭,申请扣留令。反贪会总监拿督斯里阿都哈林阿曼在被联系时证实了这起逮捕行动。 与此前一系列逮捕行动的关联 这起逮捕行动,发生在反贪会此前逮捕七人(包括四名前朝圣基金局高层管理人员)以协助调查同一份RCI报告之后。此外,一名前朝圣基金局首席执行员也已于本月稍早,因协助调查而被扣留七天,扣留令有效期至8月27日——也就是今日。 RCI报告的完整背景 这份长达211页的皇家调查委员会报告,已于7月29日正式公开,报告涵盖朝圣基金局在2014年至2020年期间的管理与运营问题,促使反贪会随即启动更广泛的调查,涉及贪污、挪用公款、伪造文件、滥用职权及洗黑钱等多项可能罪行。报告识别出14项朝圣基金投资项目,需要透过法证审计做进一步审查。 调查规模的持续扩大 反贪会此前已开设14份调查档案,搜查28处场所,并录取115名证人的口供。这起最新的逮捕行动,涉及前朝圣基金局主席及前财政部库务长这两个层级更高的职位,反映调查范围正从机构内部管理层,进一步延伸至更高层级的监管及财政决策人士。 对企业理解大马反贪改革执行力的意义 这起涉及前财政部库务长的逮捕行动,将调查触角延伸至联邦财政体系的核心监管职位,这与本报此前报道的行动党要求“年底前落实体制改革”及安华就朝圣基金审查发表“反管理不善而非反宗教”表态形成直接呼应——反贪会的实际执法行动,正在为这些政治承诺提供具体的实证支撑。 SOMO观察 反贪会逮捕前朝圣基金主席及前财政部库务长,为企业评估大马反贪改革的实际执行力提供了重要参考。 这起逮捕行动涉及财政部库务长这一高级公务员职位,说明调查范围已从机构内部管理层延伸至联邦财政监管体系,企业应将此视为政府反贪改革“动真格”的具体证据,而非仅停留在口头承诺层面。 调查涉及贪污、挪用公款、伪造文件等多项严重罪行,反映这起案件的复杂程度与潜在影响范围可能持续扩大,企业在与公共机构或政府关联企业开展业务往来时,应更加重视合规审查。 这起事件也呼应了此前行动党推动的年底体制改革承诺,企业可将反贪会后续调查进展及是否有更多高层人士被牵连,作为判断政府反贪改革诚意与执行力的持续观察指标。
马股周四开盘走高 国庆日前买盘涌现
(吉隆坡27日讯)大马股市周四开盘走高,投资者正为即将到来的国庆日庆祝活动布局,市场情绪偏向积极。 具体开盘数据 上午9时02分,富时隆综合指数(FBM KLCI)从周三收盘的1748.54点,上涨3.66点至1752.20点,开盘时已上升4.12点至1752.66点。大市广度呈正面,上涨股187家多于下跌的102家,另有271只股票持平,2313只未交易,124只暂停交易。成交量为1.114亿股,成交值5782万令吉。 分析机构对国庆效应的展望 Apex证券表示,预期富时隆综合指数将延续升势,指数有望迎来一定的“国庆前”买盘兴趣。该机构指出,持续进行中的财报季,预计将继续促使投资者保持选择性布局,企业业绩及公司最新发展动态,将持续主导个股表现。 领涨股具体表现 领涨股中,松下电器制造马来西亚上涨14仙至15令吉,BP塑料上升7仙至83仙,通源工业及电讯大马各上涨6仙,分别报1令吉67仙及7令吉84仙,AWC上扬5仙至50.5仙。 领跌股表现 跌幅榜方面,联合种植下挫34仙至31令吉18仙,Kumpulan Fima回落12仙至2令吉73仙,Master-Pack下滑10仙至1令吉60仙,YTL电力国际及兰吉尔公用事业各跌,分别报5令吉85仙及2令吉50仙。 分类指数的正面表现 富时中型70指数大涨32.02点,报18260.25点;富时EMAS伊斯兰指数增34.06点,报12701.01点;富时EMAS指数上升27.56点,报12943.43点,反映大市各分类指数普遍呈现正面走势。 与KLCI扩容改革的时间点呼应 这一“国庆前买盘”效应,发生在此前的KLCI17年来最大规模扩容改革(12月21日启动首阶段)公布后不久,市场情绪的持续改善,某种程度上也反映投资者对这一结构性改革带来的长期正面预期。 SOMO观察 马股国庆前买盘涌现及正面的大市广度,为企业提供了当前节庆消费与投资情绪的具体参考。 “国庆前买盘”这一季节性现象,反映投资者情绪与国家重大节庆活动存在一定的联动性,企业可将此视为观察大马社会消费与投资信心的一个周期性参考指标。 187比102的正面涨跌比例,说明本轮上涨具有较为广泛的市场参与度,而非仅集中于个别权重股,企业应关注这类板块普涨格局是否能延续至国庆日后。 财报季持续主导个股表现,企业应关注同业及自身业绩表现,而非仅依赖节庆效应判断市场对自身股票的定价逻辑。
为什么大马人越来越多糖尿病?亚洲人对糖的代谢为何天生比西方人弱?
(吉隆坡27日讯)大马是全球糖尿病发病率最高的国家之一。根据国家健康与患病率调查(NHMS),大马18岁及以上成人中,约有18.3%患有糖尿病,也就是说,每5至6个成年人中,就有1个是糖尿病患者。 更令人担忧的是,这个数字还在持续上升。 但问题是:大马人真的吃得比欧美人更甜吗?不一定。那为什么亚洲人,包括大马的华裔、马来裔和印裔,糖尿病风险却如此之高? 答案,藏在我们的基因与代谢系统里。 首先,什么是糖尿病? 糖尿病(Diabetes Mellitus)是一种因身体无法有效调节血糖(葡萄糖)水平而引发的慢性疾病。主要分为两类: 第一型糖尿病(Type 1):自身免疫系统攻击胰腺中分泌胰岛素的细胞,患者须终身依赖胰岛素注射。约占全球糖尿病病例的5至10%,通常在年幼时发病。 第二型糖尿病(Type 2):身体产生胰岛素,但细胞对胰岛素的反应变得迟钝(胰岛素抵抗),导致血糖无法有效被细胞吸收利用。占全球糖尿病病例的90至95%,是大马最常见的类型,与生活方式及遗传密切相关。 亚洲人对糖的代谢,为何天生比西方人弱? 这是这篇文章最核心的科学问题。 原因一:亚洲人的“瘦型糖尿病”现象 西方的研究长期以来将肥胖与糖尿病强烈挂钩,但亚洲人打破了这一规律。大量研究显示,亚洲人在体重指数(BMI)较低的情况下,就已经出现胰岛素抵抗与血糖调节问题。这在西方人身上,通常要在更高的BMI才会出现。 具体来说,一名体重正常(BMI 23)的亚洲人,其内脏脂肪比例可能与一名BMI 27至28的西方人相当。内脏脂肪(Visceral Fat)——藏在腹腔器官周围的脂肪是胰岛素抵抗最直接的代谢毒素,而亚洲人即使看起来“不胖”,内脏脂肪比例往往更高。 这也是为什么世界卫生组织(WHO)对亚洲人设定了更低的肥胖判定标准:BMI 23以上即视为“超重”,而非西方标准的25。 原因二:胰腺β细胞的先天储备较少 分泌胰岛素的细胞叫做胰腺β细胞(Pancreatic Beta Cells)。研究显示,亚洲人的胰腺β细胞储备量,平均比欧洲人少约25至30%。 这意味着,当饮食习惯开始变得精制化(高糖、高白米、高加工食品),亚洲人的胰腺更快到达“超负荷”临界点,β细胞更早开始衰竭,糖尿病更早发生。 原因三:快速的饮食西化 大马在过去三十年经历了剧烈的饮食结构转型——从传统的全谷物、椰浆饭、蔬菜为主,快速转向精制碳水、含糖饮料、快餐及加工食品的高摄入。 然而,亚洲人的基因演化历程中,并没有经历西方工业革命带来的数百年饮食过渡期,代谢系统的适应速度远跟不上饮食变化的速度。 大马本地饮食藏了多少隐糖?你可能想不到 很多大马人以为自己“不吃甜的”,但大马传统饮食中隐藏着大量的糖分与高升糖指数食物: 食物/饮料 含糖量参考 一杯拉茶(Teh Tarik) 约7至10茶匙糖 一碟椰浆饭(Nasi Lemak,含配料) 升糖指数极高(精白米+椰浆) 一份炒粿条(Char Kway Teow) 约2至3茶匙隐糖(酱料) 一杯美禄(Milo)罐装 约5至6茶匙糖 一份珍珠奶茶(标准甜度) 约10至15茶匙糖 一碗叻沙(Laksa) 高精制碳水,升糖指数高 世界卫生组织建议成人每日游离糖摄入量不超过25克(约6茶匙)。许多大马人仅靠早餐,就已经超标。 三大高风险族群:印裔风险最高,华裔次之 大马不同族群的糖尿病发病率存在显著差异: 印裔大马人是糖尿病风险最高的族群,研究显示其第二型糖尿病发病率超过26%,显著高于其他族群。印裔人群的胰岛素抵抗遗传倾向尤为突出,加上传统饮食中精制碳水(白米、面饼)与高糖食物(印度甜品)比例高,双重风险叠加。 马来裔大马人发病率约18至22%,与肥胖率上升、含糖饮料高摄入及体力活动不足密切相关。 华裔大马人整体发病率相对较低,但同样面临“瘦型糖尿病”风险,尤其是BMI正常但内脏脂肪偏高的中年男性,须特别警惕。 糖尿病对大马经济的隐形成本 糖尿病不只是个人健康问题,它对大马经济造成的负担极为沉重: 直接医疗成本:每名糖尿病患者的年均医疗支出(包括药物、监测、并发症治疗)约为RM2,500至RM8,000,晚期并发症(肾衰竭、截肢、失明)的费用更高出数倍。 生产力损失:糖尿病患者的工作缺勤率、就业能力下降及早逝,每年为大马经济造成的生产力损失估计超过RM50亿。 企业医疗支出上升:提供员工医疗福利的大马企业,糖尿病相关的员工医疗索赔额正在快速增长,对劳动密集型行业(制造业、服务业)的员工福利成本形成持续压力。 五件你现在可以做的事 无论是否已经确诊,以下五件事对大马人而言具有实际的预防价值: ① 每年检查一次空腹血糖(Fasting Blood Glucose),尤其是35岁以上,或有家族病史者。 ② 把白米换成糙米或混合谷物,同一份饭的升糖效应可降低约30至40%。 ③ 减少含糖饮料,以白开水或无糖饮品替代。一个月戒掉每日一杯拉茶,一年减糖约3.5公斤。 ④ 增加步行或任何形式的体力活动,每周150分钟的中等强度运动,可使糖尿病风险降低约58%(芬兰糖尿病预防研究结果)。 ⑤ 检查腰围而非只看体重,腰围超过90厘米(男性)或80厘米(女性)即为内脏脂肪偏高的警示线。 一句话总结 大马糖尿病危机的真相,不只是“吃太甜”那么简单——它是亚洲人的代谢先天弱势、剧烈的饮食西化与现代久坐生活方式三者叠加的结果。 了解自己身体的代谢特点,是保护自己与家人最重要的健康投资。 SOMO观察|糖尿病危机是大马公共卫生最昂贵的慢性病账单,商界须将员工健康纳入战略成本管理 大马糖尿病发病率接近五分之一成年人,已不只是个人健康议题,而是一个系统性的公共卫生与经济竞争力危机。从企业视角来看,员工糖尿病管理的缺失,正以缓慢但持续的方式侵蚀劳动生产力。而大马次季劳动生产力仅增5.5%的数字,可能已经在部分行业中折射出慢性病负担的拖累效应。 对有远见的雇主而言,将糖尿病筛查与代谢健康管理纳入员工健康计划,不只是企业社会责任的表现,更是一项可量化回报的人力资本投资——预防的成本,远低于晚期并发症的医疗与缺勤代价。 在2027年预算案的医疗保健开支方向公布前,商界宜主动检视现有员工福利计划对慢性病预防的覆盖深度,将代谢健康管理提升为企业健康战略的核心优先项。
什么是“睡眠债”?大马打工族每晚少睡一小时,全国经济损失原来这么大
(吉隆坡27日讯)大马次季劳动生产力增长5.5%,政府与经济学家普遍为此感到振奋。但有一个悄悄拖累生产力的“无形负担”,几乎从未进入政策讨论的核心——那就是睡眠债(Sleep Debt)。 大马是亚洲睡眠时间最短的国家之一。飞利浦2021年全球睡眠调查显示,大马人平均每晚实际睡眠时间约为6.9小时,低于医学建议的7至9小时,约有40%的大马人表示经常在白天感到疲倦。 这不只是个人的困扰,它是一场被低估的国家经济危机。 什么是睡眠债? 睡眠债(Sleep Debt),是指一段时间内累积的睡眠不足量。 举一个简单的例子:你每晚需要8小时睡眠,但工作日只睡6小时,周末补睡10小时。你可能以为“补回来了”,但神经科学研究告诉我们,睡眠债不能像金融债务那样完全“还清”——长期的睡眠不足会造成神经系统的累积性损伤,部分认知功能的下降是不可逆的。 更关键的是:在睡眠不足的状态下,当事人往往感觉不到自己的能力已经下降。这就是睡眠债最危险的特质,它让你在不知情的情况下持续表现失常。 睡眠不足如何直接降低劳动生产力? 美国兰德公司(RAND Corporation)在2016年发布了一份影响深远的报告,量化了睡眠不足对主要经济体的经济损失,数据触目惊心: 国家 每年因睡眠不足损失的GDP 美国 约4110亿美元 日本 约1380亿美元 德国 约600亿美元 英国 约500亿美元 加拿大 约210亿美元 兰德公司同时指出,若每名员工每晚增加1小时睡眠(从不足6小时增至7小时),其个人年均生产力可提升约37%。 大马的官方数据未有直接量化睡眠不足的经济损失,但参照亚洲经济体的研究模型,估计大马每年因睡眠不足导致的生产力损失约为RM100亿至RM150亿——这是一个保守估算,但数字足以说明问题的严重性。 睡眠不足究竟对人体做了什么? 理解睡眠债的危害,需要先了解睡眠的生物学功能: ① 认知功能下降 睡眠是大脑“清洗”代谢废物(包括与阿尔茨海默症相关的β-淀粉样蛋白)的关键时段。连续17至19小时不睡觉,认知功能下降程度相当于血液酒精浓度0.05%(相当于微醉)。连续24小时不睡,等效于0.1%——已超过大马醉驾标准。 ② 情绪调节失灵 睡眠剥夺会使杏仁核(Amygdala)的情绪反应敏感度提高约60%,令人更容易情绪化、更难以进行理性决策。这对需要高压协商、客户沟通或管理决策的职场人士,是一个严重的表现拖累。 ③ 免疫系统削弱 睡眠不足会使自然杀伤细胞(Natural Killer Cells)活性下降70%(仅一晚睡眠不足即可触发),增加感冒、流感及其他感染的风险,直接推高员工的病假率与医疗支出。 ④ 代谢紊乱 睡眠不足会提高皮质醇(Cortisol)水平并降低瘦素(Leptin)分泌,同时增加饥饿素(Ghrelin)分泌。这正是为什么睡眠不足的人更容易感到饥饿、更难以控制饮食,并与糖尿病风险上升有直接关联。 大马的睡眠危机:谁最睡眠不足? 职业分布:根据大马医学研究院(IMR)的调查,大马睡眠质量最差的职业群体包括:医护人员(轮班制)、制造业夜班工人、餐饮业从业者、IT及数字经济工作者(高屏幕使用时间),以及大学生。 年龄分布:25至45岁的工作年龄层是睡眠债最严重的群体,正好是劳动生产力最关键的核心年龄段。 地理分布:吉隆坡及大吉隆坡都会区居民的睡眠质量显著低于全国平均,通勤时间长(平均单程超过45分钟)是主要原因之一。 睡眠不足与工业意外:被低估的安全隐患 睡眠不足不只影响生产力,还直接危及工作场所安全。研究显示,每天睡少于6小时的工人,工作意外风险是睡足8小时者的2.7倍。 在大马的制造业、建筑业及物流业——三个高度依赖人力且事故风险较高的行业。员工的睡眠状况是一个严重但鲜少被雇主系统追踪的安全变量。PERKESO数据显示,大马工业意外申索长期居高不下,睡眠因素虽未被单独列出,但在许多意外调查报告中可见人为失误(Human Error)的比例高达60%以上。 企业如何将睡眠管理纳入员工健康战略? 以下是全球领先雇主已开始实践的几个方向,供大马商界参考: ① 弹性工时(Flexible Work Hours):允许员工根据个人生理节律调整上班时间,可有效减少“社交时差(Social Jetlag)”——即因工作时间强制早起与个人生理钟不同步所导致的慢性睡眠不足。 ② 午间小睡政策(Nap Policy):谷歌、Nike等企业已在办公室设立专属休息舱(Sleep Pod)。研究显示,20分钟的午间小睡可使下午的工作效率提升约34%。 ③ 减少会议轰炸:研究显示,大量碎片化会议是导致深度睡眠不足的间接原因之一,过多的认知任务切换令大脑无法在睡眠期间充分整理信息。 ④ 屏幕使用管理:晚间屏幕蓝光抑制褪黑素(Melatonin)分泌,延迟入睡时间。部分企业已开始引入“数字断线政策”,规定下班后2小时内不得发送工作信息。 个人可以做什么?5个经科学验证的改善睡眠方法 ① 固定起床时间:无论前一晚几点睡,每天同一时间起床是重设生理时钟最有效的单一行为。 ② 睡前1小时远离屏幕:手机蓝光令大脑误以为仍是白天,延迟入睡时间平均约45分钟。 ③ 保持卧室凉爽黑暗:核心体温下降是触发睡眠的关键信号,最适合入睡的室温为18至22°C。 ④ 避免下午2时后摄取咖啡因:咖啡因的半衰期约为5至7小时,下午3时的一杯咖啡,到晚上9至10时仍有一半留在体内。 ⑤ 限制酒精摄取:酒精虽然让人更快入睡,但严重破坏快速动眼期(REM Sleep),令睡眠修复效果大打折扣,醒来后仍感疲倦。 一句话总结 睡眠不是懒惰,而是你能为大脑与身体做的最高回报率投资之一——而大马的打工族正以每晚数十分钟的睡眠赤字,悄悄透支着个人健康与国家经济的未来竞争力。 SOMO观察|睡眠债是大马劳动生产力议程中最被忽视的结构性变量 大马政府致力于通过自动化、数码化与技能培训提升劳动生产力,这些方向无疑正确。但如果员工在认知功能受损、情绪调节失灵的睡眠不足状态下操作新科技、处理复杂业务,任何生产力提升工具的实际效益都将大打折扣。 从政策层面而言,大马的职场健康监管框架目前主要聚焦于物理安全(OSHA)与化学品接触,对认知疲劳与睡眠健康的系统性关注几乎付之阙如。从企业层面而言,将睡眠健康纳入员工福利计划,不只是人道主义的考量,而是可量化生产力回报的商业决策。 在2027年预算案即将关注“提高上限、提升人才”的政策背景下,职场睡眠健康管理是一个投入小、回报高、但几乎被所有政策设计者忽视的生产力杠杆。商界应率先行动,而不必等待政策推动。
大马“消费税”和SST是同一种税吗?为什么老是在这两者之间换来换去?
(吉隆坡26日讯)每当大马政府讨论税制改革,两个名词就会反复出现:GST(Goods and Services Tax,消费税)和SST(Sales and Services Tax,销售与服务税)。很多人以为这两者是同一种税,只是换个名字;也有人搞不清楚为什么大马先有SST、然后换成GST、又换回SST,一来一去弄得消费者和企业都头昏脑胀。 这篇文章只做一件事:把这段历史讲清楚,把两者的根本差异说明白。 首先,GST和SST完全不是同一种税 这是最重要的一点,也是最常见的误解。 GST(消费税)和SST(销售与服务税)在设计原理、征收方式、税基范围及对经济的影响上,有根本性的差异: 比较项目 GST(消费税) SST(销售与服务税) 税制结构 单一税率,全链条征收 两种税合并(销售税+服务税) 征收阶段 每个生产与流通环节均征收 仅在制造或零售层面征收(销售税);特定服务环节征收(服务税) 税率 单一6%(大马实施时) 销售税5%或10%;服务税6%至8% 进项税抵扣 ✅ 企业可抵扣已缴税款,避免重复征税 ❌ 无抵扣机制,存在税上加税 税基覆盖面 极广,几乎覆盖所有商品与服务 较窄,豁免范围更大 政府征税效率 高(税务追踪透明,漏税较难) 较低(征税链条短,但监管难度较高) 对消费者的可见度 高(收据上清楚列明) 较低(部分税款隐含于价格) 用最简单的话说:GST是“每个环节都交一点、最后由消费者承担”;SST是“特定环节一次性征收”。 两者设计逻辑完全不同。 大马税制改革的历史:一段三十年的来回折腾 第一阶段:SST时代(1972年至2015年) 大马最初的间接税制度,是由销售税(Sales Tax)和服务税(Service Tax)组成的双轨制: 销售税:1972年引入,针对制造商层面的特定商品征收,税率为5%或10%。 服务税:1975年引入,针对酒店、餐厅、专业服务等特定服务业征收,税率为5%(后升至6%)。 这套制度运行了超过40年,但随着大马经济日益复杂化,其弊端也越来越明显:税基狭窄、企业合规成本高、走私与逃税问题严重,以及“税上加税”(Cascading Effect)导致部分行业成本累积性上升。 第二阶段:GST登场(2015年4月1日至2018年6月1日) 在纳吉拉萨政府主导下,大马于2015年4月1日正式以6% GST取代旧有的SST制度,成为东南亚地区推行消费税的主要经济体之一。 GST的理论优势显而易见: 税基更广,政府财政收入更稳定 抵扣机制消除了“税上加税” 电子申报系统令税务追踪更透明,漏税空间大幅压缩 GST推行的第一年,大马政府从间接税收入中获得约RM270亿,较SST时代的约RM170亿大幅提升。 然而,GST在政治层面遭遇强烈反弹。民间普遍感受到物价上涨,中低收入群体的生活成本压力尤为明显——尽管经济学家指出,GST本身并非物价上升的唯一原因,但“是GST让东西变贵了”的叙事,已在2018年大选中成为反对党最有力的竞选武器之一。 第三阶段:GST被废除,SST复辟(2018年至今) 2018年5月9日,希望联盟在历史性大选中击败执政超过60年的国阵,废除GST是希盟最核心的竞选承诺之一。 希盟上台后以惊人速度兑现承诺: 2018年6月1日:GST税率降至0% 2018年9月1日:SST正式复辟,销售税恢复5%或10%,服务税恢复6% 复辟后的SST与旧版SST基本相同,但覆盖范围经过调整。 此举带来立竿见影的政治效果——民众普遍感受到“物价下跌”,但经济学家与财政官员开始忧虑政府间接税收入的大幅萎缩:SST每年税收约为RM200至250亿,远低于GST时代的RM400亿以上。 第四阶段:SST扩充与服务税税率上调(2023年至2024年) 安华政府上台后,虽然没有直接恢复GST,但已开始以渐进方式强化SST的税收能力: 2024年3月1日:服务税税率从6%上调至8%(部分基本服务如电信维持6%) 2024年5月1日:SST涵盖范围扩大,将更多服务类别纳入征税范围,包括物流、经纪及部分商业服务 这些调整标志着政府在不恢复GST的政治敏感前提下,以“扩大SST”方式逐步提升间接税收入。 GST为何被废除后,从未真正消失于政策讨论? 尽管SST已复辟,GST从未真正从大马的政策讨论中消失。原因在于,许多财政分析师与国际机构(包括国际货币基金组织IMF)持续指出: 大马的财政依赖石油收入,存在结构性风险。 国家石油公司(Petronas)对政府财政的贡献占比高峰时超过30%,这意味着政府收入高度暴露于国际油价波动——正如当前燃油补贴年度账单已接近RM400亿所揭示的那样。 在这一背景下,如何扩大非油气税基、建立更可持续的财政收入来源,是大马长期财政改革的核心课题。GST被视为扩大税基最有效的工具之一,但其政治代价同样显而易见。 那么,大马会再次恢复GST吗? 目前,安华政府未有宣布恢复GST的计划。财政部长刘镇东曾多次表示,政府将专注于提升现有SST的效率与覆盖面,而非重新引入GST。 然而,随着2027年预算案咨询会上五大战略领域的确立,以及燃油补贴改革的持续推进,大马的财政压力将在未来数年进一步浮现。如何在政治可行性与财政可持续性之间找到平衡,仍是大马税制改革最难解的结构性困境。 对企业的实务影响:SST与GST哪个对你的生意影响更大? 企业类型 SST影响 GST影响 制造商 须缴销售税(5%或10%),无法抵扣投入品税款 有进项税抵扣,避免税上加税 服务业 须缴服务税(6%或8%) 同样须缴GST,但可抵扣 零售商 部分商品须缴销售税,合规成本较低 须向政府申报并处理抵扣,合规成本较高 出口导向企业 SST出口豁免,但退税机制较复杂 GST出口豁免(零税率),退税机制更清晰 中小企业 阈值较高,合规负担相对较轻 阈值RM500,000,合规要求较高 总体而言,GST对大型企业的合规成本较高,但税制更公平;SST对中小企业相对友善,但税上加税问题影响制造业成本竞争力。 一句话总结 GST和SST是两套完全不同的税制设计——大马在两者之间的来回切换,本质上是财政效率与政治民意之间永恒博弈的缩影。 了解这段历史,不只是为了知道多缴了多少税,更是为了读懂大马财政政策背后的逻辑,以及未来税制改革可能带来的商业影响。 SOMO观察|大马税制改革的困局折射新兴经济体的普遍两难,企业须建立税制变化的弹性应对机制 大马在GST与SST之间的历史反复,并非政策制定者的失误,而是一个新兴民主经济体在“做正确的事”与“做政治上可行的事”之间持续拉锯的真实写照。GST在技术层面几乎被所有税务专家认可为更优越的税制,但其实施带来的物价上涨感知,在政治上是致命的。 对商界而言,这一历史告诉我们一件重要的事:税制是会变的,而且变化速度可以非常快。 从2018年GST降至0%到SST复辟,不过三个月;服务税从6%升至8%,政府只给了约一年的准备期。 建立一套具备弹性的税务合规架构——包括清晰的税务分类、定期的税务健康检查,以及与持牌税务顾问的稳定合作关系是每一家在大马经营的企业,在税制不确定性环境下最重要的风险管理基础建设。 在2027年预算案即将到来的背景下,税制变化的可能性从未比现在更值得密切关注。
Dialog集团第四季净利增13.6%至1.675亿令吉
(吉隆坡26日讯)Dialog集团公布2026财年第四季(截至6月30日)业绩,净利按年增长13.6%,从1亿4740万令吉增至1亿6750万令吉。 大马本地业务贡献增强 集团业绩增长,主要受惠于其各项业务(尤其是大马本地业务)贡献增强所推动。这类以本地市场为核心增长引擎的业绩表现,反映Dialog集团在大马油气储运及相关服务领域的市场地位持续稳固。 油气储运服务的行业特征 Dialog集团作为大马领先的综合能源服务供应商之一,业务涵盖油气储运设施、工程服务及岸外供应基地等领域,这类业务通常具备较为稳定的长期合约收入特征,相较于价格波动剧烈的上游勘探开发业务,储运服务类业务的现金流可预测性相对更高。 与国际油价波动的相对独立性 值得注意的是,Dialog集团业绩的稳健增长,发生在国际油价及棕油价格均出现较大波动的背景之下(本周棕油价格回调、国际原油价格受地缘政治因素影响持续波动),这反映储运服务类业务对短期大宗商品价格波动的敏感度相对较低,其收入来源更多依赖长期合约及设施利用率,而非现货价格的即时波动。 对能源服务行业的观察意义 Dialog集团这份财报,也是观察大马能源服务行业整体景气度的一个重要参照——作为区域内规模较大的储运服务供应商,其业绩表现往往能反映整个行业的需求趋势与竞争格局变化。 对投资者评估防御性资产的参考 这类具备稳定现金流特征的能源服务企业,在当前全球大宗商品价格波动加剧的环境下,可能成为寻求相对稳健收益的投资者关注的板块之一。 SOMO观察 Dialog集团第四季业绩的稳健增长,为关注大马能源服务行业的企业和投资者提供了参考。 大马本地业务贡献增强,反映集团在国内市场的竞争优势持续巩固,从事类似储运或能源配套服务的企业可参考这一以本地市场为核心的增长策略。 储运服务业务对短期油价波动的相对免疫性,为投资者提供了区分“价格敏感型”与“合约稳定型”能源企业的具体案例,评估能源板块投资机会时应加以区分。 这类具备稳定现金流特征的企业,在当前大宗商品价格波动加剧的环境下,可作为寻求防御性资产配置的参考选项。
前首相依斯迈沙比里接受心脏起搏器手术,出庭日期延至8月27日
(吉隆坡26日讯)前首相依斯迈沙比里雅各布日前在国家心脏研究所(IJN)成功完成无导线心脏起搏器(Leadless Pacemaker)植入手术,原因是被诊断出患有心律不正(Abnormal Heart Rhythm)。由于须接受医疗程序及术后休养,其原定面对马来西亚反贪污委员会(MACC)刑事指控的法庭聆讯,已延期至2026年8月27日举行。 成功接受无导线起搏器手术,医生建议静养 消息指出,依斯迈沙比里是在原定出庭前,因心律不正症状被送入IJN接受手术。手术顺利完成,但医生建议其术后需静养,并限制探访人数。 依斯迈沙比里是目前面对刑事指控的第三位大马前首相,被指控案件相信与资产申报相关。此前,纳吉拉萨是第一位面对刑事检控的前首相,目前正在服刑;第二位是慕尤丁,面对贪污及洗钱指控。 SOMO观察|三位前首相同时面对司法程序,折射大马反腐机制的制度性成熟 三位前首相——纳吉(服刑中)、慕尤丁(候审)、依斯迈沙比里(延期出庭),同时身处司法程序的不同阶段,在大马政治史上是前所未有的现象。这一格局折射出大马反腐机制在制度层面的持续成熟,也是团结政府在维持政治合法性方面无法回避的重要叙事背景。对商界而言,政治稳定性与法治环境的可预期性是评估营商风险的重要维度,前首相司法程序的持续推进,是观察大马法治进程的重要指标之一。
什么是最低薪资?大马RM1,700最低薪资是怎么定的,是否真的够用?
(吉隆坡25日讯)大马最低薪资目前定为每月RM1,700,自2023年2月1日起生效,是大马历史上最高的法定最低薪资水平。然而,马来西亚中小企业公会日前在《2027年财政预算案建议书》中,明确呼吁政府暂缓进一步上调最低薪资,认为应优先推动生产力提升及企业扩张,再考虑薪资上调。 与此同时,也有许多声音认为RM1,700在吉隆坡等高消费城市根本不够生活。 最低薪资,究竟是怎么定出来的?它对雇主和雇员各有什么影响?上调还是暂缓,谁说了算? 什么是最低薪资? 最低薪资(Minimum Wage),是政府通过法律规定的雇主须向员工支付的最低月薪或时薪底线,任何雇主不得以任何理由支付低于这一数字的薪酬。 这一制度的核心逻辑,是确保劳动者的基本收入不低于维持基本生活水准所需的水平,同时通过政策干预纠正劳动力市场中雇主与员工之间天然的议价能力不对等。 大马的最低薪资制度依据《2012年最低薪资条例》实施,由全国薪资咨询理事会(MWCC)负责定期检讨与建议,最终由政府(人力资源部)颁布执行。 大马最低薪资的历史演变 大马的最低薪资制度并非一开始就有,而是经过多年讨论才在2013年正式实施: 年份 最低月薪(半岛) 备注 2013年1月 RM900 首次实施 2016年7月 RM1,000 第一次上调 2019年1月 RM1,100 第二次上调 2020年2月 RM1,200 第三次上调 2022年5月 RM1,500 大幅上调25%(安华上台前) 2023年2月 RM1,700 现行水平(+13.3%) 从2013年的RM900到今日的RM1,700,最低薪资在约10年内累计上涨近89%。 大马最低薪资是怎么定出来的? 最低薪资的制定,并非简单拍脑袋决定,而是涉及多方面的综合考量: ① 生活成本指数(Cost of Living) 政府参考统计局发布的消费者价格指数(CPI)及各地区生活成本数据,评估现有薪资水平是否能覆盖基本生活开销,包括食物、住房、交通及医疗。 ② 劳动生产力数据 全国薪资咨询理事会会参考大马统计局的劳动生产力数据,评估薪资上调是否与生产力提升同步。这也是中小企业公会的核心论点——薪资增长应建立在生产力提升的基础上,而非单纯依赖政策强制上调。 ③ 各方咨询与协商 制定过程通常包括与雇主团体(如大马雇主联合会MEEF)、工会(如马来西亚职工总会MTUC)及相关政府机构的广泛咨询,是一个多方博弈的政策过程。 ④ 宏观经济环境 政府也会参考GDP增速、通胀率、失业率及企业盈利能力,评估当前经济是否能够承受薪资上调的压力而不触发大规模失业或通胀上升。 RM1,700在大马够用吗? 这是最有争议的核心问题。答案取决于你在哪里生活: 吉隆坡:极度不够用 根据多项生活成本研究,吉隆坡单身人士维持基本生活(含租房、伙食、交通、通讯及少量储蓄)所需的月收入约为RM2,500至RM3,000。这意味着,领取最低薪资RM1,700的员工在吉隆坡生活,每个月实际上都在亏损——若不靠家人支持或多份工作,很难独立维持生计。 二线城市及乡镇:勉强可行 在生活成本相对较低的二线城市及乡镇地区,RM1,700能够覆盖基本开销,但储蓄空间极为有限,任何突发支出(医疗、汽车维修等)都可能造成财务困境。 官方贫穷线参考 大马统计局设定的贫穷线收入(Poverty Line Income,PLI),以2022年数据为基准,一个四口之家的贫穷线约为RM2,589。这意味着,一个四口之家若仅依赖一名最低薪资劳工的收入,理论上仍处于或接近贫穷线。 最低薪资上调对雇主有什么影响? 最低薪资每一次上调,对雇主——尤其是中小企业——都会产生连锁的成本压力,远超表面上看到的薪资差额: ① 直接薪资成本上升 以一名员工从RM1,500上调至RM1,700为例,月薪差额为RM200。但实际上,雇主还须同步增加: 公积金(EPF)雇主供款:约增加RM26(按13%计算) SOCSO雇主供款:约增加RM1.75 EIS供款:小幅增加 因此,每名员工的实际额外成本约为RM227至RM230/月,而非单纯的RM200。 ② 薪资压缩效应(Wage Compression) 当最低薪资上调后,原本薪资略高于最低薪资的中层员工,往往会要求薪资同步提升以维持相对差距,形成薪资压缩效应,令雇主须承受的总薪资支出上涨远超最低薪资本身的调整幅度。 ③ 对劳动密集型行业冲击最大 制造业、餐饮业、零售业及农业,因员工数量多且利润率相对偏薄,对最低薪资上调最为敏感。这也是中小企业公会呼吁暂缓上调的核心顾虑。 暂缓上调VS继续上调:两方的论点 支持暂缓上调(中小企业公会立场): 中小企业目前同时面对劳工、SST、电子发票、合规等多项成本累积压力 应先通过自动化、数码化提升生产力,再以生产力支撑可持续的薪资增长 过快上调可能导致雇主减少聘雇或加速以机械替代人力 支持继续上调(工会及劳工权益团体立场): RM1,700在高通胀环境下已严重落后于实际生活成本 薪资停滞不前将压缩消费能力,反而不利于内需驱动的经济增长 工资增长是减少贫困、缩小收入差距的最直接政策工具 一句话总结 最低薪资的高低,折射的是一个社会对劳动价值、企业竞争力与生活尊严三者之间如何取得平衡的深层判断——没有绝对的对错,但这是每一个雇主、雇员与政策制定者都须认真面对的问题。 在2027年预算案即将公布之前,这场关于最低薪资的辩论,将是大马劳工政策最值得追踪的核心议题。 SOMO观察|最低薪资政策是2027年预算案最具政治张力的劳工议题,企业须提前规划应对方案 大马下一轮最低薪资调整时间尚未正式宣布,但业界普遍预期政府将在2027年预算案中就此表态。对商界而言,无论最终决定是上调还是暂缓,提前规划人力资源策略都是审慎的做法。 具体而言,企业可考虑以下两个方向:其一,加快投资自动化与数码化,在不增加人力数量的情况下提升单位产出,从而在未来薪资上调压力到来时具备更高的吸收能力;其二,建立更精细的薪资结构,包括绩效奖金、津贴与基本薪酬的合理比例,在法定最低薪资框架内最大化对员工的激励效益。 最低薪资政策的变化,从来不只是HR部门的事——它是影响企业定价、招聘、自动化决策及产品成本结构的全局性变量,须纳入企业中期战略规划。
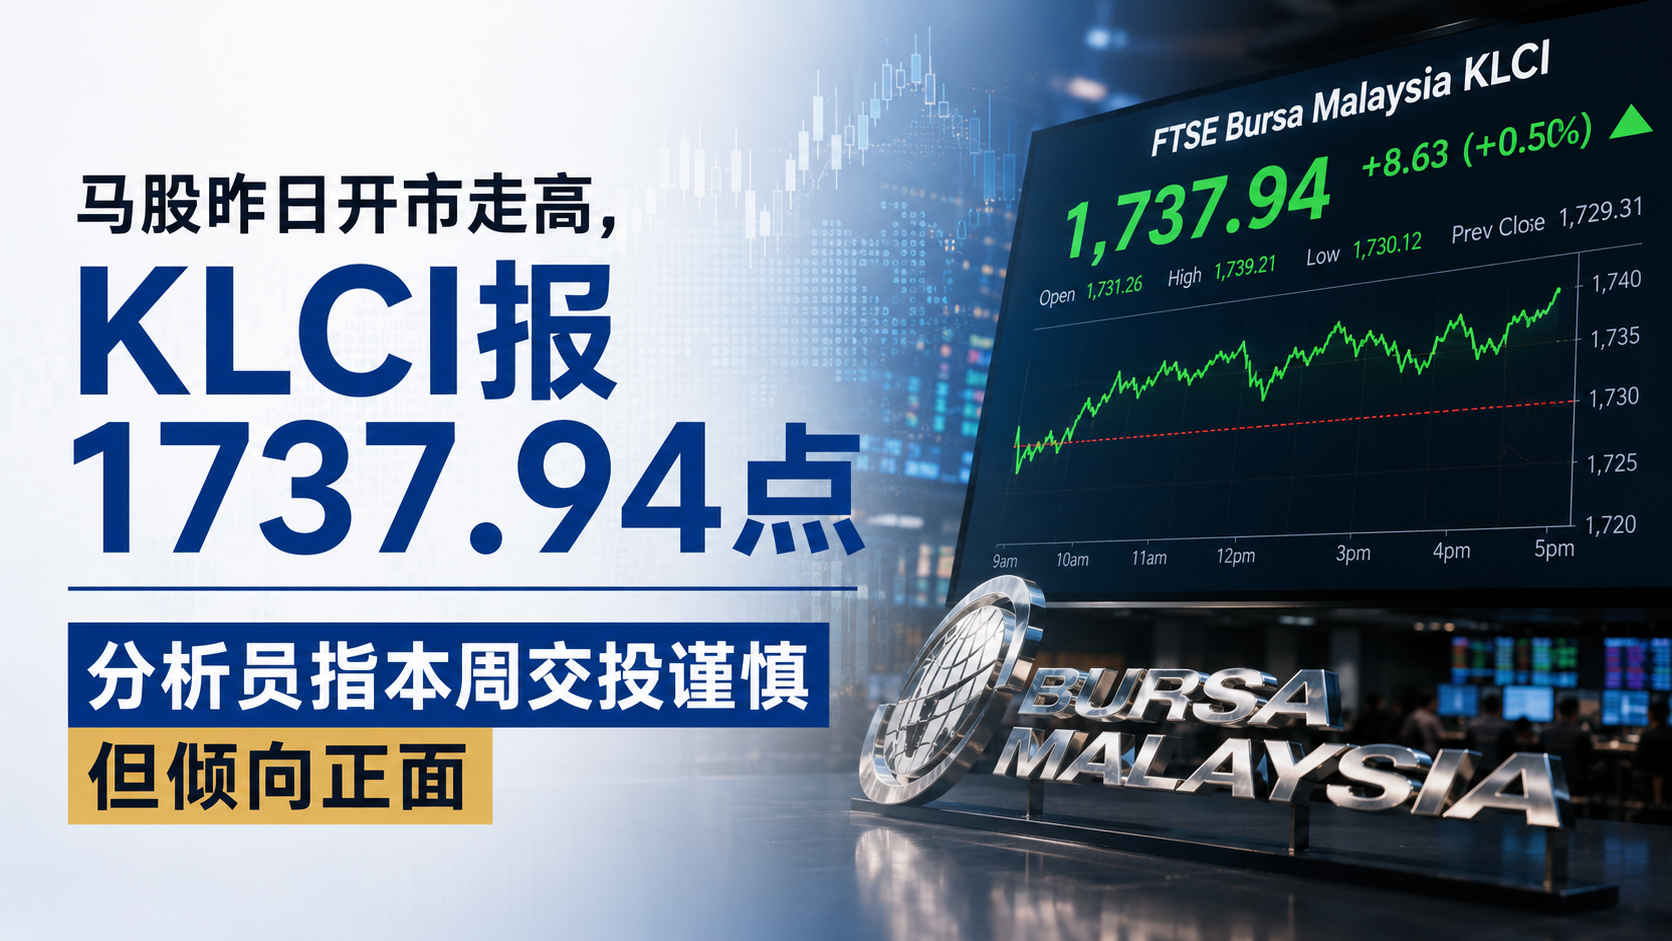
马股昨日开市走高,KLCI报1737.94点,分析员指本周交投谨慎但倾向正面
(吉隆坡25日讯)大马交易所(Bursa Malaysia)FBM KLCI昨日(8月24日,周一)开市微升,早盘9时03分报1,737.94点,较上周五收盘的1,736.48点上涨1.46点,开盘高点报1,738.31点,市场广度正面,升市股数(173只)超越跌市股数(130只)。 Apex证劵:本周马股料维持轻微正向倾向 Apex证劵分析员表示,FBM KLCI本周预计将维持轻微正向倾向,主要受到华尔街隔夜反弹及国内需求韧性的支撑,但交投整体预计仍趋于谨慎,个股表现将主要由企业业绩公告及公司个别发展所驱动。 他指出,随着大马企业进入季报发布期最后一周,市场情绪料维持选择性,投资者将专注于筛选具有基本面支撑的个股,而非追逐整体板块性反弹。 今日马股展望 今日(8月25日,周二)马股开市方向,将受到以下因素影响:昨日美股表现、区域市场走势,以及大马本地烟霾持续恶化对本地投资情绪的潜在拖累。FBM KLCI近期在1,727至1,734点区间内宽幅震荡,年内上升约9%,52周波动区间为1,561至1,771点。 SOMO观察|马股进入企业季报尾声,结构性利好与短期风险并存 FBM KLCI昨日的轻微上涨,延续了大马股市在次季GDP强劲、令吉走强及贸易数据亮眼支撑下的整体向好态势。然而,KLCI扩充计划(12月从30只增至50只)带来的资金流向预期调整,以及持续的烟霾对企业劳动力与运营效率的短期冲击,是本周及下周值得密切关注的潜在变量。 对投资者而言,企业业绩季报最后一周是筛选优质标的的关键窗口,建议聚焦财务表现超预期、且在KLCI扩充中有望受益的科技、工业及REIT板块。
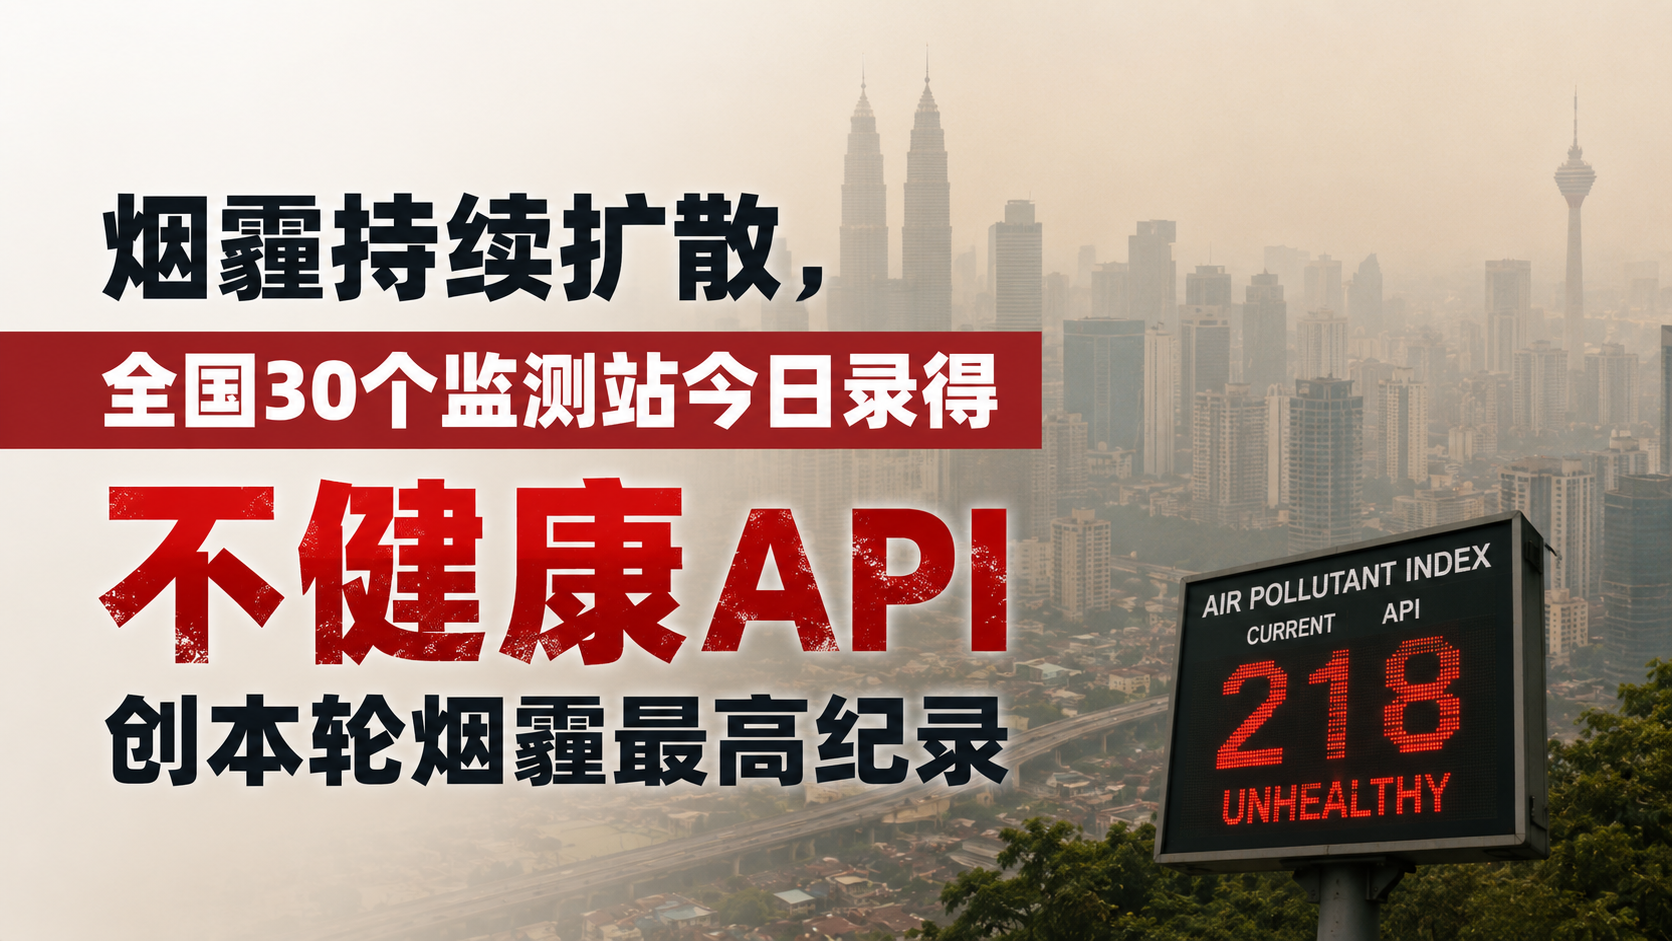
烟霾持续扩散,全国30个监测站今日录得不健康API,创本轮烟霾最高纪录
(吉隆坡25日讯)大马本轮烟霾危机持续恶化,今日(8月25日)全国共有30个监测站录得"不健康"(API 101至200)的空气污染指数水平,数字较前一日(24日)的10个大幅上升,为自8月8日烟霾来袭以来最广泛的覆盖纪录,反映跨境烟霾在埃尔尼诺加持下正向半岛地区持续蔓延。 昨日最新读数:砂拉越塞连以194高居全国之冠 根据大马环境部空气污染指数管理系统(APIMS)昨日(24日)上午10时数据,全国共10个地区录得不健康空污指数,其中砂拉越情况最为严峻,录得5个地区: 地区 API读数 塞连(砂拉越) 194(最高) 古晋(砂拉越) 176 三马拉汉(砂拉越) 172 斯里阿曼(砂拉越) 158 民都鲁(砂拉越) 125 半岛地区方面,亦有5个地区录得不健康水平: 地区 API读数 佐汉斯迪亚(雪兰莪) 160 双溪大年(吉打) 155 亚罗士打(吉打) 152 敏登(槟城) 130 瓜拉雪兰莪(雪兰莪) 101 今日(25日)监测站录得不健康水平的数量进一步升至30个,涵盖面大幅扩大,是本轮烟霾最严峻的一日。 卫生部:哮喘案例激增259%,URTI案例增124% 卫生部长拿督斯里祖基菲里表示,烟霾导致哮喘及上呼吸道感染(URTI)案例在第32至33流行病学周(8月9日至22日)期间急剧攀升: URTI(上呼吸道感染):从1,637宗增至3,674宗(增124%) 哮喘:从61宗增至219宗(增259%) 结膜炎:从157宗降至146宗(减7%) 此外,热相关疾病方面,第30至32流行病学周(7月26日至8月15日)共录得90宗,包括71宗中暑、14宗热射病及5宗热痉挛,其中SUKMA大运动会选手占8宗热射病个案。 气候学家:本轮埃尔尼诺料比1997至1998年更强 国立大学(UKM)气候学家Fredolin Tangang教授表示,当前的埃尔尼诺现象配合西南季风,导致特定地区——尤其是半岛南部及砂拉越西部与南部雨量低于平均,进一步加剧森林火灾及烟霾风险。 他警告,当前的埃尔尼诺强度预计将远超1997至1998年及2015至2016年两次历史性事件,北马半岛及砂拉越部分地区在明年初或面临更严峻的干旱与本地火灾风险。 SOMO观察|30个监测站同日录得不健康API是警号,企业须立即启动烟霾应急预案 今日全国30个监测站同时录得不健康API,是本轮自8月8日持续的烟霾危机在数量上最严峻的一天。与过去数年的烟霾事件相比,此次蔓延范围已不再局限于砂拉越,而是显著向半岛多个州属扩展,显示跨境烟霾已进入一个更大规模的扩散阶段。 卫生部数据所揭示的哮喘增259%、URTI增124%,不只是医疗系统的压力,更是企业劳动力管理的直接挑战——员工请假率上升、户外作业被迫中断,以及相关医疗支出增加,均会对企业运营造成实质冲击。 对商界的即时行动建议: 立即启用弹性居家工作安排,尤其是办公室毗邻API高读数地区的员工。 检查公司口罩储备,确保员工获得N95或同等级口罩。 暂停一切户外业务活动。 向员工发出内部健康提示,烟霾应急预案若尚未建立,现在是最后的机会。
烟霾期间哮喘病例增259% PM2.5如何刺激气道?
(吉隆坡24日讯)马来西亚卫生部监测显示,第32至33流行病学周之间,哮喘病例从61宗增至219宗,增幅达259%;同期上呼吸道感染病例也从1637宗增至3674宗,增加124%。卫生部是在国内多个地区受到烟霾影响后,公布这组空气质量相关健康监测数据。 这里的“增加259%”是两个流行病学周之间的病例变化,并非指全国所有哮喘患者增加259%,也不能单凭这组数据断定每宗病例均由烟霾直接造成。 不过,世界卫生组织及马来西亚卫生部资料均指出,烟霾中的微细颗粒能够刺激呼吸道、加剧发炎,并诱发原有哮喘症状。 61宗增至219宗,如何算出259%? 卫生部公布的哮喘监测病例由第32流行病学周的61宗,增加至第33周的219宗,绝对增加158宗。 计算方式为: (219-61)÷61×100%=约259% 同期,上呼吸道感染病例从1637宗增加至3674宗,增幅约124%;结膜炎病例则从157宗降至146宗,减少7%。 结膜炎没有同步增加,也说明不同疾病的变化并不一致。气象条件、病毒传播、求诊行为和监测范围都可能影响每周数字,因此这组数据应理解为烟霾期间出现的健康警讯,而非完整因果证明。 哮喘发作时,气道发生什么变化? 哮喘是一种慢性肺部疾病,主要涉及气道长期发炎及对外来刺激过度敏感。 当患者接触空气污染、烟雾、尘螨、霉菌或其他诱因时,可能出现三种变化: 气道内壁发炎及肿胀 环绕气道的肌肉收紧 气道产生更多黏液 这些变化会令空气进出肺部的通道收窄,引发咳嗽、喘鸣、胸闷及呼吸困难。世界卫生组织指出,室内外空气污染都是可能增加哮喘症状的环境刺激因素。 哮喘并非只有儿童才会出现,任何年龄人士都可能患病;但儿童的气道较小,一旦发炎或产生黏液,呼吸受阻的影响可能更明显。 PM2.5为何比肉眼看到的灰尘更值得关注? 烟霾由悬浮在空气中的固体颗粒和液滴组成,当中包括PM10及更细小的PM2.5。 “PM2.5”是指直径不超过2.5微米的微细颗粒。它的直径约只有人类头发宽度的一小部分,肉眼无法单独看见。 较大的颗粒通常会被鼻腔或上呼吸道阻挡,但PM2.5可深入肺部。世界卫生组织指出,部分微细颗粒甚至可以进入血液循环,触发发炎、氧化压力及全身性健康影响。 短时间暴露在较高浓度的颗粒污染中,可能降低肺功能、加重哮喘及增加呼吸道感染风险。长期暴露则与慢性肺病、心血管疾病及其他健康问题有关。 PM2.5如何触发哮喘症状? 当微细颗粒进入已经敏感的气道,免疫系统会把这些颗粒视为刺激物,并启动发炎反应。 气道黏膜可能肿胀,周围肌肉也会收紧。部分患者还会产生更多黏液,使原本已经狭窄的气道进一步受阻。 这也是为什么哮喘患者在烟霾期间可能更频密出现: 喘鸣或呼吸有声音 持续咳嗽,尤其夜间咳嗽 胸口紧绷 呼吸较平常急促 需要更频密使用医生处方的缓解药物 空气污染不一定会让一个人首次患上哮喘,但可成为诱发症状或令原有病情恶化的重要刺激因素。 户外运动为何会增加吸入污染物? 运动时,人体的呼吸频率和每次吸入的空气量都会增加。人也更容易改用口呼吸,绕过鼻腔的部分过滤功能。 如果此时空气中含有大量PM2.5,进入呼吸道的污染物总量可能随之增加。 马来西亚卫生部因此建议,当空气污染指数超过100、进入“不健康”水平时,公众应减少户外活动,尤其是跑步、球类运动和其他会明显加快呼吸的活动。 需要在户外工作的员工,应尽量缩短暴露时间;雇主也应考虑把哮喘、慢性肺病或心脏病患者调往室内岗位。 哪些人更容易受到影响? 卫生部列出的高风险群体包括: 哮喘及慢性阻塞性肺病患者 患有心脏病或脑血管疾病者 儿童和年长者 孕妇 免疫力较低者 吸烟者 长时间在户外工作的人士 儿童的呼吸频率通常较成人高,按体重计算可能吸入更多空气;年长者及慢性病患者的心肺储备较低,受到刺激后也较容易出现病情恶化。 外科口罩能挡住PM2.5吗? 普通外科口罩主要用于阻挡较大的飞沫,佩戴时脸部周围通常存在空隙,因此对烟霾微细颗粒的防护能力有限。 卫生部建议,必须在烟霾期间外出者可考虑正确佩戴N95呼吸防护口罩。N95的过滤材料和贴合设计,可降低使用者吸入微细颗粒的数量。 不过,N95只有在尺寸合适、完全覆盖口鼻并与脸部紧密贴合时才有效。胡须或口罩边缘漏气都会降低防护效果。 N95也会增加呼吸阻力。儿童、孕妇、年长者,以及患有心肺疾病的人士,若佩戴时感觉明显呼吸困难、头晕或不适,应停止使用并咨询医生。口罩只能减少暴露,不能取代避免外出。 室内就一定安全吗? 留在室内可减少暴露,但并不代表室内空气完全没有污染。烟雾仍可能从门窗、通风口及建筑缝隙进入。 卫生部建议: 关闭门窗,减少室外烟雾进入 使用具有高效颗粒过滤功能的空气净化器 开车时把空调设为车内循环模式 避免在室内吸烟、焚香或进行其他产生烟雾的活动 减少频繁开关门窗 定期查看所在地空气污染指数 饮水可帮助维持身体水分,但不能把已经吸入肺部的PM2.5“冲洗出来”。因此,多喝水不能替代减少暴露、正确用药或医学治疗。 哮喘患者应该自行增加药量吗? 哮喘患者应继续按照医生制定的治疗或哮喘行动计划使用预防及缓解药物,不应因为烟霾自行停药、换药或任意调整剂量。 患者应确保吸入器没有过期,并掌握正确使用方法。若发现缓解药物使用次数明显增加、夜间频繁咳醒,或日常活动受到影响,应尽快联系医生评估。 如果已有个人哮喘行动计划,应依照计划处理病情变化;不同类型吸入器的用法及剂量并不相同,不宜照搬他人的治疗方式。 出现哪些症状必须立即求医? 马来西亚卫生部的哮喘指引列出的严重警讯包括: 呼吸明显困难及急促 只能说出单字,无法完整说话 缓解药物无法改善症状 嘴唇发蓝或颜色变深 意识混乱、嗜睡或极度疲累 呼吸声突然变得非常微弱 这些可能是严重甚至危及生命的哮喘发作迹象,应立即前往急诊或拨打999求助,不应自行驾车前往医院。 SOMO观察|259%增幅是公共卫生预警,不是单一因果结论 从61宗升至219宗的259%增幅相当显著,但基数较小也会放大百分比变化。卫生部门后续仍需结合求诊人数、监测地点、病毒感染、空气污染浓度及患者病史,才能更准确判断烟霾的实际贡献。 对社会与企业而言,烟霾造成的成本包括门诊需求上升、员工病假、户外工程调整、学校活动受限及防护设备开支。企业若只把烟霾视为短期能见度问题,可能低估它对生产力与员工健康的影响。判断而言,病例增幅提醒公众:烟霾治理不仅是环境政策,也是医疗容量与职场健康课题。
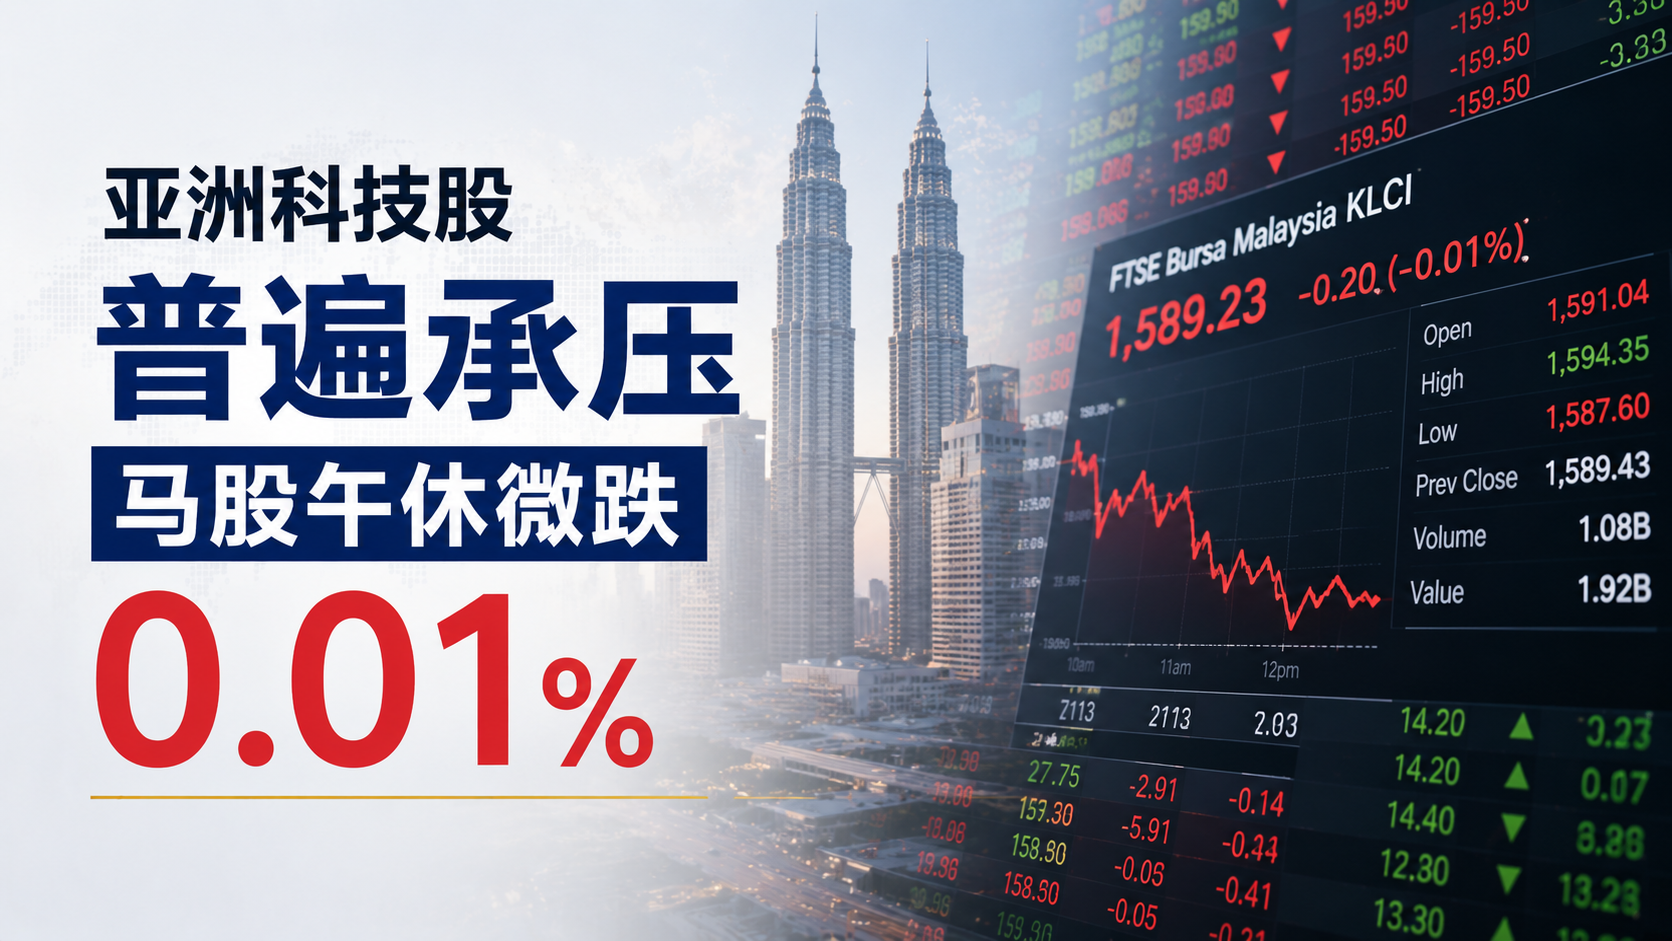
亚洲科技股普遍承压 马股午休微跌0.01%
(吉隆坡24日讯)亚洲主要股市周一普遍走低,人工智能及科技股在大型科技企业公布业绩和美国联储局杰克逊霍尔年会前面对卖压;马股富时隆综指截至中午12时30分微跌0.25点或0.01%,报1736.23点。 马股早盘一度高开,但科技、公用事业及医疗保健重量级股随后走低,抵销部分金融、种植及工业股的涨幅,使综指在午休时回到接近平盘水平。 综指午休报1736.23点 富时隆综指上周五收报1736.48点,周一开市时升至1738.31点;截至午休,则回落至1736.23点,微跌0.25点或0.01%。 富时大马全股项指数下跌12.41点,报12819.87点,显示大市整体表现弱于由30只大型股组成的富时隆综指。 市场宽度明显偏弱: 上升股:381只 下跌股:643只 平盘股:543只 没有交易:1307只 尽管综指跌幅有限,下跌股显著多于上升股,反映中小型股及较广泛市场面对的卖压较明显。 半日成交值达14.55亿令吉 马股半日成交量为20亿3054万8600股,成交值达14亿5481万6490令吉。 简化计算,相当于约20.31亿股、14.55亿令吉。 开市阶段,综指原受国内需求韧性及华尔街上周五反弹带动,一度上涨1.83点至1738.31点。随着亚洲科技股卖压扩大,马股涨幅逐步收窄,并在午休时转为轻微下跌。 分析员此前预计,企业业绩将继续主导个股表现;美国国债收益率、西亚局势、原油价格及外资流向,则是影响综指上行空间的主要外部变量。 韩国与香港股市跌幅较大 截至相关市场午间截点,韩国综合指数下跌3.20%至6691.62点,在主要亚洲市场中表现最弱。 香港恒生指数下跌2.09%至25465.23点,恒生科技指数跌幅更达3.84%,显示科技及互联网股卖压较重。 日本日经225指数则下跌约0.42%至65740点。由于各市场交易及午休时间不同,区域指数数字属于盘中快照,不能视为当天最终收市表现。 亚洲科技股承压的背景包括大型科技企业即将公布业绩,以及投资者重新评估人工智能相关企业的估值和资本开支前景。 市场关注杰克逊霍尔会议 美国联储局将于8月27日至29日在怀俄明州举行杰克逊霍尔经济政策研讨会。市场正等待联储局主席凯文沃什发表讲话,以寻找美国利率及通胀政策的进一步线索。 美国10年期国债收益率在亚洲时段一度回落约两个基点至4.71%。债券价格与收益率走势相反,因此原报道所称“美国国债上涨”,对应的是收益率回落。 较低的长期债息通常有助减轻高估值科技股的折现率压力,但本周市场同时面对企业业绩、通胀数据及联储局政策沟通等多项不确定因素。 油价回落未能扭转风险情绪 国际油价周一走低,理论上有助缓和能源成本及通胀压力,但未能完全抵销科技股卖压。 市场也持续关注西亚局势及美国政策变化。如果原油供应风险再次推高油价,可能重新影响通胀预期、债券收益率及亚洲进口能源经济体的企业成本。 对马股而言,油价变化的影响并不单向。油价下跌可减轻部分运输及制造企业成本,却可能削弱能源相关股的盈利预期。 令吉报1美元兑4.0417令吉 截至中午12时30分,市场报价显示令吉约报1美元兑4.0417令吉。 原报道写作“令吉报4.0417美元”,容易被理解为1令吉兑换4.0417美元;较准确的报价方式应为“1美元兑4.0417令吉”。 当天早上8时05分,令吉开盘报4.0360至4.0410兑1美元,较上周五收市的4.0365至4.0405略有升值。 午间4.0417属于即时市场报价,与国家银行固定时段参考汇率可能存在轻微差异。 SOMO观察|综指近乎持平,但市场宽度反映风险情绪转弱 富时隆综指午休仅跌0.01%,表面上接近平盘,但643只下跌股远多于381只上升股,显示卖压并非只集中在少数大型股。重量级银行或防御型股对指数形成缓冲,使综指未完全反映中小型股的波动。 本周市场焦点高度集中在科技企业业绩与杰克逊霍尔会议。若美国长期债息保持高位,亚洲科技股估值可能继续面对压力;但马股以内需、银行及种植股为主的结构,或使其波动与韩国、香港科技市场有所不同。盘中指数仍会快速变化,不宜把午间表现视为全日趋势。判断而言,市场宽度和外资流向比综指的0.25点跌幅更值得关注。
令吉今日开市全面走强,兑日元英镑欧元新加坡元均升值
(吉隆坡24日讯)令吉今日(周一)早盘开市全面走强,兑美元及一篮子主要货币均录得升值,分析员指大马强劲经济基本面及外资持续流入,为令吉近期升势提供坚实支撑。 根据马新社数据,今日早上8时令吉开市汇率如下: 货币 今日开市 上周五收盘 美元(USD) 走强 — 日元(JPY) 2.5403/5436 2.5449/5476 英镑(GBP) 5.5108/5176 5.5118/5173 欧元(EUR) 4.7161/7219 4.7227/7274 新加坡元(SGD) 3.1805/1846 3.1809/1843 印尼盾(IDR) 228.0/228.4 228.1/228.4 令吉兑菲律宾比索持平于6.54/6.55,兑泰铢则小幅走弱至12.3675/3881,较上周五的12.3474/3638略有下跌。 国行副行长:AI投资及出口增长持续吸引外资流入 国家银行副行长莫哈末阿里依格巴阿都卡立此前表示,大马强劲的经济基本面将持续吸引全球投资者,为令吉走势提供支撑。他指出,AI相关投资及出口增长将持续驱动投资者对大马的资本配置。 他也表示,大马通过本币交易框架(LCTF)与泰国及印度尼西亚的跨境贸易与投资本币结算持续加速,越来越多企业开始看到在贸易成本效率方面的实质好处。 值得关注的是,BusinessToday数据显示,令吉近期已从RM4.086急升至RM4.045兑美元,反映市场对大马经济前景的乐观情绪。 SOMO观察|令吉升势背后是基本面支撑,非投机性热钱驱动 令吉近期走强,有别于2023至2024年间曾出现的短暂投机性升值——当前的升势建立在实质性的经济基本面之上:次季GDP增长6%超预期、7月出口激增38%、贸易盈余扩大至225亿令吉,以及外资对大马股票及债券市场的持续净买入。 对出口商而言,令吉走强意味着美元收入换算回令吉的价值缩减,须提前进行汇率风险对冲;对进口商及依赖进口原材料的制造业而言,则是成本压力的部分缓解。 国行表明将确保任何汇率调整以有序方式进行,企业宜密切追踪美联储9月15至16日会议的利率决议,这将是影响令吉下一阶段走势的最关键外部变量。
马来西亚中小企业公会吁2027年财政预算案打造“马来西亚企业冠军”——不应只是增加中小企业拨款,更要推动企业实现可衡量的成长成果
(吉隆坡21日讯)马来西亚中小企业公会(SME Malaysia)呼吁政府在2027年财政预算案中采取更加以成果为导向的中小企业发展方针,不应仅关注所宣布的拨款、融资及奖励金额,更应着重于这些政策措施是否真正转化为企业生产力提升、投资增长、业务扩张及竞争力增强等可衡量的成果。 马来西亚中小企业公会在其《2027年财政预算案建议书》中指出,当前我国中小企业正面对劳工、公共事业、融资、税务及合规成本不断增加的压力,同时还必须投入资源进行数码化、自动化、人工智能(AI)、环境、社会与治理(ESG)转型,以及提升员工技能与企业能力。 因此,公会认为,2027年财政预算案除了必须解决企业当前面对的经营压力,也应该为马来西亚企业建立一条更加清晰的发展路径: 生存 → 正规化 → 转型 → 扩张 → 国际化 SURVIVE → FORMALISE → TRANSFORM → SCALE → GLOBALISE 马来西亚中小企业公会全国总会长陈棋雄博士及全国理事安东尼·达斯教授(Prof. Dr. Anthony Dass)联合表示: “马来西亚已经建立了涵盖中小企业融资、奖励、拨款、数码化及企业能力提升等多个领域的支持体系。下一阶段的挑战,是确保这些措施能够更好地协调、更容易让企业获得,同时最重要的是,真正为企业带来可衡量的经营成果。” 从“拨款多少”转向“创造了什么成果” 马来西亚中小企业公会建议,2027年财政预算案各项中小企业扶持措施的成效,应逐步通过具体指标进行衡量,包括实际获得支持的中小企业数量、批准及拨款发放所需时间、自动化及人工智能的采用程度、生产力的实际提升、所带动的私人投资及国内直接投资(DDI)、成为合格供应商的中小企业数量、所创造的国内采购机会、成功商业化的创新项目、出口表现,以及成功拓展至区域及全球市场的马来西亚企业数量。 公会认为,政策所要回答的关键问题应该从: “政府宣布了多少援助?” 转向: “这些援助为企业创造了什么可衡量的改变?” 降低企业经营的累积成本 公会呼吁政府进行“中小企业累积成本与监管影响评估”(Cumulative SME Cost and Regulatory Impact Assessment),以全面评估各项主要政策及监管措施对中小企业所产生的综合影响。 虽然个别政策措施看似能够被企业承担,但当劳工、公共事业、融资、销售与服务税(SST)、电子发票(e-Invoicing)、执照及合规等成本同时增加时,将可能进一步压缩企业利润、削弱现金流,并降低中小企业投资、聘请员工及扩大业务的能力。 因此,公会建议政府加强各项监管措施之间的协调及推行次序,减少重复性的合规要求,提供适当的过渡期,并在落实对企业经营成本具有重大影响的措施之前,进行有意义的中小企业咨询。 鉴于中小企业目前已经面对不断增加的营运及合规成本,公会认为,现阶段应暂缓进一步上调目前RM1,700的最低工资水平,并优先推动生产力提升、自动化、员工能力建设及企业扩张。 公会强调,这并非为了限制工资增长,而是确保未来的工资增长能够建立在更高生产力及更强企业经营表现的基础上,从而实现可持续的工资增长。 融资必须配合企业成长阶段 马来西亚中小企业公会建议建立“中小企业生命周期融资与投资框架”(SME Life-Cycle Financing and Investment Framework),承认处于不同发展阶段、具有不同资金用途的企业,需要不同形式的资本支持。 该框架应涵盖: 营运资金 → 机器与自动化融资 → 数码化及ESG转型融资 → 成长与出口融资 → 股权、共同投资及商业化资本 特别是对于具有高成长潜力的中小企业及中型企业,应进一步提供股权融资、共同投资及商业化资本。 同时,融资生态体系也应进一步强化国内直接投资(DDI),协助马来西亚企业进行再投资、扩大生产能力、推动自动化,以及迈向更高附加值的业务领域。 公会认为,融资体系不应继续采取“一刀切”的方式,而应结合: 拨款·担保·债务融资·股权融资·共同投资·私人资本 政府的公共支持也应逐步发挥杠杆作用,带动更多私人资本投入具备商业可行性的企业,包括通过政府关联公司(GLC)、政府关联投资公司(GLIC)及机构投资者的适当参与。 将外资转化为马来西亚企业更大的发展机会 马来西亚应继续吸引高价值的外国直接投资(FDI),但公会强调,这些投资也应为国内经济创造更强的溢出效应,包括本地采购、供应商发展、技术转移、知识转移及人才培养。 因此,公会建议推动结构化的“供应商发展、本地化与采购计划”(Supplier Development, Localisation and Procurement Programme),协助马来西亚中小企业提升能力、取得所需认证、符合采购要求,并最终进入更高价值的供应链。 有关机会不应仅局限于跨国企业(MNC)的供应链,也应扩大至符合资格、能够参与政府及政府关联企业采购的中小企业。 公会建议建立以下发展路径: 对接 → 升级 → 认证 → 采购 → 扩张 MATCH → UPGRADE → QUALIFY → PROCURE → SCALE 对于获得重大投资优惠的投资项目,公会认为,国内经济溢出效应也应越来越多地通过可衡量的成果进行评估,例如本地供应商发展、技术转移、人才培养及国内价值创造。 加速科技、人工智能与技能驱动的生产力提升 公会同时呼吁政府推出更加整合的"中小企业生产力与能力提升计划"(SME Productivity and Capability Programme),涵盖自动化、机器人、人工智能、云计算、数据分析、网络安全及智能制造等领域。 然而,科技采用不能仅仅停留在购买设备。企业还必须具备相应的资金、技术能力、管理能力及员工技能。 因此,政府支持范围应进一步涵盖软件、系统整合、实施、培训、再技能及技能提升,同时加强技术与职业教育培训(TVET)和企业之间的衔接,使培训内容真正符合中小企业的实际需求。 最终目标应该是实现以下方面的可衡量改善: 生产力·成本·产能·品质·营收·市场准入 将ESG准备转化为市场机遇 马来西亚中小企业公会认为,ESG要求必须以更加务实及符合商业需求的方式落实,尤其是在ESG越来越影响企业融资、采购及进入国际市场的情况下。 2027年财政预算案应进一步加强针对中小企业、简化及符合行业需求的ESG支持,包括碳排放测量、能源效率、可持续发展及国际认证,同时提供适当的绿色融资及转型融资。 大型企业及产业龙头企业也应被鼓励协助其供应链上的中小企业达到相关ESG要求。 最终目标,是将ESG准备工作从一项单纯的合规负担,转化为提升供应商能力、融资机会及市场竞争力的商业优势。 支持中小企业创新、商业化及走向全球 除了推动科技应用,马来西亚也必须培育更多能够自主研发、创造及商业化产品、科技及知识产权的本土企业。 公会建议进一步强化以下发展路径: 研发 → 原型 → 知识产权 → 商业化 → 扩张 R&D → PROTOTYPE → IP → COMMERCIALISATION → SCALE 有关支持应包括加强企业与大学之间的合作、提供原型开发、测试及研究基础设施、知识产权开发与保护、市场验证、试点及首批客户机会,以及适当的创投、股权及成长资本。 与此同时,中小企业也需要更强的市场情报能力,以应对关税、贸易措施、地缘政治发展、科技变化及全球供应链重组。 政府支持应协助符合资格的马来西亚中小企业对接国际买家、供应链及新兴市场,尤其是东盟及其他主要增长市场。 “一家中小企业、一份资料、一条发展路径” 马来西亚中小企业公会进一步建议建立一个整合性的“中小企业发展门户”(SME Development Gateway),以实现: 一家中小企业 → 一份企业资料 → 一项诊断 → 一条发展路径 ONE SME → ONE PROFILE → ONE DIAGNOSTIC → ONE DEVELOPMENT PATHWAY 该门户将协助中小企业根据自身实际需求及发展阶段,识别及排列最适合的融资、奖励、科技、ESG、技能、认证、供应商发展及出口支持。 公会强调,其目的并不是再设立一个新的机构或增加另一层计划,而是整合现有各政府机构及相关单位所提供的支持,减少不必要的重复,并根据企业实际需要及成长阶段,为企业提供更加清晰的发展路径。 打造“马来西亚企业冠军” 马来西亚中小企业公会认为,2027年财政预算案最终应进一步强化我国企业的发展梯队,让更多企业能够从小型企业逐步成长为具备竞争力的中型企业、区域企业及全球企业。 马来西亚应继续吸引高价值的全球企业及投资,但下一阶段的经济增长,也必须同步强化国内直接投资(DDI),让马来西亚企业能够进行投资、自动化、创新、扩张及国际化。 陈棋雄博士及安东尼·达斯教授联合表示: “马来西亚下一阶段的经济增长,不能单靠吸引外国企业。我们必须同步壮大大马本土企业,让它们有能力投资、创新、自动化、扩张及走向国际。” 他们进一步指出: “2027年财政预算案的成功,不应以政府宣布了多少援助来衡量,而应以这些援助让马来西亚企业实现了什么来衡量——更高的生产力、更强的投资能力、更多的创新、更优质的就业机会,以及更多能够在区域和全球市场竞争的马来西亚企业。” 马来西亚中小企业公会将其2027年财政预算案政策方向概括为: 吸引全球企业冠军。 打造马来西亚企业冠军。 公会期待继续与政府及相关利益相关者保持密切交流,共同进一步完善上述建议,确保2027年财政预算案能够为马来西亚中小企业及整体经济带来真正有意义、可衡量及可持续的成果。 联合发布: 陈棋雄博士|全国总会长|马来西亚中小企业公会 安东尼·达斯教授(Prof. Dr. Anthony Dass)|全国理事|马来西亚中小企业公会
什么是外劳准证制度?大马雇主必须了解的外劳合规完整指南
(吉隆坡22日讯)人力资源部日前宣布,外劳聘雇申请即日起全面通过外劳集中管理系统(FWCMS)线上办理。这一变化,再次提醒许多大马雇主一个现实——他们每天依赖外劳维持生产,却未必真正了解外劳准证制度的全貌。 不了解规定,代价可以很高:罚款、停业令,乃至刑事检控。 本文用最直白的方式,帮你彻底读懂大马外劳准证制度的核心内容,以及雇主须承担的法定责任。 大马外劳准证制度的基本框架 大马的外劳管理,涉及两个核心文件: ① 工作准证(Permit Kerja / Work Permit) 由移民局(Jabatan Imigresen)颁发,赋予外籍劳工在大马合法工作的资格。工作准证通常与雇主绑定,即外劳只能为批准的特定雇主工作。 ② 聘雇批准函(SKB / Surat Kelulusan Bersyarat) 由人力资源部(KSM)通过FWCMS系统颁发,是雇主正式获准聘雇外劳的行政许可。SKB是外劳实际抵马及办理工作准证的先决条件。 两者缺一不可——SKB是“入场券”,工作准证是“身份证”。 大马允许哪些行业聘雇外劳? 大马政府对外劳聘雇的行业有明确规定,目前允许聘雇外劳的主要行业包括: 行业 备注 制造业 包括电子、食品加工等 建筑业 须提交工程合同等文件 种植业及农业 包括棕油园、农场等 服务业 包括清洁、保安、餐饮等 家庭护理(女佣) 单独管理,另有规定 不在允许范围内的行业,雇主不得聘雇外劳。 任何违规聘雇均属违法,雇主须承担全部法律责任。 外劳可以从哪些国家来? 大马政府规定了外劳的来源国(Source Countries),目前主要包括印度尼西亚、孟加拉国、尼泊尔、缅甸、越南、柬埔寨、泰国、斯里兰卡、印度、巴基斯坦、老挝及哈萨克斯坦等。 非来源国的外籍人士,不得以外劳身份被聘雇。 雇主须承担哪些法定责任? 聘雇外劳,并不只是“给薪水”那么简单。大马法律对雇主施加了一系列具体的法定义务: ① 确保外劳持有有效准证 雇主须在外劳开始工作前,确认其持有由移民局颁发的有效工作准证。聘雇无准证或逾期准证的外劳,无论是否知情,雇主均可被检控。 ② 按时缴付外劳人头税(Levy) 雇主须每年按时为外劳缴付人头税,税额视行业与来源国而定,介于约RM410至RM1,850不等。逾期缴付将产生罚款,并影响外劳准证更新。 ③ 为外劳投保外劳保险计划(FWCS) 根据规定,雇主须为每名外劳购买由SOCSO(社险机构)主导的外劳保险计划(FWCS),保障外劳因工受伤的医疗及赔偿权益。 ④ 为外劳提供合规住宿 雇主须为外劳提供符合《2021年员工最低住宿标准法令》(Akta Standard Minimum Perumahan 2021)要求的住所,包括最低居住空间、卫生设施及安全标准。 ⑤ 遵守招募渠道规定 外劳须通过政府批准的合法劳工供应代理(Licensed Recruitment Agency)引进,雇主不得通过非正规渠道直接招募外劳。 ⑥ 更换雇主须重新申请 工作准证与雇主绑定,外劳不得自行更换雇主。若需更换,须经人力资源部及移民局重新审批。 常见合规风险:雇主最容易踩的五个坑 坑一:聘雇无准证或逾期准证外劳 根据《1959年移民法令》第55B条文,雇主若聘雇无准证外劳,每名外劳可被罚款RM10,000至RM50,000,或监禁最长12个月,或两者兼施。情节严重者,刑罚更重。 坑二:外劳来源国不符合规定 聘雇非来源国外劳属违规,雇主须承担与聘雇无准证外劳同等的法律后果。 坑三:未为外劳投保FWCS 若外劳在工作中受伤,而雇主未购买FWCS,雇主须自行承担全部医疗及赔偿费用,并可能面临额外罚款。 坑四:住宿不符合法定标准 违反2021年员工最低住宿标准法令的雇主,最高可被罚款RM50,000,且政府有权勒令关闭相关住所,影响生产运营。 坑五:未通过合法渠道引进外劳 通过非法中介或非正规渠道引进外劳,雇主须承担更严重的法律责任,且这类外劳往往无法完成合法的准证办理程序。 FWCMS线上申请:雇主须知的申请步骤 随着外劳聘雇申请全面线上化,以下是雇主通过FWCMS完成申请的基本流程: 第一步:登入www.fwcms.com.my ,完成雇主注册及账户验证。 第二步:根据1955年雇佣法令第60K条文,在系统内提交聘雇外劳的初步申请,附上所需文件(公司注册证、营业执照、劳工配额批准等)。 第三步:等待人力资源部审核。若资料完整,可在14天内获得有条件批准函(SKB)。 第四步:凭SKB通过移民局及合法劳工代理,安排外劳来马并完成工作准证办理。 第五步:外劳抵马后,雇主须确保其完成健康检查(FOMEMA)及相关注册程序。 一句话总结 聘雇外劳不是收到人就算了。从申请、引进、住宿、保险到年度更新,每一个环节都有法律要求,每一个疏漏都可能让雇主面临高额罚款乃至刑事检控。 了解规定、建立系统性的外劳合规管理机制,是每一家依赖外劳维持运营的大马企业最基础的风险管理工作。 SOMO观察|外劳管理合规化是大马劳工政策转型的核心方向,企业须主动适应 FWCMS外劳申请全面线上化,是大马政府将外劳管理系统化、透明化的重要一步。从更宏观的政策角度来看,这一举措与政府近年来持续收紧外劳管理——包括强化住宿标准、推行FWCS保险、加大无证外劳执法力度的整体方向高度一致。 对雇主而言,这一趋势发出了清晰的信号:外劳管理的“灰色地带”正在快速收窄,过去依赖非正规渠道、忽视合规要求的经营模式将面临越来越高的法律风险。 从企业治理的角度,建立一套系统性的外劳合规管理框架。包括准证有效期追踪、人头税缴付提醒、FWCS保险管理及住宿标准核查是现代化企业人力资源管理不可或缺的基础配置。 在监管日益收紧的环境下,合规不只是避免罚款,更是保护企业声誉、维持正常运营能力的核心防线。
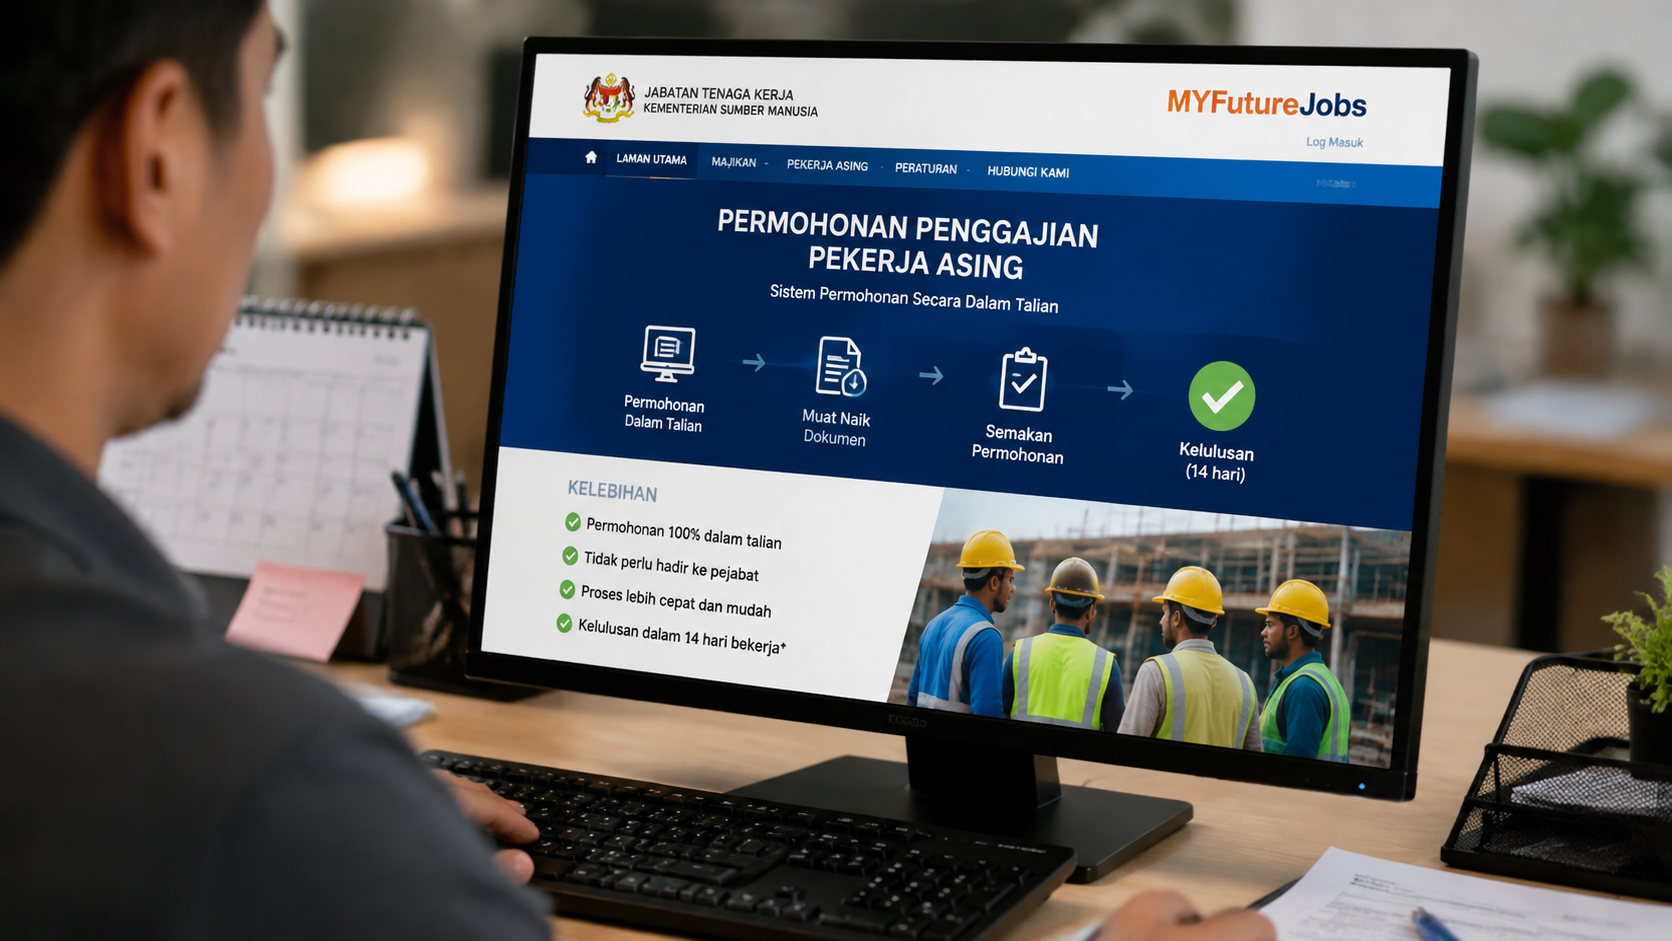
外劳聘雇申请即日起全面线上化|人资部:雇主无需再亲自上门,资料齐全14天内获批准函
(布城22日讯)人力资源部今日宣布,即日起,外劳聘雇申请事宜将全面通过外劳集中管理系统(FWCMS)线上进行,雇主无需再以手动方式或亲自上门办理,以减少雇主反复前往政府办公室的需要,缩短等候时间,同时让整个流程更加有序、合规及便捷。雇主可通过官网http://www.fwcms.com.my登入FWCMS提交申请。 数字化不等于放宽条件,所有申请须经严格审查 人资部在文告中强调,流程数字化并不意味着放宽聘雇外劳的条件。 “所有申请仍须经过审查,必须符合法律、资格条件、外劳雇佣政策,以及相关监管机构的审核。” 申请流程:从初步批准至有条件批准函(SKB) 人资部说明,申请程序从雇主根据1955年雇佣法令第60K条文取得聘雇外劳的初步批准开始,直至取得有条件批准函(SKB)。若申请资料完整及符合规定条件及标准,可在14天内获得有关批准函。 餐饮业外劳配额分阶段审批,5000个配额正在处理中 人资部进一步指出,为配合首相拿督斯里安华于7月24日宣布开放1万5000名餐饮业外劳聘雇配额,该部已采取分阶段分配配额的方式,以简化雇主申请流程。 目前,涉及1033名雇主的5000个外劳配额正在审批中,这些雇主已逐案接受面谈。人资部促请已接受面谈的雇主,或准备提交新申请的雇主,通过FWCMS完成申请程序。 外劳中转中心建议正研究中,拟以试点方式实施 人资部也提到,为解决吉隆坡国际机场外劳入境拥堵问题而设立外劳中转中心的建议,目前正在进一步研究中,之后将通过试点项目实施。 SOMO观察|外劳申请线上化是雇主合规管理的重要简化,但须注意系统适应期 人资部将FWCMS外劳申请全面线上化,是大马劳工管理数字转型的重要一步,对需要聘雇外劳的雇主。尤其是制造业、建筑业、餐饮业及农业具有直接的行政效率提升价值。 对商界而言,需要特别注意以下几点:其一,线上化并不等于审批标准降低,所有资格条件一如既往须严格符合;其二,系统初期上线阶段可能面临技术适应问题,雇主宜提早提交申请,预留足够缓冲时间;其三,餐饮业1.5万个配额中,目前5000个正在审批,其余1万个配额的开放时间表须持续追踪。 建议有外劳聘雇需求的雇主尽早登入www.fwcms.com.my熟悉系统操作流程,同时确保所有申请文件齐备,以争取在14天审批期内顺利获批。
马股周五开盘走低 大马太平洋工业领跌
(吉隆坡22日讯)大马股市周五开盘走低,投资者在上一交易日涨势后获利了结,持续的地缘政治不确定性继续压抑市场情绪。 具体开盘数据 上午9时02分,富时隆综合指数(FBM KLCI)从周四收盘的1736.71点,回落2.92点至1733.79点,开盘时曾上升0.63点至1736.08点。大市广度呈负面,下跌股175家多于上涨的86家,另有266只股票持平,2345只未交易,47只暂停交易。成交量为7790万股,成交值4667万令吉。 领跌股具体表现 领跌股中,大马太平洋工业下挫1令吉18仙至44令吉12仙,电讯大马及伟创力(Vitrox Corporation)各下跌10仙,分别报8令吉及9令吉16仙。克灵科技集团下滑9仙至8令吉91仙,国油化学也出现回落。 大市广度与指数走势的落差 175比86的跌涨家数比例,反映本轮回调具有较为广泛的市场参与度,而非仅集中于个别权重股。这种“跌多于涨”的格局,比单纯的指数点位下滑更能反映当日市场情绪的实际收紧程度。 KLCI成分股扩容的市场展望 丰隆投资研究部指出,富时隆综合指数将于12月新增20只成分股,此举预计将有助于改善市场未来的整体交易活跃度。这类指数扩容通常会带来被动型基金资金的重新配置需求,对新纳入的成分股构成一定的资金流入支撑。 与近期一系列积极经济数据的对照 这一交易日的回调,发生在马币持续走强、大马经济数据表现亮眼(上半年GDP增长达5.7%,超出央行4%至5%的预测区间)的宏观背景之下,反映即便本地基本面数据向好,地缘政治的外部不确定性仍能主导短期市场情绪走向。 SOMO观察 马股开盘获利回吐及科技类股领跌,为企业提供了当前市场情绪的具体参考。 大马太平洋工业、电讯大马、伟创力等科技相关股票集中领跌,提醒相关行业投资者关注这类股票在连续上涨后的获利回吐节奏,而非简单归因于基本面恶化。 12月KLCI成分股扩容20只的消息,为企业及投资者提供了观察未来市场交易活跃度改善的一个具体时间节点。 尽管本地经济数据持续向好,地缘政治不确定性仍是主导短期市场情绪的核心变量,企业应将这两类信号分开评估,不宜因短期股市回调而对本地基本面产生误判。
7-Eleven次季净利暴跌58.5% 扩张成本拖累获利
(吉隆坡21日讯)7-Eleven马来西亚控股2026财年第二季净利大跌58.5%,从去年同期的1996万令吉降至828万令吉,主因门店网络快速扩张推高了营运成本。 营收增长与获利下滑的落差 尽管净利大幅下滑,营收却按年增长9.7%,从8亿559万令吉增至8亿8361万令吉,这一“营收增长、获利下滑”的组合,反映公司当前正处于扩张期的典型财务特征——门店网络扩大带来的营收增量,尚未能完全抵消同期大幅攀升的营运成本。 门店扩张的具体规模 公司持续扩大在大马的门店布局,尽管具体新增门店数量在这份摘要中未详细列明,但延续了此前几个季度的扩张节奏——此前公司已设定2026财年新增100家门店、并将200家传统门店改造为“7-Eleven咖啡”(Café by 7-Eleven)概念店的目标。 管理层对下半年的展望 公司管理层预期,随着扩张及翻新策略开始更实质地贡献业绩,下半年获利将迎来回升。这类“短期承压、中期看好”的展望,是零售企业在扩张周期中常见的财务叙事模式——初期的资本与营运支出,需要一定时间才能转化为规模效应带来的盈利改善。 同业财报的对照意义 这份财报与同期公布的电讯大马、马来亚水泥等其他上市公司业绩,共同构成了当前大马企业8月财报季的整体图景,投资者可透过横向对比,更全面评估不同行业在当前经济环境下的表现分化。 零售业营运成本压力的普遍性 7-Eleven面临的营运成本上升压力,某种程度上也反映当前大马零售业普遍面对的人力成本、租金及水电费用上涨压力,这类成本结构变化,是评估整个零售行业盈利能力时需要纳入考量的共同背景因素。 SOMO观察 7-Eleven次季业绩的“增收不增利”现象,为关注大马零售业扩张策略的企业提供了参考。 门店快速扩张期间营运成本的阶段性攀升,是零售企业普遍面临的财务挑战,其他计划扩大门店网络的零售企业,应提前为这类过渡期的利润率压力做好财务规划。 营收持续两位数增长反映消费需求基础依然稳健,企业不应因短期获利波动而对整体消费市场前景产生悲观判断。 管理层对下半年获利回升的展望,为投资者提供了后续观察企业执行力的具体检验节点,是否能够兑现这一预期,将是判断扩张策略成效的关键。