财经分析

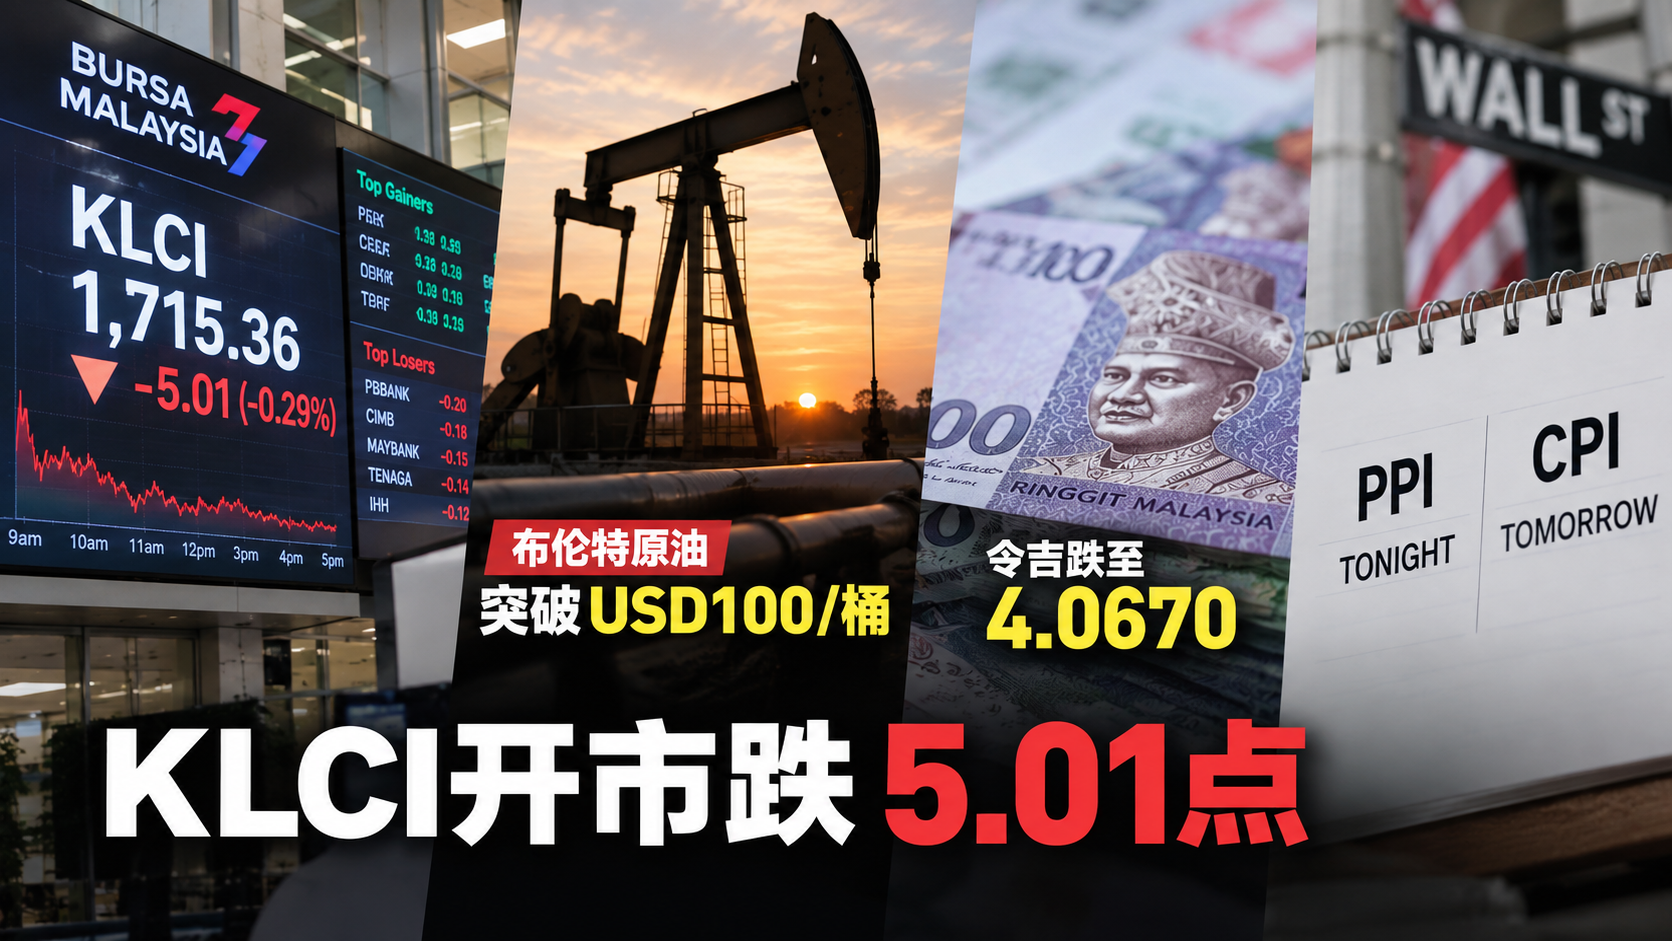
今日(9月10日,周四)KLCI开市跌5.01点,布伦特正式突破USD100/桶是本周最重大市场事件,令吉跌至4.0670,今晚PPI、明晚CPI是本周最后两大数据变量
(吉隆坡10日讯)大马股市今日(9月10日,周四)在多重外部压力下开市走低——FBM KLCI开市下跌5.01点,市场广度转弱,跌市股数超过升市股数,区域市场整体受压。今日最重要的单一市场事件,是布伦特原油正式突破USD100/桶——这是今年以来的最高水平,也是大马财政部《2027年预算案前言》早前确认“今年西亚冲突曾令原油价格超过USD100/桶”的历史性突破正式被市场数据证实。 今日(9月10日)关键数据 指标 数值 备注 KLCI今日开市 跌5.01点 追踪华尔街隔夜走弱 KLCI今日市场广度 跌市 > 升市 偏弱 令吉今日早8时 4.0670/4.0720 从周三收盘持平,较本周初4.04大幅走弱 布伦特原油 正式突破USD100/桶! 年内最高,本轮美伊冲突新里程碑 压力来源 华尔街隔夜走弱+美债收益率上升+布伦特超100美元 三重外部压力 布伦特突破USD100:本周最重大单一市场事件 布伦特原油今日正式突破USD100/桶,标志着本轮美伊冲突引发的能源价格上涨进入了一个全新阶段: 日期 布伦特价格 8月26日 USD86/桶 8月31日(美国空袭伊朗) USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日 接近USD100/桶 9月10日(今日) 正式突破USD100/桶! 财政部《2027年预算案前言》此前已确认“今年西亚冲突令原油价格超过USD100/桶”——今日布伦特正式突破100美元,印证了这一历史性价格水平已再度实现。 对大马的影响: Petronas及LNG出口:布伦特超100美元直接推高大马天然气出口价格,对国家财政及Petronas收入正面 燃油补贴压力:布伦特超100美元将显著推高大马政府的燃油补贴支出,对2027年预算案赤字目标构成上行压力 通胀预期:能源价格高企推高通胀预期,强化美联储9月加息论据 令吉今日4.0670:本周最弱水平 Malay Mail(今日早上8时51分发布)确认,令吉今日早8时开市于4.0670/4.0720兑美元,与周三收盘持平。 值得注意的是,这一水平较本周初(9月7日早8时:4.0415/4.0500)已大幅走弱约0.025至0.03令吉,是本周最弱的单日水平。 Bank Muamalat首席经济学家阿夫扎尼分析:令吉今日表现混杂——对美元基本持平,但对区域货币表现不一,主要因为市场正在等待明日(周五9月11日)公布的美国8月CPI数据,在数据公布前选择观望。 令吉本周走势总结: 日期 令吉兑美元早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三,收盘) 4.0670/4.0720 9月10日(今日,周四早8时) 4.0670/4.0720(持平周三收盘) 令吉在过去两天(周三至今)已从4.04水平走弱至4.07水平,单周贬值约0.6%,反映美债收益率上升(已达4.792%以上)及布伦特超100美元引发的加息预期强化,对新兴市场货币的系统性压力。 今晚PPI:今日大马时间约晚8:30公布 今日(周四)大马时间约晚间8时30分,美国8月生产者物价指数(PPI)将正式公布。PPI作为CPI的领先指标,今日数据将为明日CPI提供重要预判方向: 若PPI偏强(能源分项受100美元布伦特推动走高):预示明日CPI同样偏强,9月FOMC加息接近锁定 若PPI偏软:说明通胀压力在生产商层面已有降温,明日CPI偏软概率上升 明晚CPI(周五9月11日):本周最关键数据 明日(9月11日,周五)大马时间约晚间8时30分,美国8月消费者物价指数(CPI)正式公布,是FOMC 9月15至16日会议前最后一个关键通胀数据。 背景参考: 美国7月CPI:3.4%(年同比,从6月3.5%降) FOMC 9月加息概率(路透社):约58% UBS预测:全年加息两次(9月+11或12月) SOMO观察|布伦特突破USD100是今年大马财经最具里程碑意义的单一价格事件,CPI明晚将决定一切 布伦特原油正式突破USD100/桶,将今年美伊冲突对全球经济的影响从“潜在威胁”变成了“现实冲击”。对大马而言,这是一把双刃剑——LNG出口收入提升(正面),但补贴压力上升(负面)、通胀预期强化令加息可能性上升(负面)。 本周最关键的两个时间节点已到来:今晚PPI和明晚CPI。KLCI和令吉在周五CPI公布前将维持审慎整固。若CPI偏强,令吉可能进一步跌至4.08以上,KLCI将面临1,710以下的下行压力;若CPI意外偏软,则本周的持续走弱将出现逆转性反弹。
马来西亚电子制造、出口物流与人工智能贸易需求
全球贸易逆风中升温:大马出口创新高,企业别把订单当成利润
全球货物贸易在关税与中东局势夹击下仍高于趋势,大马7月出口也创下强劲增长。但对企业经营者而言,最重要的并不是“出口变好”这四个字,而是增长来自哪里、利润有没有同步增加,以及现金流能否承受下一轮波动。 全球贸易温度计回到102 世界贸易组织(WTO)最新货物贸易晴雨表升至102.0,高于代表趋势水平的100,也高于上期的101.7。分项中,电子元件指数104.9最强,出口订单103.5、航空货运102.8;但集装箱航运只有99.6,显示需求正在扩张,物流环节却仍不完全同步。 WTO认为,人工智能相关投资与电子产品需求,正在抵消关税及地缘风险的部分压力。其基准预测为2026年全球商品贸易量增长1.9%;若能源价格长期维持高位,增幅可能降至1.4%。这意味着眼前不是全面繁荣,而是由少数高增长产业带动、风险仍然集中的复苏。 大马出口很强,但红利集中在电子电气 马来西亚对外贸易发展局(MATRADE)数据显示,2026年7月我国总贸易额达3647.4亿令吉,同比增长37.3%;出口1936亿令吉,增长38%,贸易顺差224.6亿令吉。电子与电气产品出口达956.5亿令吉,占总出口49.4%,同比增长51%。 这组数字说明马来西亚正受益于全球AI、数据中心及先进电子需求。不过,接近一半出口集中在电子电气,也提醒企业:宏观数字漂亮,不代表每个行业都同步受惠。非电子行业若仍面对成本上涨、需求疲弱或回款变慢,经营体感可能与新闻标题完全不同。 老板真正要关注的,是四条经营线 一、订单增长是否过度依赖单一客户 AI供应链的订单可能增长很快,但资本开支周期也会改变。企业应把最大客户、最大产品和最大市场分别做压力测试,例如假设订单突然减少20%,现有产能、人员与融资安排能否承受。 二、营业额有没有变成毛利 能源、原料、运费及加班成本,都可能侵蚀新增订单的利润。管理层应把销售增长拆成数量、售价、汇率与产品组合四部分,避免只看营收上升,就误判真实盈利能力。 三、现金转换周期是否拉长 出口扩张通常需要先采购、生产和备货。如果库存天数及应收账款同时增加,越多订单反而可能占用越多现金。企业应按客户重新检视信用期,并为原料与运输延误设置安全库存上限,而不是无限备货。 四、汇率与报价机制是否匹配 出口商收入与成本未必使用同一种货币。较稳健的做法,是在长期报价中加入汇率、原料及运费调整条款,同时按已确认订单安排分层对冲,避免一次押注汇率方向。 中小企业可以怎样抓住这波机会 先做可验证的供应能力:加强质量认证、产品追溯、交付稳定性与网络安全,争取进入电子电气二级、三级供应链。把客户组合当作风险指标:设定单一客户营收占比上限,并主动发展第二个行业或区域市场。每周跟踪现金而非只看订单:建立13周现金流预测,监测库存、应收账款和融资额度。优先争取高附加值环节:从单纯加工转向设计支援、精密测试、设备维护、自动化与合规服务。 SOMO News观点 马来西亚正在抓住AI带动的新一轮贸易机会,但真正决定企业能否受益的,不是出口纪录本身,而是本地企业能留下多少技术、利润与现金。订单是起点,不是成绩单。未来一年,企业经营者应该同时追踪订单质量、客户集中度、毛利率和现金转换周期,才能把宏观红利变成可持续的生意。 资料来源:The Edge Malaysia:Global goods trade strengthening despite tariffs, Middle East tensions, WTO saysWorld Trade Organization:Goods Trade BarometerMATRADE:July 2026 Trade PerformanceDepartment of Statistics Malaysia:Monthly External Trade Statistics, July 2026
马来西亚数据中心、AI服务器基础设施与高压电网,体现电力和能源压力
数据中心吃掉近一成电力:AI红利背后,大马企业要重新计算能源成本
过去一年,马来西亚谈数据中心,大家最兴奋的是几百亿令吉投资、土地升值、建筑订单和AI产业机会。 但当越来越多数据中心真正开始运作以后,另一个问题终于浮上桌面: 这些服务器到底需要多少电? 答案可能比很多企业经营者想象中更惊人。 马来西亚能源委员会最新披露,截至2026年8月第二周,数据中心已经占全国电力消费的 9.28%,相比今年中期约7%的水平明显上升,而且随着更多数据中心预计在11月投入运作,相关用电需求还会继续增加。 换句话说,马来西亚每消耗大约十度电,就已经有接近一度流向数据中心。 这已经不只是科技行业的新闻,而是企业经营必须开始关注的能源问题。 RM95.8 billion投资,背后真正需要的是电 为什么用电增长得这么快? 因为马来西亚的数据中心投资正在快速从新闻发布会上的数字,逐渐变成真正运作的基础设施。 MIDA数据显示,2026年上半年马来西亚获批投资达到RM218.5 billion,其中数据中心和云计算项目就达到 RM95.8 billion,接近全国获批投资的44%。美国、新加坡、日本和中国都是主要外资来源。 与此同时,能源委员会的战略规划文件显示,目前已有58个数据中心项目签署电力供应协议,涉及约 5,662MW 的需求,预计陆续在2030年前实现。能源监管机构已经明确指出,数据中心不再只是未来可能出现的大型用电户,而是正在成为马来西亚本十年电力需求增长的重要驱动力。 这里真正值得企业经营者注意的,是产业发展的第二阶段已经开始。 第一阶段的问题是: 有没有人来投资? 第二阶段的问题变成: 我们的电网、电力、水源和能源成本,能不能承受这些投资? 数据中心越成功,能源就越值钱 马来西亚过去吸引数据中心,一个重要优势是土地、基础设施、地理位置以及相对具竞争力的能源成本。 但当越来越多大型数据中心进入同一个市场,电力本身就会逐渐成为稀缺资源。 能源委员会指出,2025年马来西亚电力需求已经创下新的高峰,而数据中心扩张、工业发展、电气化和天气都是推动需求上升的重要因素。 这件事情对普通企业有什么关系? 关系其实非常直接。 如果未来全国必须投入更多资金建设输电网络、发电设施、储能系统和再生能源,能源基础设施的资本开支最终一定会进入整个经济体系。 对于工厂、冷链、酒店、商场、物流中心甚至大型办公室而言,电费从来都不是小问题。 AI产业越发展,企业越需要开始把能源成本纳入长期战略,而不是只把电费当成每个月财务部负责付款的一张账单。 这也解释了为什么核能重新回到讨论桌上 同一天,科学、工艺及革新部长郑立慷也透露,马来西亚已经开始研究核能未来在国家能源组合中可能扮演的角色,并着手准备技术、人才和监管体系。 政府强调,这并不代表已经决定兴建核电厂,而是必须提前做好准备,因为半导体、先进制造、AI、云计算和大型数据中心正在持续推高长期能源需求。 把这两条新闻放在一起看,意义就非常不同。 一边是数据中心已经用掉近一成电力。 另一边是国家开始认真准备十年甚至二十年后的能源选择。 这说明AI带来的产业竞争,最终不会只是芯片、服务器和软件的竞争。 它同时是一场能源竞争。 SOMO News观点:未来企业要计算的不只是人工成本,而是能源生产力 过去马来西亚企业讨论生产力,最常计算的是: 一个员工能够创造多少营业额? 未来可能还要多计算一个指标: 每一度电,可以创造多少商业价值? 同样使用RM100,000电费,一家公司可能只是维持低附加值生产,另一家公司却利用自动化、AI和先进制造创造几倍的产值。 当能源资源越来越宝贵以后,政府和市场迟早会更加关注谁能够更有效率地使用能源。 这也是为什么企业现在开始投资节能设备、太阳能、能源管理系统和更高效率的机器,不应该只被看成ESG项目。 它可能逐渐变成真正的成本竞争力。 SME真正的机会,不一定是自己去做数据中心 看到RM95.8 billion投资,不少企业自然会想进入数据中心产业。 但真正值得SME研究的,可能不是盖数据中心,而是解决数据中心带来的第二层问题。 电气工程、配电设备、变压器、冷却系统、能源管理、太阳能、储能、消防、水处理、设备维护、网络、保安以及工程服务,都可能随着整个产业扩张而增长。 MIDA目前审批数据中心项目时,也开始特别强调电力、水资源、绿色合规以及本地供应链参与。 所以企业真正应该问的不是: 数据中心是不是一个热门行业? 而应该问: 数据中心快速增长以后,会制造出什么新的瓶颈? 因为商业机会往往就存在于瓶颈里面。 企业现在应该开始做一张“能源账” 对于一般SME,我认为现在还没有必要因为这则新闻就做激进投资。 但老板可以开始做一个非常简单的动作: 把过去24个月公司的用电量、电费、营业额和产量拉出来。 看看每创造RM1 million营业额,需要消耗多少电力。 再看看未来营业额增长50%以后,用电会增加多少。 如果电价再上涨10%,净利润会受到多大影响。 很多企业认真算完这张账以后,才会第一次发现: 能源其实也是公司的战略变量。 AI时代最后拼的,可能是最传统的东西 AI听起来非常新。 数据中心也听起来非常科技。 但当这个产业真正扩大以后,它最终依赖的还是几样非常传统的资源: 土地、电力、水、人才和资本。 马来西亚已经成功吸引大量数字投资。 下一阶段真正的挑战,是如何让这些投资继续增长,同时又不会挤压其他企业和居民所需要的能源资源。 如果能够做到这一点,数据中心会成为新的经济引擎。 如果能源基础设施跟不上,今天最大的投资优势,也可能变成明天最大的增长瓶颈。 所以企业经营者接下来关注AI,不应该只看哪个AI模型更强。 还应该开始关注一个更现实的问题: 支撑所有AI运作的那一度电,未来会越来越便宜,还是越来越贵? 这可能会成为未来十年马来西亚企业竞争力中,一个越来越重要的答案。 资料来源 The Edge Malaysia:Data centres account for nearly a tenth of Malaysia's electricity consumption MIDA:Malaysia Secures RM218.5 Billion in Approved Investments in 1H 2026 Energy Commission:Strategic Plan and data-centre electricity outlook The Edge Malaysia:Malaysia studying potential role of nuclear energy
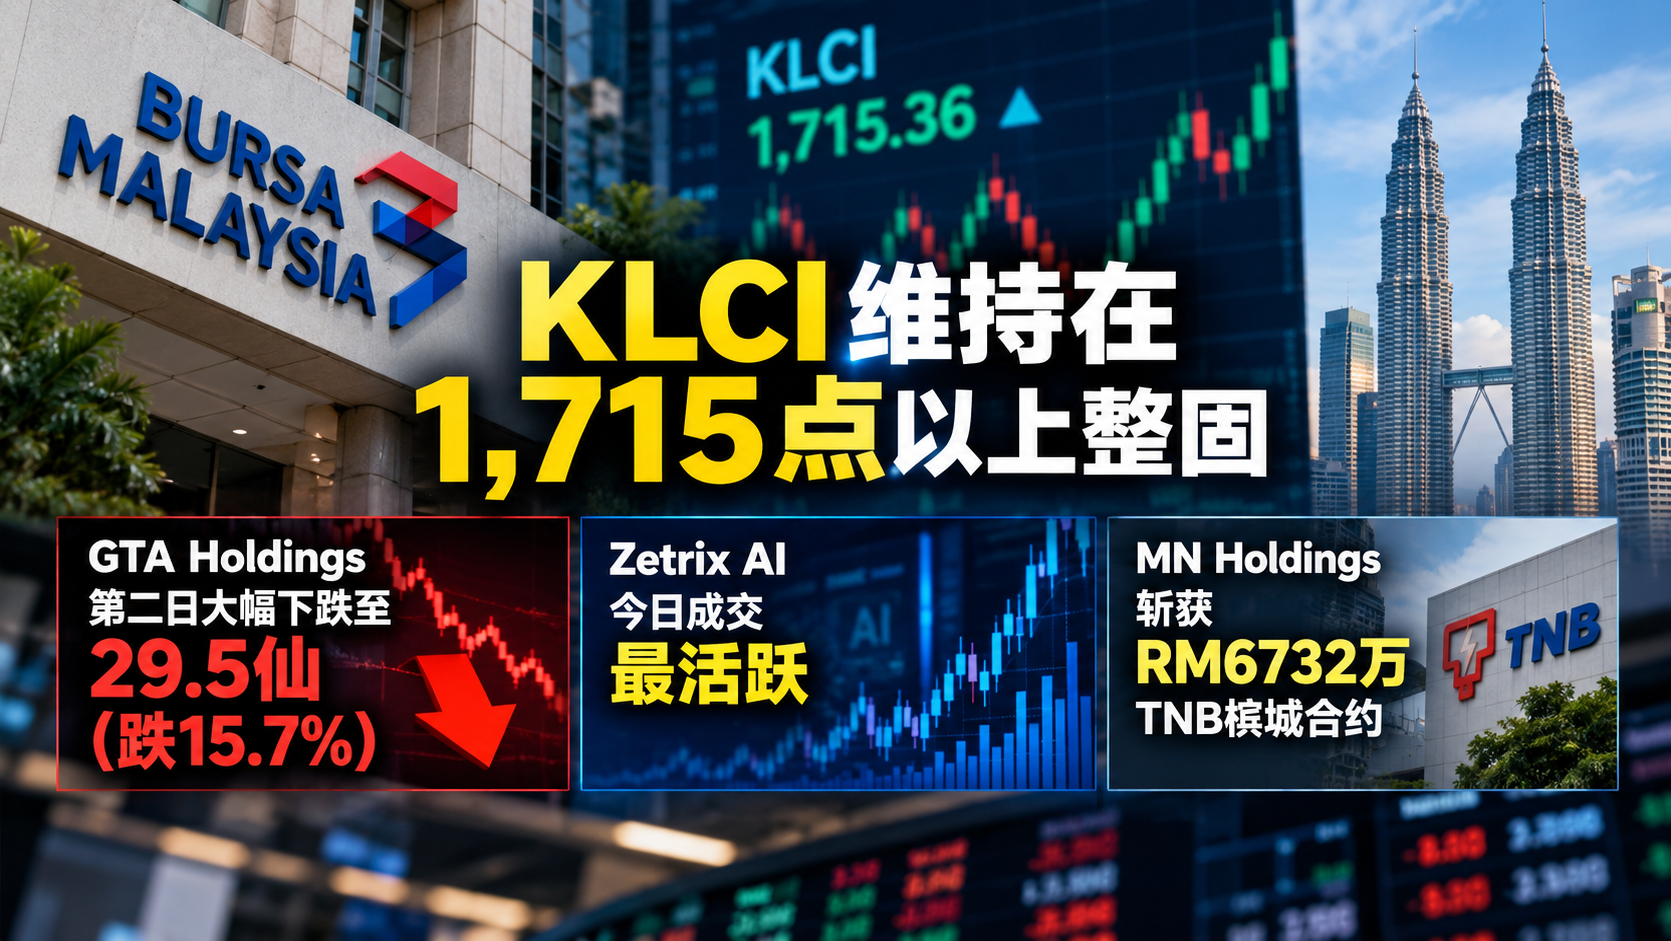
KLCI今日维持在1,715点以上整固,GTA Holdings第二日大幅下跌至29.5仙(跌15.7%),Zetrix AI今日成交最活跃,MN Holdings斩获RM6732万TNB槟城合约
(吉隆坡9日讯)综合今日(9月9日,周三)Bursa Malaysia最新市场数据: 今日KLCI整体表现 BusinessToday(今日)标题确认:“KLCI Keeps Its Head Above 1,715 At Bursa Open”——KLCI今日维持在1,715点以上,属于审慎整固态势。 NST Market Pulse AM(今日,约1小时前)确认: “Bursa Malaysia opened marginally higher on Wednesday, with the FBM KLCI rising to 1,715 points despite weaker sentiment on Wall Street as concerns over crude oil prices intensified.” 今日重要个股动态 股票 今日动向 价格 成交量 Zetrix AI(ZETRIX) -2仙(-6.6%) RM0.285 1.76亿股(今日全场最活跃!) GTA Holdings -4仙(-11.9%) RM0.295 2.2226亿股 NEXG Bina +2.5仙 RM0.295 2.6326亿股 MPI +44仙 RM40.26 — HEIM(Heineken Malaysia) +26仙 RM15.12 — UWC Bhd +23仙 RM6.75 — Nestle Malaysia -74仙 RM93.42 最大领跌 Hong Leong Financial Group -10仙 RM18.88 — GTA Holdings第二日:29.5仙,远低于35仙发行价 GTA Holdings昨日(9月8日)午盘已跌至34.5仙,今日进一步大跌至29.5仙,较35仙发行价已下跌15.7%,成交量暴增至2.2226亿股(昨日早盘仅106,509股)。 这一走势显示,在整体大市承压(布伦特接近USD100、外资净卖出、美债收益率4.792%)的背景下,新上市公司未能获得足够的市场需求支撑,导致首周即大幅跌破发行价。 重要企业新闻:MN Holdings斩获RM6732万TNB槟城英特尔园区地下电缆合约 i3investor(今日)引述The Edge报道,MN Holdings Bhd的子公司联合一家工程公司,已从Tenaga Nasional Bhd(TNB)斩获RM6,732万合约,内容为在槟城英特尔园区(Intel Penang)安装地下电缆,用于大宗电力供应(Bulk Power Supply)。 数据 内容 合约金额 RM67.32百万(RM6,732万) 业主 Tenaga Nasional Bhd(TNB) 用途 为槟城英特尔园区(Intel Penang)提供大宗电力地下电缆安装 承包方 MN Holdings子公司 + 联合工程公司 这是继Jati Tinggi及Nuenergy之后,今年又一项与大型科技/半导体园区电力基础设施相关的大马上市公司合约——进一步证明大马半导体及科技制造业的电力基础设施建设热潮,正在为多家中小型工程上市公司带来持续的合约流。 Malacca Securities今日升级EITA(数据中心需求) StockTipRatings(昨日,9月8日)报道,Malacca Securities已将EITA Resources Bhd的评级升级,理由是与管理层会面后确认了强劲的数据中心需求推动EITA电力设备业务的正面前景。 这是今年大马数据中心投资热潮带动多家工程及电力设备公司获得分析员评级提升的最新案例。 SOMO观察|今日GTA Holdings第二日大跌15.7%是近期大马ACE市场新股整体表现的缩影 GTA Holdings在IPO两日内从35.5仙峰值跌至29.5仙,在整体大市承压的环境下是一个可预期但仍令人关注的新股首周表现。它说明在美联储加息预期上升(9月加息概率58%)、外资净卖出持续、布伦特原油接近USD100的三重压力下,市场的风险偏好正处于今年相对低位。 MN Holdings斩获RM6732万TNB槟城英特尔合约,是今日市场中最值得商界关注的正面企业新闻。它再次印证了大马半导体及科技制造业生态链(从英特尔槟城到数据中心到电力工程)的持续结构性投资机遇。
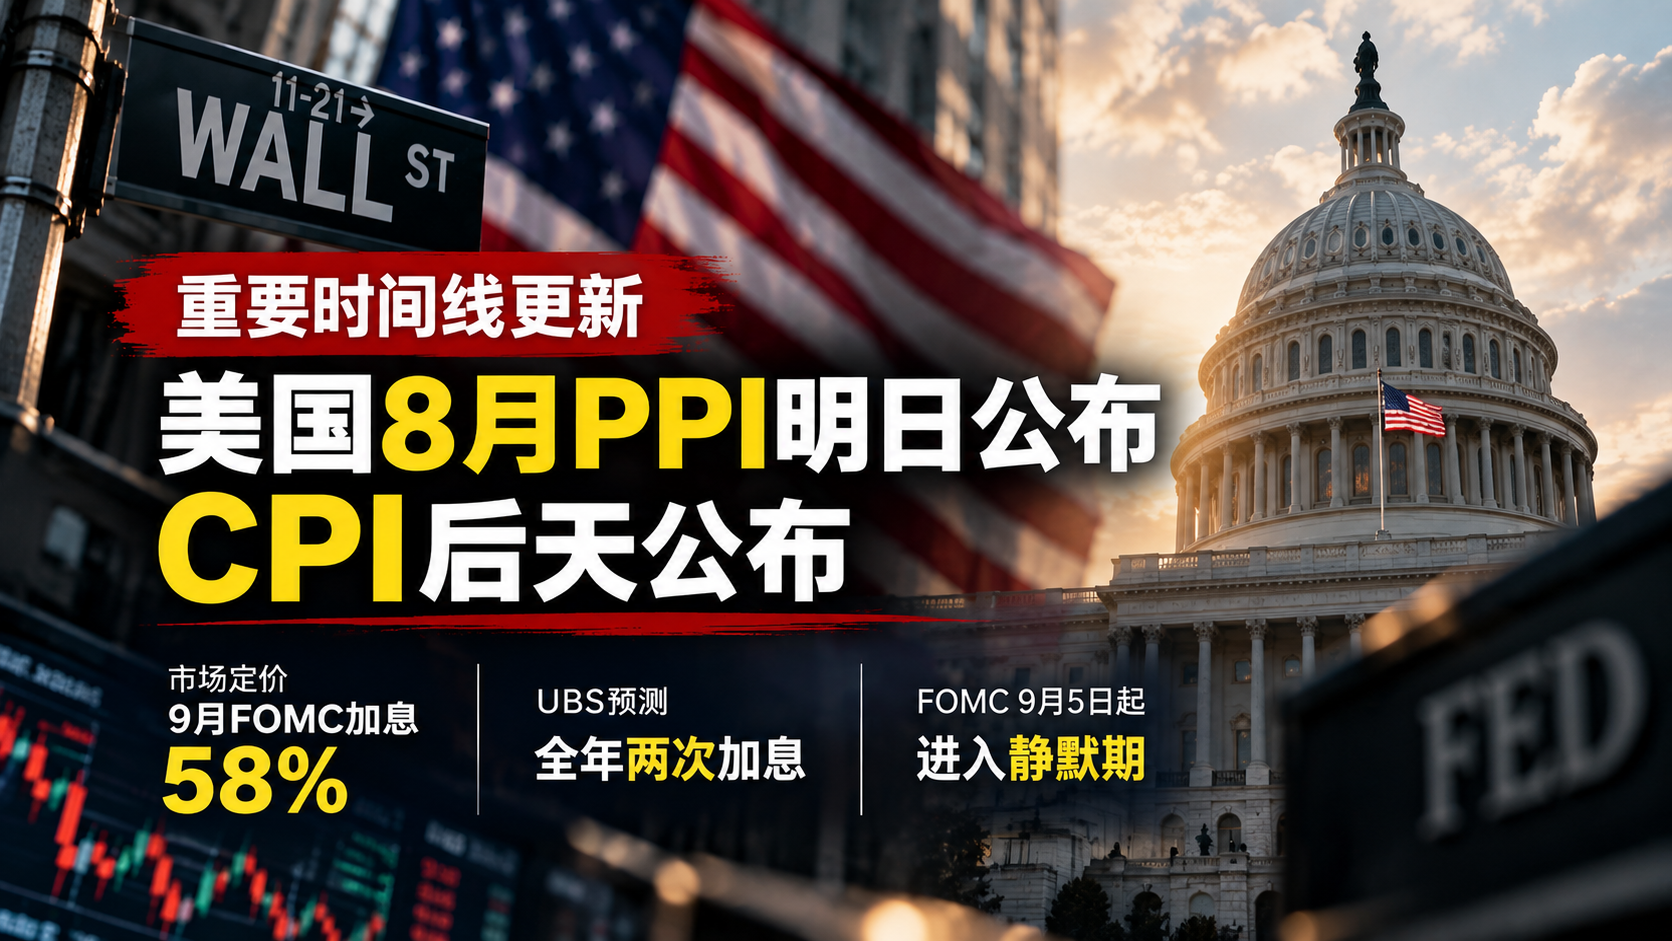
重要时间线更新:美国8月PPI明日(周四)公布,CPI后天(周五)公布,市场定价9月FOMC加息58%,UBS预测全年两次加息,FOMC 9月5日起进入静默期
(吉隆坡9日讯)须就本周美国通胀数据的公布时间作出重要更正——美国8月生产者物价指数(PPI)将于明日(9月10日,周四)公布,而美国8月消费者物价指数(CPI)将于后天(9月11日,周五)公布,均非今日(周三)。 本周美国通胀数据公布完整时间表 日期 数据 大马时间 9月10日(周四,明日) 美国8月PPI(生产者物价指数) 约晚间8:30 9月11日(周五,后天) 美国8月CPI(消费者物价指数)+实际工资(Real Earnings) 约晚间8:30 9月15至16日(周一至周二) FOMC会议(利率决定) — 联储基金利率现状:3.50至3.75%,7月第五次连续维持 Trading Economics数据确认,美联储于2026年7月联邦公开市场委员会(FOMC)会议上,以9比3的票数维持联储基金利率目标区间于3.50至3.75%不变,是连续第五次维持——三名异见委员(Dissenters)投票支持加息25基点。 这三名异见委员的存在,是今次FOMC 9月会议加息讨论最重要的内部背景之一。 最新市场定价:9月FOMC加息概率约58% 路透社今日报道,市场目前将9月FOMC会议加息的概率定价为约58%——高于7月会议前的约33%,但低于Jackson Hole演讲(8月28日)后的约60%,以及NFP+162,000(9月4日)后的约65%的峰值。 这意味着市场对于9月加息并未完全定价,而是处于“硬币两面”(Coin Toss)的模糊区间。即本周PPI和CPI数据将成为真正决定FOMC票向的关键变量。 重要背景:UBS最新预测——美联储2026年全年将加息两次 UBS今日最新预测显示,UBS已将美联储2026年全年的利率预测修订为加息两次(2x25基点): 第一次:9月FOMC(9月15至16日) 第二次:11月或12月FOMC 若UBS的预测成真,联储基金利率将从当前3.50至3.75%升至4.00至4.25%区间。这将是2026年最大的单一利率政策变化,对令吉、KLCI及大马债券市场均将产生深远影响。 7月基准通胀数据(背景参考) 根据Aminvest及Trading Economics数据,此前公布的7月通胀数据为今次8月CPI提供了重要的基准参考: 指标 7月实际值 6月数值 趋势 美国CPI(年同比) 3.4% 3.5% 改善(但仍远高于2%目标) 美国核心CPI(年同比) 2.5% — — 7月CPI 3.4%是自2022年加息周期开始以来已大幅下降,但仍高于美联储2%目标逾一个百分点。若8月CPI再度上升(受布伦特油价97至100美元影响),将强化鹰派加息论据;若继续降至3.0%以下,则维持利率论据将占据上风。 FOMC静默期:9月5日已开始,官员不得公开发表评论 InteractiveCrypto报道确认,FOMC于9月5日(周五)起进入静默期(Quiet Period),限制所有联储官员公开发表关于货币政策的评论,直至9月15至16日会议结束后方可恢复。 这意味着,在PPI(明日)及CPI(周五)公布后,将不会有任何联储官员公开解读数据对货币政策的影响——市场须完全依据数据本身进行定价判断。 今日(9月9日,周三)市场预期 在PPI及CPI数据公布前,今日大马市场将维持等待观望态势: KLCI:今日已逆势开市+3.26至1,717.66,预计在1,715至1,720区间整固 令吉:今日走高,受BOJ 9月18日可能加息25基点(日元走强令美元承压)支撑 布伦特:今日接近USD100/桶,是今日最大单一上行风险 SOMO观察|PPI明日、CPI周五,两天连续通胀数据将决定9月FOMC最终方向,商界须同时追踪两组数据 今次的特别之处在于,PPI(明日)与CPI(周五)连续两天发布,为市场提供了一个罕见的“通胀全景图”。PPI衡量生产商层面的价格压力,往往领先CPI;若PPI偏强,将为周五CPI的偏强走势提供预警;若PPI偏软,CPI也可能温和。 对大马商界及投资者:本周须同时在两个时间节点保持警觉。明日(9月10日,周四)晚8:30 PPI,及后天(9月11日,周五)晚8:30 CPI。综合两组数据,将为9月15日FOMC会议及随后的令吉/KLCI走势提供最清晰的前向指引。
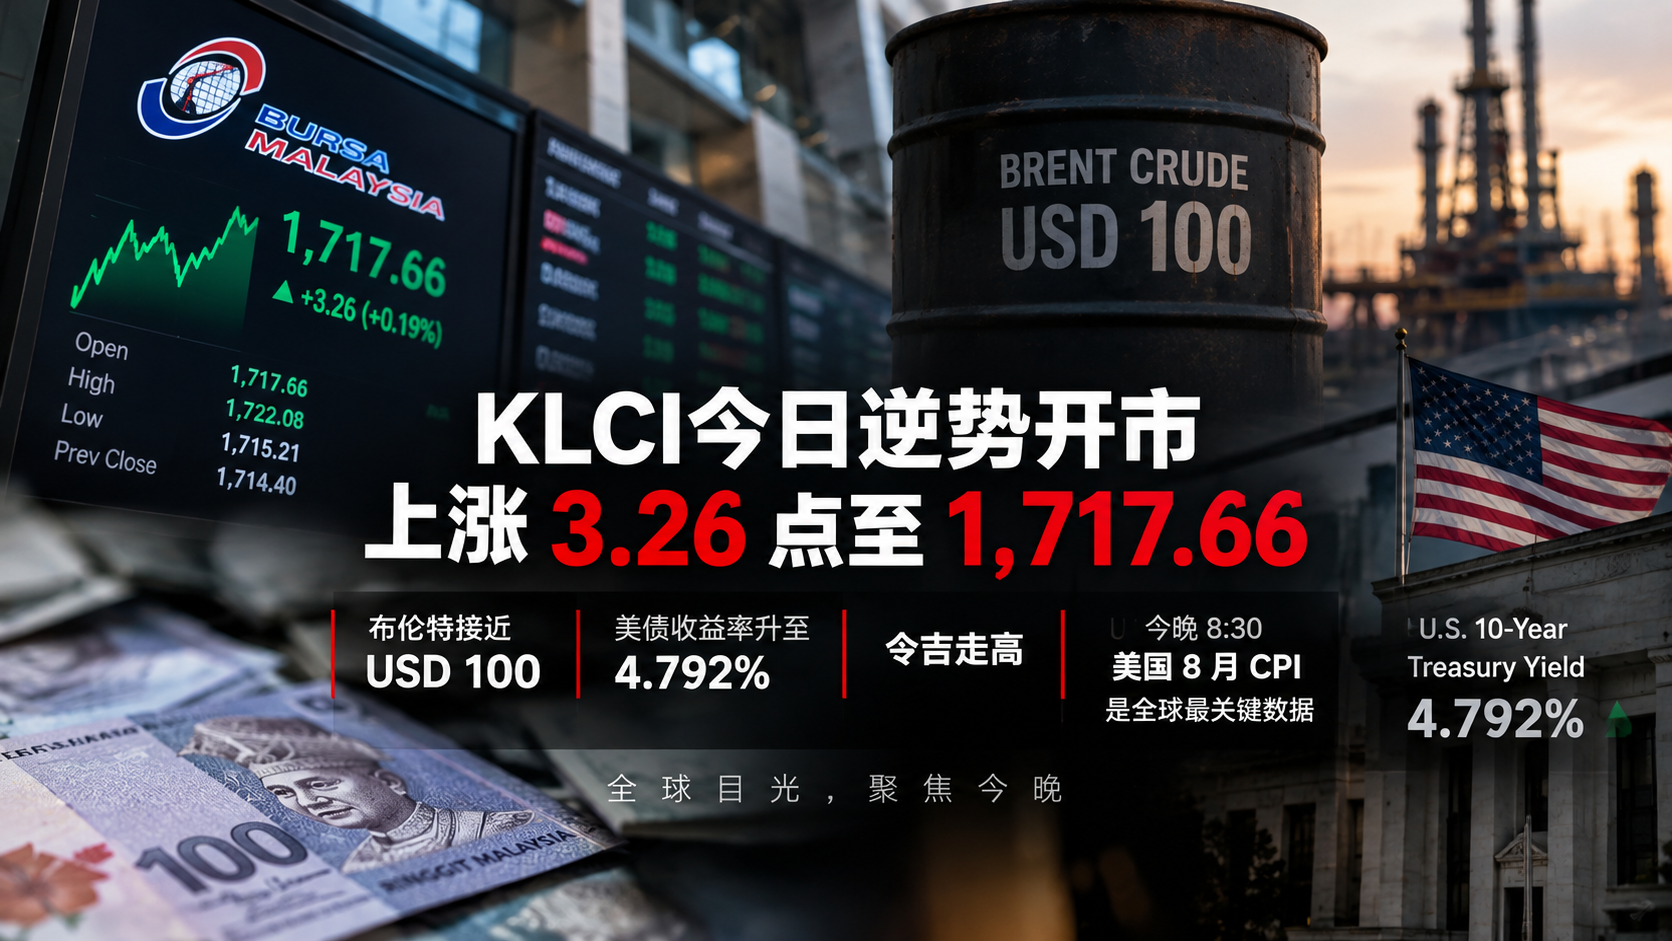
KLCI今日(9月9日)逆势开市上涨3.26点至1,717.66,布伦特接近USD100,美债收益率升至4.792%,令吉走高,今晚8:30美国8月CPI是全球最关键数据
(吉隆坡9日讯)大马股市今日(9月9日,周三)展示出令人意外的逆势韧性——尽管华尔街周一开低、布伦特原油已逼近USD100/桶、美国10年期国债收益率再升至4.792%,FBM KLCI仍于今日早上9时10分上涨3.26点(+0.19%)至1,717.66点,从周二(9月8日)收盘的1,714.40点反弹。 今日(9月9日)KLCI开市数据 指标 数值 周二(9月8日)正式收盘 1,714.40 ✅(今日正式确认) 今日开市(9:00am) 1,715.46(+1.06点) 今日9:10am 1,717.66(+3.26点,+0.19%) 市场广度(9:10am) 升市226 > 跌市115(正面) 成交量 229.35百万股 成交额 RM110.32百万 注:周二(9月8日)正式收盘1,714.40,较周一(9月7日)收盘1,714.79小幅走低约0.39点,是两个交易日整固格局的体现。 Thong分析:华尔街已下跌但KLCI逆势反弹,关键看今晚CPI Rakuten Trade副总裁Thong Pak Leng指出,今日市场在复杂背景下开市: 外部压力(未阻止KLCI今日开高): 华尔街本周一(美国时间)收低,原因是布伦特原油逼近USD100(从97美元进一步走高),美伊紧张局势加剧 美国10年期国债收益率上升至4.792%(较上周五4.784%进一步上升),令新兴市场资产吸引力下降 昨日(周二)KLCI收市情况: Thong透露,昨日(9月8日)KLCI以平盘(Flat Note)收市,整固格局持续 今日KLCI开市反弹,反映部分本地机构投资者在整固期间的底部买盘 令吉今日(9月9日):走高,美日双重加息预期推低美元 Malay Mail报道,令吉今日对美元走高: Bank Muamalat阿夫扎尼解释: ① 美联储加息预期:美国三个月及六个月国库票据收益率分别升至3.80%及3.89%,显示市场对FOMC 9月加息(9月15至16日)的预期持续 ② 日本央行(BOJ)加息预期走强: 日元今日走强至153.53兑美元 背景:BOJ可能于9月18日加息25基点——这是今日最重要的新数据之一 BOJ加息依据:日本Q2 GDP按季折年增长1.4%(高于共识预期1.1%),通胀维持1.9% 关键机制:若BOJ真的在9月18日加息,全球资金将从套利交易(日元借贷→买入高收益资产)中撤出,令美元整体走弱,间接支撑包括令吉在内的亚洲货币。 布伦特原油逼近USD100:今日单一最大风险 布伦特原油今日进一步走高,接近USD100/桶,是自2026年西亚冲突升温以来的新高: 日期 布伦特价格 8月26日 USD86/桶 8月31日 USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日(今日) 接近USD100/桶 财政部2027年预算案前言已确认:今年西亚冲突曾令原油价格超过USD100/桶,今日布伦特再度逼近这一门槛,意味着超过USD100可能在本周或下周再度成真。 今日最关键事件:美国8月CPI——今晚大马时间8:30公布 今日(9月9日,周三,大马时间下午5时至晚间)全球市场最关注的单一事件,是美国8月CPI(消费者物价指数)的公布: 公布时间:今晚大马时间约8:30至9:00 市场预期(参考):分析员普遍预期8月CPI年同比持稳或小幅上升 CPI结果的三大情景: CPI结果 市场反应 偏强(超过3.5%) FOMC 9月加息几乎锁定,美元走强,令吉承压,KLCI明日下跌 符合预期(约3.0至3.5%) 市场反应温和,KLCI维持整固 偏弱(低于3%) 加息预期降温,美元走弱,令吉走强,KLCI明日可能向1,720至1,730回升 SOMO观察|今日KLCI逆势反弹是市场在复杂环境下的自我修复,今晚CPI才是真正决定本周方向的关键数据 KLCI今日开市+3.26至1,717.66,在布伦特逼近100美元、美债收益率4.792%的双重压力下逆势反弹,是一个值得关注的正面技术信号——说明在1,710至1,712区间,本地机构买盘已足够消化外资的净卖出压力。 然而,今晚8:30的美国8月CPI数据,将是打破或延续这一整固格局的决定性催化剂。CPI偏强将令FOMC 9月加息几近锁定,届时KLCI明日(周四)将重新面临下行压力;CPI偏弱则将为KLCI提供突破1,720整固区间向上的动力。 今日最重要建议:在CPI数据公布前(今晚8:30),维持观望,等待数据指引再作较大仓位调整。
安华披露2027年预算案重要措施:建议拨款RM2亿8003万推行小园主油棕翻种计划(TSPKS)2.0,提升油棕生产力,兼顾小贩及小型商贩
(布城8日讯)首相兼财政部长拿督斯里安华依布拉欣今日(9月8日,周二)在出席种植及原产业部常月集会并参观展览摊位后发表演讲,提前披露了2027年预算案(10月9日提交国会)中一项重要的农业商品领域措施: 政府建议在2027年财政预算案框架下,拨出RM2亿8003万(约RM2.8亿),推行小园主油棕重新种植计划(Tanaman Semula Pekebun Kecil Sawit,TSPKS)2.0,以协助大马小园主提高油棕生产力。 TSPKS 2.0:什么是油棕翻种计划? 油棕重新种植计划(TSPKS,Tanaman Semula Pekebun Kecil Sawit)是大马政府通过马来西亚棕油局(MPOB)推行的针对小园主的结构性支援计划。 油棕树的经济生产寿命约为25至30年。当油棕树进入老龄阶段(超过25年),其鲜果串(FFB)产量将大幅下降,影响小园主的收入。通过翻种(Replanting),以产量更高、抗病力更强的新品种取代老龄树,是维持大马棕油产量竞争力的关键手段。 TSPKS 2.0的目标: 协助中小规模油棕园主(面积少于40英亩的独立小园主)翻种老龄油棕树 提供经济援助,弥补翻种后3至4年的“非生产期”(Oil Palm须4至5年才能结果) 引入高产量新品种,提升每英亩的FFB产量及油脂萃取率(OER) 协助小园主合规国际可持续棕油采购标准(MSPO及RSPO),应对欧盟CBAM压力 安华:TSPKS 2.0具有正面连锁效应,同时惠及小型商贩 安华在演讲中强调,TSPKS 2.0并不只是一个农业计划,而是具有正面经济连锁效应(Economic Multiplier Effect)的综合性乡村经济扶持措施: “有关措施可带来正面的连锁效应,同时惠及小型商贩。” 安华进一步解释,当小园主的油棕生产力提升、收入增加时,其在本地的消费能力亦同步提升,直接惠及农村及半城镇的小贩摊位、小型餐馆及小型商店: “这也包括小型商贩,从小贩摊位、小型餐馆到小型商店;由于他们人数众多,面对的问题也日益增加,因此我认为我们不应该忽视他们。” 安华:提前披露是为避免各部门重复申请拨款 安华透露,他今日提前公布这项措施,有其特定的行政目的——防止各部门在2027年预算案中重复要求额外拨款: “我目前公布已落实的事项,是为了让各部门避免在财政预算案中重复要求额外拨款。” 这一表述,一方面说明TSPKS 2.0已基本“落实”(即在内部讨论中已获原则认可),另一方面亦反映安华政府对财政纪律(避免重叠拨款)的高度重视——这与稍早前财政部长政治秘书卡米尔就政府部门超支拨款表达忧虑的声明,形成一脉相承的政策脉络。 消除贫困仍是优先事项 安华亦就政府的整体预算优先序列作出说明: “若确有需要,政府即使面对资源限制,仍会优先关注消除贫困。” 这一表述,将消除贫困(Poverty Eradication)定位为2027年预算案凌驾一切(包括财政约束)的最高优先事项,与此前外界对预算案以M40及B40生活成本支援为核心的分析高度一致。 油棕行业背景:大马小园主的现状与困境 大马棕油产业的结构,约有40%的棕油种植面积由独立小园主(Independent Smallholders)持有,覆盖约45万户小园主家庭,分布于砂拉越、沙巴及半岛各州。 这批小园主面临的核心挑战: 挑战 说明 老龄化油棕树 大量园主的棕树已进入25至30年高龄期,产量大幅下降 翻种成本高 翻种每英亩成本约RM5,000至8,000,小园主难以独力承担 非生产期收入断层 翻种后4至5年内几乎没有收入,须依赖政府援助 可持续合规压力 欧盟CBAM及进口棕油可持续要求(RSPO/MSPO)令小园主须额外投入 农业焚烧烟霾 今年的跨境烟霾危机亦令油棕园的田间作业受到影响 TSPKS 2.0的RM2.8亿拨款,正是针对上述第一及第二项挑战——以政府资金弥补翻种成本及非生产期的收入缺口。 2027年预算案农业商品措施综合 结合今日及早前MAHA 2026闭幕(9月6日)的信息,目前已知的2027年预算案农业商品重点措施包括: 措施 金额/方向 TSPKS 2.0(油棕小园主翻种) RM2.8亿(今日正式披露) 农业部整体拨款 安华暗示将增加(须配合良好治理) MAHA 2026受惠产业 农粮、园艺、农业旅游(MAHA展览RM103至126亿MOU) 生质燃料政策 棕油基生物柴油(B30/B40政策延续) SOMO观察|TSPKS 2.0的RM2.8亿拨款是今日大马2027年预算案前瞻中最具体的单一农业商品政策措施 安华今日的披露,是2027年预算案(10月9日)迄今最具体的单一政策措施数字——RM2.8亿,附带明确的使用目的(油棕翻种)及明确的受益群体(小园主及连锁受益的小型商贩)。 从政策逻辑看,这一措施同时服务于两个截然不同的政治基础盘:马来农村油棕小园主(BN/巫统的传统选票基础)以及农村小型商贩(M40以下的小额经济体)——在马六甲州选即将来临的背景下,这一惠及两个传统BN基础选票群体的政策拨款,其政治时机值得关注。 对棕油相关上市公司(Genting Plantations、SD Guthrie、IOI Corporation、FGV Holdings等):TSPKS 2.0主要针对独立小园主,而非大型种植集团。然而,更多翻种的小园主将在4至5年后带来更高的FFB总产量,有助于维持大马棕油的全球市占率,间接利好棕油下游加工企业。
KLCI今日跌2.89点至1711.90 GTA首日35.5仙 令吉走强 美劳工节无指引
(吉隆坡8日讯)大马股市今日(9月8日,周二)开市走低——FBM KLCI于上午9时10分下跌2.89点(-0.16%)至1,711.90点,从昨日(9月7日,周一)正式收盘的1,714.79点小幅回落。 今日市场走低的主要原因,是美国于今日(9月8日)庆祝劳工节(Labor Day)——美股因公共假期休市,令市场缺乏隔夜华尔街的方向性参考,加上部分投资者在KLCI周一反弹后趁高获利,形成今日开市的轻微回调。 今日开市关键数据 指标 数值 昨日(9月7日)正式收盘 1,714.79 ✅(今日正式确认) 今日开市(9:00am) 1,713.14(-1.65点) 今日9:10am 1,711.90(-2.89点,-0.16%) 市场广度(9:10am) 升市154 > 跌市144(正面) 成交量 417.63百万股 成交额 RM152.17百万 注:昨日(9月7日)正式收盘1,714.79,较上周五(9月4日)收盘1,708.10上升6.69点(+0.39%)。 今日领涨股 股票 今日价格 涨跌 电讯大马(Telekom Malaysia) RM7.99 +9仙 丰隆金融(Hong Leong Financial) RM18.90 +8仙 ITMax System RM4.31 +6仙 Vitrox RM9.10 +6仙 马来亚水泥(Malayan Cement) RM6.09 +6仙 今日领跌股 股票 今日价格 涨跌 国油气体(Petronas Gas) RM17.52 -18仙 United Plantations RM32.04 -16仙 MISC Bhd RM7.69 -8仙 Allianz Malaysia RM21.30 -8仙 丰隆银行(Hong Leong Bank) RM23.58 -8仙 GTA Holdings首日上市:开盘持平35仙,微升至35.5仙 大马首家直升机引擎MRO专业上市公司GTA Holdings今日在ACE市场正式挂牌: 指标 数值 发行价 RM0.35(35仙) 开盘价 RM0.35(持平,无溢价无折价) 9:10am最新价 RM0.355(+0.5仙,微升+1.4%) 成交量(开盘初段) 106,509股 GTA Holdings的首日表现属于中性偏正——开盘持平于发行价35仙,随后小幅升至35.5仙,显示市场对这家专业航空MRO公司的接受度尚可,但尚未出现大量散户追捧的"大涨首日"行情。 分析:在当前大市整固(加息预期+外资净卖出)的背景下,GTA能在首日维持发行价以上,已属稳定表现。其长期价值在于大马皇家空军的维修合约来源及2027年SEA Games期间大马航空基础设施的可见度提升,而非短期的上市溢价。 令吉今日走强:大马债券收益率上升支撑 NST今日综合数据显示,令吉今日兑美元走强,主要驱动力来自: 大马政府债券(MGS)收益率上升:令令吉计价资产对外资的相对吸引力提升 美国债券市场干预忧虑:部分投资者对美元资产的配置出现谨慎,为新兴市场货币(包括令吉)提供了短暂支撑 这与昨日(9月7日)令吉在外资净卖出压力下维持4.04至4.05区间的表现,形成了小幅改善。 RHB Research:维持FKLI悲观(看空)立场 BusinessToday引述RHB Research指出,研究机构维持对KLCI期货(FKLI)的悲观(Bearish)立场,认为当前市场在以下压力下面临进一步下行风险: 美国10年期国债收益率高企(昨日已升至4.784%) 外资持续净卖出(上周合计RM8.7亿) FOMC 9月加息预期(NFP+162,000支持鹰派立场) 布伦特原油仍高企(接近97至100美元) RHB的悲观立场意味着,在9月10日(周三)美国8月CPI数据公布前,KLCI将维持在1,700至1,715区间整固的预期路径。 今日市场的三大特殊背景 ① 美国劳工节(US Labor Day) 今日(9月8日,星期一美国时区)是美国联邦公共假期劳工节,美国股市、债市及外汇期货市场均休市。这意味着本地市场在今日缺乏最重要的外部价格指引,交投量预计低于正常水平。 ② GTA Holdings首日上市 今日是本月ACE市场第一家新上市公司的首日交易日,ACE市场指数(FBM ACE Index)因新上市带来的成交量而今日录得+0.41%的涨幅,优于整体大市表现。 ③ 下周三CPI是关键变量 在今晚缺乏美国市场参考的情况下,本周最关键的单一数据事件是9月10日(周三)公布的美国8月CPI,届时将为FOMC 9月会议的加息/维持决定提供最后一个关键数据点。 SOMO观察|今日KLCI开市小跌是理性的短暂修正,真正的方向性决定须等9月10日CPI 今日KLCI开市轻微下跌,是在昨日反弹6.69点后的短暂获利回吐,并非趋势性逆转信号。缺乏美国市场参考(劳工节)令今日交投偏淡,预计市场将在1,710至1,715区间窄幅整固至周三CPI公布。 GTA Holdings首日的平稳开盘,是今年大马ACE市场IPO市场走向成熟的一个正面指标——相比以往动辄首日大涨100%至200%的投机性新股,GTA在专业投资者主导下的理性定价,令该股的长期持有基础更为稳健。
中国买家对大马住宅物业需求飙升至十年高位,估计每年投资逾RM16亿,数字经济人才及教育移民构成新增需求主力
(吉隆坡7日讯)大马房地产市场今日迎来一项重要的需求端数据——中国买家(Chinese Buyers)对大马住宅物业的需求已攀升至十年来的最高水平,估计每年投资金额逾RM16亿(约3.4亿美元),成为大马房地产市场最活跃的外国买家群体之一。 十年高位的背后:四大结构性驱动力 ① 数字经济人才涌入 大马在2026年已成功吸引大批外资数据中心及AI公司落地,涌入大量来自中国大陆(以及香港、台湾)的科技人才——包括人工智能工程师、数据科学家及半导体技术人员,这批高薪科技人才对吉隆坡、槟城及柔佛的优质住宅物业具有强劲需求。 ② 大马第二家园计划(MM2H)吸引力 大马第二家园(MM2H)计划经2022至2023年调整后(降低门槛),为高净值中国家庭提供了在大马长期居留的法律渠道,带动长居型置业需求持续扩大。 ③ 教育移民(Academic Migration) 大量中国家庭选择将子女送往大马就读国际学校及私立大学(多拉曼大学、新纪元大学学院等中文媒介院校尤受欢迎),带动了“学区房”及服务公寓的需求。 ④ 中美科技战下的资产分散化 中美关系的持续紧张,促使部分中国高净值人士主动寻求资产地理多元化,大马凭借相对稳定的政治环境、较低的物业税率及较成熟的中文服务生态,成为重要的资产分散目的地。 最受中国买家青睐的三大目的地 地区 吸引力因素 吉隆坡(TRX、Bukit Bintang、Mont Kiara) 国际化都市环境、国际学校密集、数字经济就业机会 柔佛(新山、森林城市SFZ) 新加坡通勤圈、相对低廉的物业价格、JS-SEZ经济利好 槟城(乔治市、峇都丁宜) 中文文化生态成熟、生活成本较低、优质国际学校 对大马房地产市场的综合影响 影响层面 分析 正面:外资需求支撑物业价格 中国买家每年RM16亿的购房需求,为吉隆坡等城市优质住宅物业的价格提供了结构性支撑 正面:高端租赁市场受益 科技人才短期租用优质服务公寓,带动高端租赁市场回报率上升 潜在挑战:房价可负担性压力 外资买家的参与可能加剧本地中低收入人士的置业困难,是政策须关注的社会议题 监管框架:物业购买限制 大马外国人购房最低门槛因州属而异(雪兰莪:RM2百万,吉隆坡:RM1百万),这一门槛限制了中国买家对中低价位物业的参与 SOMO观察|中国买家的十年高位需求是大马“区域中立”战略的市场红利,但政策须平衡外资与本地可负担性 中国买家对大马物业需求飙升至十年高位,是大马在中美科技战格局下,凭借“区域中立(Regional Neutrality)”战略获得的重要市场红利之一。与马来西亚的友好外交关系、宽松的外资购房政策(相较于新加坡、香港),以及成熟的中文服务生态,构成了大马对中国高净值买家的独特吸引力组合。 然而,政策制定者须在欢迎外资的同时,认真评估这一需求对本地家庭置业可负担性的连带影响——尤其在大吉隆坡走廊,外资需求的持续推升与本地工资增长之间的落差,可能在未来数年内加剧住房可负担性危机。 对房地产开发商而言,中国买家需求的十年高位,为定位于RM100万至RM300万区间的城市优质住宅物业(服务公寓、共管式公寓)提供了最明确的外需支撑。针对性的中文营销、双语法律及银行服务配套,以及国际学校邻近性,是吸引这一买家群体最有效的三个差异化要素。
美国8月NFP实际+162,000远超预期加息预期维持 KLCI今日+6.28至1714.38令吉4.0415
(吉隆坡7日讯)马股今日(9月7日,周一)复市,消化上周五(9月4日)公布的美国8月非农就业数据(NFP)——实际值+162,000,远超市场+55,000的共识预期,令美联储9月加息预期得到强化。FBM KLCI于今日早上9时10分上升6.28点(+0.36%)至1,714.38点,从上周五收盘1,708.10点回升,市场在消化强劲NFP叠加维持加息预期的背景下,维持审慎乐观态势。 美国8月NFP完整数据 指标 实际值 共识预期 差距 8月NFP +162,000 +55,000 +107,000(大幅强于预期!) 7月NFP(修订后) +21,000 — 从初步-23,000上修 劳动力参与率 61.6% — 从61.4%改善(此前八个月持续下跌后首次回升) 9月FOMC预期 维持加息倾向 — 降息预期被排除 Bank Muamalat首席经济学家阿夫扎尼扎姆拉希德表示:  “8月NFP+162,000,远高于55,000的共识预期,显示美联储在9月15至16日FOMC会议上很可能上调基准利率。劳动力参与率在持续下跌八个月后,终于从61.4%回升至61.6%,是今次报告最值得关注的正面结构性信号。” 今日(9月7日)KLCI及令吉完整开市数据 KLCI(今日): 指标 数值 今日开市(9:00am) 1,709.70(+1.60点) 今日9:10am 1,714.38(+6.28点,+0.36%) 上周五收盘(9月4日) 1,708.10 升市股数 229只 跌市股数 187只 成交量 285.58百万股 成交额 RM108.52百万 今日领涨重量级股: 股票 价格 变化 丰隆银行(Hong Leong Bank) RM23.88 +22仙 PPB Group RM9.95 +11仙 CelcomDigi RM2.73 +3仙 Maxis RM3.63 +4仙 Sunway Healthcare RM2.10 +2仙 令吉(今日早上8时): 货币对 今日开市 上周五收盘 变化 令吉兑美元 4.0415/4.0500 4.0425/4.0465 ✅ 小幅走强 令吉兑英镑 5.4629/4.4744 5.4663/4717 ✅ 走强 Rakuten Trade Thong:料KLCI在1,700至1,715区间整固 Rakuten Trade副总裁Thong Pak Leng表示,尽管今日表现正面,KLCI可能因上周五华尔街走弱而继续整固: “上周,外资净卖出RM8.7亿,是近期市场承压的主要压力来源。加上美国NFP强劲令9月加息预期维持,预计KLCI今日将在1,700至1,715点区间内整固。” 布伦特原油进一步升至约97美元 美伊局势持续升温,布伦特原油今日进一步攀升至约97美元/桶,较上周的95美元区间再度走高。这是自本轮美伊冲突8月31日再次升级以来的最新高位。 同时,伊朗今日宣布将在霍尔木兹海峡外宣布禁区(详见今日第二篇稿件),令市场对区域能源供应中断的担忧进一步上升。 SOMO观察|NFP+162,000是今年最强单月就业数据,但外资净卖出RM8.7亿是马股本周最大隐忧 8月NFP+162,000是大马今年财经新闻中最具反转冲击力的单一数据——上周市场一度预期NFP将低于+53,000(加息概率降低),而实际数据远超预期,彻底重置了9月FOMC的政策预期。 这意味着9月15至16日FOMC会议加息概率重新上升,美元将维持强势,令吉及马股的外资流入动力将受到压制。上周RM8.7亿的外资净卖出,在强NFP背景下可能持续至下周,KLCI短期面临整固压力。 下周三(9月10日)的美国8月CPI数据,是决定FOMC是否在9月真正加息的最后一个关键变量。若CPI同步偏强(超过3.5%),9月加息几近锁定;若CPI意外偏软,市场可能再度犹豫。
原棕油期货昨日(9月4日)恢复上行势头,RHB研究正面看待油棕行业,能源通胀叠加植物油需求驱动
(吉隆坡5日讯)大马原棕油(Crude Palm Oil,CPO)期货昨日(9月4日,周五)恢复上行势头,RHB Research发布正面评析,对大马油棕行业持审慎乐观立场。 驱动因素:能源通胀与植物油结构性需求 ① 美伊冲突推高能源成本 美伊军事冲突升级令全球能源价格居高不下(布伦特原油95美元以上),直接提升了生物柴油(Biodiesel)的相对竞争力——当化石燃料价格高企,棕油基生物柴油作为替代品的需求自然上升,为CPO价格提供支撑。 ② 全球植物油供应紧缩 受埃尔尼诺干旱影响,多个主要棕油及植物油产区的产量出现不同程度的收缩,供应端的收紧为CPO价格提供了结构性支撑。 ③ 大马出口数据强劲 大马7月贸易总额增长37.3%(含棕油出口贡献),显示大马棕油在全球市场的需求维持稳健。 大马油棕行业的双重面对 尽管CPO期货今日恢复上行,油棕行业也面临值得关注的中期压力: 印尼棕油出口竞争:印尼是全球最大棕油出口国,其出口政策变化对大马CPO价格有直接的价格竞争影响 欧盟可持续性要求:欧盟的棕油可持续采购标准(MSPO合规要求)持续为大马棕油出口商带来合规压力 砂拉越烟霾影响:当前砂拉越严峻的烟霾状况,对油棕园的田间作业及收获效率造成直接干扰 SOMO观察|CPO今日反弹是本地商品市场最值得追踪的价格信号 CPO价格对大马经济的影响具有广泛的传导性——它直接影响种植公司盈利(SD Guthrie、IOI Corp、FGV等)、国家外汇收入(棕油是大马第二大出口商品),以及沙巴与砂拉越的州政府收入与就业状况。 RHB Research今日对CPO期货的正面评析,与今日马股Petronas Chemicals领涨(+2.8%)及United Plantations涨14仙(至RM33.16)相互印证,显示能源及农业商品板块今日整体受益于能源通胀及商品价格上行的双重利好。 对有意布局大马农业商品相关股票的投资者:CPO价格在能源通胀支撑下的今日反弹,须同时考量美联储9月加息预期(强美元可能压制大宗商品价格)与西南季风减弱后棕油产量的季节性回升对价格的下行影响。
黄金9月2日跌近6%至USD4,330两周低位,美联储加息预期压制黄金,打破传统“地缘冲突=金价上涨”逻辑
(吉隆坡5日讯)大马商业新闻门户BusinessToday确认,黄金(Gold Spot)价格于9月2日(周三)在约USD4,330/盎司附近企稳,此前三个交易日内已累计急跌近6%,触及约两周低位——尽管同期美伊军事冲突再度升温,布伦特原油飙升至95美元以上。 这一走势令市场感到困惑——地缘政治冲突通常被视为黄金价格的强力催化剂(“买入避险资产”逻辑),为何本次美伊冲突升级反而伴随金价急跌? 黄金急跌背后的核心矛盾 传统逻辑:地缘冲突 → 市场恐慌 → 资金涌入黄金(避险资产) → 金价上涨 2026年9月的现实:美伊冲突升温 → 油价飙升 → 通胀预期上升 → 美联储加息预期升温 → 美元走强(DXY升至99.677) → 美元资产(美债)吸引力上升 → 资金从黄金流向美元计价资产 → 金价下跌 这一“地缘冲突但金价跌”的逻辑,反映了2026年全球市场的深层分裂:在美联储加息预期主导下,美元的“安全天堂”角色正在压制黄金的传统避险功能。 黄金价格背景:今年仍处历史高位 值得注意的是,USD4,330的金价,虽然较近期高位急跌6%,但仍处于历史上的极高水平。2026年金价年内一度突破USD4,500/盎司,较2024年低位涨幅可观。近期的6%回调,在大幅上涨后属于技术性修正而非趋势逆转。 对大马黄金投资者的影响: 大马的黄金投资渠道包括:Maybank Gold Investment Account(GIA)、CIMB e-Gold、Public Islamic Bank黄金账户,以及Bursa Malaysia的黄金交易所交易产品(Gold ETP)。 若美联储9月真的加息:金价可能进一步承压,但投资者须注意美元走强时令吉计价金价(大马人实际感受到的金价)可能因令吉贬值而部分抵消跌幅。 若NFP偏弱(加息预期下降):美元可能转弱,黄金有机会从4,330反弹,同时令吉走强令令吉计价金价出现双重压力(美元金价涨但令吉也涨)。 SOMO观察|黄金在2026年美联储加息预期主导期的定价逻辑须重新理解 黄金的传统避险功能,在高利率预期环境下被“机会成本”所压制——当美国国债提供4至5%的无风险回报时,持有不产生利息的黄金的吸引力相对下降。这解释了为何2022至2026年的美联储加息周期,黄金走势与传统地缘政治避险逻辑多次出现背离。 对大马商界而言,这一现象提醒持有黄金资产的投资者:在评估黄金配置时,须将“美联储利率路径”而非“地缘政治新闻标题”作为更重要的定价参照,因为在当前环境下,两者的驱动力方向相反。
吉隆坡城市景观与企业财务分析图表,象征马来西亚利率、融资和现金流规划
OPR维持2.75%却释放谨慎讯号:马来西亚企业现在该如何部署现金流与融资?
马来西亚国家银行(BNM)把隔夜政策利率(OPR)维持在2.75%,表面看来是“没有变化”,但最新政策措辞已透露更谨慎的讯号:外部需求、成本压力与金融环境仍存在不确定性。对企业而言,真正重要的不是猜下一次利率会议,而是现在就把现金流和融资结构调整到可以承受波动的状态。 发生了什么? 根据马来西亚国家银行的货币政策声明,货币政策委员会决定维持OPR在2.75%。BNM认为当前利率水平仍能支持经济,但同时继续留意全球增长、贸易政策、金融市场及成本变化带来的风险。 The Edge Malaysia引述经济学家分析指出,虽然利率不变,声明中的部分措辞却带有较谨慎、甚至略偏鹰派的意味。这不等于BNM马上加息,但显示企业不能把“利率不变”理解为融资环境会长期宽松。 为什么老板不能只看“利率没变”? OPR只是融资成本的起点。银行最终给予企业的贷款利率,还会受到公司现金流、抵押品、行业风险、负债比率和信贷纪录影响。当外部风险上升时,即使政策利率不变,银行也可能提高审批门槛、缩短融资期限,或要求更强的担保。 因此,企业现在应该问的不是“会不会加息”,而是:如果融资成本增加0.5至1个百分点、客户延迟付款30天,或者销售额短期下降10%,公司是否仍能准时支付工资、供应商和贷款? 对中小企业的三层影响 一、融资成本可能继续维持高位 依赖透支、浮动利率贷款或短期周转融资的企业,仍需面对利息支出偏高的问题。扩张计划不能只计算销售增长,也要把融资成本、还款缓冲和最坏情境纳入投资回报。 二、需求与利润率可能同时受压 利率维持较高水平,会影响家庭和企业的可支配现金。消费者更谨慎,企业客户也可能延后采购。若进口原料、物流或工资成本同时上升,企业容易出现“营业额尚可、利润却被侵蚀”的情况。 三、现金流管理比利润数字更关键 账面有利润不代表银行户口有现金。应收账款周期拉长、库存积压和短期债务集中到期,都会让企业在没有亏损的情况下出现资金断层。此时,现金转换周期比单看损益表更能反映经营风险。 SOMO News观点:不要押注利率方向,要提高企业的选择权 利率预测很难成为可靠的经营策略。更稳健的做法,是让企业在利率上升、维持或下降三种情境下都能运作。现金储备、融资期限、客户结构和定价机制,就是老板可以主动控制的四个杠杆。 当企业拥有充足缓冲,市场转弱时可以守住团队和核心客户;市场出现机会时,也能用自己的节奏投资,而不是被银行审批或短期现金压力牵着走。 企业现在可以采取的五个行动 做三套现金流压力测试:以基准、销售下降10%、融资成本增加1个百分点三种情境,预测未来12个月的现金余额。 重新检视融资期限:避免用短期周转贷款支撑长期资产,把还款期与资产产生现金的周期配对。 加快收款:设定客户信用额度、分阶段收款、早付折扣,并每周追踪逾期账款。 检查定价与毛利:把资金成本、汇率、工资与物流变化纳入报价,避免营业额增长却没有创造现金。 提前与银行沟通:在公司仍有良好纪录时更新融资额度和备用信贷,不要等现金紧张才申请。 结语 OPR维持2.75%给企业的是一段调整窗口,而不是可以忽略风险的保证。未来竞争力更强的公司,不一定是预测利率最准确的公司,而是最早把现金流、融资结构与定价机制准备好的公司。 资料来源:The Edge Malaysia:Economists flag hawkish undertones from BNM despite OPR hold;Bank Negara Malaysia:Monetary Policy Statement。 本文为SOMO News原创商业解读,仅供资讯与企业策略参考,不构成投资或融资建议。
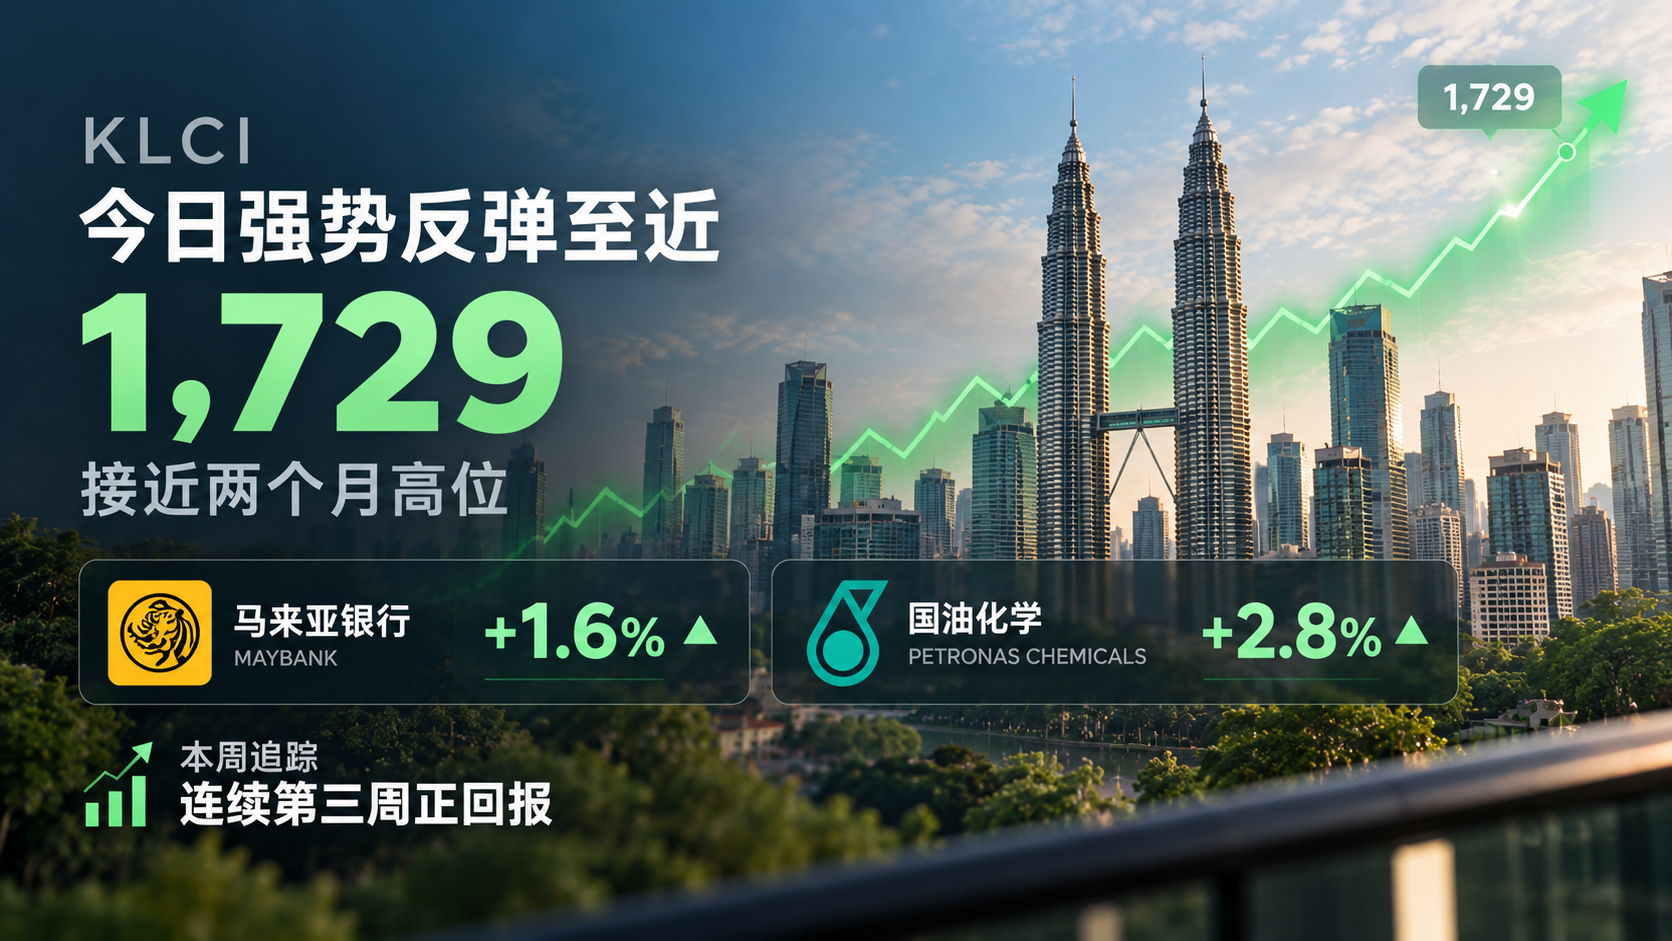
今日KLCI从早盘低位强势反弹至近1,729接近两个月高位,马来亚银行+1.6%国油化学+2.8%领涨,本周追踪连续第三周正回报
(吉隆坡4日讯)大马股市今日(9月4日,周五)展现令人印象深刻的盘中反弹——FBM KLCI从早盘9时07分的低位约1,712.71点(下跌2.42点),随着本地机构买盘主导的午后强劲上扬,至今日午后已升至约1,729点,接近两个月高位,令今日盘中最大反弹幅度达约16点。 今日KLCI盘中走势 时间 KLCI点位 变化方向 今日9:07am(开盘后) 1,712.71 ❌ 跌2.42点(获利回吐) 今日午后(最新) 约1,729 ✅ 强势反弹(接近两月高位) 昨日(周四)收盘 1,715.13 — 今日领涨板块:金融及能源双线驱动 Trading Economics今日市场追踪报道指出,金融及通讯板块引领今日涨势: 股票/板块 今日涨幅 马来亚银行(Maybank) +1.6% 丰隆银行(Hong Leong Bank) +1.5% CIMB集团 +1.2% 国油化学(Petronas Chemicals) +2.8% 电讯马来西亚(Telekom Malaysia) +0.9% 金融股的强劲表现,与国行昨日(9月3日)宣布维持OPR 2.75%不变的正面政策信号高度呼应——OPR不变意味着银行净利息收入(NIM)压力不变,为银行盈利前景提供稳定支撑。 本周追踪2.1%升幅,有望录得连续第三周正回报 Trading Economics数据显示,KLCI本周(9月1至5日)累计追踪2.1%的升幅,若今日以约1,729点收市,将高于上周五(8月28日)的收盘价1,725.88,令本周录得净正回报。 这将是KLCI连续第三周录得正回报,显示市场在经历9月1日双重冲击(沃尔什鹰派+美伊冲突)后的迅速修复能力。 周别 KLCI周度表现 8月18至22日 正 8月25至29日 正 9月1至5日(本周) 追踪+2.1%(若今日维持) GDP数据支撑:大马次季GDP 5.8%至6% Trading Economics报道指出,今日市场情绪亦受到大马次季GDP增长数据的提振,确认大马经济基本面韧性十足,令外资对马股的信心维持正面。 (国行昨日OPR声明已确认上半年GDP增长5.7%,全年预测约5%) 今日收市与今晚NFP的关键互动 今日收市价格将反映NFP数据公布前(今晚8:30)最后一个本地市场定价。基于早期反弹数据,若KLCI维持在1,725至1,730区间收市,将为下周(尤其是周一9月7日)提供一个偏向中性至正面的开局基础。 若今晚NFP数据弱于+58,000的共识预期(ADP+38,000已提示这一可能性):下周一KLCI有望进一步冲击1,740至1,750区间,延续反弹动能。 SOMO观察|KLCI今日盘中从1,712升至1,729的反弹,是市场在经历双重冲击后重建底部的最重要信号 本周KLCI走势格外引人关注——从周二因沃尔什鹰派+美伊冲突跌至1,697.83低位,到今日午后升至约1,729,合计从低位反弹约31点,仅用三个交易日。 这种“急跌快速修复”的市场形态,通常在以下背景下出现:(1)跌幅主要由外部情绪冲击而非基本面恶化驱动;(2)本地机构投资者(EPF、Khazanah等)在低位提供承接买盘;(3)下一个催化剂(今晚NFP)可能带来额外正面支撑。 大马次季GDP约5.8至6%、上半年GDP 5.7%、BNM维持OPR不变,三组数据共同构成了今日反弹的基本面支撑架构。 对持有马股的投资者:今日午后1,729的反弹是本周最重要的技术面信号。若今晚NFP弱于预期,1,740至1,750将成为下周测试目标;若NFP强于预期,1,715至1,720将是最直接的支撑位。
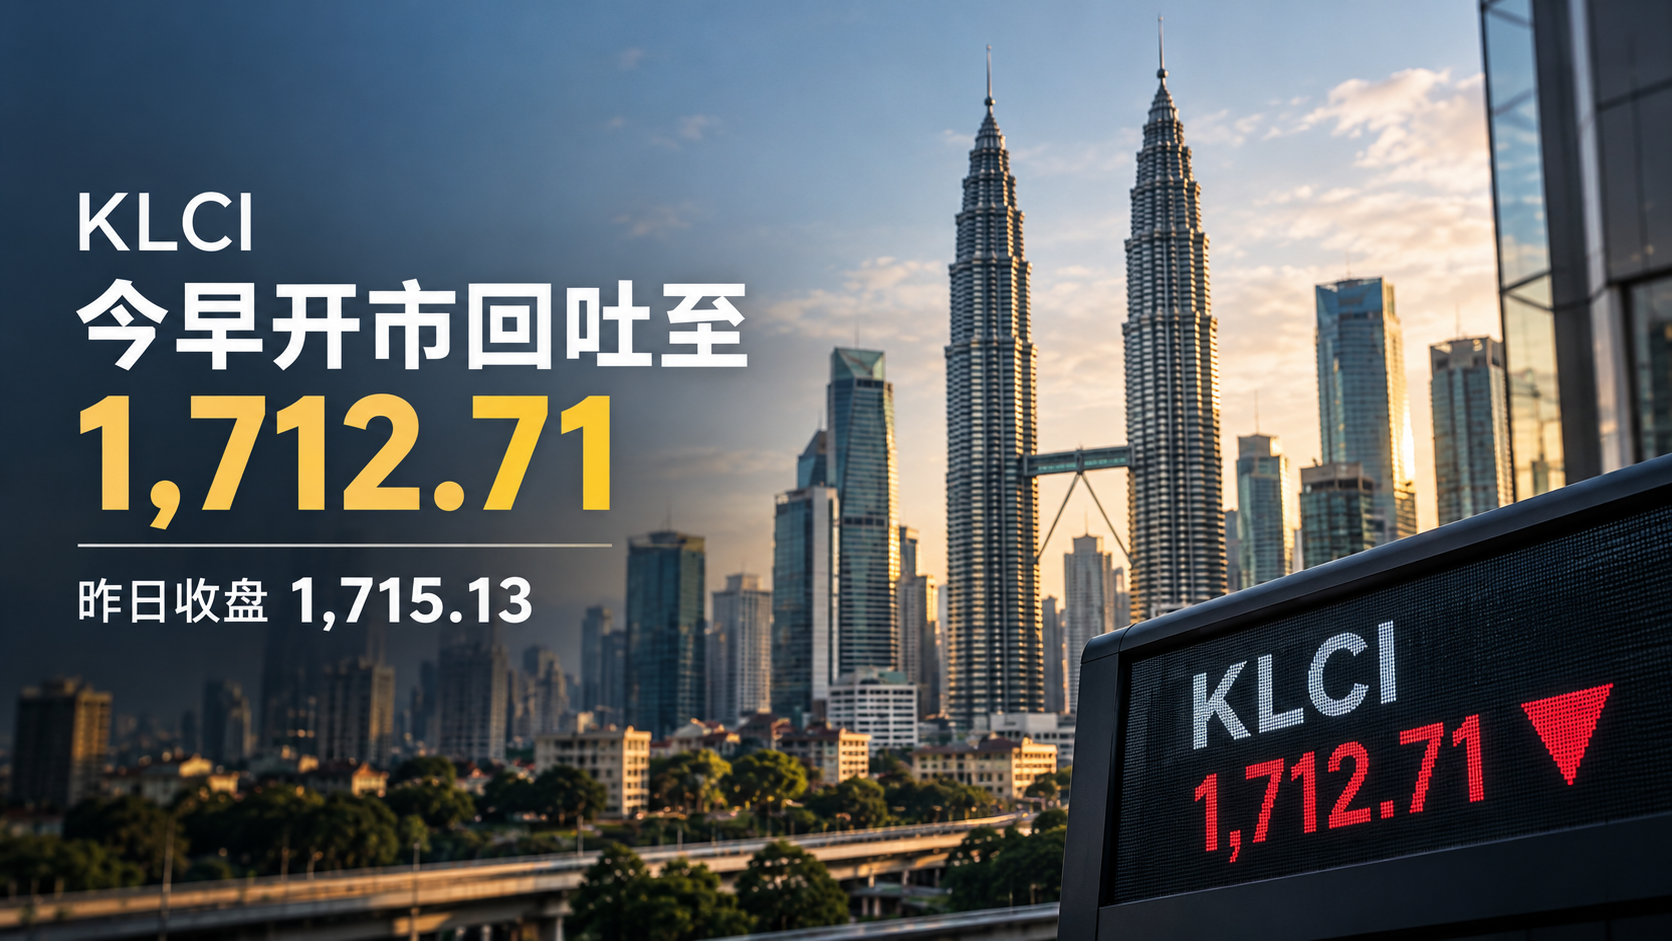
昨日KLCI在OPR维持后收盘1,715.13,今日开市获利回吐至1,712.71,华尔街昨夜因美联储维持利率预期大涨,布伦特仍维持95美元以上
(吉隆坡4日讯)马股今日(9月4日,周五)早盘经历小幅获利回吐,FBM KLCI于今日早上9时07分报1,712.71点(跌2.42点,跌0.14%),从昨日(9月3日,周四)收盘的1,715.13点小幅回落。指数于今日开市报1,713.74点(跌1.39点),尽管有获利回吐,市场广度仍维持正面,升市220只多于跌市123只,显示整体买盘兴趣依然稳健。 昨日(9月3日,周四)完整收市数据 指标 数值 周四收盘 1,715.13点(+6.39点) 周三收盘 1,708.74点 日内区间 1,695.89至1,715.13 驱动因素 BNM维持OPR 2.75%提振本地市场信心 今日(9月4日)早盘重量级股价格 股票 今日价格 变化 马来亚银行(Maybank) RM10.60 +2仙 大众银行(Public Bank) RM4.98 -2仙 CIMB集团 RM7.96 -3仙 国能(TNB) RM13.68 持平 IHH医疗保健 RM7.98 -1仙 今日领涨股: Fraser & Neave(F&N):+44仙至RM24.82 MPI(Malaysian Pacific Industries):+38仙至RM39.98 United Plantations:+14仙至RM33.16 Vitrox:+10仙至RM9.10 华尔街昨夜大涨:市场对美联储维持利率预期升温 Rakuten Trade副总裁Thong Pak Leng在今日早市评析中指出: “华尔街昨日以大幅收高收市,因交易员对美联储暂时维持利率不变的希望升温。美国10年期国债收益率虽小幅回落至4.772%,但布伦特原油维持在95美元以上,令通胀忧虑仍存。” Thong补充,Rakuten Trade预期KLCI今日将在1,710至1,720点区间内窄幅整固,市场焦点将完全集中在今晚大马时间8时30分公布的美国8月NFP数据。 今日燃油最新价格(9月3至9日) 根据Carlist.my最新燃油价格更新(9月3日起生效): 燃油类型 价格(每升) RON95(非补贴价) RM3.77 RON97 RM4.25 柴油 RM4.67(半岛) RON95(BUDI95补贴价) RM1.99(不变) BUDI柴油(补贴价) RM2.10(自2026年7月1日起) 注:昨日(9月3日)宣布的下调5仙已反映于以上价格中(RON97从之前的RM4.30下调至RM4.25,柴油从RM4.72下调至RM4.67)。 重要数据更新:大马-日本贸易增长11.8% i3investor每日新闻追踪披露重要贸易数据: 大马与日本的双边贸易在2026年1至7月按年增长11.8%至USD233亿(US$23.3bn),由农业及制造业出口带动,是大马今年贸易多元化战略的重要组成部分。 大马农粮展(MAHA)首日:签署14项备忘录,价值RM14.9亿 MAHA Trade Days 2026于9月2日(周二)正式开幕,首日共签署14项备忘录(MOU),总价值RM14.9亿。 农业及粮食安全部长拿督斯里莫哈末沙布表示,三天展会的总目标投资及贸易承诺为RM80亿,首日已达成约18.6%。 “我们对粮食行业的投资者信心日益增强感到鼓舞,我们希望未来有更多大马农食品产品进入国际市场。” SOMO观察|今日KLCI是周五整固,华尔街的加息预期下降支撑了乐观情绪,但NFP结果将是下周走向的决定性因素 今日KLCI开市小幅回落,是两连涨后自然的获利回吐,并非熊市逆转的信号。华尔街昨夜大涨——来自“市场开始相信美联储可能9月维持利率”的预期转变(而非确定性)——为今日大马市场提供了正面的外部情绪背景。 然而,这一预期转变能否持续,完全取决于今晚NFP数据的结果。若NFP弱于预期(ADP仅+38,000预示这一情景):市场对美联储9月维持利率的信心将获得实质数据支撑,KLCI下周有望重新挑战1,730至1,750区间。若NFP意外走强:华尔街昨夜的涨幅将全部吐回,KLCI下周将再测1,700关口。 对今日收市前需作出投资决策的市场参与者:今日收市至今晚8:30之间,是本周风险敞口管理的最后窗口。建议在NFP数据公布方向明朗后,才调整较大规模的持仓。
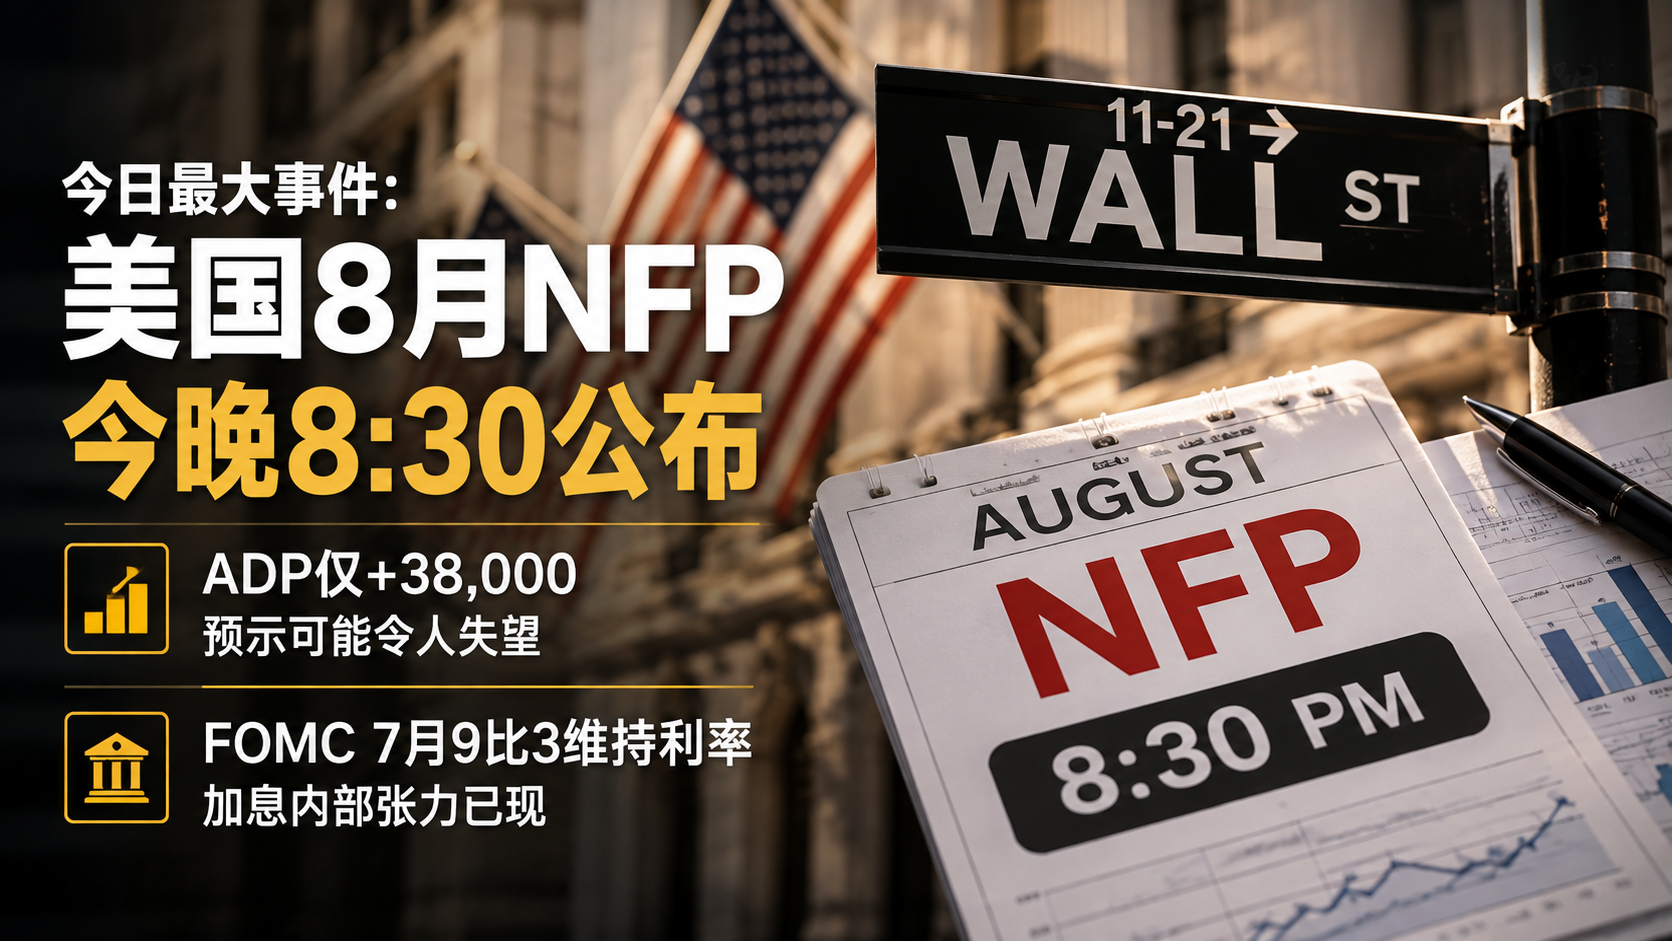
今日最大事件:美国8月NFP今晚8:30公布,ADP仅+38,000预示可能令人失望,FOMC 7月9比3维持令加息内部张力已现
(吉隆坡4日讯)今日(9月4日,周五)是本周最后一个交易日,也是本年度全球金融市场最关键的单日事件日之一——美国8月非农就业数据(NFP)将于大马时间今晚8时30分正式公布,其结果将直接决定美联储在9月15至16日FOMC会议上是否加息,并在公布后24至48小时内重塑令吉汇率、马股走向及全球风险资产定价。 最新先行指标:ADP私营就业仅+38,000,大幅低于预期 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德于昨日(9月3日)OPR公布后的评论中发出重要警示: “ADP(Automatic Data Processing)就业报告已大幅低于预期,8月私营就业仅增加38,000人,显示NFP可能令市场失望。” “目前,市场正被美联储主席沃尔什上周的鹰派声明所困扰。因此,即将公布的数据将主导市场情绪的演变。” 数据 数值 评估 8月ADP私营就业(先行指标) +38,000 ❌ 大幅低于预期 8月NFP市场共识预期 +58,000 — 7月NFP实际值 -23,000 上月实际跌幅 ADP数据与NFP数据方法论不同,两者有时出现分歧,但今次ADP大幅低于预期,令市场对NFP可能同样低于预期的预期明显上升。 FOMC 7月28至29日会议:9比3维持,三名成员倾向加息 一个极为重要的背景数据浮现:美联储在7月28至29日的FOMC会议上,以9比3的投票结果维持联邦基金利率于3.50至3.75%不变——这是连续第五次维持不变,但三名成员在会议上投票支持加息25基点,显示美联储内部的鹰派力量正在积累。 IC Trading分析(昨日): “FOMC在7月会议以9比3维持利率不变,三名持异议成员倾向加息,突显部分决策者对通胀的日益担忧。沃尔什的Jackson Hole演讲,已将美联储从‘除非必要否则维持(Hold unless you have to hike)'的立场,转变为‘除非有理由否则加息(Hike unless you have reason not to)’。” 这意味着,今晚的NFP数据须足够弱,才能说服FOMC在9月15至16日维持不动——否则三名鹰派成员的立场将可能说服更多中间派成员倒向加息。 今日KLCI及令吉:窄幅波动,等待今晚方向 今日(9月4日)大马市场早盘处于观望状态: KLCI:预计在约1,700至1,720点区间整固。昨日(9月3日)KLCI开市升至1,712.99,市场等待BNM OPR决定;OPR宣布维持2.75%后,指数保持稳定。今日市场参与者普遍选择减少新增持仓,等待今晚NFP数据后再决定方向。 令吉:昨日OPR宣布后令吉小幅走强,收市约4.02至4.04区间。今日早盘令吉维持窄幅波动,阿夫扎尼预测今日美元兑令吉将维持在4.02至4.04区间,等待NFP数据提供方向性催化剂。 今晚NFP两大情景分析 情景A(弱NFP,低于+58,000)——概率较高(ADP支持此情景) 若NFP低于预期(例如+20,000至+40,000),甚至再次录得负值: 美联储9月加息概率将从65%大幅下降至45%以下 美元指数(DXY)走软,从当前约99.5回落 令吉可能在下周一迅速走强,重回4.00至4.02区间 KLCI下周可能冲击1,720至1,740区间 布伦特原油:加息预期下降但若伊朗局势持续,油价走势分歧 情景B(强NFP,超过+58,000)——概率较低但不可忽视 若NFP强于预期(例如+80,000至+100,000): 9月FOMC加息概率从65%升至75至80% 美元指数进一步走强,令吉可能跌破4.05至4.08区间 KLCI面临新一轮抛售压力,可能再测1,700支撑位 布伦特原油:若加息预期急升,可能打压需求预期,油价反而回落 SOMO观察|ADP+38,000与FOMC 7月9比3的组合,令今晚NFP成为年内最高悬念数据事件 今晚的NFP,是决定未来三至四周大马市场走向的最单一重要数据发布。两个方向的情景均有明确的逻辑支撑:ADP的弱势支持“NFP将令市场失望”的情景,但FOMC内三名鹰派成员的压力,令沃尔什在面对一份中等强度NFP(如+50,000至+70,000)时,可能仍选择9月加息。 这是一个“数据区间决定结果”的敏感时刻——真正的关键不只是NFP的绝对数字,更是NFP叠加失业率及时薪数据的综合呈现,是否足以让FOMC在三名鹰派成员的压力下选择维持或加息。 对大马商界与投资者:建议今晚8时30分关注第一波市场反应,但真正稳定的方向往往在公布后1至2小时内形成,而非公布后的最初30分钟。今晚11时至明日(9月5日)凌晨2时,全球主要货币市场将完成对NFP的定价,令吉的下周走向将在此期间形成。
今日马股KLCI开市升至1,712.99,令吉走高,华尔街昨夜走强提振情绪,BNM OPR决定今日下午3时揭晓
(吉隆坡3日讯)马来西亚股市及令吉今日(9月3日,周四)双双开市走高,延续昨日(周三)企稳反弹的势头。FBM KLCI早上9时05分升2.36点至1,711.10,随后在9时14分进一步升至1,712.99(+4.3点),建立在周三收盘1,708.74点(+8.20点)的正面基础上。今日最大催化剂是稍后公布的大马国家银行(BNM)货币政策委员会(MPC)于下午3时宣布的隔夜政策利率(OPR)决定,市场共识预期维持2.75%不变。 今日早盘完整数据 指标 数值 KLCI开市(9:05am) 1,711.10(+2.36点) KLCI 9:14am 1,712.99(+4.3点) 开市点位 1,711.16(+2.42点) 周三收盘 1,708.74 升市股数 152只 跌市股数 118只 成交额(早盘) RM4695万 令吉今日早上8时数据 货币对 今日开市 昨日收盘 变化 令吉兑美元 4.0385/4.0455 4.0435/4.0475 ✅ 走强 美元指数(DXY)今日跌0.12%至99.555点,受华尔街昨夜债券收益率回落带动。 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德表示: “今日焦点将是BNM OPR决定,市场普遍预期利率维持2.75%不变。与此同时,明日将公布的美国非农就业数据(NFP)亦备受关注,料将影响市场对美联储9月15至16日会议的加息预期。” 今日领涨股 股票 涨幅 价格 UWC +20仙 RM6.53 Petronas Gas +18仙 RM17.76 Hume Cement Industries +14仙 RM3.00 Solarvest +11仙 RM3.16 今日跌幅: 吉隆坡甲洞(KLK):跌20仙至RM22.50 Dutch Lady:跌10仙至RM31.70 砂拉越油棕(Sarawak Oil Palms):跌7仙至RM5.89 喜力马来西亚(Heineken Malaysia):跌6仙至RM15.92 昨日(9月2日,周三)KLCI完整收市更新 根据The Star及FMT昨日收盘报道: 指标 数值 周三收盘 1,708.74点(+8.20点) 较周二收盘1,700.54 +8.20点 全日区间 1,695.89至1,709.71 跌市股数 746只 升市股数 424只 成交量 42亿股 成交额 RM35.2亿 Rakuten Trade副总裁Thong指出,昨日逢低买入在银行及大宗商品相关重量级股出现,推动指数收高8.20点,但整体市场广度仍负面(跌市746 vs 升市424)。 Berjaya Research:KLCI维持区间波动,温和正面偏向 Berjaya Research在今日早市评析中表示,预期FBM KLCI将维持区间波动,在近期大幅回调后的逢低买盘及华尔街隔夜走强的支撑下,具有温和正面偏向: “投资者将密切关注BNM今日稍后的利率决定,OPR被市场普遍预期维持在2.75%不变,前提是大马国内经济增长势头稳健,且通胀压力仍属可控。” 今日最关键时间节点:下午3时BNM OPR公布 BNM货币政策委员会于今日开会,定于今日下午3时宣布OPR决定。根据最新BNM货币政策声明(7月9日版本)精神,国行认为“当前OPR水平的货币政策立场是适当的,与持续价格稳定及可持续经济增长的前景相符”,为维持不变提供了清晰的政策依据。 SOMO观察|今日下午3时BNM OPR公布是本周大马市场最关键的本地政策时刻 KLCI从9月1日低位1,697.83,经历周三逢低承接(+8.20点)后,今日进一步温和回升至1,712.99,显示市场在恐慌性抛售后已逐步找到底部支撑,进入等待政策催化剂的整固阶段。 今日下午3时BNM OPR决定,是为KLCI提供稳定本地政策锚的最重要单次事件。若如预期维持2.75%,KLCI有望在下午延续今早的正面势头;若出现意外调整,将是今日市场最大的价格冲击来源。 明日(9月5日)美国非农就业数据,是本周全球市场的最后一个重大催化剂,将直接影响市场对美联储9月15至16日会议加息与否的最终定价。建议投资者及企业财务负责人今晚完成相应的风险管理准备。