EPF

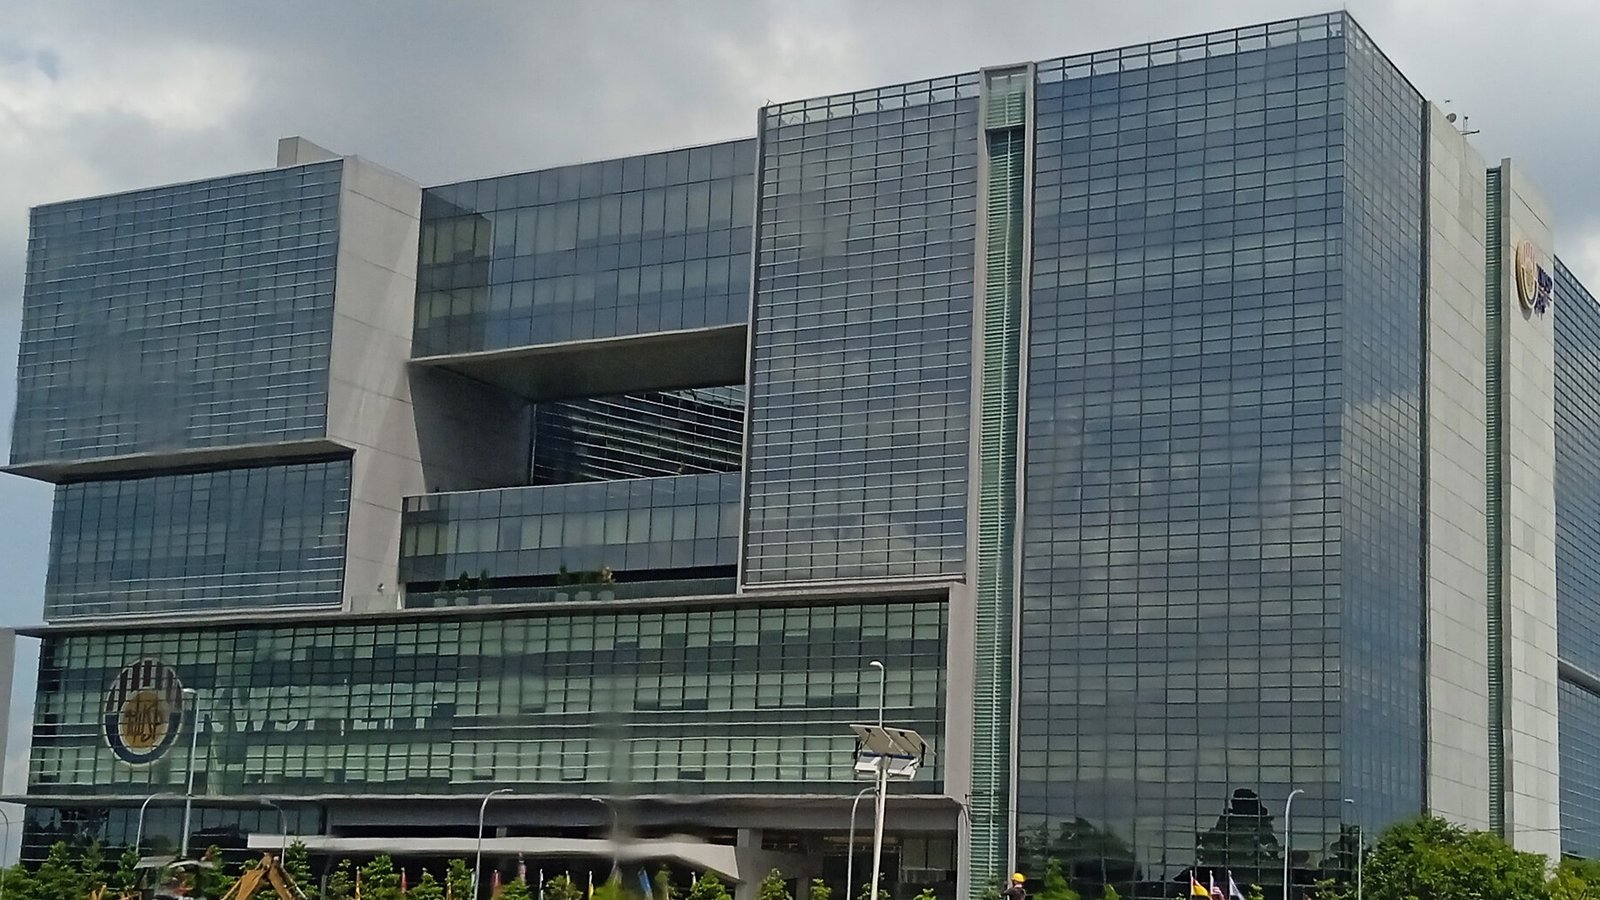
位于Kwasa Damansara的雇员公积金局(KWSP)大楼外观
财政部称外籍员工EPF 2%供款率“相对低”、7.8万雇主已供款:中小企先把这笔算进人力成本
财政部在国会书面回复中表示,雇主为非大马籍员工缴交的2%公积金(EPF)供款率“相对低”,订定时已平衡员工社会保障与雇主成本。这份回复于10月22日在国会网站公布,回应希盟铁布区国会议员潘伟斯(Jimmy Puah Wee Tse)询问会否改由外籍员工承担全部供款。 一年来的执行数字 根据《1991年雇员公积金法令》,所有雇主自2025年10月起须为在马受雇的非大马籍员工缴交公积金。财政部指出,至今已有78,129名雇主为1,754,460名非大马籍员工供款,其中86%(67,194名)是中小企业,并认为这显示强制供款已逐步被雇主接受。回复没有提到调整费率或改由外籍员工全额承担,只说会继续监督成效、与中小企业组织沟通。 从企业角度看:这是固定成本,不是过渡安排 按公积金局2025年公布的规定,雇主与员工各缴月薪的2%,从2025年10月薪资开始,家庭帮佣除外。以月薪RM1,700计算,雇主每名外籍员工每月多付约RM34;若薪资调到RM2,000,便是RM40。金额不高,但对外籍员工多的中小企业,这是叠加在薪资、准证与住宿之上的长期成本,短期内不宜期待转嫁出去。 雇主可以先做的事 核对每名外籍员工是否已登记并按月准时供款,员工的2%也要从薪资中正确扣除。 把外籍员工的公积金、社险等法定供款合并计入每人月成本,用于2027年报价与预算。 若明年6月起的最低薪金调整适用于公司,一并计算供款基数上升带来的增幅。 资料来源 The Edge Malaysia:MOF: 2% EPF contribution rate for foreign workers relatively low(2026年10月23日) Malay Mail/马新社:MOF: 2pc EPF contribution rate for foreign workers relatively low(2026年10月23日) Bernama:Mandatory EPF Contributions For Foreign Workers To Begin In October(2025年6月25日)
马来西亚年轻人进行退休储蓄规划
半数马来西亚Z世代在强制公积金外自建退休储备 — Versa调查揭示
吉隆坡,2026年10月20日 — 退休对Z世代而言或许仍是数十年后的事,但根据马来西亚数码财富与储蓄平台 Versa 的最新调查,已有半数Z世代在公积金(EPF)以外额外为退休储蓄。与此同时,目前近四成的EPF会员储蓄进度符合该局的基本退休储蓄目标,政府的目标是在2030年前将这一比例提高至六成。 焦点速览 77%的Z世代受访者将至少10%的收入用于储蓄。 51%已在EPF以外额外为退休储蓄,另有24%计划在近期开始。 36%的学生已在法定EPF以外额外为退休储蓄。 在正在或计划为退休储蓄的受访者中,53%会自愿向EPF缴交额外款项。 61%表示,担心担忧通胀侵蚀现金购买力,是促使他们认真看待退休规划的主因。 自律储蓄,目标明确 调查显示,马来西亚年轻一代很早便开始建立有条理的理财习惯。超过四分之三(77%)的受访者将至少十分之一的月收入用于储蓄,70%每月固定拨出一笔款项,用于实现主要目标。 在日常理财优先事项中,通过投资积累财富(39%)和建立紧急备用金(30%)位居前列,远远领先于旅游(9%)等短期享乐消费;与此同时,年轻一代对长期财务保障的重视正悄然升温。 二十岁即开始规划退休 尽管仅有3%的受访者将退休列为当前的首要目标,但高达91%表示已经考虑过退休问题。超过半数(51%)已专门为退休额外储蓄,另有24%计划在近期开始。 这种自律并非高收入群体专属:虽然在高收入群体(月收入超过5,000令吉者中占73%)中最为普及,但低薪与学生阶层并未掉队:月收入低于3,000令吉的受访者中有43%,以及超过三分之一的学生(36%),也在积极建立退休储备。 在选择额外退休储蓄工具时,马来西亚年轻一代倾向于熟悉且容易使用的渠道。公积金自愿缴纳以53%居首,约半数则运用股票、黄金或产业等较长期的市场投资工具,其次为现金管理及数码财富平台、国民投资信托基金(ASB)/ 朝圣基金局(Tabung Haji),以及私人退休计划(PRS)。 通胀焦虑与家庭现实成催化剂 促使年轻人提早布局的紧迫感,源自经济压力与身边的亲身经历。 担心通胀侵蚀购买力是最主要的推动因素(61%),其次是意识到单靠法定储蓄并不足够(47%)。约四成的受访者也表示,目睹年长家人经济拮据,是促使他们觉醒的关键原因。 Versa创始人兼首席执行官张伟祥(Teoh Wei Xiang)表示:“外界常对Z世代存有刻板印象,认为他们只着眼于短期消费,但我们的数据显示,这一代人正务实地思考自己的未来。” 他说:“他们见过年长亲人面对财务困境,也切身感受到通胀对现金的即时影响。他们明白,在退休规划上,从二十多岁开始养成持之以恒的小额储蓄习惯,能让复利有更多时间发挥作用。” 调查方法说明 调查数据取自 Versa “Spill the Tea on Your Financial Habits” 调查,该调查于 2026 年 10 月 8 日至 19 日期间通过 Versa 应用访问了马来西亚 1,964 名用户。本新闻稿涵盖其中 1,923 名 18 至 29 岁的受访者(1997 年至 2008 年出生,年龄根据记录中的出生日期核实)。受访者包括有经验的在职人士(41%)、应届毕业生及初级职员(28%)、学生(22%)、自由职业者、零工从业者及内容创作者(5%),以及正在求职者(4%)。受访者被问及是否已在强制性EPF缴款以外,主动开始为退休储蓄。其中 1,441 名正在或计划开始储蓄的受访者被问及储蓄方式,全体受访者则被问及什么会促使他们认真看待退休规划;这两道题均为多选题,因此百分比总和不等于 100%。收入为受访者自行申报的每月净收入:低于 3,000 令吉(n=995)、3,001 至 5,000 令吉(n=625)及超过 5,000 令吉(n=303)。学生:n=421。受访者均为 Versa 应用用户,未必代表全马总体人口。调查数据均为受访者自行报告,百分比均经过四舍五入处理。EPF 相关数据引自首相及财政部的公开声明。调查数据与 EPF 数据涉及不同群体和衡量标准,不宜直接比较。 关于 Versa Versa 是一家受马来西亚证券监督委员会(Securities Commission Malaysia)监管的本土数码财富管理平台。自 2021 年推出以来,平台用户已突破 40 万,交易总额超过 25 亿令吉。Versa 与 AHAM Asset Management Berhad 合作,通过单一应用程序提供各类投资工具。2025 年 8 月,Versa 入选《福布斯亚洲》(Forbes Asia)第 5 届“亚太区值得关注的 100 家企业”(100 to Watch)榜单,该榜单旨在表彰亚太地区最具潜力的小型企业与初创公司。欲了解更多信息,请浏览[https://versa.com.my/]。
年轻人进行退休储蓄与投资规划
2027年财政预算案将EPF开户年龄降至18岁 —— Versa数据揭示年 轻一代如何以好习惯赋能储蓄
Versa数据指出:设置自动扣款(Auto-save)储蓄计划的Z世代用户,其平均账户余额是没有设置该计划用户的四倍。在Versa的调查中,66%的Z世代受访者将“及早投资,即使金额再小”视为最希望传承给下一代的理财习惯。 吉隆坡,2026年10月12日 — 在《2027年财政预算案》下,每位年满18岁的马来西亚公民都将被自动注册为公积金(EPF)会员。首相兼财政部长安华表示,此举旨在帮助国民更早开启退休储蓄规划。马来西亚数字财富与储蓄平台 Versa 对这一政策表示欢迎,认为这是一个良好的起点,同时其平台数据也揭示了积累财富的关键:设置自动扣款(Auto-save)储蓄计划的Z世代用户,其平均账户余额是没有设置该计划用户的四倍。 焦点速览 2027年初起,每位年满18岁的马来西亚公民将自动注册成为EPF会员。 Versa应用数据显示,开启自动储蓄计划的Z世代用户,其余额比未开启者高出4倍。 Versa调查显示,66%的Z世代受访者将“及早投资,即使金额再小”列为最希望传承给下一代的理财习惯。 Versa调查显示,58%的受访者表示除EPF外,并未定期进行额外的退休准备。 Versa调查显示,32%的受访者将“退休规划仅依赖EPF”列为最想破除的坏习惯。 财政预算案重点回顾 安华宣布,所有公民年满18岁时将自动注册为EPF会员,以强化社会保障并提早开启退休积累。目前,公民仅在收到第一笔雇主缴款时,或通过EPF的i-Akaun应用自行注册时才会激活账户。 其他惠及年轻群体的关键政策包括: 2027年6月起,最低月薪由1,700令吉调高至2,000令吉,涵盖超400万名工人(年销售额低于5,000万令吉的微型及中小企业获豁免)。同时,政府计划为大专毕业生及半熟练工人设立每月2,500令吉的最低薪金门槛。 月收入不超过2,500令吉的PTPTN借款人明年可申请暂缓还款;月收入在2,500至3,000令吉之间的借款人,最低月还款额定为50令吉。 首次购买售价不超过50万令吉住宅的贷款合同及产权转让文件,将享有全额印花税豁免(适用于2027年1月1日至2030年12月31日期间签署的协议)。 为电子提货及网约车(e-hailing / p-hailing)司机提供每年最高600令吉(终身上限6,000令吉)的EPF配对补贴。 政策奠定良好起点,良好习惯铸就长远财富 在 Versa 看来,将公民的EPF注册年龄降至18岁是一项积极的政策起点,让年轻人从步入成年之初便拥有专属的退休账户,无需手动申请。 然而,Versa创始人兼首席执行官张伟祥(Teoh Wei Xiang)指出,自动注册仅仅是开通账户,随着时间推移,账户内能积累多少,主要取决于持续的存入。。这一区别在 Versa 的调查结果中尤为显著: 58%的受访者表示除EPF外,并没有定期规划退休储蓄,其中包括20%完全尚未开始任何额外储蓄的人群。 29%的受访者明确表示,“退休规划仅依赖EPF”是他们积极想要改变的旧习惯。 针对这一缺口,张伟祥强调,个人理财习惯才是实现长期财富增长的核心驱动力。Versa的内部平台数据直观反映了习惯带来的差异:在 Versa 上设置自动扣款储蓄计划的Z世代用户,其平均账户余额是没有设置该计划用户的四倍。 虽然张伟祥补充说明,自动扣款本身并非造成余额差异的唯一原因,但他相信这一数据反映了年轻一代马来西亚人的共同心声。在 Versa 的马来西亚日调查中,66%的Z世代受访者将“及早投资,哪怕金额再小”选为值得传承的良好习惯;同时,60%的受访者将“学习如何投资,而不仅仅是储蓄”列为他们希望能够及早领悟的理财课。 调查方法说明 世代划分相关数据取自 Versa 马来西亚日调查(《薪火相传:从一代到下一代》),该调查通过 Versa 应用访问了马来西亚 1,333 名受访者,其中 488 人自称为 Z 世代(1997年至2012年出生)、516 人为千禧一代,329 人为 X 世代及以上。受访者自行确认所属世代,调查未询问就业状况,因此 Z 世代受访者包含学生与在职人士。退休准备相关数据取自 Versa 财务健康调查,该调查于 2026 年 6 月至 7 月期间通过Versa 应用访问了 3,506 名受访者;此项数据涵盖全体受访者,未按年龄层进一步拆分。平台用户数据取自截至 2026 年 10月 9 日 Versa 平台上注册的 Z 世代用户(以出生年份 1997 年至 2008 年、年满 18 岁及以上为准)。活性自动扣款用户指在Versa 上拥有至少一项活性计划的用户,余额统计为用户在 Versa 旗下所有基金的总资产。此项对比旨在说明用户行为模式,并不代表自动扣款是造成余额差异的唯一原因。受访者均为 Versa 应用用户,未必代表全马总体人口。调查数据均为受访者自行报告,百分比均经过四舍五入处理;部分多选题答案汇总后不等于 100%。2027年财政预算案的相关信息均引自首相于 2026 年 10 月 9 日发表的财政预算案演讲原文。   关于 Versa Versa 是一家受马来西亚证券监督委员会(Securities Commission Malaysia)监管的本土数码财富管理平台。自 2021 年推出以来,平台用户已突破 40 万,交易总额超过 25 亿令吉。Versa 与 AHAM Asset Management Berhad 合作,通过单一应用程序提供各类投资工具。2025 年 8 月,Versa 入选《福布斯亚洲》(Forbes Asia)第 5 届“亚太区值得关注的 100 家企业”(100 to Watch)榜单,该榜单旨在表彰亚太地区最具潜力的小型企业与初创公司。欲了解更多信息,请浏览 [https://versa.com.my/]。
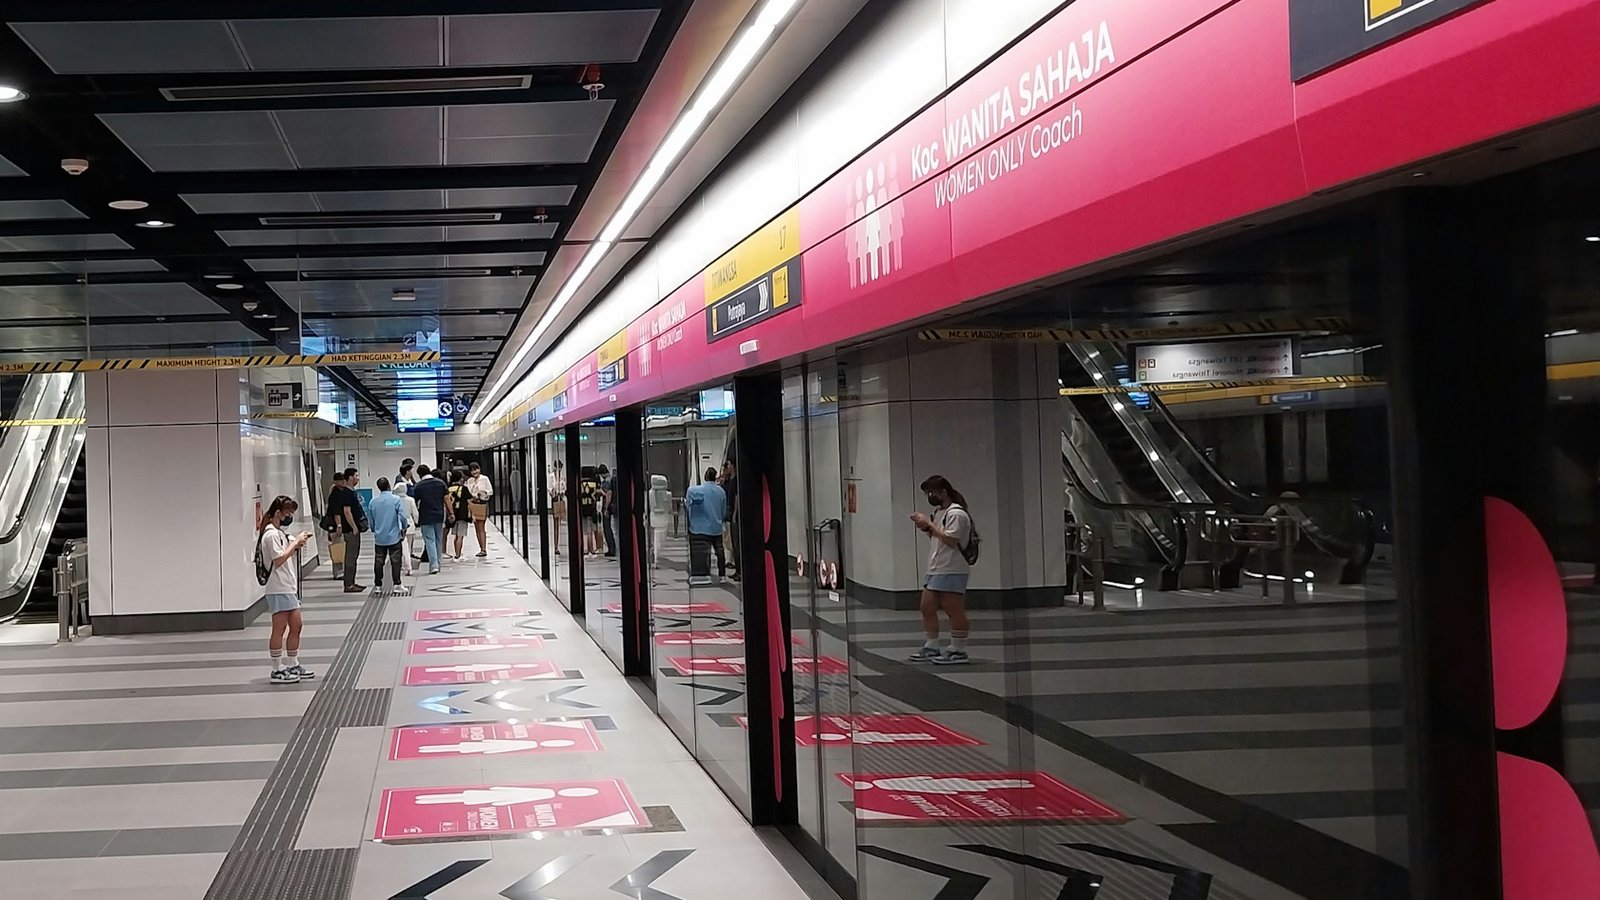
吉隆坡MRT蒂蒂旺沙站月台,几名年轻通勤族在候车、看手机
18岁自动开EPF户口、3万个青年工作机会:2027预算案对00后打工族有什么用?
首相兼财政部长安华10月9日在国会提呈《2027年财政预算案》。其中一项很贴近年轻人:每名大马公民年满18岁,就会自动注册成为雇员公积金局(EPF)会员,目的是让大家更早开始存退休钱。 同一份预算案里,还有两件事跟00后打工族有关:跑外卖、开Grab的人,存公积金和买社险有政府补贴;BAKAT Madani计划明年要开出3万个青年工作机会。不过,自动注册从哪一天开始、怎样操作,目前还没有公布;所有措施也要等《2027年供应法案》在国会通过。 18岁有户口,不等于户口里有钱 现在的做法是:雇主第一次帮你缴公积金,你才自动变成会员;不然就要自己用i-Akaun注册。新做法把“开户”提前到18岁。 但户口开了,钱还是要靠工作存进去。按EPF规定,月薪RM5,000以下、60岁以下的员工,每月扣11%,老板另外缴13%。兼职、临时工、合约工和试用期员工,只要是受雇,老板一样要缴。很多年轻人的第一份工是兼职或短期工,这一步最容易漏掉。 跑单的人:补贴怎么拿 安华在演词中说,全国约60万人靠e-hailing和p-hailing(载客、送货)维生。预算案提出: 存公积金:i-Saraan Plus继续推行,政府配对20%,每年最多RM600,一辈子最多RM6,000。 买社险:政府为这群人的PERKESO缴款配对35%;如果平台也一起缴,配对提高到50%。 其他自雇人士:17个非强制行业、约20万人,可获70%社险配对。 简单说,自己先存、先缴,政府才会补。不存,就拿不到。 3万个工作机会,老板也有好处 BAKAT Madani原本由6家政府关联投资公司(GLIC)、国油和官联公司承诺,为2万5,000名年轻人提供培训和优质工作。预算案把2027年目标定为3万个新工作机会,并邀请私人企业加入。办这项培训计划的公司,在2026年6月29日至2030年12月31日期间可获扣税。 另外,各部门的技职教育(TVET)拨款合计RM80亿,其中人力资源发展机构(HRD Corp)获RM30亿,提供300万个技能培训机会。 把这些措施和最新数据放在一起看,更能明白年轻人为什么需要它们:统计局数据显示,8月全国失业率是2.9%,但15至24岁年轻人的失业率是10.1%,差了3倍多。 00后可以先做的3件事 下载KWSP i-Akaun,看看自己有没有户口、余额多少。 每个月看一次薪水单:兼职也好,正职也好,确认有扣11%,也确认老板有缴。 跑单或做自雇的,先登记i-Saraan Plus和PERKESO自雇社险,才能领到配对补贴。 老板和HR可以先做的3件事 检查薪资系统:年轻兼职、临时工、合约工有没有全部缴公积金,不要等被追讨。 新人入职时,花5分钟教他们看薪水单和i-Akaun。年轻员工看得懂福利,比较留得住。 有在招培训生的公司,可以留意BAKAT Madani的参加方式和扣税细则;最低薪金与毕业生RM2,500薪资基准的影响,可参考本站另一篇最低薪金调至RM2,000的分析。 接下来看什么 一是18岁自动注册的实施日期和做法;二是BAKAT Madani开放给哪些行业、年轻人从哪里申请;三是《2027年供应法案》何时在国会通过。 资料来源 The Edge Malaysia:Anwar's Budget 2027 speech(预算案演词全文) Malay Mail:Budget 2027: All Malaysians to be automatically registered with EPF at 18(2026年10月9日) Malay Mail/Bernama:EPF backs RM2,000 minimum wage, automatic membership from age 18(2026年10月10日) Malay Mail:Budget 2027: RM8b for TVET, 30,000 new job opportunities via BAKAT Madani(2026年10月9日) KWSP:Employer Mandatory Contribution(雇主强制缴交规定) Malay Mail:Malaysia's August 2026 unemployment rate hits new low of 2.9pc(2026年10月9日)
财务自由是什么?你需要多少钱才能退休?
(吉隆坡7日讯)“我什么时候才不用再为钱工作?”这个问题,几乎是每一个大马打工族心里都曾冒出过的念头。 有人梦想40岁退休,有人希望55岁能放下工作陪家人,也有人只是想在某一天,不再因为账单而焦虑。 这些想法,都指向同一个概念——财务自由(Financial Independence)。但财务自由究竟是什么?你需要多少钱才算“够”?这篇文章将用最直白的方式,带你算清楚这道人生最重要的数学题。 什么是财务自由? 财务自由,是指你的被动收入足以覆盖你的生活开销,让你无须依赖工作薪水也能维持生活的状态。 注意:财务自由不等于“有很多钱”,也不等于“不再工作”。 一个月花5000令吉的人,和一个月花50000令吉的人,达到财务自由所需的资产规模截然不同。财务自由的核心,是收支之间的关系,而非单纯的资产数字。 什么是FIRE运动? 近年来,全球兴起了一个叫FIRE的理财运动,代表Financial Independence, Retire Early(财务独立,提早退休)。 FIRE运动的核心理念是:透过高储蓄率、积极投资及控制开销,在传统退休年龄(65岁)之前,尽早积累足够的财富,实现不依赖工作收入的生活状态。 FIRE运动并非鼓励所有人立即辞职,而是强调主动规划财务自由的时间节点,让工作变成选择而非必须。 FIRE运动有几种变体,适合不同生活方式: 类型 特征 适合对象 Lean FIRE 极简生活,低开销退休 愿意过简朴生活者 Fat FIRE 维持较高生活水准的退休 希望退休后生活品质不降低者 Barista FIRE 半退休,做轻松兼职补充收入 不想完全退出职场但渴望更多自由者 Coast FIRE 已积累足够本金,让复利自然增长,不再主动投资 希望减少财务压力但尚未退休者 4%法则:最简单的财务自由计算公式 FIRE运动最核心的概念,来自一个叫“4%法则(The 4% Rule)”的研究成果。 4%法则的来源 1994年,美国财务规划师威廉本根(William Bengen)研究历史股市及债券数据后得出结论:若退休者每年从投资组合中提取不超过4%,在绝大多数历史情景下,投资组合可以维持至少30年不耗尽。 用4%法则计算你的财务自由数字 公式极其简单: 财务自由所需资产 = 年度生活开销 ÷ 4% 或等同于:年度生活开销 × 25 这个数字,也被称为你的“财务自由数字(FI Number)”。 大马人的财务自由数字怎么算?三个真实案例 案例一:简约生活型 月开销:RM3,000(租金、饮食、交通、基本娱乐) 年开销:RM3,000 × 12 = RM36,000 财务自由数字:RM36,000 × 25 = RM900,000(约90万令吉) 案例二:中产舒适型 月开销:RM6,000(含房贷或租金、车贷、旅游、子女教育) 年开销:RM6,000 × 12 = RM72,000 财务自由数字:RM72,000 × 25 = RM1,800,000(约180万令吉) 案例三:高品质生活型 月开销:RM12,000(私立医疗、海外旅游、高档餐饮) 年开销:RM12,000 × 12 = RM144,000 财务自由数字:RM144,000 × 25 = RM3,600,000(约360万令吉) 大马人的财务自由:EPF能帮多少忙? 许多大马人会问:我的EPF(公积金)算不算退休储蓄? 答案是:算,但很可能不够。 根据EPF的数据,大多数大马会员在55岁时的EPF余额不足以支撑舒适退休生活。EPF本身建议,一个人在55岁退休时,账户余额应至少达到24万令吉(基于基本生活需求)——但按照4%法则,这笔钱每年只能提取约9,600令吉,即每月800令吉,远不足以应付现代生活开销。 这也意味着,EPF只是退休规划的基础底线,而非全部。额外的投资与储蓄,是实现财务自由不可或缺的一部分。 除了4%法则,大马人还有哪些财务自由路径? 股票投资(直接或透过单位信托):马股历史长期平均回报约为7%至8%,透过指数基金或优质蓝筹股积累资产,是最主流的财务自由路径之一。 房地产租金收入:以月租覆盖生活开销,是大马华人传统上最熟悉的被动收入方式,但需要较大的前期资本及物业管理精力。 房地产投资信托(REIT):门槛低于直接购置物业,股息率通常介于5%至7%,适合以较小资本参与房地产被动收入。 债券及固定收益工具:风险较低,但回报也相对保守,通常用于临近退休时的资产保值配置。 EPF第二账户投资计划:将EPF第二账户资金投入批准的单位信托,在公积金保障框架内争取更高回报。 财务自由最大的敌人:通货膨胀与生活方式通胀 计算财务自由数字时,有两个变量容易被忽略: 通货膨胀:若大马通胀率长期维持在3%,今天每月3,000令吉的生活开销,20年后可能需要5,400令吉才能维持同等生活水准。4%法则的假设前提是投资组合的回报能够覆盖通胀,若回报率低于通胀,提取比例需要相应调整。 生活方式通胀(Lifestyle Inflation):收入越高,开销往往也越高。许多人薪水涨了,储蓄率却没有跟上——这是财务自由路上最常见的陷阱。真正能提早实现财务自由的人,往往是在收入增加时刻意维持低生活成本,将额外收入全数投入资产积累。 一句话总结 财务自由不是遥不可及的梦想,而是一道可以计算、可以规划、可以逐步实现的数学题。 关键在于:搞清楚你的月开销、算出你的财务自由数字、选择适合你的投资路径,然后开始行动。 越早开始,复利的魔法越强大;越晚开始,需要付出的代价越高。 SOMO观察|财务自由意识的普及,是大马中产阶级最重要的财务教育缺口 大马的财务教育体系长期以来以“储蓄”为主轴,缺乏对“资产积累”与“被动收入建立”的系统性引导。EPF的强制储蓄机制在退休保障上发挥了重要作用,但如前文所示,单靠EPF无法应付大多数人对舒适退休生活的期望。 对商界而言,财务自由意识的提升,将直接推动大马单位信托、REIT、股票投资及保险规划等金融产品与服务的需求增长。随着千禧世代与Z世代逐渐成为主要消费群体,这一群体对财务规划工具、数字投资平台及个人理财教育内容的需求,将形成持续扩张的市场机遇。 在生活成本持续上升、传统就业稳定性下降的大环境下,财务自由不再只是富人的议题,而是每一个大马打工族都必须认真面对的人生课题。
EPF是什么?你每月缴的公积金,到底去了哪里?
(吉隆坡29日讯)每个月领薪水,你会发现到手的金额比合同薪资少了一截。其中一个原因,就是雇员公积金(Employees Provident Fund,EPF)的强制缴款。雇员缴11%,雇主另外缴12%至13%,全部进入EPF账户。但这笔钱到底去了哪里?EPF如何用你的钱帮你赚更多钱?退休时你能拿回多少? EPF是什么? EPF全称雇员公积金局,是马来西亚的法定退休储蓄机构,成立于1951年,是大马历史最悠久的社会保障机构之一。 EPF的核心使命只有一个:帮助马来西亚打工族积累退休金,确保他们在退出劳动市场后仍有足够的财务保障。 截至目前,EPF管理的资产总额已超过1兆令吉,是东南亚规模最大的退休基金之一,也是全球最大的退休基金之一。 你的公积金如何运作?两个账户,各有用途 EPF会员的缴款,分配至两个主要账户: 账户 分配比例 主要用途 第一账户(Akaun Persaraan) 75% 退休储蓄,原则上不可提取直至退休 第二账户(Akaun Sejahtera) 25% 可用于特定用途:购屋、教育、医疗、投资等 值得注意的是,EPF近年进行了账户改革,引入第三账户(Akaun Fleksibel),允许会员灵活提取部分资金应对日常财务需求,但具体机制仍在持续优化中。 EPF如何用你的钱赚钱? EPF并非把你的钱锁在保险箱里。它是一个主动投资机构,将汇集的数千亿令吉资金,分散投资于全球多个资产类别: 股票(权益类投资):国内外上市公司股票,包括大马蓝筹股及全球科技、消费品等跨国企业。 债券与固定收益工具:马来西亚政府债券(MGS)、大马政府伊斯兰债券(GII)及企业债券,提供稳定利息收入。 房地产:商业物业、工业园及房地产信托(REITs),产生租金回报。 货币市场工具:短期低风险金融工具,用于流动性管理。 海外投资:EPF将约37%至40%的资产投资于海外市场,涵盖美国、欧洲、亚太及新兴市场,以分散单一市场风险。 你能从EPF拿到多少回报?看“股息率” EPF每年向会员派发股息(Dividend),这是你的公积金储蓄增值的核心来源。股息率由EPF理事会根据当年投资表现决定,并非固定数字。 历年股息率参考(传统储蓄账户): 年份 股息率(传统账户) 2020年 5.20% 2021年 6.10% 2022年 5.35% 2023年 5.50% 2024年 6.30% (来源:EPF官方年报) 这意味着,若你的EPF账户余额为10万令吉,在2024年股息率6.30%下,该年你的EPF账户将增加约6300令吉,无须你做任何事。 什么时候可以动用EPF? EPF资金并非到退休才能全部使用。以下情况可提取部分资金: 第二账户(Akaun Sejahtera)可提取用途: 购买或还清自住房屋贷款 支付子女高等教育费用 自选批准的单位信托基金投资(EPF Member Investment Scheme) 重大疾病医疗费用 可全额提取的条件: 年满55岁(正式退休年龄) 永久离开马来西亚(移民至他国) 全面丧失工作能力 EPF只适用于打工族吗? 不一定。马来西亚推出自雇人士计划(i-Saraan),让自由职业者、商人、小贩及兼职工作者也能自愿缴纳EPF,并享有政府的额外奖励缴款(符合资格者每年最多可获RM300政府补贴)。 此外,无薪家庭照顾者(i-Suri)计划也允许全职照顾家庭的人士,透过政府补贴机制纳入EPF保障体系。 一句话总结 EPF是马来西亚最重要的退休保障机制,通过每月强制储蓄与全球多元化投资,帮助打工族在退休时拥有足够的财务支撑。你每月缴入EPF的每一分钱,都在透过专业基金管理为你的未来默默工作。 SOMO观察|EPF不只是退休基金,更是马来西亚资本市场的稳定锚 EPF对大马经济与资本市场的重要性,远超过一般退休基金的角色。作为大马最大的机构投资者之一,EPF持有大量本地蓝筹股,在市场动荡时往往发挥“稳定器”作用,通过买入优质资产托底市场。 对企业而言,EPF的投资偏好与持仓变动,是观察大马机构资金流向的重要参考指标。EPF总投资长近期明确表态支持KLCI成分股扩容改革,更直接揭示了大马最大买家对市场结构改革的政策立场。 对个人而言,理解EPF的运作机制,是制定退休财务规划的第一步。马来西亚人平均退休储蓄不足的问题长期存在,单靠EPF可能不足以支撑退休后20至30年的生活所需,提早补充私人退休储蓄(PRS)及其他投资工具,才是完整退休规划的正确路径。
EPF:扩大富马隆综指成分股至50只有助降低银行股权重,指数改革最快今年12月生效
(吉隆坡29日讯)雇员公积金局(EPF)总投资长莫哈末哈菲兹表示,将富时大马隆综合指数(FBM KLCI,即富马隆综指)成分股从目前的30只扩大,有助于降低银行股在基准指数中的权重,并提升指数的行业多元化。他指出,目前银行股约占富马隆综指权重的40%,建议扩大成分股至50只,是值得欢迎的改革方向。莫哈末哈菲兹是昨日在2026年Sasana研讨会(SS2026)“令吉与金融市场:当前趋势展望”专题论坛上,发表上述看法。 银行股权重约40%,四大行齐列十大成分股 莫哈末哈菲兹指出,目前富马隆综指成分股中,银行股占整体指数权重约40%,其中马银行(MAYBANK)、联昌国际(CIMB)、大众银行(PBBANK)及大马银行(AMBANK)均跻身指数十大成分股。 他说:“将富马隆综指的成分股从目前的30只进一步扩大,有助于让指数涵盖更多非银行领域,也能减轻银行股承受的业绩压力。” 富时罗素今年4月建议改革,引入10%单一公司权重上限 今年4月,富时罗素(FTSE Russell)建议检讨富马隆综指编制方法,以提升市场代表性及加强行业多元化,确保富马隆综指及富马70指数(FBM70)继续成为有效反映大马股市表现的基准指数。 具体建议内容包括两项核心改革: 将富马隆综指成分股由30只扩大至50只 引入单一公司权重上限10%机制,以降低指数过度集中的风险 改革最快今年12月21日或明年6月21日生效 若相关建议获市场咨询通过,新的富马隆综指及富马70指数预计将于2026年12月21日或2027年6月21日正式生效,实际日期将视市场咨询结果而定。 SOMO观察|指数扩容改革将重塑被动投资资金流向,商界宜提前评估影响 富马隆综指成分股扩容至50只,表面上是指数编制技术性调整,实质上将触发一场规模可观的被动投资资金重新配置。 全球追踪富马隆综指的被动基金(ETF及指数基金)将被迫调整持仓,新纳入的成分股将获得额外的被动资金流入,而部分原有成分股(尤其是银行股)的权重被稀释后,相关被动资金持仓也将随之减少。 对于目前不在KLCI成分股之列、但市值规模足够纳入扩容后50只名单的企业而言,这是一个被动资金天然“投票”支持的潜在机遇,企业估值及流动性均可能因此获得结构性提升。 EPF作为大马最大的机构投资者之一,公开表态支持指数改革,本身已具有重要的信号价值。12月21日的潜在生效日期意味着市场只有约5个月的准备时间,投资者与企业宜尽早研究此次改革对自身持仓与股价的潜在影响。