

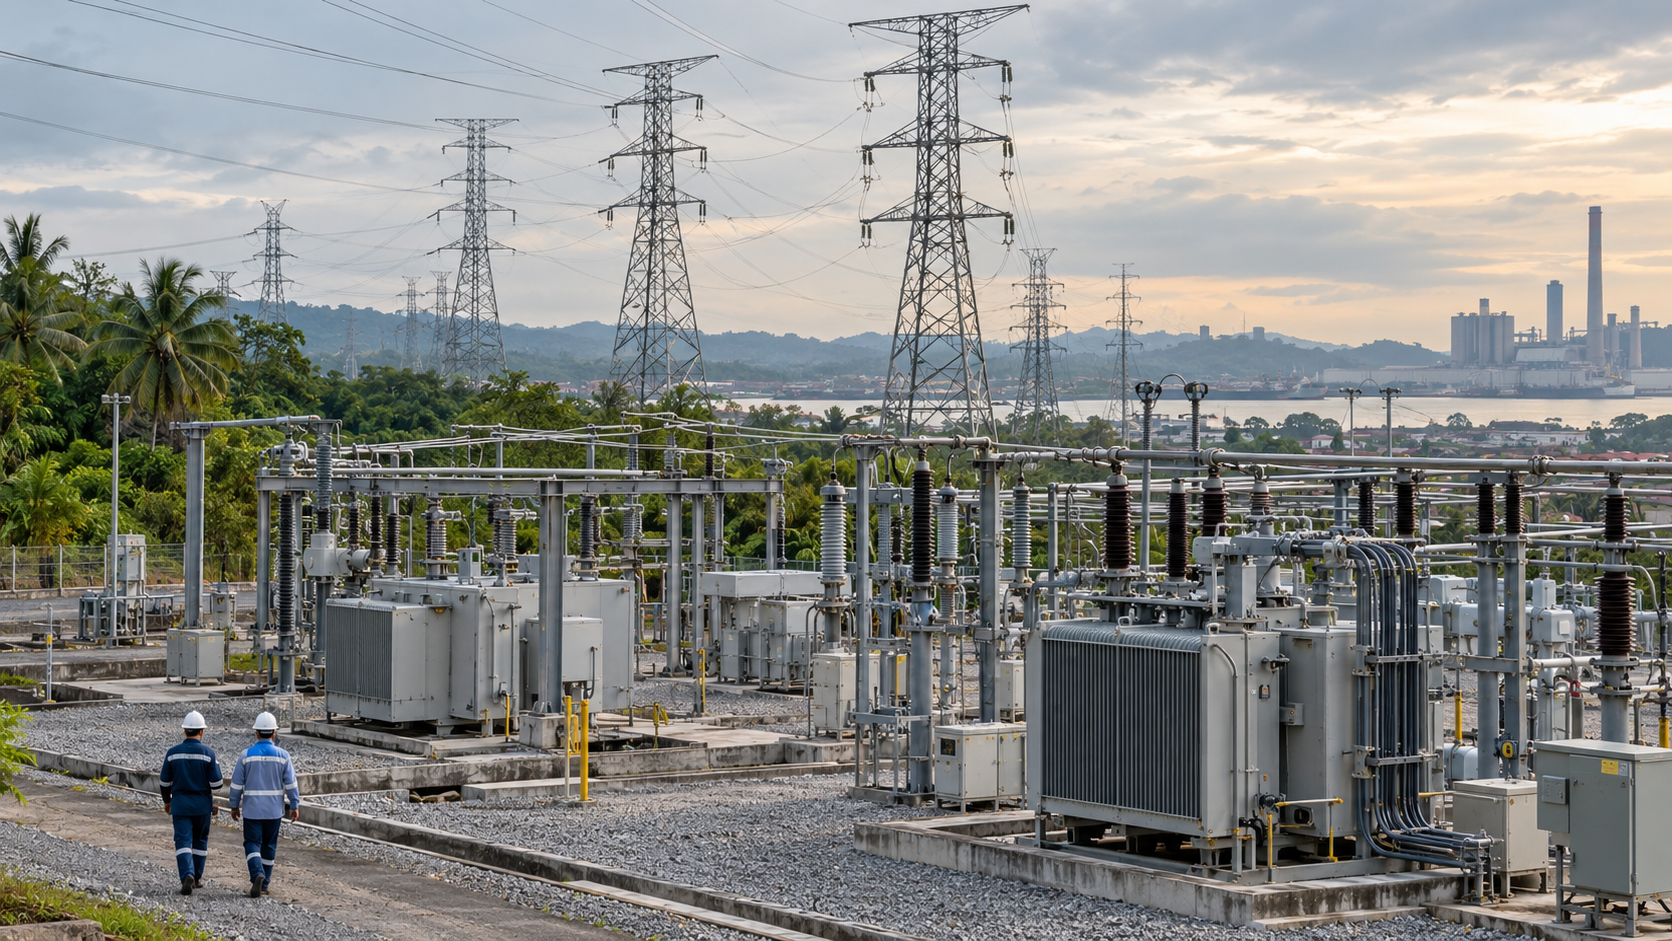
当市场谈能源转型,焦点常落在太阳能、数据中心与绿色电力合约,却容易忽略决定这些项目能否真正运作的底层条件——输配电网络。BMI最新亚洲电网报告指出,马来西亚正成为亚洲新兴市场中表现较强的电网投资者;国家能源(TNB)2025年电网资本开支约40亿美元,高于其第四监管期(RP4)计划所隐含的约34亿美元年均速度。
RP4覆盖2025至2027年,获批资本开支为RM428.2亿。TNB资料显示,公司2025年资本开支达RM157亿,其中RM120亿用于电网现代化;2026年计划部署约RM130亿受监管资本开支。数字显示资金已开始落地,但“花得快”不等于“接得快”。输电走廊、变电站、设备交期、土地审批与工程人才,才决定新电源、工业园和数据中心何时能够并网。
为什么电网成为新的瓶颈
太阳能项目建设周期通常短于大型输电工程。BMI引述国际能源署估计,全球约1,700GW较成熟阶段的再生能源项目正等待并网。亚洲多地也出现弃电与太阳能利用率下降,原因不是发电设备不足,而是网络无法及时吸收和调度新增电力。
马来西亚目前比部分区域同业更早加速投资。TNB已启动全长约500公里、预计2030年完成的500kV国家电网骨干项目;能源委员会也强调,下一阶段重点是把再生能源变成商业可行项目,并提高系统弹性。对企业而言,这意味着“有发电配额”与“有可靠供电”必须分开判断。
谁会受益,谁承担风险
电网投入将扩大变压器、开关设备、电缆、工程建设、自动化、储能、检测与维护的订单池,本地制造商和承包商有机会进入更长期的基础设施供应链。TNB过去披露,自2024年以来已有RM93亿采购流向土著供应商,涉及逾1,200家公司,说明外溢机会并非只属于大型上市公司。
风险也同样清楚。全球变压器、电缆与开关设备价格自2021年以来上升,长交期可能推高项目成本;大量资本开支还必须在可靠供电、消费者电价和股东回报之间取得平衡。若审批、采购或施工落后,再生能源与数据中心投资可能出现“项目已宣布、接电仍等待”的错配。
企业接下来要看什么
首先,关注RP4实际资本开支与完工里程碑,而非只看批准额度。其次,追踪500kV骨干、电池储能、智能电表和配电自动化的投运进度。第三,高用电企业在选址时应要求电力供应时间表、备用容量与接电责任书,不应只依据土地价格或投资奖励作决定。
供应商则应提前补齐高压工程认证、质量追溯、安全纪录和营运资金。电网订单通常金额大、周期长,但材料采购与付款节奏可能带来现金流压力。真正值得争取的,不只是一次性施工合约,而是设备更新、数字运维和长期维护形成的持续收入。
值得追踪的数字
- RP4资本开支:RM428.2亿,覆盖2025至2027年。
- TNB 2025年资本开支:RM157亿,其中RM120亿用于电网现代化。
- TNB 2026年目标:约RM130亿受监管资本开支。
- 国家电网骨干:约500公里500kV线路,目标2030年完成。
- 全球等待并网的成熟再生能源项目:约1,700GW。
马来西亚获得“亚洲电网投资优等生”的评价,是执行进度领先的讯号,不是转型已经完成的证明。下一阶段的关键,是把资本开支转成准时投运的输电容量、较短的接电等待和更稳定的工业供电。只有这三项结果同时出现,电网投资才会真正变成企业竞争力。


查看评论
若要留言或按"赞",需先成为本刊订户。