财经分析

现代化工厂储罐、管道与物流系统,象征TMK Chemical收购CCM后的垂直整合
TMK Chemical斥资RM9.399亿收购CCM:并购背后,是大马化工供应链的重新整合
马来西亚工业化学领域迎来一宗接近10亿令吉的整合交易。TMK Chemical Bhd于9月18日宣布,已签署有条件协议,以RM9.3987亿收购Chemical Company of Malaysia Bhd(CCM)全部股权。交易完成后,TMK将从化学品贸易、仓储和物流进一步延伸至上游制造,峇都加湾则以股东身份继续参与合并后集团的增长。 现金加股票,降低一次性资金压力 根据公司向马来西亚交易所提交的资料,收购价包括RM4.3855亿现金,以及发行2.625亿股TMK新股;新股发行价为每股RM1.9098,价值约RM5.0132亿。交易完成后,峇都加湾将持有TMK扩大后股本约20.8%,成为重要股东。 现金部分中,TMK计划动用约RM9910万首次公开募股所得资金,其余约RM3.3945亿将由银行融资及/或内部资金承担。换句话说,这并不是单纯的现金收购,而是通过现金、债务能力与股权三种工具分摊成本。对企业经营者而言,这种结构的关键不只在于“买得起”,更在于收购后利息负担、营运现金流与股权稀释能否保持平衡。 真正价值在于把贸易端与制造端接起来 TMK原有优势集中在化学品贸易、储存和物流,CCM则拥有制造基础,是马来西亚主要氯碱生产商,产品应用横跨水处理、稀土、石化、电子与橡胶手套等行业。若整合顺利,TMK将有机会把采购、制造、仓储、运输和客户渠道连接起来,减少对外部供应商的依赖,并提高供应稳定性。 这类垂直整合并不保证利润自动增加。制造业务需要更高资本开支,也面对能源价格、原料成本、工厂利用率、安全合规及环境标准等风险。管理层接下来必须证明,协同效应能够覆盖新增融资成本与整合费用,而不是只把集团规模做大。 对本地企业与SME意味着什么 CCM的化学品进入多个关键产业链,交易影响不会只停留在两家上市公司的资产负债表。水处理、电子、手套、石化与稀土相关企业应关注供货条款、信用期、物流安排和价格机制是否调整;运输、设备维护、工业自动化、环境监测与安全服务供应商,则可能面对新的采购整合与合作机会。 供应商现在可以采取三项行动:第一,重新检查对单一化学品供应商的依赖程度;第二,提前评估付款条件或最低采购量变化对现金流的影响;第三,准备合规、品质和交付数据,以应对大型集团整合后更严格的供应商筛选。 SOMO观察 这宗交易最值得关注的,不是RM9.399亿这个数字本身,而是马来西亚工业企业正在从单一环节竞争,转向控制更完整的供应链。外部环境波动越大,能够同时掌握制造、库存、运输与客户关系的企业,通常越有能力稳定交付和保护利润率。 不过,垂直整合的优势只有在系统、团队与资本纪律同步到位时才会出现。未来几个季度,市场应重点观察交易审批、融资安排、整合时间表、CCM盈利贡献,以及TMK能否在不牺牲现金流健康的情况下兑现协同效应。交易预计于2027年第一季完成,仍须满足相关条件。 资料来源 马新社:TMK Chemical收购CCM,交易总值RM9.399亿The Star:TMK Chemical to acquire CCM for RM939.9milThe Edge Malaysia:9月18日企业公告汇总
AirAsia飞机与企业现金流管理主题新闻封面
卖掉新飞机,是求生还是优化?AirAsia风波给企业的现金流警示
一家公司最容易在“账面有资产、手上没现金”的时候陷入危险。AirAsia近期围绕新飞机处置、融资与流动性的争议,正好提醒企业经营者:增长、设备更新与资产价值,都不能替代真正可用的现金。 事件:新飞机处置引发市场关注,公司强调经营仍具韧性 The Edge Malaysia援引Bloomberg于9月18日报道,AirAsia Group自2025年初以来接收的10架全新Airbus A321neo中,有6架后来出售给飞机租赁公司,并由越南航空公司购买或租用。报道指出,新机在未投入自身营运前直接出售并不常见,并将此举与航空公司的现金压力联系起来。 同日,AirAsia发表声明,强调集团面对的是整个航空业共同承受的地缘政治、燃油与成本压力,并反驳匿名来源的未经证实推测。公司表示,拟议中的融资主要用于债务重组、再融资与资产负债表整合,而不是单纯填补营运缺口;管理层也称集团拥有接近RM1 billion现金,没有寻求政府救助。 两边说法放在一起,最稳妥的结论不是武断判断AirAsia“出事”或“没事”,而是看见一家高固定成本企业正在同时处理机队、燃油、租赁、融资与市场信心。 为什么企业经营者应该关注? 航空业的极端之处,在于收入每天变化,成本却不会因为需求转弱而自动消失。飞机租金、维修、人力、机场费用与融资成本持续发生;油价突然上升时,低成本航空又未必能把成本完整转嫁给价格敏感的旅客。 AirAsia公布的2026年第二季资料显示,集团收入超过RM5 billion,但燃油成本大幅上升。公司称通过动态票价与削减非燃油成本,吸收了约70%的燃油涨幅;同时推进最高US$1 billion国际融资及RM700 million本地信贷安排。The Edge报道则称,集团截至6月底的现金及等价物约RM954 million。 这说明企业不能只看营业额或资产规模。真正决定短期生存能力的是:现金何时进来、固定付款何时到期,以及公司能否在市场转坏时把资产转成现金。 卖资产不一定是坏事,关键是卖完之后发生什么 企业出售资产可以有两种完全不同的意义。一种是主动释放低效率资本,把钱投入回报更高的用途;另一种是为了支付即将到期的账单,被迫出售未来最需要的生产能力。 判断两者差别,可以看三个问题: 交易是否改善长期成本? 如果出售新资产却必须以更高租金重新取得产能,短期现金增加,长期负担可能更重。 所得现金用于什么? 用来清除高息债务、延长期限或支持高回报业务,和持续填补经营亏损,意义完全不同。 核心营运是否同步改善? 如果毛利、单位经济效益与现金转换没有改善,出售资产只能争取时间。 SOMO News观点:现金流管理也是战略,不只是财务部工作 很多企业把现金流当成会计问题:月底看银行余额,不够再找贷款。真正成熟的公司,会把现金流放进战略决策。 扩张要看新增收入何时变成现金;采购设备要看回收期和残值;固定价格合约要评估原料、燃油和汇率上涨后能否调价;融资也不能只比较利率,还要看抵押条件、还款时间与契约限制。 市场信心同样属于现金流的一部分。当供应商、融资方、员工与客户开始担心企业的付款能力,原本正常的营运资金周期可能突然收紧。因此,公司面对争议时,仅说“我们有信心”并不足够;最能恢复信心的是可验证的数据、明确的到期债务安排、资产处置逻辑和持续的营运改善。 SME现在可以做的五件事 做13周滚动现金流预测:每周更新收款、工资、租金、税务、贷款与大额采购,不要只做年度预算。 把资产分成三类:核心生产资产、可变现但不影响营运的资产,以及长期闲置资产,提前确定处置顺序。 测试极端情境:假设原料或燃油涨30%、销售跌20%、客户迟付30天,公司还能撑多久? 重审固定成本:长期租约、车队、设备、订阅和人力结构,哪些成本可以随收入下降而调整? 建立融资时间表:列出未来18个月所有到期贷款、担保和契约条件,在资金紧张前谈展期,而不是到期前才求救。 真正的问题不是“有没有RM1 billion现金” 一个现金数字本身无法说明全部情况。必须同时知道每个月消耗多少现金、未来债务何时到期、多少资金已被限制用途,以及旺季能否带来足够经营现金流。 AirAsia事件对一般企业最重要的提醒是:企业可以有品牌、有订单、有资产,甚至仍有增长机会,但只要现金流时间错配,战略就会被迫让位给生存。 经营者真正应该问的,不是公司账面上有多少资产,而是:如果市场连续六个月不按计划走,我们还有多少选择? 资料来源 The Edge Malaysia:Cash-strapped AirAsia takes unusual step of unloading new planes AirAsia:Reaffirms confidence in its business and long-term strategy AirAsia Group:2026年第二季财务业绩 AirAsia Group:融资与机队优化策略说明
美联储加息对马来西亚企业融资、汇率和现金流影响示意图
美联储三年来首度加息:马来西亚企业先盯紧美元融资、令吉与成本传导
美国联邦储备局在9月16日把联邦基金利率目标区间上调25个基点至3.75%至4.00%,这是三年来首次加息。联储局表示,美国经济活动仍以稳健速度扩张,但通胀依然偏高,因此需要通过收紧政策推动物价回到2%目标。与此同时,马来西亚国家银行9月3日维持隔夜政策利率(OPR)在2.75%,形成美国加息、马来西亚暂时按兵不动的政策组合。这不代表马来西亚企业的银行贷款利率会立即上升。国内贷款定价主要仍受OPR、银行资金成本、借款人风险及抵押条件影响。不过,美国利率上升会改变全球资金的机会成本,并可能通过美元、债券收益率、进口价格和投资者风险偏好,间接影响本地企业。企业需要关注的四条传导路径第一是美元融资。拥有美元贷款、美元债务或以美元计价租赁的企业,应重新计算未来6至12个月的利息和再融资成本。即使合约利率暂时固定,续贷时的报价和银行审查也可能变得更严格。第二是令吉汇率。较高的美元利率通常会提高持有美元资产的吸引力,但汇率也同时受马来西亚增长、出口、油价和区域资金流影响,不能简单推断令吉一定走弱。进口商应采用情境预算,而不是押注单一汇率方向。第三是进口和供应链成本。以美元购买原料、设备、软件订阅或国际运费的企业,若令吉波动扩大,毛利可能比营收更早承压。报价有效期、外汇调整条款和采购批次都应重新检查。第四是市场估值与融资环境。全球无风险利率上升,会提高投资者对回报的要求。依赖外部融资、估值较高或现金流仍未稳定的企业,筹资谈判可能更重视盈利路径、债务覆盖和现金储备。现在可采取的行动财务团队可先把未来一年所有美元收入、支出、贷款和采购合约放进同一张外汇敞口表,再分别模拟令吉升值、持平和贬值情境。企业也应向银行比较远期合约、自然对冲与分批锁汇的成本,避免为了“完全避险”而支付过高费用。管理层还应留意三组数字:美元债务占总债务比例、进口成本占销售额比例,以及利息保障倍数。若其中任何一项已接近内部警戒线,应优先保留现金、缩短报价有效期,并与客户协商价格调整机制。国行目前认为2.75%的OPR与价格稳定和可持续增长前景相符,而下一次政策决定安排在11月5日。对企业而言,重点不是预测央行下一步,而是确保即使汇率、融资成本或订单节奏出现变化,现金流仍能承受。资料来源美国联邦储备局:2026年9月FOMC声明马来西亚国家银行:2026年9月货币政策声明国行金融市场信息平台:OPR与市场指标
马来西亚零售与批发企业在销售增长中管理库存和成本
大马零售销售涨9%:营收变大,老板更要盯紧真实销量与成本
马来西亚7月批发与零售贸易销售额达到RM1705亿,同比增长9%。表面上,这是一组显示内需仍有韧性的亮眼数据;但对企业经营者来说,更值得注意的是,同期销量指数只增长4.1%。 销售额和实际销量之间接近五个百分点的差距,提醒老板:账面营收增长,并不等于卖出的商品数量以同样速度增加,也不代表利润和现金流一定同步改善。价格、产品组合及能源相关商品的变化,都可能推高销售额。 销售增长由什么推动? 马来西亚统计局(DOSM)最新数据指出,7月批发贸易销售额为RM784亿,同比增长11.7%;零售贸易增长6.4%至RM713亿;汽车销售则增长7.9%至RM208亿。三个分项都保持正增长。 其中,批发贸易是主要推动力。其他专业批发类别增长22.8%至RM317亿,统计局说明,这与汽油、柴油、润滑油和液化石油气销售增加有关,并部分反映石油相关产品的市场价格变化。 零售方面,非专门店销售增长7.2%至RM276亿,主要由超级市场和百货商店支撑;专门店其他商品销售也增长7.6%至RM151亿。 这说明消费者仍在花钱,商业活动也在扩大,但企业不能只看销售额。DOSM公布的整体销量指数增长4.1%,明显低于销售额的9%增幅。两者不能简单相减后全部解释为通胀,但至少说明价格和销售组合对名义增长具有重要影响。 为什么老板要关注? 第一,营收增长可能掩盖毛利压力。如果进货、运输、能源与包装成本先上涨,企业即使调高售价,也可能只是把部分成本转嫁给客户。营业额提高,并不一定能带来更高毛利率。 第二,销售额上升会放大营运资金需求。商品价格提高后,同样数量的库存需要占用更多现金;供应商缩短账期、客户延迟付款,都会让“有订单但缺现金”的风险增加。 第三,消费增长并非所有品类平均受惠。家庭必需品、医药商品、珠宝服装和汽车等类别的表现不同。企业若只用整体市场增长率制定采购计划,容易高估自身品类需求。 第四,能源成本的传导仍值得警惕。国家银行9月的货币政策声明指出,能源成本向消费者价格的滞后传导可能让通胀维持偏高。央行把隔夜政策利率维持在2.75%,意味着融资成本短期内未必明显下降。 对中小企业的实际影响 对零售商而言,重点是区分“顾客买得更多”与“同一篮商品变得更贵”。前者支持扩张,后者则要求更谨慎地管理库存和促销。 对批发商和分销商而言,较高的商品价值会增加库存融资、保险和坏账风险。若客户订单增长,却没有同步调整信用额度和付款条件,现金转换周期可能继续拉长。 对餐饮、制造和物流企业而言,燃料及相关投入价格会沿供应链传导。企业需要提前判断哪些成本可以转嫁、哪些必须通过效率提升消化,以及哪些产品已经没有足够利润空间。 SOMO News观点 这组数据反映马来西亚内需并不疲弱,但企业真正应该追踪的不是“市场增长9%”,而是自己的销量、售价、毛利与现金周转分别变化多少。 当销售额跑赢销量时,经营纪律比追求规模更重要。盲目补货和扩店可能扩大收入,也可能同时放大库存与融资风险。能够把价格因素、实际需求和客户质量拆开分析的企业,才更可能把市场增长转化为可持续利润。 企业现在可以采取的行动 把营收拆开:每周分别追踪销量、平均售价、折扣率与产品组合,避免只看总销售额。 重算真实毛利:把物流、能源、平台费、退货与促销成本纳入单品贡献利润。 缩短库存周期:对增长来自价格而非销量的品类,降低安全库存并提高补货频率。 做现金压力测试:模拟进货成本再上升5%、客户付款延迟15天时,需要多少额外周转资金。 分层调整价格:保留关键引流商品的竞争力,把涨价集中在替代性较低或服务价值更高的项目。 资料来源 马来西亚统计局:2026年7月批发与零售贸易表现 OpenDOSM:批发与零售贸易数据仪表板 马来西亚国家银行:2026年9月货币政策声明 The Star Business:马来西亚批发零售销售报道与商业新闻线索
马来西亚中小企业厂房、订单文件与现金流管理场景
企业信心回升,SME贷款却放慢:大马老板别把乐观当成现金流
大马企业信心在第三季明显回升,但融资数据透露出一个值得老板警惕的落差:整体商业贷款增长加快,SME贷款增速却反而放慢。经济向好不代表每家中小企业都会自动得到更多资金;如果扩张计划跑在现金流前面,乐观也可能变成压力。 企业信心从负转正,建筑与工业最乐观 马来西亚统计局(DOSM)最新商业趋势调查显示,2026年第三季整体信心指标从第二季的负1.8%回升至5.9%。工业信心指标从负3.7%升至8.2%,建筑业从负9.5%回到4.1%,批发与零售业也从负7.5%改善至1.2%。 展望2026年下半年,企业对未来六个月的净乐观余额升至12.9%,其中建筑业最高,为23.3%。不过,调查同时显示只有31.9%的企业预计第三季营收增加,47.4%预计维持不变,仍有20.7%预计下降。换句话说,信心回暖是真的,但增长并不平均。 融资市场在扩张,SME却没有同步加速 国家银行(BNM)第二季数据指出,私人非金融领域信贷增长6.4%,未偿商业贷款增长7.2%,高于第一季的5.7%。但SME贷款增速由第一季的5.2%放慢至4.2%,整体增长主要由非SME企业推动。 这并不等于银行全面收紧SME贷款,但它说明融资红利并未平均流向所有企业。大型项目、公共事业、出口与科技投资拥有较清晰的订单和抵押条件,银行较容易评估;中小企业若账目不完整、客户过度集中或现金转换周期太长,即使行业景气改善,也可能难以获得足够额度。 老板为什么要关注这组“信心与信贷剪刀差” 一、扩张订单会先消耗现金 接到新订单后,企业通常先支付原料、工资、运输和税费,客户却可能在30至90天后才付款。订单越多,应收账款和库存越大,短期资金缺口也可能越严重。 二、融资批准看的是偿还能力,不是市场故事 银行关注稳定现金流、财务记录、债务偿付能力和客户质量。宏观经济增长或行业热点只能增加背景信心,不能取代企业自身的信用证据。 三、利率稳定不代表资金成本没有变化 BNM在9月维持隔夜政策利率于2.75%,但企业实际融资成本仍取决于风险评级、担保、期限与收费。为了赶订单而使用高成本短期资金,可能吞掉原本不高的毛利。 对SME的实际影响 受惠于建筑、工业、电子电气和旅游活动的企业,未来数月可能面对更多询价与订单机会;但融资能力较弱的供应商,反而可能因为无法备货、添置设备或承担较长账期而错失机会。另一方面,需求较平淡的零售与服务企业,更不应把整体信心回升误当作自身销售已经复苏。 企业现在可以采取的五项行动 建立13周现金流预测:按周列出确定收款、工资、租金、税务、采购和贷款偿还,不只看月度损益。 先谈付款条件,再接大单:争取订金、分阶段结算或缩短账期,并把融资成本计入报价。 把融资资料做成标准包:准备管理账、银行流水、应收账龄、主要客户合约和未来订单,让银行更快判断。 融资期限必须匹配用途:库存和营运周转使用短期额度,设备和自动化投资则用较长期融资,避免短债长用。 提前评估支援方案:BNM表示,截至8月7日,SME稳定援助融资已批准28亿令吉,惠及超过4,900个SME账户;企业也可评估BNM与CGC的100亿令吉担保计划,并直接向参与金融机构确认资格与最新条款。 SOMO News观点 信心指标告诉企业市场可能往哪里走,信贷数据则告诉企业谁有能力跟上。对中小企业而言,2026年下半年的竞争不只是抢订单,而是证明自己有能力把订单转成现金、把融资转成生产力。老板应把“融资准备度”纳入经营管理:账目越透明、回款越可控、资金用途越清楚,企业越有机会在景气回升时真正扩大市场份额。 资料来源: The Edge Malaysia:Malaysia business confidence rebounds in 3Q — DOSM 马来西亚统计局:Business Tendency Statistics, Third Quarter 2026 马来西亚国家银行:Economic and Financial Developments in Malaysia in the Second Quarter of 2026 马来西亚国家银行:Monetary Policy Statement, 3 September 2026
美债收益率PPI后飙至4.90%创本轮新高,Schwab:PPI对美联储仍太热但CPI是更关键数据,今晚揭盅,FOMC 9月15至16日裁决
(9月11日,周五)大马市场的最新外部数据全面更新——Charles Schwab(今日,美国东部时间上午9时22分)在昨晚PPI报告及油价突破等重大市场事件后,发出了今日最权威的单一市场综合分析: 最新重大更新:美债收益率昨晚飙至4.90% Charles Schwab Schwab市场更新(今日发布,7小时前): “主要指数(道琼斯、标普500、纳斯达克)在PPI数据公布后走低,因美国原油(WTI)突破100美元/桶,且10年期国债收益率在战争看不到尽头的情况下飙升至4.90%,毫无止涨迹象。” 指标 昨晚(9月10日)最新 本周追踪历程 美债10年期收益率 4.90%(新高!) 9月7日:4.784%→9月9日:4.792%→9月10日:4.845%→4.90%(最新) 美国WTI原油 突破USD100/桶 布伦特亦在100美元上方 4.90%是这轮美债收益率上升周期中的全新高点,意味着今周美债收益率在短短四个交易日内上升了超过0.12%(从4.784%升至4.90%)——这是一个极为快速的单周债券抛售(债券价格下跌→收益率上升)。 Schwab固收研究总监Cooper Howard:PPI对美联储仍太热 Cooper Howard,Charles Schwab固定收益研究与策略总监: “整体PPI月环比+0.4%符合预期,但对美联储的喜好而言仍可能太热(Still Likely Too Hot for the Fed's Liking)。CPI将是更重要的报告,但我认为这不能打消近期加息的想法。” Kiplinger最新CPI预期更新:年同比3.3%(而非3.4%) Kiplinger(1天前更新)提供了截至今日最新的CPI共识预期更正: 指标 最新共识预期 早前预期 上月(7月)实际 CPI(月环比) +0.4% +0.4% +0.1% CPI(年同比) 3.3%(轻微降) 3.3至3.4% 3.4% 核心CPI(月环比) +0.22% +0.2% +0.20% CPI年同比预期3.3%(从7月3.4%轻微降),结合核心CPI预期+0.22%(月环比),说明大多数分析员预期8月通胀将出现小幅改善——但能源价格(布伦特超100美元)的上涨压力,可能令实际数字超过这一预期。 今日KLCI:在1,700至1,710区间整固(Thong预测实现) 综合今日数据,Thong早上预测今日KLCI在“1,700至1,710区间整固”的判断,已基本实现: 时间 KLCI数据 今日9:10am 1,701.79(跌3.73点) 今日预计收盘区间 1,700至1,710(整固模式) 外资净卖出加速令KLCI正式进入修正模式(Correction Mode),但本地机构在接近1,700心理关口时提供了一定的支撑买盘。 本周KLCI收市五天走势完整总结 日期 KLCI收盘 单日变化 9月7日(周一) 1,714.79 +6.69 9月8日(周二) 1,714.40 -0.39 9月9日(周三) 1,714.34 -0.06 9月10日(周四) 1,705.52 -8.82 9月11日(周五) 预计约1,700至1,710 约-3至-5 本周合计 — 约跌13至15点 本周令吉走势总结 日期 令吉早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三收盘) 4.0670/4.0720 9月10日(周四收盘) 4.0630/4.0670 9月11日(今日早8时) 4.0680/4.0745 本周令吉走势 走弱约0.027令吉(约0.6%) SOMO观察|今晚CPI是本周一切悬念的最终裁判:4.90%美债收益率+布伦特100美元双重压力令大马下周初承压 美债收益率4.90%和布伦特突破100美元,是今周大马市场承压的两个最核心外部变量。这两个因素不会在今晚CPI后消失——但CPI若偏软,可能令市场暂时“搁置”对FOMC加息的极度担忧,提供一个短暂的喘息窗口。 若今晚CPI年同比为3.3%(符合最新预期)或更低: → FOMC 9月加息概率从73%降至约55至60% → 令吉可能在下周一开市走强至4.04至4.05 → KLCI下周一可能反弹至1,710至1,715 若今晚CPI年同比超过3.5%(超预期偏强): → FOMC 9月加息几近锁定(概率升至85至90%) → 令吉可能进一步跌至4.08至4.10 → KLCI下周一可能跌破1,700
⏰今晚约大马时间8:30揭盅!美国8月CPI完整预期指南:年同比3.3至3.4%,FOMC 9月加息概率已因PPI飙升至73%,Natixis:这是“近期最重大的CPI数据”
(吉隆坡11日讯)今晚(9月11日,周五,大马时间约8时30分)将是本周大马投资者及所有关注全球市场者最须全神贯注的单一时刻——美国劳工统计局(BLS)将正式公布2026年8月消费者物价指数(CPI),这是FOMC 9月15至16日会议前所能获得的最后一个通胀数据。 今晚CPI的完整预期数据 综合CNBC(9小时前)、Morningstar(2天前)、Kiplinger(1天前)及道琼斯(Dow Jones)分析员共识: 指标 共识预期 上月(7月)实际值 CPI(月环比) +0.4% +0.1% CPI(年同比) 3.3至3.4% 3.4% 核心CPI(月环比) +0.2% +0.2% 核心CPI(年同比) 2.4至2.5% 2.5% 月环比+0.4%是关键数字:这一预期是7月+0.1%的4倍,主要驱动因素是8月汽油价格反弹(布伦特在8月底至今持续走高)和部分食品价格上涨。 PPI公布后:FOMC 9月加息概率飙升至73% 这是今日最重要的单一数据点更新——昨晚(9月10日)PPI 5.4%(年同比,超预期)公布后: 时间 FOMC 9月加息概率 NFP+162,000后(9月4日) 约65% Jackson Hole后(8月28日) 约60% 本周一(9月7日) 约58%(路透社) PPI公布后(昨晚) 超过73%(CME FedWatch) CNBC报道(9小时前): “在周四PPI数据公布后,交易员将加息25基点的概率推高至超过73%,根据CME集团FedWatch期货价格指标。” Nomura:CPI是FOMC 9月决定的关键变量 野村证券(Nomura)经济学家在报告中指出: “9月FOMC的最终决定取决于CPI数据……因为大部分PCE(个人消费支出指数)分项来源于CPI。我们维持美联储9月不加息的预测。然而,若8月CPI数据(尤其是PCE相关分项)意外偏强,将大幅提高下周政策收紧的可能性。” Natixis首席经济学家:这是“近期最重大的CPI” Natixis美国首席经济学家Christopher Hodge向Morningstar表示: “这是近期最重大的CPI数据(The most consequential CPI in some time)。美联储在是否在下周会议行动的问题上,正处于刀刃上(on a knife's edge)。” 他同时指出一个关键历史背景: “由于通胀已连续超过美联储2%目标逾65个月,我认为美联储的态度是‘够了,我们须在某个时间点踩下刹车(Enough is enough)’。” 联储主席沃尔什(Kevin Warsh)的最新立场 美联储主席凯文沃尔什(Kevin Warsh)在8月27至29日杰克逊霍尔(Jackson Hole)年会演讲中,已明确表态: “今年夏天好于预期的通胀读数,并不能告诉我基本通胀趋势已出现有意义的改善。” 沃尔什的鹰派立场,叠加PPI 5.4%超预期,令今晚CPI的市场重要性达到今年最高水平。 今晚CPI结果的三大情景(更新版) CPI年同比 结果 对KLCI及令吉的影响 超过3.5%(大幅超预期) FOMC 9月加息几近100%锁定 KLCI明日跌破1,700;令吉跌至4.08以上 3.3至3.5%(符合或轻微超预期) 加息概率维持73%,FOMC倾向加息 KLCI在1,700整固;令吉在4.07至4.08 低于3.3%(意外偏软) 加息概率大幅回落,FOMC9月维持可能 KLCI下周反弹至1,710至1,715;令吉走强至4.04至4.05 SOMO观察|今晚CPI是今年大马投资者须关注的单一最重要外部数据事件,73%加息概率令偏软CPI的反弹效应将远大于偏强CPI的下跌效应 今晚CPI的特殊性在于:市场已将73%的加息概率计入当前价格(KLCI跌至1,701,令吉跌至4.07)。这意味着,若CPI偏软(意外低于预期),市场反应将是剧烈的正面反弹——因为这意味着大量预期加息的仓位须迅速平仓;若CPI符合预期,市场已基本预先反应;若CPI大幅超预期,追加抛售空间仍有,但幅度相对有限(因多数空头仓位已建立)。 今晚8:30大马时间,是SOMO编辑建议所有有外汇及股市持仓的读者守候屏幕的单一最重要时刻。
今日(9月11日,周五)KLCI跌3.73点至1,701.79正式逼近1,700关口,美国8月PPI强劲超预期5.4%预示今晚CPI偏热,外资净卖出加速,令吉今日4.0680
(吉隆坡11日讯)今日(9月11日,周五)大马股市在多重外部压力持续累积下,呈现今周最大幅度的开市跌势——FBM KLCI于今日上午9时10分下跌3.73点(-0.21%)至1,701.79点,从昨日(9月10日,周四)正式收盘的1,705.52点进一步回落,正式逼近1,700心理关口。 今日KLCI关键数据 时间点 数据 昨日(9月10日,周四)正式收盘 1,705.52(跌3.81点)✅ 今日开市(9:00am) 下跌开市 今日9:10am 1,701.79(跌3.73点,-0.21%) 今日市场广度 跌市 > 升市(偏弱) 今日成交量 283.38百万股,RM144.77百万 今日预计区间(Thong) 1,700至1,710 重要:KLCI自9月7日(周一)收盘1,714.79以来,本周四个交易日已累计跌约13点,是KLCI自8月以来最持续的单周下行趋势。 本周KLCI走势完整回顾 日期 收盘/9:10am 变化 9月4日(周五) 1,708.10(收盘) — 9月7日(周一) 1,714.79(收盘) +6.69 9月8日(周二) 1,714.40(收盘) -0.39 9月9日(周三) 1,714.34(收盘) -0.06 9月10日(周四) 1,705.52(收盘) -8.82 9月11日(今日,周五) 1,701.79(9:10am) -3.73 今日最重磅外部数据:美国8月PPI大幅超预期! Malay Mail及FMT(今日早8时51分及2小时前)报道,Bank Muamalat首席经济学家阿夫扎尼分析: 美国8月PPI(生产者物价指数)昨晚(9月10日)正式公布: 指标 8月实际值 7月值 共识预期 结果 PPI(年同比) 5.4% 4.8% 5.3% 超预期!+0.6% 核心PPI(年同比) 4.6% 4.3% — 超预期! PPI从7月4.8%大幅升至8月5.4%,是一个极为强劲的通胀数据——这意味着生产商层面的成本压力在8月显著上升,并正在被转嫁给消费者。 阿夫扎尼今日分析: “看来企业倾向于将上升的成本转嫁给消费者,这意味着今晚公布的消费者物价指数(CPI)可能维持在高位。” 今晚最关键事件:美国8月CPI——约晚8:30公布 今晚(大马时间约8时30分)公布的美国8月CPI,是本周全球市场最关键的单一数据事件: PPI偏强(5.4%,超预期)的信号意义: PPI是CPI的领先指标 PPI升幅超出预期,且生产商已倾向转嫁成本→今晚CPI偏热的概率大幅上升 若CPI同样超预期→FOMC 9月加息(9月15至16日)几近锁定 今晚CPI的三大情景(更新版): CPI结果 市场反应 超预期偏强(超3.5%) FOMC 9月加息锁定,美元走强,令吉跌破4.08,KLCI跌破1,700 符合预期(约3.0至3.5%) 市场反应温和,KLCI在1,700至1,710整固 意外偏软(低于3%) 加息预期降温,令吉走强,KLCI向1,710至1,715回升 令吉今日:4.0680,从昨日收盘4.0630小幅走弱 时间点 令吉兑美元 昨日(9月10日)收盘 4.0630/4.0670 今日(9月11日)早8时 4.0680/4.0745 今日变化 小幅走弱约0.005令吉 DXY(美元指数)昨晚PPI公布后上升0.26%至99.077,是令吉今日开市轻微走弱的直接原因。 今日各主要蓝筹股动向 股票 今日变化 价格 马来亚银行(Maybank) +2仙 RM10.48 公众银行(Public Bank) 持平 RM4.85 CIMB -2仙 RM7.90 国能(Tenaga Nasional) -2仙 RM13.70 IHH Healthcare -8仙 RM7.81 Zetrix AI +0.5仙 25.5仙 Thong今日分析:外资净卖出加速,KLCI正式进入修正模式 Thong今日分析: “KLCI终于滑落至接近1,700水平,因为外资净卖出加速。因此,本地市场目前牢牢处于修正模式(Correction Mode)。我们预期指数今日将在1,700至1,710区间内横向整固。” SOMO观察|PPI 5.4%超预期是今日最重要的单一数据信号,今晚CPI将决定KLCI能否守住1,700关口 昨晚美国8月PPI 5.4%超预期,是今日KLCI跌至1,701.79的直接触发因素——生产商价格上涨高于预期,令市场将今晚CPI偏强的概率大幅上调,进而加强了FOMC 9月加息的预期,推动美债收益率及美元走强,进一步压制新兴市场(包括KLCI)。 今晚约8:30大马时间,美国8月CPI将正式公布。这是本周大马投资者须关注的最后一个关键数据节点。今晚CPI偏强,KLCI明日(周一,9月14日)开市将进一步承压,1,700关口可能被跌破;CPI意外偏软,则KLCI有机会在下周初获得反弹支撑。
马来西亚企业团队讨论IPO融资与资本配置
一家公司筹到RM29.4 million以后:SME真正该学的,不是上市,而是“钱怎么花”
很多企业老板谈上市,脑中第一个画面通常是估值提高、公司有钱、创办人身家上涨。 但资本市场真正关心的问题,其实更加现实: 你为什么需要这笔钱?拿到以后准备解决公司哪个瓶颈?最后又能多赚多少钱? 9月10日,建筑服务公司SLGC Bhd正式把ACE Market首次公开募股价格定在每股28仙,公司将通过发行新股筹得RM29.4 million,上市后的估值约RM156.8 million。 这RM29.4 million将投入建筑机械、偿还银行贷款、施工管理系统、营运资金以及上市相关开支。公司预计10月6日在ACE Market挂牌。 表面来看,这只是一家公司IPO。 但对正在思考融资、扩张甚至未来上市的SME而言,真正值得研究的是它背后的资本配置逻辑。 先搞清楚:RM29.4 million不是老板拿走的钱 SLGC此次IPO包括两部分。 第一部分是发行1亿500万股新股,占扩大后股本18.75%。这部分筹得的RM29.4 million进入公司,可以用来扩充业务。 另一部分则是现有股东献售6300万股,占扩大后股本11.25%,预计为售股股东带来RM17.64 million。 这两个数字虽然都出现在IPO里面,但商业意义完全不同。 新股融资,是公司拿资本发展。 旧股献售,是原有股东把部分持股变现。 这也是企业老板在研究资本市场时必须理解的第一课。 上市不代表公司筹到的所有钱都进入公司的银行户口。 投资者也会非常关注:究竟有多少资金真正被投入企业未来增长,又有多少只是让原有股东套现。 钱花在哪里,其实就是公司未来战略 SLGC这笔资金的用途很有意思。 买建筑机械,是增加执行能力。 偿还银行贷款,是优化资产负债表。 升级施工管理系统,是提升管理效率。 增加营运资金,是支持更大的项目周转。 换句话说,它不是把钱集中押在一个新概念,而是在同时解决一家成长型承包商常见的四个问题: Capacity、Debt、System、Cash Flow。 公司此前也表示,增加自有机械设备可以降低对租赁设备的依赖,同时提高承接及执行更高价值项目的能力。 这个思维其实比IPO本身更值得SME学习。 融资之前,企业应该先问: 到底是哪一个瓶颈,限制了我继续增长? 如果问题是没有机器,就买机器。 如果问题是利息压力太高,就降低负债。 如果公司越来越大却还是靠Excel、WhatsApp和老板亲自追项目,就应该投资系统。 如果订单很多却天天缺钱,就必须解决working capital。 融资真正有价值,是因为资本能够移除瓶颈。 营业额增长,不代表公司一定变得更好 SLGC还有一个很值得企业经营者注意的数据。 2025财年,公司营业额从RM229.64 million上升至RM324 million,但净利润却从RM16.03 million下降至RM13.99 million。 这正好说明一个很多快速成长企业都会遇到的问题: 规模变大,不等于盈利质量变好。 营业额从两亿多做到三亿多,当然很漂亮。 但如果项目毛利下降、人工增加、设备租赁费用上升、融资成本增加、管理复杂度提高,公司最后可能出现一种老板最不喜欢看到的情况: 公司越来越大,事情越来越多,赚的钱反而没有同步增加。 所以资本市场真正会追问的,不只是: 今年Sales增长多少? 还会继续问: Gross margin呢? Operating margin呢? Cash flow呢? Debt呢? Return on capital呢? 这也是为什么一家公司准备进入资本市场以后,管理方式必须发生改变。 过去老板只需要知道公司有没有赚钱。 未来则必须能够解释为什么赚钱,以及每RM1资本如何继续创造更多价值。 SOMO News观点:上市不是融资计划,而是管理升级计划 证券监督委员会在2026年的市场改革中,把ACE Market进一步明确定位为适合中小型企业的公开市场,并作为未来迈向Main Market的成长阶梯。 与此同时,马来西亚2025年一共出现创纪录的60宗IPO,全年通过资本市场筹集的资金达到RM187.7 billion;MSME及中型企业通过其他替代融资渠道也筹得RM5.7 billion。 这说明马来西亚企业未来的融资选择会越来越多。 但SOMO News认为,老板最容易犯的错误,是把融资当成企业问题的解决方案。 其实很多企业缺的并不是资本。 缺的是管理能力。 一家公司如果今天RM10 million的营运资金都管理不好,给它RM30 million,很可能只是把问题放大三倍。 如果项目没有margin control,拿更多项目可能亏得更多。 如果组织没有人才,买更多机器也没有人管理。 如果老板没有数字管理能力,上市以后只是多了一群股东一起看你的问题。 所以真正准备进入资本市场的企业,不应该从“我要找哪个投行”开始。 而应该从: 我的公司是不是已经变成一家资本看得懂、团队管得住、数字可以验证的企业? 开始。 SME现在可以先做一场“假装上市”的练习 即使你的公司未来五年都没有上市计划,我仍然建议企业老板做一次上市公司的思考练习: 如果今天有人投资RM10 million,你能不能清楚说出每RM1 million要花在哪里,以及预期产生什么结果?把公司过去三年的营业额、毛利、净利和经营现金流放在一起,看增长是不是有质量。把老板拿钱和公司融资分开,明确区分企业资本与股东个人流动性。找出目前最大的增长瓶颈,到底是设备、人才、市场、系统、working capital还是负债。设定融资后的KPI,例如设备利用率、项目毛利、债务水平、现金周转天数和ROIC,而不是只看营业额。 如果这五个问题现在答不出来,就算银行明天愿意借钱,企业也未必真的准备好扩张。 真正的资本故事,不是“我要做多大” SLGC管理层已经提出,希望提高商业与工业项目的比重,并继续把design-and-build作为核心能力,同时向规模更大的承包商靠近。 未来这个战略是否成功,仍然需要上市以后用业绩证明。 而这正是资本市场最公平,也最残酷的地方。 上市当天讲的是故事。 上市以后看的就是数字。 因此企业真正成熟的融资逻辑,应该从: 我需要多少钱? 升级成: 我拿这笔钱以后,可以建立什么能力?这个能力又能够创造多少未来现金流? 当老板能够把这两个问题讲清楚的时候,不管最后选择的是银行贷款、私人股权、ECF、战略投资者还是ACE Market,资本才真正开始为企业服务。 融资本身不是企业成长。 把资本变成能力,再把能力变成利润和现金流,才是。 资料来源 The Edge Malaysia:Builder SLGC prices ACE Market IPO at 28 sen to raise RM29.4 mil Securities Commission Malaysia:Market Segmentation Review strengthens ACE Market positioning Securities Commission Malaysia:Malaysian Capital Market Hits Record RM4.3 trillion in 2025 SLGC IPO underwriting and business expansion background
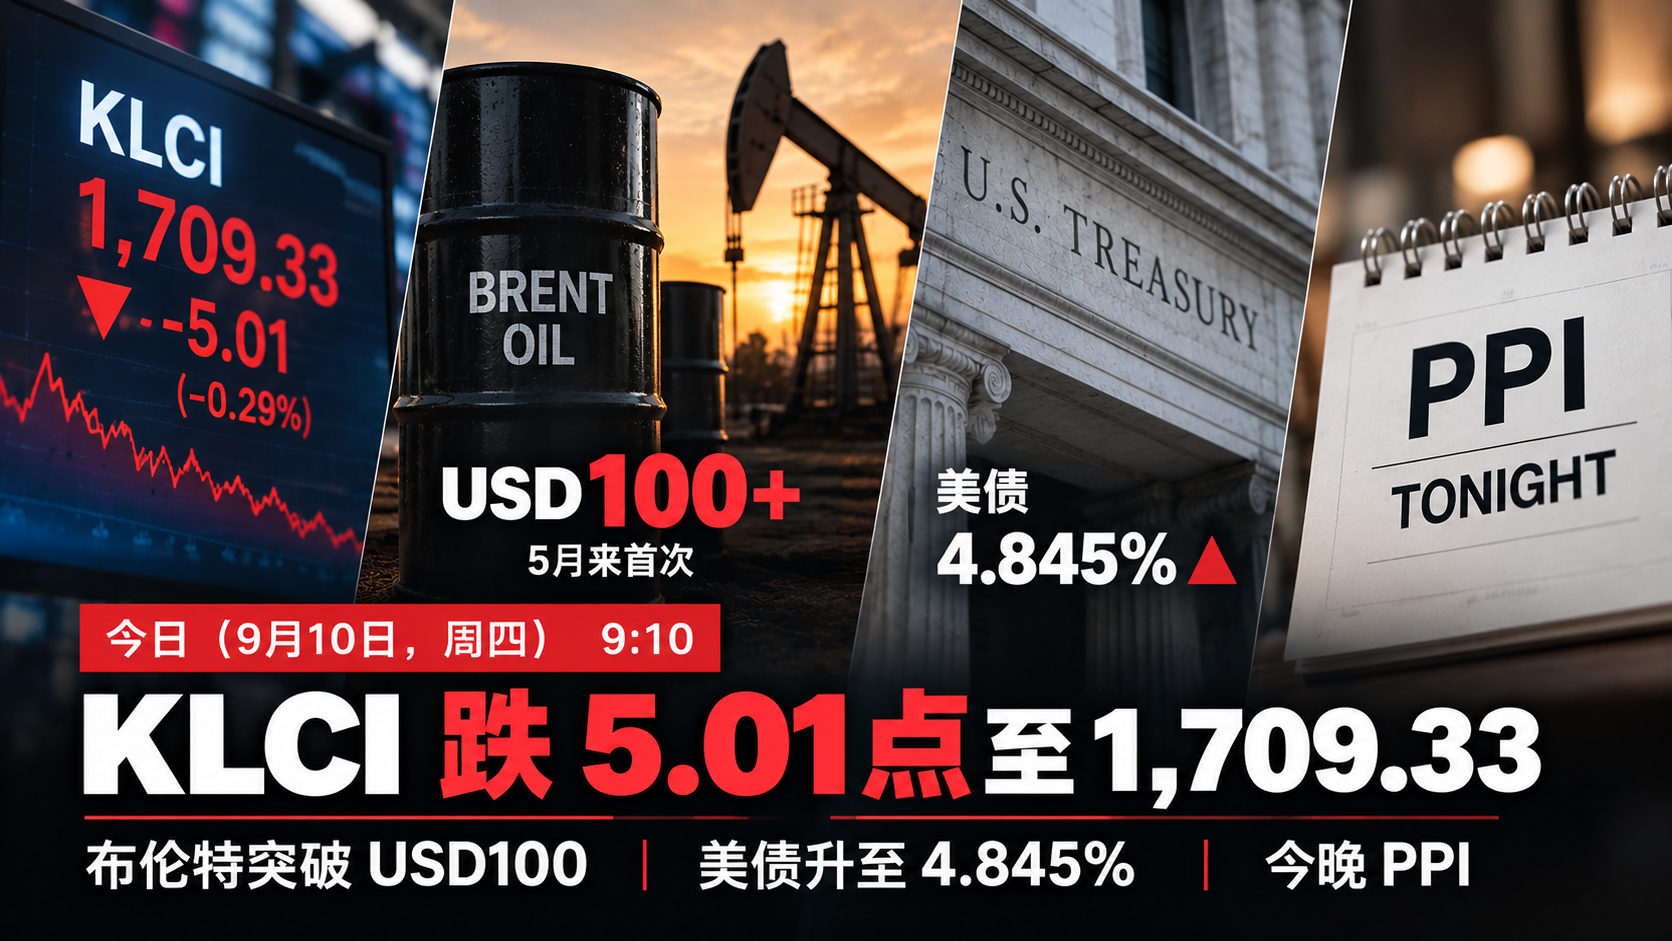
今日(9月10日,周四)KLCI 9:10跌5.01点至1,709.33,布伦特昨日已突破USD100为5月来首次,美债升至4.845%,今晚PPI是本周第一个关键通胀数据
(吉隆坡10日讯)今日(9月10日,周四)大马股市延续昨日的审慎态势,开市走低——FBM KLCI于今日上午9时10分下跌5.01点(-0.29%)至1,709.33点,从周三(9月9日)正式收盘的1,714.34点回落。 两日市场关键数据综合 日期/时间 数据 周二(9月8日)收盘 1,714.40 周三(9月9日)收盘 1,714.34(跌0.06点,几乎持平) 周三(9月9日)全日区间 1,710.36至1,718.52 今日开市(9:00am) 1,712.70(跌1.64点) 今日9:10am 1,709.33(跌5.01点,-0.29%) 今日市场广度 跌市244 > 升市146(偏弱) 今日成交量 298.80百万股,RM127.53百万 今日三大关键外部数据(均创新高) ① 布伦特原油:昨日(9月9日)已升破USD100/桶 Thong今日分析指出: “布伦特原油昨日升破USD100/桶,是自5月以来首次!” 这一确认极为重要——这说明布伦特在周三(9月9日)盘中或收盘时已正式突破100美元,是今年第二次突破USD100/桶(第一次在今年上半年美伊冲突爆发初期),亦是财政部《2027年预算案前言》早前确认“今年油价曾超过USD100”的第二次历史性突破。 ② 美国10年期国债收益率:今日升至4.845% 美债收益率今日再度攀升至4.845%,是本轮上升趋势中的新高: 日期 美债10年期收益率 9月7日(周一) 4.784% 9月9日(周三) 4.792% 9月10日(今日,周四) 4.845%(再创新高!) 收益率越高,美债对全球投资者的吸引力越强,新兴市场(包括大马)的资产吸引力相对下降,外资净卖出压力将持续。 ③ 美国财政部:拟推动USD60亿长期国债购买 Thong今日另一重要信息点:“美国财政部表示将推动增加USD60亿的长期国债购买”,意味着美国财政部正在市场上主动增加长期债券供应,推高长端收益率。这是今日美债收益率飙升至4.845%的重要政策背景。 今日成交最活跃股 股票 动向 Zetrix AI 今日继续最活跃(连续多日位居首位,强制出售仍持续) Thong今日完整分析 Rakuten Trade副总裁Thong Pak Leng的今日市场点评: “马来西亚地缘政治紧张局势加剧,令原油价格进一步走高,布伦特原油升破USD100/桶,自5月以来首次。与此同时,美国财政部表示将推动增加USD60亿长期国债购买,美国10年期国债收益率升至4.845%。因此,整体市况趋于审慎,成交量偏低。” 周三(9月9日)收盘完整板块数据(补充) 指数 周三(9月9日)变化 收盘水平 FBM70 +37.65点 17,864.56 FBM ACE(含GTA、Zetrix等) +25.43点 5,297.66 FBM Emas +9.98点 12,681.02 金融服务指数 -99.92点 20,047.55 种植指数 -25.66点 9,449.97 工业产品指数 +0.64点 188.06 能源指数 -0.24点 818.53 SOMO观察|美债收益率4.845%是今年最高点,是今日KLCI下跌的最根本驱动因素 美债收益率4.845%,是今日KLCI下跌(而非布伦特超100美元本身)最核心的驱动因素——当美债提供近5%的无风险回报时,全球资金将系统性地从新兴市场股票(包括KLCI成分股)流向美债,导致外资净卖出压力维持高水平。 今晚(约8:30大马时间)公布的美国8月PPI,是本周第一个能为明晚CPI提供方向指引的数据——若PPI偏强(能源分项受布伦特超100美元推动),将预示明晚CPI同样偏强,令FOMC 9月加息概率进一步走高,届时美债收益率将进一步突破4.9%,KLCI将面临更大下行压力。
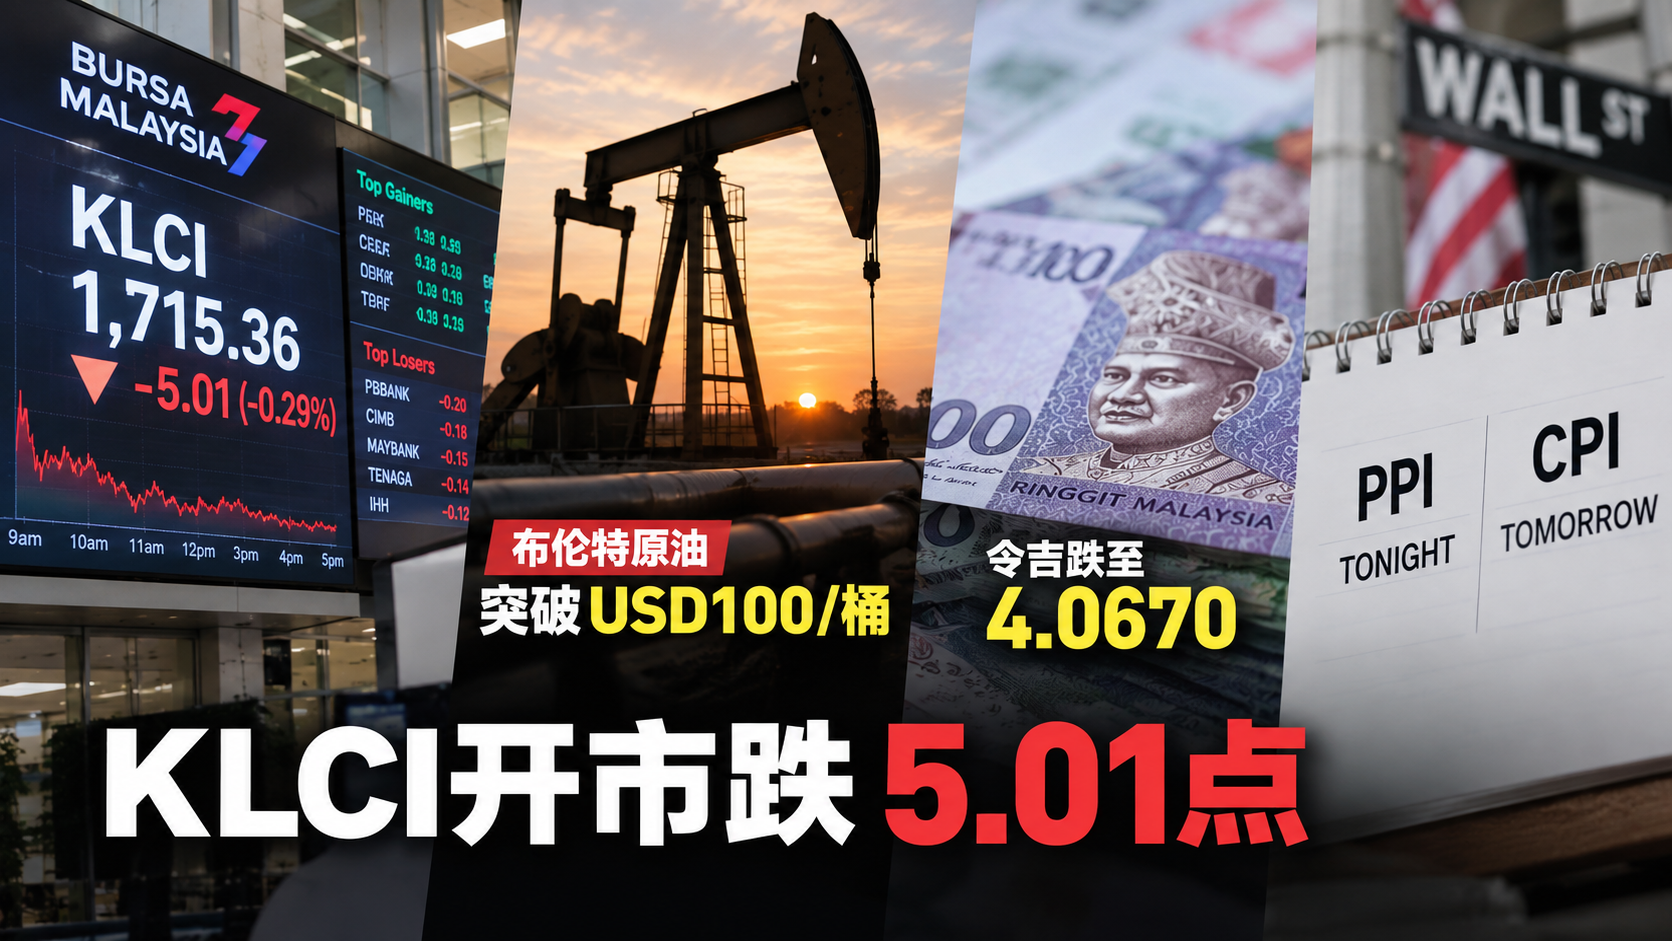
今日(9月10日,周四)KLCI开市跌5.01点,布伦特正式突破USD100/桶是本周最重大市场事件,令吉跌至4.0670,今晚PPI、明晚CPI是本周最后两大数据变量
(吉隆坡10日讯)大马股市今日(9月10日,周四)在多重外部压力下开市走低——FBM KLCI开市下跌5.01点,市场广度转弱,跌市股数超过升市股数,区域市场整体受压。今日最重要的单一市场事件,是布伦特原油正式突破USD100/桶——这是今年以来的最高水平,也是大马财政部《2027年预算案前言》早前确认“今年西亚冲突曾令原油价格超过USD100/桶”的历史性突破正式被市场数据证实。 今日(9月10日)关键数据 指标 数值 备注 KLCI今日开市 跌5.01点 追踪华尔街隔夜走弱 KLCI今日市场广度 跌市 > 升市 偏弱 令吉今日早8时 4.0670/4.0720 从周三收盘持平,较本周初4.04大幅走弱 布伦特原油 正式突破USD100/桶! 年内最高,本轮美伊冲突新里程碑 压力来源 华尔街隔夜走弱+美债收益率上升+布伦特超100美元 三重外部压力 布伦特突破USD100:本周最重大单一市场事件 布伦特原油今日正式突破USD100/桶,标志着本轮美伊冲突引发的能源价格上涨进入了一个全新阶段: 日期 布伦特价格 8月26日 USD86/桶 8月31日(美国空袭伊朗) USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日 接近USD100/桶 9月10日(今日) 正式突破USD100/桶! 财政部《2027年预算案前言》此前已确认“今年西亚冲突令原油价格超过USD100/桶”——今日布伦特正式突破100美元,印证了这一历史性价格水平已再度实现。 对大马的影响: Petronas及LNG出口:布伦特超100美元直接推高大马天然气出口价格,对国家财政及Petronas收入正面 燃油补贴压力:布伦特超100美元将显著推高大马政府的燃油补贴支出,对2027年预算案赤字目标构成上行压力 通胀预期:能源价格高企推高通胀预期,强化美联储9月加息论据 令吉今日4.0670:本周最弱水平 Malay Mail(今日早上8时51分发布)确认,令吉今日早8时开市于4.0670/4.0720兑美元,与周三收盘持平。 值得注意的是,这一水平较本周初(9月7日早8时:4.0415/4.0500)已大幅走弱约0.025至0.03令吉,是本周最弱的单日水平。 Bank Muamalat首席经济学家阿夫扎尼分析:令吉今日表现混杂——对美元基本持平,但对区域货币表现不一,主要因为市场正在等待明日(周五9月11日)公布的美国8月CPI数据,在数据公布前选择观望。 令吉本周走势总结: 日期 令吉兑美元早8时 9月7日(周一) 4.0415/4.0500 9月8日(周二) 4.0420/4.0480 9月9日(周三,收盘) 4.0670/4.0720 9月10日(今日,周四早8时) 4.0670/4.0720(持平周三收盘) 令吉在过去两天(周三至今)已从4.04水平走弱至4.07水平,单周贬值约0.6%,反映美债收益率上升(已达4.792%以上)及布伦特超100美元引发的加息预期强化,对新兴市场货币的系统性压力。 今晚PPI:今日大马时间约晚8:30公布 今日(周四)大马时间约晚间8时30分,美国8月生产者物价指数(PPI)将正式公布。PPI作为CPI的领先指标,今日数据将为明日CPI提供重要预判方向: 若PPI偏强(能源分项受100美元布伦特推动走高):预示明日CPI同样偏强,9月FOMC加息接近锁定 若PPI偏软:说明通胀压力在生产商层面已有降温,明日CPI偏软概率上升 明晚CPI(周五9月11日):本周最关键数据 明日(9月11日,周五)大马时间约晚间8时30分,美国8月消费者物价指数(CPI)正式公布,是FOMC 9月15至16日会议前最后一个关键通胀数据。 背景参考: 美国7月CPI:3.4%(年同比,从6月3.5%降) FOMC 9月加息概率(路透社):约58% UBS预测:全年加息两次(9月+11或12月) SOMO观察|布伦特突破USD100是今年大马财经最具里程碑意义的单一价格事件,CPI明晚将决定一切 布伦特原油正式突破USD100/桶,将今年美伊冲突对全球经济的影响从“潜在威胁”变成了“现实冲击”。对大马而言,这是一把双刃剑——LNG出口收入提升(正面),但补贴压力上升(负面)、通胀预期强化令加息可能性上升(负面)。 本周最关键的两个时间节点已到来:今晚PPI和明晚CPI。KLCI和令吉在周五CPI公布前将维持审慎整固。若CPI偏强,令吉可能进一步跌至4.08以上,KLCI将面临1,710以下的下行压力;若CPI意外偏软,则本周的持续走弱将出现逆转性反弹。
马来西亚电子制造、出口物流与人工智能贸易需求
全球贸易逆风中升温:大马出口创新高,企业别把订单当成利润
全球货物贸易在关税与中东局势夹击下仍高于趋势,大马7月出口也创下强劲增长。但对企业经营者而言,最重要的并不是“出口变好”这四个字,而是增长来自哪里、利润有没有同步增加,以及现金流能否承受下一轮波动。 全球贸易温度计回到102 世界贸易组织(WTO)最新货物贸易晴雨表升至102.0,高于代表趋势水平的100,也高于上期的101.7。分项中,电子元件指数104.9最强,出口订单103.5、航空货运102.8;但集装箱航运只有99.6,显示需求正在扩张,物流环节却仍不完全同步。 WTO认为,人工智能相关投资与电子产品需求,正在抵消关税及地缘风险的部分压力。其基准预测为2026年全球商品贸易量增长1.9%;若能源价格长期维持高位,增幅可能降至1.4%。这意味着眼前不是全面繁荣,而是由少数高增长产业带动、风险仍然集中的复苏。 大马出口很强,但红利集中在电子电气 马来西亚对外贸易发展局(MATRADE)数据显示,2026年7月我国总贸易额达3647.4亿令吉,同比增长37.3%;出口1936亿令吉,增长38%,贸易顺差224.6亿令吉。电子与电气产品出口达956.5亿令吉,占总出口49.4%,同比增长51%。 这组数字说明马来西亚正受益于全球AI、数据中心及先进电子需求。不过,接近一半出口集中在电子电气,也提醒企业:宏观数字漂亮,不代表每个行业都同步受惠。非电子行业若仍面对成本上涨、需求疲弱或回款变慢,经营体感可能与新闻标题完全不同。 老板真正要关注的,是四条经营线 一、订单增长是否过度依赖单一客户 AI供应链的订单可能增长很快,但资本开支周期也会改变。企业应把最大客户、最大产品和最大市场分别做压力测试,例如假设订单突然减少20%,现有产能、人员与融资安排能否承受。 二、营业额有没有变成毛利 能源、原料、运费及加班成本,都可能侵蚀新增订单的利润。管理层应把销售增长拆成数量、售价、汇率与产品组合四部分,避免只看营收上升,就误判真实盈利能力。 三、现金转换周期是否拉长 出口扩张通常需要先采购、生产和备货。如果库存天数及应收账款同时增加,越多订单反而可能占用越多现金。企业应按客户重新检视信用期,并为原料与运输延误设置安全库存上限,而不是无限备货。 四、汇率与报价机制是否匹配 出口商收入与成本未必使用同一种货币。较稳健的做法,是在长期报价中加入汇率、原料及运费调整条款,同时按已确认订单安排分层对冲,避免一次押注汇率方向。 中小企业可以怎样抓住这波机会 先做可验证的供应能力:加强质量认证、产品追溯、交付稳定性与网络安全,争取进入电子电气二级、三级供应链。把客户组合当作风险指标:设定单一客户营收占比上限,并主动发展第二个行业或区域市场。每周跟踪现金而非只看订单:建立13周现金流预测,监测库存、应收账款和融资额度。优先争取高附加值环节:从单纯加工转向设计支援、精密测试、设备维护、自动化与合规服务。 SOMO News观点 马来西亚正在抓住AI带动的新一轮贸易机会,但真正决定企业能否受益的,不是出口纪录本身,而是本地企业能留下多少技术、利润与现金。订单是起点,不是成绩单。未来一年,企业经营者应该同时追踪订单质量、客户集中度、毛利率和现金转换周期,才能把宏观红利变成可持续的生意。 资料来源:The Edge Malaysia:Global goods trade strengthening despite tariffs, Middle East tensions, WTO saysWorld Trade Organization:Goods Trade BarometerMATRADE:July 2026 Trade PerformanceDepartment of Statistics Malaysia:Monthly External Trade Statistics, July 2026
马来西亚数据中心、AI服务器基础设施与高压电网,体现电力和能源压力
数据中心吃掉近一成电力:AI红利背后,大马企业要重新计算能源成本
过去一年,马来西亚谈数据中心,大家最兴奋的是几百亿令吉投资、土地升值、建筑订单和AI产业机会。 但当越来越多数据中心真正开始运作以后,另一个问题终于浮上桌面: 这些服务器到底需要多少电? 答案可能比很多企业经营者想象中更惊人。 马来西亚能源委员会最新披露,截至2026年8月第二周,数据中心已经占全国电力消费的 9.28%,相比今年中期约7%的水平明显上升,而且随着更多数据中心预计在11月投入运作,相关用电需求还会继续增加。 换句话说,马来西亚每消耗大约十度电,就已经有接近一度流向数据中心。 这已经不只是科技行业的新闻,而是企业经营必须开始关注的能源问题。 RM95.8 billion投资,背后真正需要的是电 为什么用电增长得这么快? 因为马来西亚的数据中心投资正在快速从新闻发布会上的数字,逐渐变成真正运作的基础设施。 MIDA数据显示,2026年上半年马来西亚获批投资达到RM218.5 billion,其中数据中心和云计算项目就达到 RM95.8 billion,接近全国获批投资的44%。美国、新加坡、日本和中国都是主要外资来源。 与此同时,能源委员会的战略规划文件显示,目前已有58个数据中心项目签署电力供应协议,涉及约 5,662MW 的需求,预计陆续在2030年前实现。能源监管机构已经明确指出,数据中心不再只是未来可能出现的大型用电户,而是正在成为马来西亚本十年电力需求增长的重要驱动力。 这里真正值得企业经营者注意的,是产业发展的第二阶段已经开始。 第一阶段的问题是: 有没有人来投资? 第二阶段的问题变成: 我们的电网、电力、水源和能源成本,能不能承受这些投资? 数据中心越成功,能源就越值钱 马来西亚过去吸引数据中心,一个重要优势是土地、基础设施、地理位置以及相对具竞争力的能源成本。 但当越来越多大型数据中心进入同一个市场,电力本身就会逐渐成为稀缺资源。 能源委员会指出,2025年马来西亚电力需求已经创下新的高峰,而数据中心扩张、工业发展、电气化和天气都是推动需求上升的重要因素。 这件事情对普通企业有什么关系? 关系其实非常直接。 如果未来全国必须投入更多资金建设输电网络、发电设施、储能系统和再生能源,能源基础设施的资本开支最终一定会进入整个经济体系。 对于工厂、冷链、酒店、商场、物流中心甚至大型办公室而言,电费从来都不是小问题。 AI产业越发展,企业越需要开始把能源成本纳入长期战略,而不是只把电费当成每个月财务部负责付款的一张账单。 这也解释了为什么核能重新回到讨论桌上 同一天,科学、工艺及革新部长郑立慷也透露,马来西亚已经开始研究核能未来在国家能源组合中可能扮演的角色,并着手准备技术、人才和监管体系。 政府强调,这并不代表已经决定兴建核电厂,而是必须提前做好准备,因为半导体、先进制造、AI、云计算和大型数据中心正在持续推高长期能源需求。 把这两条新闻放在一起看,意义就非常不同。 一边是数据中心已经用掉近一成电力。 另一边是国家开始认真准备十年甚至二十年后的能源选择。 这说明AI带来的产业竞争,最终不会只是芯片、服务器和软件的竞争。 它同时是一场能源竞争。 SOMO News观点:未来企业要计算的不只是人工成本,而是能源生产力 过去马来西亚企业讨论生产力,最常计算的是: 一个员工能够创造多少营业额? 未来可能还要多计算一个指标: 每一度电,可以创造多少商业价值? 同样使用RM100,000电费,一家公司可能只是维持低附加值生产,另一家公司却利用自动化、AI和先进制造创造几倍的产值。 当能源资源越来越宝贵以后,政府和市场迟早会更加关注谁能够更有效率地使用能源。 这也是为什么企业现在开始投资节能设备、太阳能、能源管理系统和更高效率的机器,不应该只被看成ESG项目。 它可能逐渐变成真正的成本竞争力。 SME真正的机会,不一定是自己去做数据中心 看到RM95.8 billion投资,不少企业自然会想进入数据中心产业。 但真正值得SME研究的,可能不是盖数据中心,而是解决数据中心带来的第二层问题。 电气工程、配电设备、变压器、冷却系统、能源管理、太阳能、储能、消防、水处理、设备维护、网络、保安以及工程服务,都可能随着整个产业扩张而增长。 MIDA目前审批数据中心项目时,也开始特别强调电力、水资源、绿色合规以及本地供应链参与。 所以企业真正应该问的不是: 数据中心是不是一个热门行业? 而应该问: 数据中心快速增长以后,会制造出什么新的瓶颈? 因为商业机会往往就存在于瓶颈里面。 企业现在应该开始做一张“能源账” 对于一般SME,我认为现在还没有必要因为这则新闻就做激进投资。 但老板可以开始做一个非常简单的动作: 把过去24个月公司的用电量、电费、营业额和产量拉出来。 看看每创造RM1 million营业额,需要消耗多少电力。 再看看未来营业额增长50%以后,用电会增加多少。 如果电价再上涨10%,净利润会受到多大影响。 很多企业认真算完这张账以后,才会第一次发现: 能源其实也是公司的战略变量。 AI时代最后拼的,可能是最传统的东西 AI听起来非常新。 数据中心也听起来非常科技。 但当这个产业真正扩大以后,它最终依赖的还是几样非常传统的资源: 土地、电力、水、人才和资本。 马来西亚已经成功吸引大量数字投资。 下一阶段真正的挑战,是如何让这些投资继续增长,同时又不会挤压其他企业和居民所需要的能源资源。 如果能够做到这一点,数据中心会成为新的经济引擎。 如果能源基础设施跟不上,今天最大的投资优势,也可能变成明天最大的增长瓶颈。 所以企业经营者接下来关注AI,不应该只看哪个AI模型更强。 还应该开始关注一个更现实的问题: 支撑所有AI运作的那一度电,未来会越来越便宜,还是越来越贵? 这可能会成为未来十年马来西亚企业竞争力中,一个越来越重要的答案。 资料来源 The Edge Malaysia:Data centres account for nearly a tenth of Malaysia's electricity consumption MIDA:Malaysia Secures RM218.5 Billion in Approved Investments in 1H 2026 Energy Commission:Strategic Plan and data-centre electricity outlook The Edge Malaysia:Malaysia studying potential role of nuclear energy
KLCI今日维持在1,715点以上整固,GTA Holdings第二日大幅下跌至29.5仙(跌15.7%),Zetrix AI今日成交最活跃,MN Holdings斩获RM6732万TNB槟城合约
(吉隆坡9日讯)综合今日(9月9日,周三)Bursa Malaysia最新市场数据: 今日KLCI整体表现 BusinessToday(今日)标题确认:“KLCI Keeps Its Head Above 1,715 At Bursa Open”——KLCI今日维持在1,715点以上,属于审慎整固态势。 NST Market Pulse AM(今日,约1小时前)确认: “Bursa Malaysia opened marginally higher on Wednesday, with the FBM KLCI rising to 1,715 points despite weaker sentiment on Wall Street as concerns over crude oil prices intensified.” 今日重要个股动态 股票 今日动向 价格 成交量 Zetrix AI(ZETRIX) -2仙(-6.6%) RM0.285 1.76亿股(今日全场最活跃!) GTA Holdings -4仙(-11.9%) RM0.295 2.2226亿股 NEXG Bina +2.5仙 RM0.295 2.6326亿股 MPI +44仙 RM40.26 — HEIM(Heineken Malaysia) +26仙 RM15.12 — UWC Bhd +23仙 RM6.75 — Nestle Malaysia -74仙 RM93.42 最大领跌 Hong Leong Financial Group -10仙 RM18.88 — GTA Holdings第二日:29.5仙,远低于35仙发行价 GTA Holdings昨日(9月8日)午盘已跌至34.5仙,今日进一步大跌至29.5仙,较35仙发行价已下跌15.7%,成交量暴增至2.2226亿股(昨日早盘仅106,509股)。 这一走势显示,在整体大市承压(布伦特接近USD100、外资净卖出、美债收益率4.792%)的背景下,新上市公司未能获得足够的市场需求支撑,导致首周即大幅跌破发行价。 重要企业新闻:MN Holdings斩获RM6732万TNB槟城英特尔园区地下电缆合约 i3investor(今日)引述The Edge报道,MN Holdings Bhd的子公司联合一家工程公司,已从Tenaga Nasional Bhd(TNB)斩获RM6,732万合约,内容为在槟城英特尔园区(Intel Penang)安装地下电缆,用于大宗电力供应(Bulk Power Supply)。 数据 内容 合约金额 RM67.32百万(RM6,732万) 业主 Tenaga Nasional Bhd(TNB) 用途 为槟城英特尔园区(Intel Penang)提供大宗电力地下电缆安装 承包方 MN Holdings子公司 + 联合工程公司 这是继Jati Tinggi及Nuenergy之后,今年又一项与大型科技/半导体园区电力基础设施相关的大马上市公司合约——进一步证明大马半导体及科技制造业的电力基础设施建设热潮,正在为多家中小型工程上市公司带来持续的合约流。 Malacca Securities今日升级EITA(数据中心需求) StockTipRatings(昨日,9月8日)报道,Malacca Securities已将EITA Resources Bhd的评级升级,理由是与管理层会面后确认了强劲的数据中心需求推动EITA电力设备业务的正面前景。 这是今年大马数据中心投资热潮带动多家工程及电力设备公司获得分析员评级提升的最新案例。 SOMO观察|今日GTA Holdings第二日大跌15.7%是近期大马ACE市场新股整体表现的缩影 GTA Holdings在IPO两日内从35.5仙峰值跌至29.5仙,在整体大市承压的环境下是一个可预期但仍令人关注的新股首周表现。它说明在美联储加息预期上升(9月加息概率58%)、外资净卖出持续、布伦特原油接近USD100的三重压力下,市场的风险偏好正处于今年相对低位。 MN Holdings斩获RM6732万TNB槟城英特尔合约,是今日市场中最值得商界关注的正面企业新闻。它再次印证了大马半导体及科技制造业生态链(从英特尔槟城到数据中心到电力工程)的持续结构性投资机遇。
重要时间线更新:美国8月PPI明日(周四)公布,CPI后天(周五)公布,市场定价9月FOMC加息58%,UBS预测全年两次加息,FOMC 9月5日起进入静默期
(吉隆坡9日讯)须就本周美国通胀数据的公布时间作出重要更正——美国8月生产者物价指数(PPI)将于明日(9月10日,周四)公布,而美国8月消费者物价指数(CPI)将于后天(9月11日,周五)公布,均非今日(周三)。 本周美国通胀数据公布完整时间表 日期 数据 大马时间 9月10日(周四,明日) 美国8月PPI(生产者物价指数) 约晚间8:30 9月11日(周五,后天) 美国8月CPI(消费者物价指数)+实际工资(Real Earnings) 约晚间8:30 9月15至16日(周一至周二) FOMC会议(利率决定) — 联储基金利率现状:3.50至3.75%,7月第五次连续维持 Trading Economics数据确认,美联储于2026年7月联邦公开市场委员会(FOMC)会议上,以9比3的票数维持联储基金利率目标区间于3.50至3.75%不变,是连续第五次维持——三名异见委员(Dissenters)投票支持加息25基点。 这三名异见委员的存在,是今次FOMC 9月会议加息讨论最重要的内部背景之一。 最新市场定价:9月FOMC加息概率约58% 路透社今日报道,市场目前将9月FOMC会议加息的概率定价为约58%——高于7月会议前的约33%,但低于Jackson Hole演讲(8月28日)后的约60%,以及NFP+162,000(9月4日)后的约65%的峰值。 这意味着市场对于9月加息并未完全定价,而是处于“硬币两面”(Coin Toss)的模糊区间。即本周PPI和CPI数据将成为真正决定FOMC票向的关键变量。 重要背景:UBS最新预测——美联储2026年全年将加息两次 UBS今日最新预测显示,UBS已将美联储2026年全年的利率预测修订为加息两次(2x25基点): 第一次:9月FOMC(9月15至16日) 第二次:11月或12月FOMC 若UBS的预测成真,联储基金利率将从当前3.50至3.75%升至4.00至4.25%区间。这将是2026年最大的单一利率政策变化,对令吉、KLCI及大马债券市场均将产生深远影响。 7月基准通胀数据(背景参考) 根据Aminvest及Trading Economics数据,此前公布的7月通胀数据为今次8月CPI提供了重要的基准参考: 指标 7月实际值 6月数值 趋势 美国CPI(年同比) 3.4% 3.5% 改善(但仍远高于2%目标) 美国核心CPI(年同比) 2.5% — — 7月CPI 3.4%是自2022年加息周期开始以来已大幅下降,但仍高于美联储2%目标逾一个百分点。若8月CPI再度上升(受布伦特油价97至100美元影响),将强化鹰派加息论据;若继续降至3.0%以下,则维持利率论据将占据上风。 FOMC静默期:9月5日已开始,官员不得公开发表评论 InteractiveCrypto报道确认,FOMC于9月5日(周五)起进入静默期(Quiet Period),限制所有联储官员公开发表关于货币政策的评论,直至9月15至16日会议结束后方可恢复。 这意味着,在PPI(明日)及CPI(周五)公布后,将不会有任何联储官员公开解读数据对货币政策的影响——市场须完全依据数据本身进行定价判断。 今日(9月9日,周三)市场预期 在PPI及CPI数据公布前,今日大马市场将维持等待观望态势: KLCI:今日已逆势开市+3.26至1,717.66,预计在1,715至1,720区间整固 令吉:今日走高,受BOJ 9月18日可能加息25基点(日元走强令美元承压)支撑 布伦特:今日接近USD100/桶,是今日最大单一上行风险 SOMO观察|PPI明日、CPI周五,两天连续通胀数据将决定9月FOMC最终方向,商界须同时追踪两组数据 今次的特别之处在于,PPI(明日)与CPI(周五)连续两天发布,为市场提供了一个罕见的“通胀全景图”。PPI衡量生产商层面的价格压力,往往领先CPI;若PPI偏强,将为周五CPI的偏强走势提供预警;若PPI偏软,CPI也可能温和。 对大马商界及投资者:本周须同时在两个时间节点保持警觉。明日(9月10日,周四)晚8:30 PPI,及后天(9月11日,周五)晚8:30 CPI。综合两组数据,将为9月15日FOMC会议及随后的令吉/KLCI走势提供最清晰的前向指引。
KLCI今日(9月9日)逆势开市上涨3.26点至1,717.66,布伦特接近USD100,美债收益率升至4.792%,令吉走高,今晚8:30美国8月CPI是全球最关键数据
(吉隆坡9日讯)大马股市今日(9月9日,周三)展示出令人意外的逆势韧性——尽管华尔街周一开低、布伦特原油已逼近USD100/桶、美国10年期国债收益率再升至4.792%,FBM KLCI仍于今日早上9时10分上涨3.26点(+0.19%)至1,717.66点,从周二(9月8日)收盘的1,714.40点反弹。 今日(9月9日)KLCI开市数据 指标 数值 周二(9月8日)正式收盘 1,714.40 ✅(今日正式确认) 今日开市(9:00am) 1,715.46(+1.06点) 今日9:10am 1,717.66(+3.26点,+0.19%) 市场广度(9:10am) 升市226 > 跌市115(正面) 成交量 229.35百万股 成交额 RM110.32百万 注:周二(9月8日)正式收盘1,714.40,较周一(9月7日)收盘1,714.79小幅走低约0.39点,是两个交易日整固格局的体现。 Thong分析:华尔街已下跌但KLCI逆势反弹,关键看今晚CPI Rakuten Trade副总裁Thong Pak Leng指出,今日市场在复杂背景下开市: 外部压力(未阻止KLCI今日开高): 华尔街本周一(美国时间)收低,原因是布伦特原油逼近USD100(从97美元进一步走高),美伊紧张局势加剧 美国10年期国债收益率上升至4.792%(较上周五4.784%进一步上升),令新兴市场资产吸引力下降 昨日(周二)KLCI收市情况: Thong透露,昨日(9月8日)KLCI以平盘(Flat Note)收市,整固格局持续 今日KLCI开市反弹,反映部分本地机构投资者在整固期间的底部买盘 令吉今日(9月9日):走高,美日双重加息预期推低美元 Malay Mail报道,令吉今日对美元走高: Bank Muamalat阿夫扎尼解释: ① 美联储加息预期:美国三个月及六个月国库票据收益率分别升至3.80%及3.89%,显示市场对FOMC 9月加息(9月15至16日)的预期持续 ② 日本央行(BOJ)加息预期走强: 日元今日走强至153.53兑美元 背景:BOJ可能于9月18日加息25基点——这是今日最重要的新数据之一 BOJ加息依据:日本Q2 GDP按季折年增长1.4%(高于共识预期1.1%),通胀维持1.9% 关键机制:若BOJ真的在9月18日加息,全球资金将从套利交易(日元借贷→买入高收益资产)中撤出,令美元整体走弱,间接支撑包括令吉在内的亚洲货币。 布伦特原油逼近USD100:今日单一最大风险 布伦特原油今日进一步走高,接近USD100/桶,是自2026年西亚冲突升温以来的新高: 日期 布伦特价格 8月26日 USD86/桶 8月31日 USD91/桶 9月2日 USD95.46/桶 9月7日 约USD97/桶 9月9日(今日) 接近USD100/桶 财政部2027年预算案前言已确认:今年西亚冲突曾令原油价格超过USD100/桶,今日布伦特再度逼近这一门槛,意味着超过USD100可能在本周或下周再度成真。 今日最关键事件:美国8月CPI——今晚大马时间8:30公布 今日(9月9日,周三,大马时间下午5时至晚间)全球市场最关注的单一事件,是美国8月CPI(消费者物价指数)的公布: 公布时间:今晚大马时间约8:30至9:00 市场预期(参考):分析员普遍预期8月CPI年同比持稳或小幅上升 CPI结果的三大情景: CPI结果 市场反应 偏强(超过3.5%) FOMC 9月加息几乎锁定,美元走强,令吉承压,KLCI明日下跌 符合预期(约3.0至3.5%) 市场反应温和,KLCI维持整固 偏弱(低于3%) 加息预期降温,美元走弱,令吉走强,KLCI明日可能向1,720至1,730回升 SOMO观察|今日KLCI逆势反弹是市场在复杂环境下的自我修复,今晚CPI才是真正决定本周方向的关键数据 KLCI今日开市+3.26至1,717.66,在布伦特逼近100美元、美债收益率4.792%的双重压力下逆势反弹,是一个值得关注的正面技术信号——说明在1,710至1,712区间,本地机构买盘已足够消化外资的净卖出压力。 然而,今晚8:30的美国8月CPI数据,将是打破或延续这一整固格局的决定性催化剂。CPI偏强将令FOMC 9月加息几近锁定,届时KLCI明日(周四)将重新面临下行压力;CPI偏弱则将为KLCI提供突破1,720整固区间向上的动力。 今日最重要建议:在CPI数据公布前(今晚8:30),维持观望,等待数据指引再作较大仓位调整。