财经分析

安华披露2027年预算案重要措施:建议拨款RM2亿8003万推行小园主油棕翻种计划(TSPKS)2.0,提升油棕生产力,兼顾小贩及小型商贩
(布城8日讯)首相兼财政部长拿督斯里安华依布拉欣今日(9月8日,周二)在出席种植及原产业部常月集会并参观展览摊位后发表演讲,提前披露了2027年预算案(10月9日提交国会)中一项重要的农业商品领域措施: 政府建议在2027年财政预算案框架下,拨出RM2亿8003万(约RM2.8亿),推行小园主油棕重新种植计划(Tanaman Semula Pekebun Kecil Sawit,TSPKS)2.0,以协助大马小园主提高油棕生产力。 TSPKS 2.0:什么是油棕翻种计划? 油棕重新种植计划(TSPKS,Tanaman Semula Pekebun Kecil Sawit)是大马政府通过马来西亚棕油局(MPOB)推行的针对小园主的结构性支援计划。 油棕树的经济生产寿命约为25至30年。当油棕树进入老龄阶段(超过25年),其鲜果串(FFB)产量将大幅下降,影响小园主的收入。通过翻种(Replanting),以产量更高、抗病力更强的新品种取代老龄树,是维持大马棕油产量竞争力的关键手段。 TSPKS 2.0的目标: 协助中小规模油棕园主(面积少于40英亩的独立小园主)翻种老龄油棕树 提供经济援助,弥补翻种后3至4年的“非生产期”(Oil Palm须4至5年才能结果) 引入高产量新品种,提升每英亩的FFB产量及油脂萃取率(OER) 协助小园主合规国际可持续棕油采购标准(MSPO及RSPO),应对欧盟CBAM压力 安华:TSPKS 2.0具有正面连锁效应,同时惠及小型商贩 安华在演讲中强调,TSPKS 2.0并不只是一个农业计划,而是具有正面经济连锁效应(Economic Multiplier Effect)的综合性乡村经济扶持措施: “有关措施可带来正面的连锁效应,同时惠及小型商贩。” 安华进一步解释,当小园主的油棕生产力提升、收入增加时,其在本地的消费能力亦同步提升,直接惠及农村及半城镇的小贩摊位、小型餐馆及小型商店: “这也包括小型商贩,从小贩摊位、小型餐馆到小型商店;由于他们人数众多,面对的问题也日益增加,因此我认为我们不应该忽视他们。” 安华:提前披露是为避免各部门重复申请拨款 安华透露,他今日提前公布这项措施,有其特定的行政目的——防止各部门在2027年预算案中重复要求额外拨款: “我目前公布已落实的事项,是为了让各部门避免在财政预算案中重复要求额外拨款。” 这一表述,一方面说明TSPKS 2.0已基本“落实”(即在内部讨论中已获原则认可),另一方面亦反映安华政府对财政纪律(避免重叠拨款)的高度重视——这与稍早前财政部长政治秘书卡米尔就政府部门超支拨款表达忧虑的声明,形成一脉相承的政策脉络。 消除贫困仍是优先事项 安华亦就政府的整体预算优先序列作出说明: “若确有需要,政府即使面对资源限制,仍会优先关注消除贫困。” 这一表述,将消除贫困(Poverty Eradication)定位为2027年预算案凌驾一切(包括财政约束)的最高优先事项,与此前外界对预算案以M40及B40生活成本支援为核心的分析高度一致。 油棕行业背景:大马小园主的现状与困境 大马棕油产业的结构,约有40%的棕油种植面积由独立小园主(Independent Smallholders)持有,覆盖约45万户小园主家庭,分布于砂拉越、沙巴及半岛各州。 这批小园主面临的核心挑战: 挑战 说明 老龄化油棕树 大量园主的棕树已进入25至30年高龄期,产量大幅下降 翻种成本高 翻种每英亩成本约RM5,000至8,000,小园主难以独力承担 非生产期收入断层 翻种后4至5年内几乎没有收入,须依赖政府援助 可持续合规压力 欧盟CBAM及进口棕油可持续要求(RSPO/MSPO)令小园主须额外投入 农业焚烧烟霾 今年的跨境烟霾危机亦令油棕园的田间作业受到影响 TSPKS 2.0的RM2.8亿拨款,正是针对上述第一及第二项挑战——以政府资金弥补翻种成本及非生产期的收入缺口。 2027年预算案农业商品措施综合 结合今日及早前MAHA 2026闭幕(9月6日)的信息,目前已知的2027年预算案农业商品重点措施包括: 措施 金额/方向 TSPKS 2.0(油棕小园主翻种) RM2.8亿(今日正式披露) 农业部整体拨款 安华暗示将增加(须配合良好治理) MAHA 2026受惠产业 农粮、园艺、农业旅游(MAHA展览RM103至126亿MOU) 生质燃料政策 棕油基生物柴油(B30/B40政策延续) SOMO观察|TSPKS 2.0的RM2.8亿拨款是今日大马2027年预算案前瞻中最具体的单一农业商品政策措施 安华今日的披露,是2027年预算案(10月9日)迄今最具体的单一政策措施数字——RM2.8亿,附带明确的使用目的(油棕翻种)及明确的受益群体(小园主及连锁受益的小型商贩)。 从政策逻辑看,这一措施同时服务于两个截然不同的政治基础盘:马来农村油棕小园主(BN/巫统的传统选票基础)以及农村小型商贩(M40以下的小额经济体)——在马六甲州选即将来临的背景下,这一惠及两个传统BN基础选票群体的政策拨款,其政治时机值得关注。 对棕油相关上市公司(Genting Plantations、SD Guthrie、IOI Corporation、FGV Holdings等):TSPKS 2.0主要针对独立小园主,而非大型种植集团。然而,更多翻种的小园主将在4至5年后带来更高的FFB总产量,有助于维持大马棕油的全球市占率,间接利好棕油下游加工企业。
KLCI今日跌2.89点至1711.90 GTA首日35.5仙 令吉走强 美劳工节无指引
(吉隆坡8日讯)大马股市今日(9月8日,周二)开市走低——FBM KLCI于上午9时10分下跌2.89点(-0.16%)至1,711.90点,从昨日(9月7日,周一)正式收盘的1,714.79点小幅回落。 今日市场走低的主要原因,是美国于今日(9月8日)庆祝劳工节(Labor Day)——美股因公共假期休市,令市场缺乏隔夜华尔街的方向性参考,加上部分投资者在KLCI周一反弹后趁高获利,形成今日开市的轻微回调。 今日开市关键数据 指标 数值 昨日(9月7日)正式收盘 1,714.79 ✅(今日正式确认) 今日开市(9:00am) 1,713.14(-1.65点) 今日9:10am 1,711.90(-2.89点,-0.16%) 市场广度(9:10am) 升市154 > 跌市144(正面) 成交量 417.63百万股 成交额 RM152.17百万 注:昨日(9月7日)正式收盘1,714.79,较上周五(9月4日)收盘1,708.10上升6.69点(+0.39%)。 今日领涨股 股票 今日价格 涨跌 电讯大马(Telekom Malaysia) RM7.99 +9仙 丰隆金融(Hong Leong Financial) RM18.90 +8仙 ITMax System RM4.31 +6仙 Vitrox RM9.10 +6仙 马来亚水泥(Malayan Cement) RM6.09 +6仙 今日领跌股 股票 今日价格 涨跌 国油气体(Petronas Gas) RM17.52 -18仙 United Plantations RM32.04 -16仙 MISC Bhd RM7.69 -8仙 Allianz Malaysia RM21.30 -8仙 丰隆银行(Hong Leong Bank) RM23.58 -8仙 GTA Holdings首日上市:开盘持平35仙,微升至35.5仙 大马首家直升机引擎MRO专业上市公司GTA Holdings今日在ACE市场正式挂牌: 指标 数值 发行价 RM0.35(35仙) 开盘价 RM0.35(持平,无溢价无折价) 9:10am最新价 RM0.355(+0.5仙,微升+1.4%) 成交量(开盘初段) 106,509股 GTA Holdings的首日表现属于中性偏正——开盘持平于发行价35仙,随后小幅升至35.5仙,显示市场对这家专业航空MRO公司的接受度尚可,但尚未出现大量散户追捧的"大涨首日"行情。 分析:在当前大市整固(加息预期+外资净卖出)的背景下,GTA能在首日维持发行价以上,已属稳定表现。其长期价值在于大马皇家空军的维修合约来源及2027年SEA Games期间大马航空基础设施的可见度提升,而非短期的上市溢价。 令吉今日走强:大马债券收益率上升支撑 NST今日综合数据显示,令吉今日兑美元走强,主要驱动力来自: 大马政府债券(MGS)收益率上升:令令吉计价资产对外资的相对吸引力提升 美国债券市场干预忧虑:部分投资者对美元资产的配置出现谨慎,为新兴市场货币(包括令吉)提供了短暂支撑 这与昨日(9月7日)令吉在外资净卖出压力下维持4.04至4.05区间的表现,形成了小幅改善。 RHB Research:维持FKLI悲观(看空)立场 BusinessToday引述RHB Research指出,研究机构维持对KLCI期货(FKLI)的悲观(Bearish)立场,认为当前市场在以下压力下面临进一步下行风险: 美国10年期国债收益率高企(昨日已升至4.784%) 外资持续净卖出(上周合计RM8.7亿) FOMC 9月加息预期(NFP+162,000支持鹰派立场) 布伦特原油仍高企(接近97至100美元) RHB的悲观立场意味着,在9月10日(周三)美国8月CPI数据公布前,KLCI将维持在1,700至1,715区间整固的预期路径。 今日市场的三大特殊背景 ① 美国劳工节(US Labor Day) 今日(9月8日,星期一美国时区)是美国联邦公共假期劳工节,美国股市、债市及外汇期货市场均休市。这意味着本地市场在今日缺乏最重要的外部价格指引,交投量预计低于正常水平。 ② GTA Holdings首日上市 今日是本月ACE市场第一家新上市公司的首日交易日,ACE市场指数(FBM ACE Index)因新上市带来的成交量而今日录得+0.41%的涨幅,优于整体大市表现。 ③ 下周三CPI是关键变量 在今晚缺乏美国市场参考的情况下,本周最关键的单一数据事件是9月10日(周三)公布的美国8月CPI,届时将为FOMC 9月会议的加息/维持决定提供最后一个关键数据点。 SOMO观察|今日KLCI开市小跌是理性的短暂修正,真正的方向性决定须等9月10日CPI 今日KLCI开市轻微下跌,是在昨日反弹6.69点后的短暂获利回吐,并非趋势性逆转信号。缺乏美国市场参考(劳工节)令今日交投偏淡,预计市场将在1,710至1,715区间窄幅整固至周三CPI公布。 GTA Holdings首日的平稳开盘,是今年大马ACE市场IPO市场走向成熟的一个正面指标——相比以往动辄首日大涨100%至200%的投机性新股,GTA在专业投资者主导下的理性定价,令该股的长期持有基础更为稳健。
中国买家对大马住宅物业需求飙升至十年高位,估计每年投资逾RM16亿,数字经济人才及教育移民构成新增需求主力
(吉隆坡7日讯)大马房地产市场今日迎来一项重要的需求端数据——中国买家(Chinese Buyers)对大马住宅物业的需求已攀升至十年来的最高水平,估计每年投资金额逾RM16亿(约3.4亿美元),成为大马房地产市场最活跃的外国买家群体之一。 十年高位的背后:四大结构性驱动力 ① 数字经济人才涌入 大马在2026年已成功吸引大批外资数据中心及AI公司落地,涌入大量来自中国大陆(以及香港、台湾)的科技人才——包括人工智能工程师、数据科学家及半导体技术人员,这批高薪科技人才对吉隆坡、槟城及柔佛的优质住宅物业具有强劲需求。 ② 大马第二家园计划(MM2H)吸引力 大马第二家园(MM2H)计划经2022至2023年调整后(降低门槛),为高净值中国家庭提供了在大马长期居留的法律渠道,带动长居型置业需求持续扩大。 ③ 教育移民(Academic Migration) 大量中国家庭选择将子女送往大马就读国际学校及私立大学(多拉曼大学、新纪元大学学院等中文媒介院校尤受欢迎),带动了“学区房”及服务公寓的需求。 ④ 中美科技战下的资产分散化 中美关系的持续紧张,促使部分中国高净值人士主动寻求资产地理多元化,大马凭借相对稳定的政治环境、较低的物业税率及较成熟的中文服务生态,成为重要的资产分散目的地。 最受中国买家青睐的三大目的地 地区 吸引力因素 吉隆坡(TRX、Bukit Bintang、Mont Kiara) 国际化都市环境、国际学校密集、数字经济就业机会 柔佛(新山、森林城市SFZ) 新加坡通勤圈、相对低廉的物业价格、JS-SEZ经济利好 槟城(乔治市、峇都丁宜) 中文文化生态成熟、生活成本较低、优质国际学校 对大马房地产市场的综合影响 影响层面 分析 正面:外资需求支撑物业价格 中国买家每年RM16亿的购房需求,为吉隆坡等城市优质住宅物业的价格提供了结构性支撑 正面:高端租赁市场受益 科技人才短期租用优质服务公寓,带动高端租赁市场回报率上升 潜在挑战:房价可负担性压力 外资买家的参与可能加剧本地中低收入人士的置业困难,是政策须关注的社会议题 监管框架:物业购买限制 大马外国人购房最低门槛因州属而异(雪兰莪:RM2百万,吉隆坡:RM1百万),这一门槛限制了中国买家对中低价位物业的参与 SOMO观察|中国买家的十年高位需求是大马“区域中立”战略的市场红利,但政策须平衡外资与本地可负担性 中国买家对大马物业需求飙升至十年高位,是大马在中美科技战格局下,凭借“区域中立(Regional Neutrality)”战略获得的重要市场红利之一。与马来西亚的友好外交关系、宽松的外资购房政策(相较于新加坡、香港),以及成熟的中文服务生态,构成了大马对中国高净值买家的独特吸引力组合。 然而,政策制定者须在欢迎外资的同时,认真评估这一需求对本地家庭置业可负担性的连带影响——尤其在大吉隆坡走廊,外资需求的持续推升与本地工资增长之间的落差,可能在未来数年内加剧住房可负担性危机。 对房地产开发商而言,中国买家需求的十年高位,为定位于RM100万至RM300万区间的城市优质住宅物业(服务公寓、共管式公寓)提供了最明确的外需支撑。针对性的中文营销、双语法律及银行服务配套,以及国际学校邻近性,是吸引这一买家群体最有效的三个差异化要素。
美国8月NFP实际+162,000远超预期加息预期维持 KLCI今日+6.28至1714.38令吉4.0415
(吉隆坡7日讯)马股今日(9月7日,周一)复市,消化上周五(9月4日)公布的美国8月非农就业数据(NFP)——实际值+162,000,远超市场+55,000的共识预期,令美联储9月加息预期得到强化。FBM KLCI于今日早上9时10分上升6.28点(+0.36%)至1,714.38点,从上周五收盘1,708.10点回升,市场在消化强劲NFP叠加维持加息预期的背景下,维持审慎乐观态势。 美国8月NFP完整数据 指标 实际值 共识预期 差距 8月NFP +162,000 +55,000 +107,000(大幅强于预期!) 7月NFP(修订后) +21,000 — 从初步-23,000上修 劳动力参与率 61.6% — 从61.4%改善(此前八个月持续下跌后首次回升) 9月FOMC预期 维持加息倾向 — 降息预期被排除 Bank Muamalat首席经济学家阿夫扎尼扎姆拉希德表示:  “8月NFP+162,000,远高于55,000的共识预期,显示美联储在9月15至16日FOMC会议上很可能上调基准利率。劳动力参与率在持续下跌八个月后,终于从61.4%回升至61.6%,是今次报告最值得关注的正面结构性信号。” 今日(9月7日)KLCI及令吉完整开市数据 KLCI(今日): 指标 数值 今日开市(9:00am) 1,709.70(+1.60点) 今日9:10am 1,714.38(+6.28点,+0.36%) 上周五收盘(9月4日) 1,708.10 升市股数 229只 跌市股数 187只 成交量 285.58百万股 成交额 RM108.52百万 今日领涨重量级股: 股票 价格 变化 丰隆银行(Hong Leong Bank) RM23.88 +22仙 PPB Group RM9.95 +11仙 CelcomDigi RM2.73 +3仙 Maxis RM3.63 +4仙 Sunway Healthcare RM2.10 +2仙 令吉(今日早上8时): 货币对 今日开市 上周五收盘 变化 令吉兑美元 4.0415/4.0500 4.0425/4.0465 ✅ 小幅走强 令吉兑英镑 5.4629/4.4744 5.4663/4717 ✅ 走强 Rakuten Trade Thong:料KLCI在1,700至1,715区间整固 Rakuten Trade副总裁Thong Pak Leng表示,尽管今日表现正面,KLCI可能因上周五华尔街走弱而继续整固: “上周,外资净卖出RM8.7亿,是近期市场承压的主要压力来源。加上美国NFP强劲令9月加息预期维持,预计KLCI今日将在1,700至1,715点区间内整固。” 布伦特原油进一步升至约97美元 美伊局势持续升温,布伦特原油今日进一步攀升至约97美元/桶,较上周的95美元区间再度走高。这是自本轮美伊冲突8月31日再次升级以来的最新高位。 同时,伊朗今日宣布将在霍尔木兹海峡外宣布禁区(详见今日第二篇稿件),令市场对区域能源供应中断的担忧进一步上升。 SOMO观察|NFP+162,000是今年最强单月就业数据,但外资净卖出RM8.7亿是马股本周最大隐忧 8月NFP+162,000是大马今年财经新闻中最具反转冲击力的单一数据——上周市场一度预期NFP将低于+53,000(加息概率降低),而实际数据远超预期,彻底重置了9月FOMC的政策预期。 这意味着9月15至16日FOMC会议加息概率重新上升,美元将维持强势,令吉及马股的外资流入动力将受到压制。上周RM8.7亿的外资净卖出,在强NFP背景下可能持续至下周,KLCI短期面临整固压力。 下周三(9月10日)的美国8月CPI数据,是决定FOMC是否在9月真正加息的最后一个关键变量。若CPI同步偏强(超过3.5%),9月加息几近锁定;若CPI意外偏软,市场可能再度犹豫。
原棕油期货昨日(9月4日)恢复上行势头,RHB研究正面看待油棕行业,能源通胀叠加植物油需求驱动
(吉隆坡5日讯)大马原棕油(Crude Palm Oil,CPO)期货昨日(9月4日,周五)恢复上行势头,RHB Research发布正面评析,对大马油棕行业持审慎乐观立场。 驱动因素:能源通胀与植物油结构性需求 ① 美伊冲突推高能源成本 美伊军事冲突升级令全球能源价格居高不下(布伦特原油95美元以上),直接提升了生物柴油(Biodiesel)的相对竞争力——当化石燃料价格高企,棕油基生物柴油作为替代品的需求自然上升,为CPO价格提供支撑。 ② 全球植物油供应紧缩 受埃尔尼诺干旱影响,多个主要棕油及植物油产区的产量出现不同程度的收缩,供应端的收紧为CPO价格提供了结构性支撑。 ③ 大马出口数据强劲 大马7月贸易总额增长37.3%(含棕油出口贡献),显示大马棕油在全球市场的需求维持稳健。 大马油棕行业的双重面对 尽管CPO期货今日恢复上行,油棕行业也面临值得关注的中期压力: 印尼棕油出口竞争:印尼是全球最大棕油出口国,其出口政策变化对大马CPO价格有直接的价格竞争影响 欧盟可持续性要求:欧盟的棕油可持续采购标准(MSPO合规要求)持续为大马棕油出口商带来合规压力 砂拉越烟霾影响:当前砂拉越严峻的烟霾状况,对油棕园的田间作业及收获效率造成直接干扰 SOMO观察|CPO今日反弹是本地商品市场最值得追踪的价格信号 CPO价格对大马经济的影响具有广泛的传导性——它直接影响种植公司盈利(SD Guthrie、IOI Corp、FGV等)、国家外汇收入(棕油是大马第二大出口商品),以及沙巴与砂拉越的州政府收入与就业状况。 RHB Research今日对CPO期货的正面评析,与今日马股Petronas Chemicals领涨(+2.8%)及United Plantations涨14仙(至RM33.16)相互印证,显示能源及农业商品板块今日整体受益于能源通胀及商品价格上行的双重利好。 对有意布局大马农业商品相关股票的投资者:CPO价格在能源通胀支撑下的今日反弹,须同时考量美联储9月加息预期(强美元可能压制大宗商品价格)与西南季风减弱后棕油产量的季节性回升对价格的下行影响。
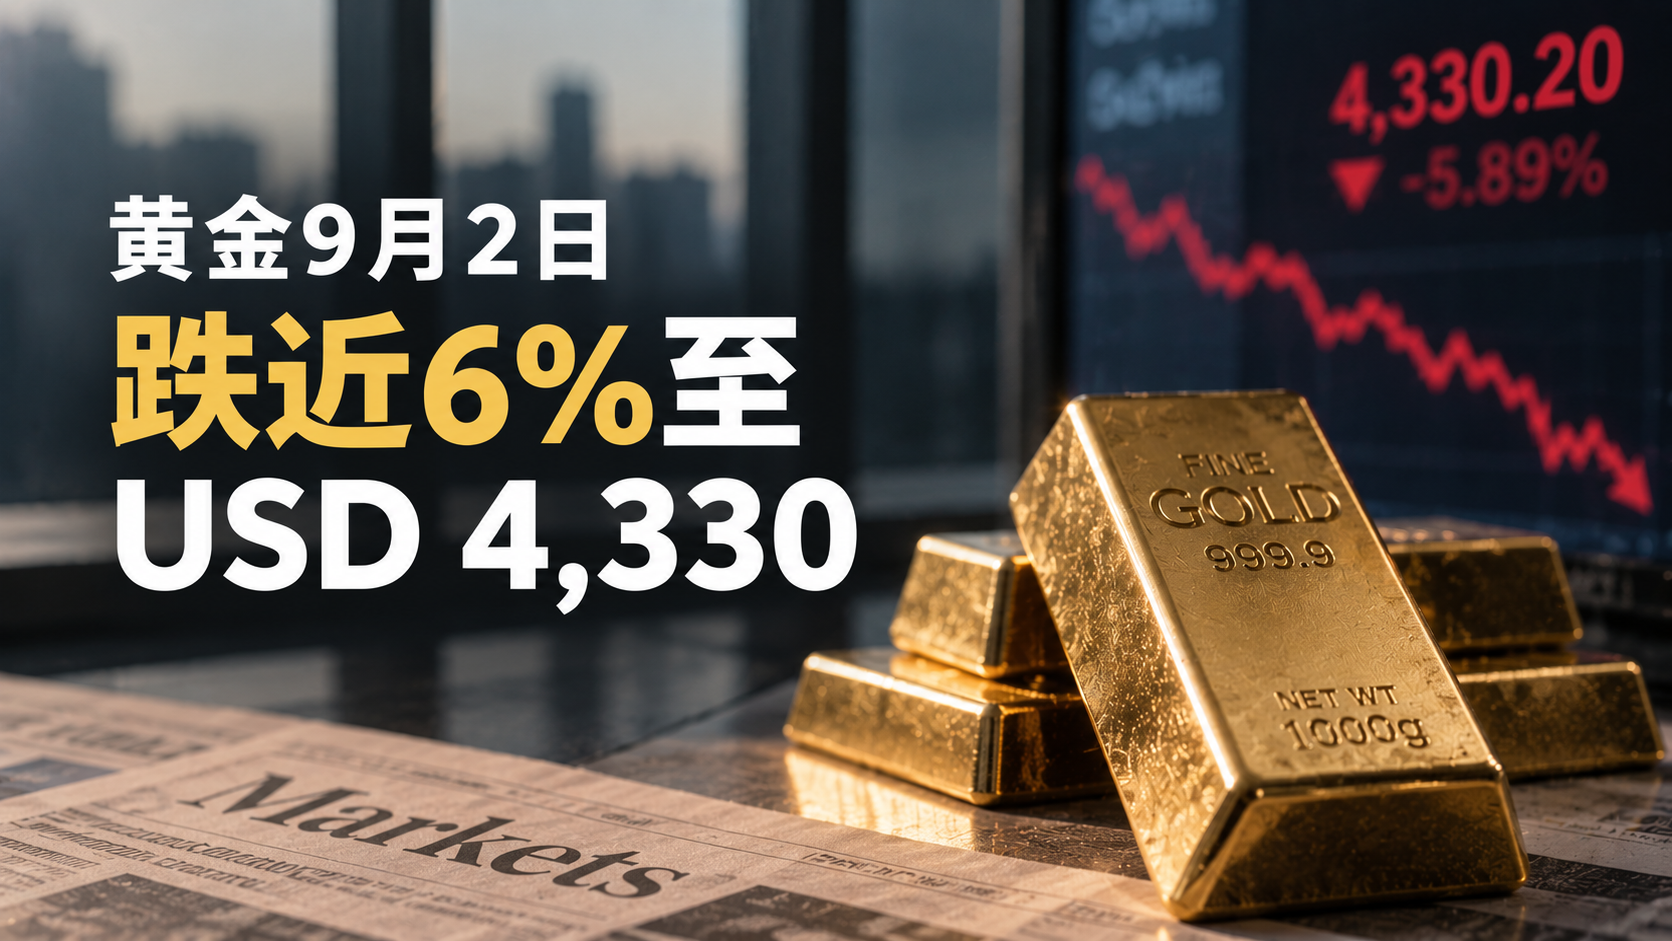
黄金9月2日跌近6%至USD4,330两周低位,美联储加息预期压制黄金,打破传统“地缘冲突=金价上涨”逻辑
(吉隆坡5日讯)大马商业新闻门户BusinessToday确认,黄金(Gold Spot)价格于9月2日(周三)在约USD4,330/盎司附近企稳,此前三个交易日内已累计急跌近6%,触及约两周低位——尽管同期美伊军事冲突再度升温,布伦特原油飙升至95美元以上。 这一走势令市场感到困惑——地缘政治冲突通常被视为黄金价格的强力催化剂(“买入避险资产”逻辑),为何本次美伊冲突升级反而伴随金价急跌? 黄金急跌背后的核心矛盾 传统逻辑:地缘冲突 → 市场恐慌 → 资金涌入黄金(避险资产) → 金价上涨 2026年9月的现实:美伊冲突升温 → 油价飙升 → 通胀预期上升 → 美联储加息预期升温 → 美元走强(DXY升至99.677) → 美元资产(美债)吸引力上升 → 资金从黄金流向美元计价资产 → 金价下跌 这一“地缘冲突但金价跌”的逻辑,反映了2026年全球市场的深层分裂:在美联储加息预期主导下,美元的“安全天堂”角色正在压制黄金的传统避险功能。 黄金价格背景:今年仍处历史高位 值得注意的是,USD4,330的金价,虽然较近期高位急跌6%,但仍处于历史上的极高水平。2026年金价年内一度突破USD4,500/盎司,较2024年低位涨幅可观。近期的6%回调,在大幅上涨后属于技术性修正而非趋势逆转。 对大马黄金投资者的影响: 大马的黄金投资渠道包括:Maybank Gold Investment Account(GIA)、CIMB e-Gold、Public Islamic Bank黄金账户,以及Bursa Malaysia的黄金交易所交易产品(Gold ETP)。 若美联储9月真的加息:金价可能进一步承压,但投资者须注意美元走强时令吉计价金价(大马人实际感受到的金价)可能因令吉贬值而部分抵消跌幅。 若NFP偏弱(加息预期下降):美元可能转弱,黄金有机会从4,330反弹,同时令吉走强令令吉计价金价出现双重压力(美元金价涨但令吉也涨)。 SOMO观察|黄金在2026年美联储加息预期主导期的定价逻辑须重新理解 黄金的传统避险功能,在高利率预期环境下被“机会成本”所压制——当美国国债提供4至5%的无风险回报时,持有不产生利息的黄金的吸引力相对下降。这解释了为何2022至2026年的美联储加息周期,黄金走势与传统地缘政治避险逻辑多次出现背离。 对大马商界而言,这一现象提醒持有黄金资产的投资者:在评估黄金配置时,须将“美联储利率路径”而非“地缘政治新闻标题”作为更重要的定价参照,因为在当前环境下,两者的驱动力方向相反。
吉隆坡城市景观与企业财务分析图表,象征马来西亚利率、融资和现金流规划
OPR维持2.75%却释放谨慎讯号:马来西亚企业现在该如何部署现金流与融资?
马来西亚国家银行(BNM)把隔夜政策利率(OPR)维持在2.75%,表面看来是“没有变化”,但最新政策措辞已透露更谨慎的讯号:外部需求、成本压力与金融环境仍存在不确定性。对企业而言,真正重要的不是猜下一次利率会议,而是现在就把现金流和融资结构调整到可以承受波动的状态。 发生了什么? 根据马来西亚国家银行的货币政策声明,货币政策委员会决定维持OPR在2.75%。BNM认为当前利率水平仍能支持经济,但同时继续留意全球增长、贸易政策、金融市场及成本变化带来的风险。 The Edge Malaysia引述经济学家分析指出,虽然利率不变,声明中的部分措辞却带有较谨慎、甚至略偏鹰派的意味。这不等于BNM马上加息,但显示企业不能把“利率不变”理解为融资环境会长期宽松。 为什么老板不能只看“利率没变”? OPR只是融资成本的起点。银行最终给予企业的贷款利率,还会受到公司现金流、抵押品、行业风险、负债比率和信贷纪录影响。当外部风险上升时,即使政策利率不变,银行也可能提高审批门槛、缩短融资期限,或要求更强的担保。 因此,企业现在应该问的不是“会不会加息”,而是:如果融资成本增加0.5至1个百分点、客户延迟付款30天,或者销售额短期下降10%,公司是否仍能准时支付工资、供应商和贷款? 对中小企业的三层影响 一、融资成本可能继续维持高位 依赖透支、浮动利率贷款或短期周转融资的企业,仍需面对利息支出偏高的问题。扩张计划不能只计算销售增长,也要把融资成本、还款缓冲和最坏情境纳入投资回报。 二、需求与利润率可能同时受压 利率维持较高水平,会影响家庭和企业的可支配现金。消费者更谨慎,企业客户也可能延后采购。若进口原料、物流或工资成本同时上升,企业容易出现“营业额尚可、利润却被侵蚀”的情况。 三、现金流管理比利润数字更关键 账面有利润不代表银行户口有现金。应收账款周期拉长、库存积压和短期债务集中到期,都会让企业在没有亏损的情况下出现资金断层。此时,现金转换周期比单看损益表更能反映经营风险。 SOMO News观点:不要押注利率方向,要提高企业的选择权 利率预测很难成为可靠的经营策略。更稳健的做法,是让企业在利率上升、维持或下降三种情境下都能运作。现金储备、融资期限、客户结构和定价机制,就是老板可以主动控制的四个杠杆。 当企业拥有充足缓冲,市场转弱时可以守住团队和核心客户;市场出现机会时,也能用自己的节奏投资,而不是被银行审批或短期现金压力牵着走。 企业现在可以采取的五个行动 做三套现金流压力测试:以基准、销售下降10%、融资成本增加1个百分点三种情境,预测未来12个月的现金余额。 重新检视融资期限:避免用短期周转贷款支撑长期资产,把还款期与资产产生现金的周期配对。 加快收款:设定客户信用额度、分阶段收款、早付折扣,并每周追踪逾期账款。 检查定价与毛利:把资金成本、汇率、工资与物流变化纳入报价,避免营业额增长却没有创造现金。 提前与银行沟通:在公司仍有良好纪录时更新融资额度和备用信贷,不要等现金紧张才申请。 结语 OPR维持2.75%给企业的是一段调整窗口,而不是可以忽略风险的保证。未来竞争力更强的公司,不一定是预测利率最准确的公司,而是最早把现金流、融资结构与定价机制准备好的公司。 资料来源:The Edge Malaysia:Economists flag hawkish undertones from BNM despite OPR hold;Bank Negara Malaysia:Monetary Policy Statement。 本文为SOMO News原创商业解读,仅供资讯与企业策略参考,不构成投资或融资建议。
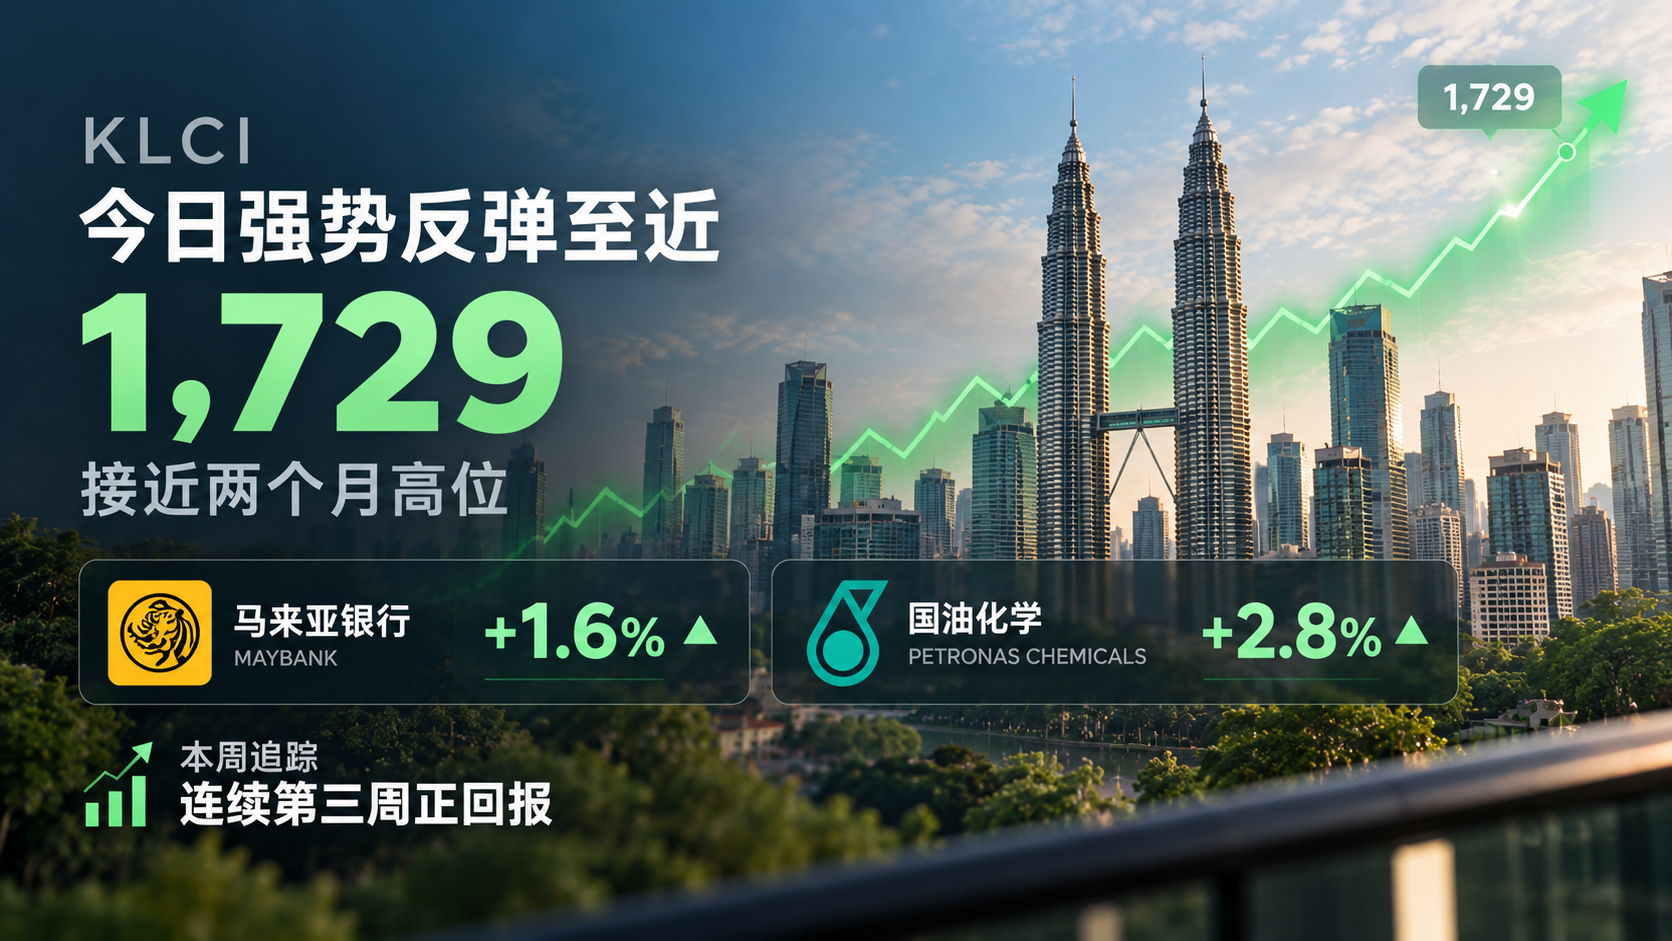
今日KLCI从早盘低位强势反弹至近1,729接近两个月高位,马来亚银行+1.6%国油化学+2.8%领涨,本周追踪连续第三周正回报
(吉隆坡4日讯)大马股市今日(9月4日,周五)展现令人印象深刻的盘中反弹——FBM KLCI从早盘9时07分的低位约1,712.71点(下跌2.42点),随着本地机构买盘主导的午后强劲上扬,至今日午后已升至约1,729点,接近两个月高位,令今日盘中最大反弹幅度达约16点。 今日KLCI盘中走势 时间 KLCI点位 变化方向 今日9:07am(开盘后) 1,712.71 ❌ 跌2.42点(获利回吐) 今日午后(最新) 约1,729 ✅ 强势反弹(接近两月高位) 昨日(周四)收盘 1,715.13 — 今日领涨板块:金融及能源双线驱动 Trading Economics今日市场追踪报道指出,金融及通讯板块引领今日涨势: 股票/板块 今日涨幅 马来亚银行(Maybank) +1.6% 丰隆银行(Hong Leong Bank) +1.5% CIMB集团 +1.2% 国油化学(Petronas Chemicals) +2.8% 电讯马来西亚(Telekom Malaysia) +0.9% 金融股的强劲表现,与国行昨日(9月3日)宣布维持OPR 2.75%不变的正面政策信号高度呼应——OPR不变意味着银行净利息收入(NIM)压力不变,为银行盈利前景提供稳定支撑。 本周追踪2.1%升幅,有望录得连续第三周正回报 Trading Economics数据显示,KLCI本周(9月1至5日)累计追踪2.1%的升幅,若今日以约1,729点收市,将高于上周五(8月28日)的收盘价1,725.88,令本周录得净正回报。 这将是KLCI连续第三周录得正回报,显示市场在经历9月1日双重冲击(沃尔什鹰派+美伊冲突)后的迅速修复能力。 周别 KLCI周度表现 8月18至22日 正 8月25至29日 正 9月1至5日(本周) 追踪+2.1%(若今日维持) GDP数据支撑:大马次季GDP 5.8%至6% Trading Economics报道指出,今日市场情绪亦受到大马次季GDP增长数据的提振,确认大马经济基本面韧性十足,令外资对马股的信心维持正面。 (国行昨日OPR声明已确认上半年GDP增长5.7%,全年预测约5%) 今日收市与今晚NFP的关键互动 今日收市价格将反映NFP数据公布前(今晚8:30)最后一个本地市场定价。基于早期反弹数据,若KLCI维持在1,725至1,730区间收市,将为下周(尤其是周一9月7日)提供一个偏向中性至正面的开局基础。 若今晚NFP数据弱于+58,000的共识预期(ADP+38,000已提示这一可能性):下周一KLCI有望进一步冲击1,740至1,750区间,延续反弹动能。 SOMO观察|KLCI今日盘中从1,712升至1,729的反弹,是市场在经历双重冲击后重建底部的最重要信号 本周KLCI走势格外引人关注——从周二因沃尔什鹰派+美伊冲突跌至1,697.83低位,到今日午后升至约1,729,合计从低位反弹约31点,仅用三个交易日。 这种“急跌快速修复”的市场形态,通常在以下背景下出现:(1)跌幅主要由外部情绪冲击而非基本面恶化驱动;(2)本地机构投资者(EPF、Khazanah等)在低位提供承接买盘;(3)下一个催化剂(今晚NFP)可能带来额外正面支撑。 大马次季GDP约5.8至6%、上半年GDP 5.7%、BNM维持OPR不变,三组数据共同构成了今日反弹的基本面支撑架构。 对持有马股的投资者:今日午后1,729的反弹是本周最重要的技术面信号。若今晚NFP弱于预期,1,740至1,750将成为下周测试目标;若NFP强于预期,1,715至1,720将是最直接的支撑位。
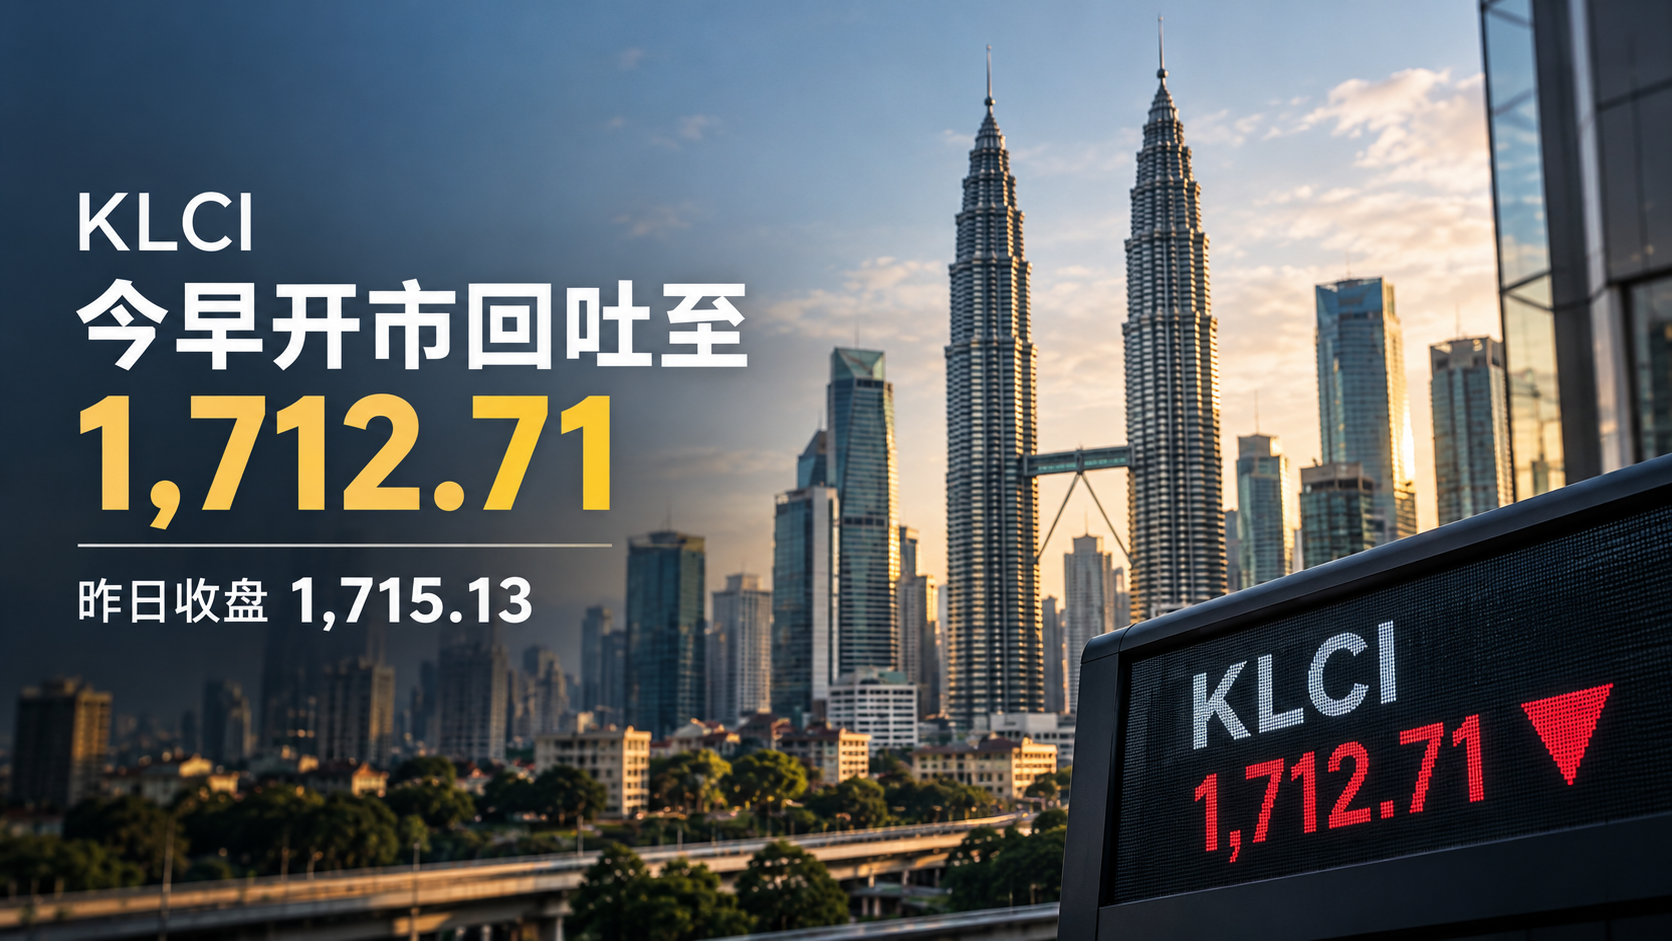
昨日KLCI在OPR维持后收盘1,715.13,今日开市获利回吐至1,712.71,华尔街昨夜因美联储维持利率预期大涨,布伦特仍维持95美元以上
(吉隆坡4日讯)马股今日(9月4日,周五)早盘经历小幅获利回吐,FBM KLCI于今日早上9时07分报1,712.71点(跌2.42点,跌0.14%),从昨日(9月3日,周四)收盘的1,715.13点小幅回落。指数于今日开市报1,713.74点(跌1.39点),尽管有获利回吐,市场广度仍维持正面,升市220只多于跌市123只,显示整体买盘兴趣依然稳健。 昨日(9月3日,周四)完整收市数据 指标 数值 周四收盘 1,715.13点(+6.39点) 周三收盘 1,708.74点 日内区间 1,695.89至1,715.13 驱动因素 BNM维持OPR 2.75%提振本地市场信心 今日(9月4日)早盘重量级股价格 股票 今日价格 变化 马来亚银行(Maybank) RM10.60 +2仙 大众银行(Public Bank) RM4.98 -2仙 CIMB集团 RM7.96 -3仙 国能(TNB) RM13.68 持平 IHH医疗保健 RM7.98 -1仙 今日领涨股: Fraser & Neave(F&N):+44仙至RM24.82 MPI(Malaysian Pacific Industries):+38仙至RM39.98 United Plantations:+14仙至RM33.16 Vitrox:+10仙至RM9.10 华尔街昨夜大涨:市场对美联储维持利率预期升温 Rakuten Trade副总裁Thong Pak Leng在今日早市评析中指出: “华尔街昨日以大幅收高收市,因交易员对美联储暂时维持利率不变的希望升温。美国10年期国债收益率虽小幅回落至4.772%,但布伦特原油维持在95美元以上,令通胀忧虑仍存。” Thong补充,Rakuten Trade预期KLCI今日将在1,710至1,720点区间内窄幅整固,市场焦点将完全集中在今晚大马时间8时30分公布的美国8月NFP数据。 今日燃油最新价格(9月3至9日) 根据Carlist.my最新燃油价格更新(9月3日起生效): 燃油类型 价格(每升) RON95(非补贴价) RM3.77 RON97 RM4.25 柴油 RM4.67(半岛) RON95(BUDI95补贴价) RM1.99(不变) BUDI柴油(补贴价) RM2.10(自2026年7月1日起) 注:昨日(9月3日)宣布的下调5仙已反映于以上价格中(RON97从之前的RM4.30下调至RM4.25,柴油从RM4.72下调至RM4.67)。 重要数据更新:大马-日本贸易增长11.8% i3investor每日新闻追踪披露重要贸易数据: 大马与日本的双边贸易在2026年1至7月按年增长11.8%至USD233亿(US$23.3bn),由农业及制造业出口带动,是大马今年贸易多元化战略的重要组成部分。 大马农粮展(MAHA)首日:签署14项备忘录,价值RM14.9亿 MAHA Trade Days 2026于9月2日(周二)正式开幕,首日共签署14项备忘录(MOU),总价值RM14.9亿。 农业及粮食安全部长拿督斯里莫哈末沙布表示,三天展会的总目标投资及贸易承诺为RM80亿,首日已达成约18.6%。 “我们对粮食行业的投资者信心日益增强感到鼓舞,我们希望未来有更多大马农食品产品进入国际市场。” SOMO观察|今日KLCI是周五整固,华尔街的加息预期下降支撑了乐观情绪,但NFP结果将是下周走向的决定性因素 今日KLCI开市小幅回落,是两连涨后自然的获利回吐,并非熊市逆转的信号。华尔街昨夜大涨——来自“市场开始相信美联储可能9月维持利率”的预期转变(而非确定性)——为今日大马市场提供了正面的外部情绪背景。 然而,这一预期转变能否持续,完全取决于今晚NFP数据的结果。若NFP弱于预期(ADP仅+38,000预示这一情景):市场对美联储9月维持利率的信心将获得实质数据支撑,KLCI下周有望重新挑战1,730至1,750区间。若NFP意外走强:华尔街昨夜的涨幅将全部吐回,KLCI下周将再测1,700关口。 对今日收市前需作出投资决策的市场参与者:今日收市至今晚8:30之间,是本周风险敞口管理的最后窗口。建议在NFP数据公布方向明朗后,才调整较大规模的持仓。
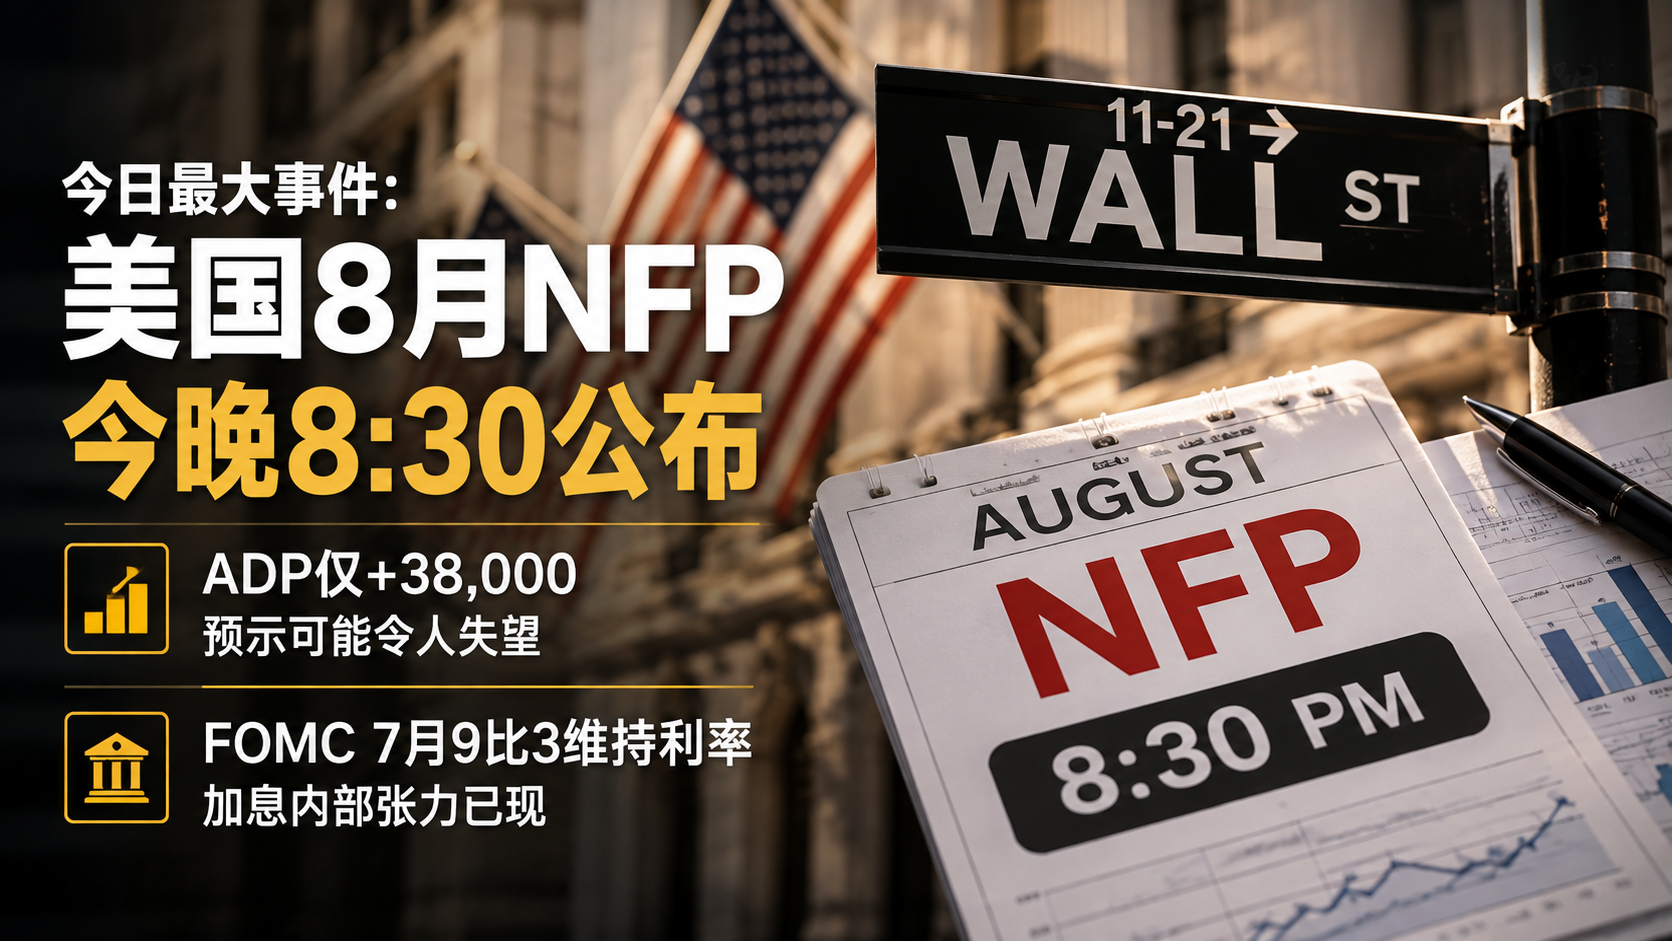
今日最大事件:美国8月NFP今晚8:30公布,ADP仅+38,000预示可能令人失望,FOMC 7月9比3维持令加息内部张力已现
(吉隆坡4日讯)今日(9月4日,周五)是本周最后一个交易日,也是本年度全球金融市场最关键的单日事件日之一——美国8月非农就业数据(NFP)将于大马时间今晚8时30分正式公布,其结果将直接决定美联储在9月15至16日FOMC会议上是否加息,并在公布后24至48小时内重塑令吉汇率、马股走向及全球风险资产定价。 最新先行指标:ADP私营就业仅+38,000,大幅低于预期 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德于昨日(9月3日)OPR公布后的评论中发出重要警示: “ADP(Automatic Data Processing)就业报告已大幅低于预期,8月私营就业仅增加38,000人,显示NFP可能令市场失望。” “目前,市场正被美联储主席沃尔什上周的鹰派声明所困扰。因此,即将公布的数据将主导市场情绪的演变。” 数据 数值 评估 8月ADP私营就业(先行指标) +38,000 ❌ 大幅低于预期 8月NFP市场共识预期 +58,000 — 7月NFP实际值 -23,000 上月实际跌幅 ADP数据与NFP数据方法论不同,两者有时出现分歧,但今次ADP大幅低于预期,令市场对NFP可能同样低于预期的预期明显上升。 FOMC 7月28至29日会议:9比3维持,三名成员倾向加息 一个极为重要的背景数据浮现:美联储在7月28至29日的FOMC会议上,以9比3的投票结果维持联邦基金利率于3.50至3.75%不变——这是连续第五次维持不变,但三名成员在会议上投票支持加息25基点,显示美联储内部的鹰派力量正在积累。 IC Trading分析(昨日): “FOMC在7月会议以9比3维持利率不变,三名持异议成员倾向加息,突显部分决策者对通胀的日益担忧。沃尔什的Jackson Hole演讲,已将美联储从‘除非必要否则维持(Hold unless you have to hike)'的立场,转变为‘除非有理由否则加息(Hike unless you have reason not to)’。” 这意味着,今晚的NFP数据须足够弱,才能说服FOMC在9月15至16日维持不动——否则三名鹰派成员的立场将可能说服更多中间派成员倒向加息。 今日KLCI及令吉:窄幅波动,等待今晚方向 今日(9月4日)大马市场早盘处于观望状态: KLCI:预计在约1,700至1,720点区间整固。昨日(9月3日)KLCI开市升至1,712.99,市场等待BNM OPR决定;OPR宣布维持2.75%后,指数保持稳定。今日市场参与者普遍选择减少新增持仓,等待今晚NFP数据后再决定方向。 令吉:昨日OPR宣布后令吉小幅走强,收市约4.02至4.04区间。今日早盘令吉维持窄幅波动,阿夫扎尼预测今日美元兑令吉将维持在4.02至4.04区间,等待NFP数据提供方向性催化剂。 今晚NFP两大情景分析 情景A(弱NFP,低于+58,000)——概率较高(ADP支持此情景) 若NFP低于预期(例如+20,000至+40,000),甚至再次录得负值: 美联储9月加息概率将从65%大幅下降至45%以下 美元指数(DXY)走软,从当前约99.5回落 令吉可能在下周一迅速走强,重回4.00至4.02区间 KLCI下周可能冲击1,720至1,740区间 布伦特原油:加息预期下降但若伊朗局势持续,油价走势分歧 情景B(强NFP,超过+58,000)——概率较低但不可忽视 若NFP强于预期(例如+80,000至+100,000): 9月FOMC加息概率从65%升至75至80% 美元指数进一步走强,令吉可能跌破4.05至4.08区间 KLCI面临新一轮抛售压力,可能再测1,700支撑位 布伦特原油:若加息预期急升,可能打压需求预期,油价反而回落 SOMO观察|ADP+38,000与FOMC 7月9比3的组合,令今晚NFP成为年内最高悬念数据事件 今晚的NFP,是决定未来三至四周大马市场走向的最单一重要数据发布。两个方向的情景均有明确的逻辑支撑:ADP的弱势支持“NFP将令市场失望”的情景,但FOMC内三名鹰派成员的压力,令沃尔什在面对一份中等强度NFP(如+50,000至+70,000)时,可能仍选择9月加息。 这是一个“数据区间决定结果”的敏感时刻——真正的关键不只是NFP的绝对数字,更是NFP叠加失业率及时薪数据的综合呈现,是否足以让FOMC在三名鹰派成员的压力下选择维持或加息。 对大马商界与投资者:建议今晚8时30分关注第一波市场反应,但真正稳定的方向往往在公布后1至2小时内形成,而非公布后的最初30分钟。今晚11时至明日(9月5日)凌晨2时,全球主要货币市场将完成对NFP的定价,令吉的下周走向将在此期间形成。
今日马股KLCI开市升至1,712.99,令吉走高,华尔街昨夜走强提振情绪,BNM OPR决定今日下午3时揭晓
(吉隆坡3日讯)马来西亚股市及令吉今日(9月3日,周四)双双开市走高,延续昨日(周三)企稳反弹的势头。FBM KLCI早上9时05分升2.36点至1,711.10,随后在9时14分进一步升至1,712.99(+4.3点),建立在周三收盘1,708.74点(+8.20点)的正面基础上。今日最大催化剂是稍后公布的大马国家银行(BNM)货币政策委员会(MPC)于下午3时宣布的隔夜政策利率(OPR)决定,市场共识预期维持2.75%不变。 今日早盘完整数据 指标 数值 KLCI开市(9:05am) 1,711.10(+2.36点) KLCI 9:14am 1,712.99(+4.3点) 开市点位 1,711.16(+2.42点) 周三收盘 1,708.74 升市股数 152只 跌市股数 118只 成交额(早盘) RM4695万 令吉今日早上8时数据 货币对 今日开市 昨日收盘 变化 令吉兑美元 4.0385/4.0455 4.0435/4.0475 ✅ 走强 美元指数(DXY)今日跌0.12%至99.555点,受华尔街昨夜债券收益率回落带动。 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德表示: “今日焦点将是BNM OPR决定,市场普遍预期利率维持2.75%不变。与此同时,明日将公布的美国非农就业数据(NFP)亦备受关注,料将影响市场对美联储9月15至16日会议的加息预期。” 今日领涨股 股票 涨幅 价格 UWC +20仙 RM6.53 Petronas Gas +18仙 RM17.76 Hume Cement Industries +14仙 RM3.00 Solarvest +11仙 RM3.16 今日跌幅: 吉隆坡甲洞(KLK):跌20仙至RM22.50 Dutch Lady:跌10仙至RM31.70 砂拉越油棕(Sarawak Oil Palms):跌7仙至RM5.89 喜力马来西亚(Heineken Malaysia):跌6仙至RM15.92 昨日(9月2日,周三)KLCI完整收市更新 根据The Star及FMT昨日收盘报道: 指标 数值 周三收盘 1,708.74点(+8.20点) 较周二收盘1,700.54 +8.20点 全日区间 1,695.89至1,709.71 跌市股数 746只 升市股数 424只 成交量 42亿股 成交额 RM35.2亿 Rakuten Trade副总裁Thong指出,昨日逢低买入在银行及大宗商品相关重量级股出现,推动指数收高8.20点,但整体市场广度仍负面(跌市746 vs 升市424)。 Berjaya Research:KLCI维持区间波动,温和正面偏向 Berjaya Research在今日早市评析中表示,预期FBM KLCI将维持区间波动,在近期大幅回调后的逢低买盘及华尔街隔夜走强的支撑下,具有温和正面偏向: “投资者将密切关注BNM今日稍后的利率决定,OPR被市场普遍预期维持在2.75%不变,前提是大马国内经济增长势头稳健,且通胀压力仍属可控。” 今日最关键时间节点:下午3时BNM OPR公布 BNM货币政策委员会于今日开会,定于今日下午3时宣布OPR决定。根据最新BNM货币政策声明(7月9日版本)精神,国行认为“当前OPR水平的货币政策立场是适当的,与持续价格稳定及可持续经济增长的前景相符”,为维持不变提供了清晰的政策依据。 SOMO观察|今日下午3时BNM OPR公布是本周大马市场最关键的本地政策时刻 KLCI从9月1日低位1,697.83,经历周三逢低承接(+8.20点)后,今日进一步温和回升至1,712.99,显示市场在恐慌性抛售后已逐步找到底部支撑,进入等待政策催化剂的整固阶段。 今日下午3时BNM OPR决定,是为KLCI提供稳定本地政策锚的最重要单次事件。若如预期维持2.75%,KLCI有望在下午延续今早的正面势头;若出现意外调整,将是今日市场最大的价格冲击来源。 明日(9月5日)美国非农就业数据,是本周全球市场的最后一个重大催化剂,将直接影响市场对美联储9月15至16日会议加息与否的最终定价。建议投资者及企业财务负责人今晚完成相应的风险管理准备。
经济部长声明:大马汽油供应稳定,不受美伊冲突再度升级影响,Petronas备有充足库存
(布城3日讯)针对美国于8月31日空袭伊朗拉拉克岛(Larak Island)后油价急升至91美元以上,以及公众对大马燃油供应稳定性的疑虑,经济部长发表声明,确认大马汽油供应稳定,不受中东局势再度升级的直接冲击,国油(Petronas)持有充足的原油及精炼油库存,本地市场供应链不受影响。 大马油气供应链:不直接依赖霍尔木兹通道 大马是亚太区重要的油气生产及出口国,其本地原油与液化天然气(LNG)产量主要来自马来西亚半岛东海岸、砂拉越及沙巴的近海油田,不需要经由霍尔木兹海峡输出。 然而,大马亦从中东进口部分原油用于精炼——这一部分进口若遭到严重中断,将间接影响本地精炼能力及汽油供应,但Petronas的多元化采购来源(中东、西非、东南亚)为此提供了一定的供应链韧性。 美伊冲突2026年完整时间线:第二轮升级 日期 事件 2026年2月下旬 美国及以色列对伊朗发动军事行动,美伊冲突爆发 2026年3月初 伊朗威胁封锁霍尔木兹海峡,油价急升逾7%,布伦特原油一度超USD118/桶 2026年3月10日 特朗普暗示冲突可能快速结束,油价急跌至USD86.80/桶,令吉走强至3.92 2026年4月7日 美伊正式停火,主要战斗行动暂停 2026年4月至7月 停火期间,伊朗仍持续尝试控制霍尔木兹海峡通道,攻击不服从的商船 2026年8月中 霍尔木兹重开谈判(阿曼从中斡旋),油价回落至约86美元/桶 2026年8月31日 美国空袭伊朗拉拉克岛火箭发射台,冲突再度升级 当前(9月3日) 布伦特原油维持在约90至91美元/桶附近 对大马燃油补贴的财政影响 尽管实体汽油供应稳定,油价上升对大马的财政影响仍是显著的: 布伦特原油每上升USD1/桶,大马财政承担的燃油补贴净敞口约增加RM7.5亿 油价从约86美元回升至91美元,每年额外燃油补贴压力约RM37.5亿 这一财政压力,将在2027年预算案的补贴改革方向中进一步反映 SOMO观察|大马汽油供应稳定是实体层面的利好,但油价高企的财政代价须正视 经济部长的声明有效防止了公众对汽油短缺的恐慌性消费,保障实体供应链稳定。然而,这并不意味着美伊冲突对大马经济的冲击可以被忽视。油价每维持在90美元以上一个月,大马政府须额外承担数十亿令吉的燃油补贴支出,这将直接压缩2027年预算案的财政空间。 对商界而言,油价持续高企意味着物流、航运、制造业的能源成本将在未来数月内保持较高水平。企业须将“油价维持90至100美元”纳入下半年及2027年度成本预算的基准情景,而非单押油价回落。
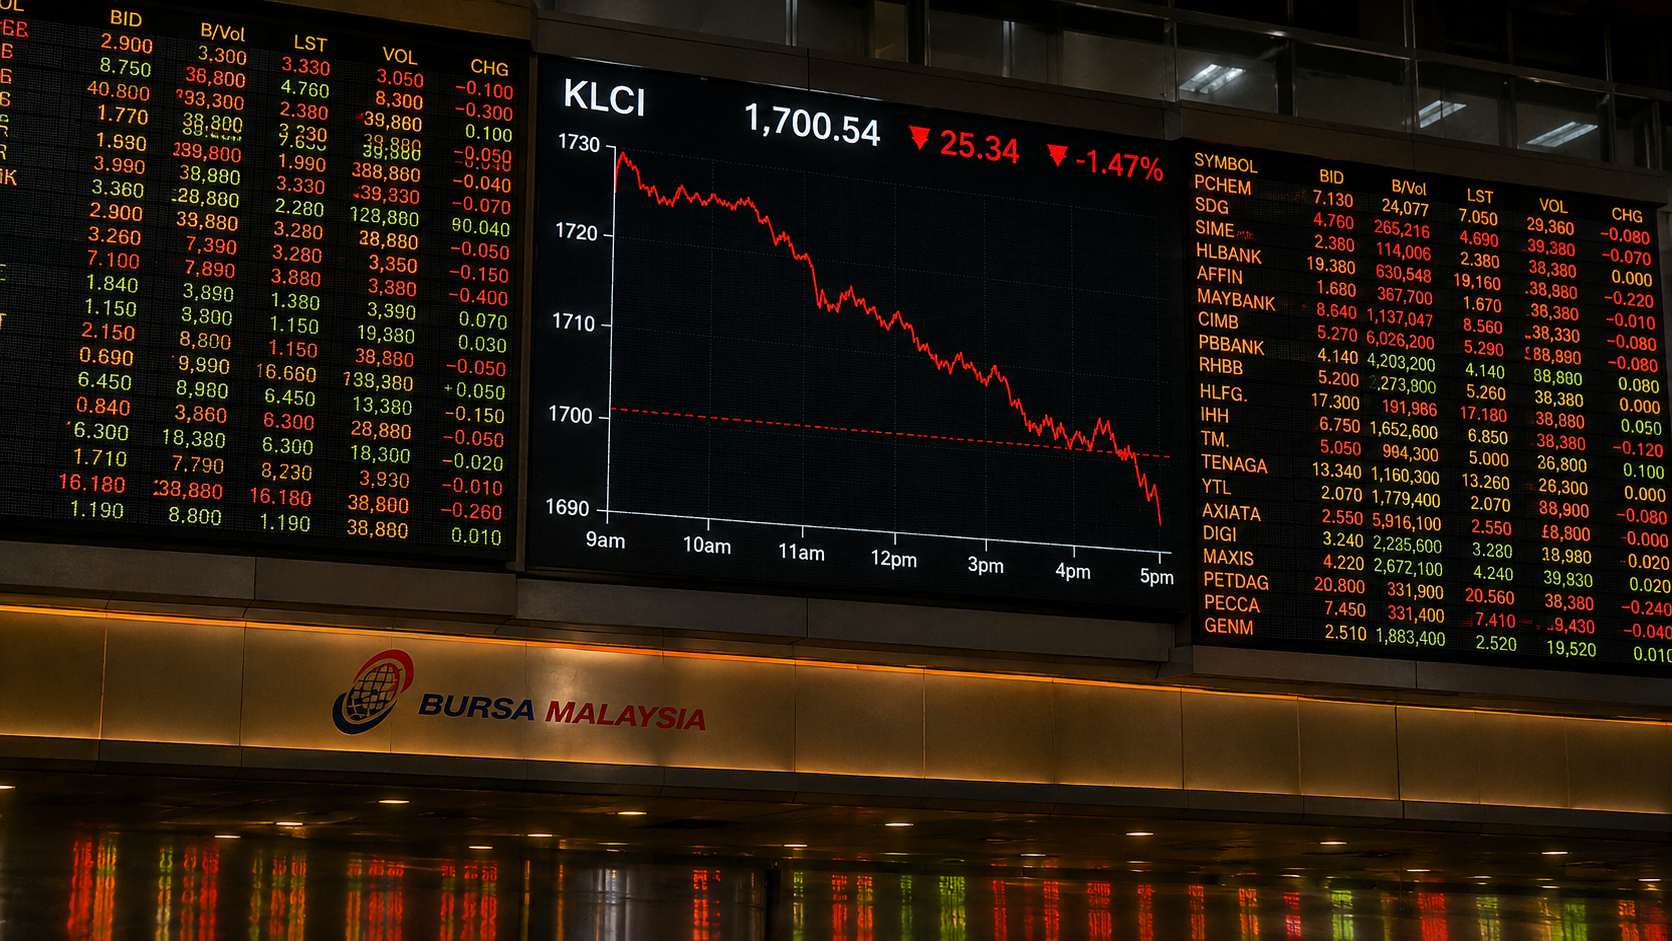
马股9月1日全日收市总结:KLCI跌25.34点(-1.47%)至1,700.54,高开低走,外资持续净卖出,1,700心理关口守住
(吉隆坡3日讯)据FMT昨日(9月2日)发布的9月1日(周二)完整收市数据,FBM KLCI全日下跌25.34点(-1.47%),收报1,700.54点,较国庆长假前最后一个交易日(8月28日,周五)收盘价1,725.88点大幅走低。 9月1日完整盘面数据 指标 数值 收市点位 1,700.54点(-25.34点,-1.47%) 前一交易日收盘(8月28日) 1,725.88点 开市点位 1,727.49点(+1.61点,高开) 全日最高 1,729.17点 全日最低 1,697.83点 跌市股数 956只 升市股数 349只 持平 443只 成交量 55.2亿股 成交额 RM44.2亿 高开低走:全日走势分析 9月1日的盘面走势,完整体现了市场在消化国庆长假期间两大冲击(沃尔什鹰派演讲+美伊冲突油价飙升)时的真实情绪: ① 高开(+1.61点至1,727.49):早盘投资者短暂对假期前已部分消化的利空采取"减仓观望"态度,开市略有反弹。 ② 迅速回吐(跌至日低1,697.83):随着外资净卖出压力持续,以及全球市场对美联储9月加息概率上升的重新定价,指数在早中盘迅速跌穿1,700心理关口,一度触及1,697.83点。 ③ 尾盘轻微回稳(收报1,700.54):在本地机构投资者部分承接下,指数在尾盘略微回升,以1,700.54点收市,守住了1,700心理整数关口,但整体市场情绪仍偏向沉重。 市场广度极度偏向跌市:跌市与升市比例达2.74比1 跌市956只对升市349只的比例(约2.74比1),是今年以来单日市场广度最为偏颇的数据之一,显示前日的下跌并非仅由重量级股份(Heavyweights)主导,而是几乎全面性的板块抛售,包括科技、地产、银行及工业板块均未能幸免。 外资持续净卖出,但成交额创近期新高 前日成交额RM44.2亿,较8月28日(周五)的RM40.5亿明显提升,成交量扩大至55.2亿股,显示大量换手在发生——外资净卖出,而本地散户及机构投资者则部分承接了来自外资的抛压。 昨日(9月2日)市场修复:KLCI反弹至1,727 昨日(9月2日,周三)马股在国行宣布维持OPR 2.75%不变的本地政策稳定信号支撑下,早盘开市即展现明显反弹,KLCI报1,727.52点,较昨日收盘1,700.54大幅反弹约27点。市场广度今日亦转为正面,升市股数多于跌市。 SOMO观察|1,700支撑位守住是关键技术信号,但外部利空仍未消散 前日KLCI收报1,700.54,守住了1,700整数关口——这是昨日技术面最重要的单一信息。若前日以低于1,700收市,将触发更多技术性止损抛售,令后续下行压力更大。 昨日国行OPR不变的决定,为马股提供了暂时喘息的本地政策支撑,但外部利空——沃尔什9月加息概率60%、美伊冲突持续令油价高企(91美元以上)并未消失。9月15至16日FOMC会议前,KLCI预计将在1,700至1,730区间内维持震荡整固格局。 对投资者而言,前日的大幅成交额(RM44.2亿)在恐慌中产生,往往是市场在重要支撑位附近大量换手的信号——并不必然意味着更大规模的崩跌即将来临。审慎乐观、分批布局基本面强健的本地防御性股(银行、REIT、内需消费),是当前最合理的策略。
国行今日宣布维持OPR 2.75%不变,经济韧性通胀可控为决策基础,令吉走强至4.0285,KLCI从昨日低位反弹
(吉隆坡2日讯)马来西亚国家银行(BNM)今日在货币政策会议后宣布,维持隔夜政策利率(OPR)于2.75%不变,理由是大马经济持续展现韧性,且通胀维持在可控范围内,无需通过调整利率来影响经济增长或物价走势。 国行的决定,为昨日因美联储主席沃尔什鹰派言论及美伊冲突引发的马股大跌提供了重要的稳定信号,令吉与马股均在今日出现显著的市场情绪修复。 国行OPR决策:维持2.75%,经济韧性是核心依据 国行在货币政策声明中强调,大马经济依然韧性十足,私人消费与投资均维持正面势头,次季GDP增长6%超预期进一步确认经济基础稳固。通胀方面,国行认为当前通胀水平处于可控区间,不构成需要通过加息来应对的压力。 分析员早前预测,国行将在2026年全年维持OPR不变,这一决定与市场共识一致。 令吉今日走强,从昨日收盘4.0370回升至4.0285 国行利率决定叠加全球市场情绪的部分修复,令令吉今日开市走强: 时间 令吉兑美元 变化 今日早上8时(9月2日) 4.0285/0440 ✅ 较昨日走强 昨日(9月1日)收盘 4.0370/0415 — 上周五(8月28日)收盘 4.0230/0270 — Malay Mail报道,令吉走强同时受到特朗普软化对格陵兰立场的消息支撑,令全球市场的地缘政治风险溢价略有下降,对新兴市场货币形成正面支撑。 KLCI今日大幅反弹,从昨日最低1,705.52回升至1,727.52 今日马股开市价格显示明显修复: 指标 数值 今日开市(9月2日) 1,727.52点 今日交易区间 1,723.60至1,734.53点 昨日(9月1日)最低 1,705.52点 昨日(9月1日)收盘 约1,712至1,717点区间 从昨日最低1,705.52到今日开市1,727.52,KLCI单日反弹约22点,显示市场在经历了昨日双重冲击(沃尔什鹰派+美伊冲突)的恐慌性抛售后,已在1,700支撑位附近迅速找到技术性支撑。 国行OPR维持与美联储加息的政策分歧 国行今日维持OPR 2.75%不变,而美联储9月加息概率已升至60%,两者之间的货币政策分歧意味着: 大马与美国利差将进一步扩大(若美联储9月加息25基点至3.75至4.00%) 外资持有大马政府债券(MGS)的相对回报压力将有所上升 令吉中期仍面临美元走强的外部压力,但国行充足的USD1324亿外汇储备提供政策缓冲 SOMO观察|国行维持OPR是今日最重要的本地政策锚定,有助于遏制昨日的市场恐慌情绪蔓延 在全球市场面临沃尔什鹰派冲击与油价飙升双重压力的背景下,国行今日维持OPR不变的决定,为大马市场提供了一个关键的本地政策稳定信号——告诉市场,大马货币政策并不需要跟随美联储的加息路径作出反应性调整。这有效遏制了昨日恐慌情绪进一步向国内信贷市场蔓延的风险。 对商界而言,OPR维持2.75%意味着企业的融资成本结构不变,房贷、商业贷款及营运资金的利率压力不会因本次会议而上升,为企业的下半年财务规划提供了一个稳定的本地利率基准。 OPR下一次调整的时机,将高度取决于9月15至16日FOMC会议的实际决定。若美联储加息落实,国行在第四季是否需要跟进调整,将成为大马今年最重要的货币政策悬念。
KLCI八月月度总结:从年低位1,655反弹95点后整固,分析员:外部利空持续压制,1,700是关键支撑,9月波动可能加剧
(吉隆坡1日讯)随着9月1日大马股市在国庆长假后复市,BusinessToday今日发布最新市场评析,对FBM KLCI的8月表现进行全面总结,并就9月前景发出警示。 8月KLCI月度数据 指标 数值 8月月末收市 1,725.9点(+0.98点 MoM) 8月最高点 1,753.2点(8月26日) 年低位(6月29日) 1,655.72点 年低位至8月高位反弹幅度 +95.48点(+5.76%) 52周高位 1,771.25点 年初至今涨幅 约+9.14% 分析:KLCI已进入“健康整固”阶段 BusinessToday分析员在今日报告中指出,KLCI自6月29日年低位1,655.72反弹95点至8月26日的1,753.2后,已进入一个“健康整固(Healthy Consolidation)”阶段,月末收报1,725.9,月增仅0.98点。 "在从年低位大幅反弹约95点后,这一整固是正常且健康的市场行为。然而,当前环境中有若干外部逆风正在积累,可能会限制KLCI在短期内的进一步上行。" 9月面临的四大逆风 ① 沃尔什鹰派Jackson Hole演讲 9月加息概率已升至60%,美元走强及美债收益率上升对新兴市场股市构成系统性压力。 ② 美伊冲突重燃,油价重破90美元 美国空袭伊朗,布伦特原油升至91美元以上,能源通胀风险重燃,进一步强化加息预期。 ③ 中国经济数据偏弱 8月中国综合PMI仅49.5(仍处萎缩),工业利润增长放缓——中国经济动能不足将间接拖累大马出口前景,尤其是电子电气及棕油行业。 ④ MSCI及技术面压力 KLCI今日开市已跌破9天及20天移动平均线,Apex Securities警告若跌破1,720,可能进一步测试1,700支撑位。 正面支撑:本地基本面依然稳健 尽管外部逆风持续,分析员指出大马本地基本面依然提供结构性支撑: 次季GDP增长6%(全年预测维持5至5.5%区间) 7月贸易总额按年激增37.3%,贸易盈余扩大51.9% KLCI 12月扩充至50只成分股(科技及新经济板块权重将提升) 外资持续净买入大马股票与债券(基本面驱动,而非热钱) SOMO观察|KLCI 9月将在1,700至1,750区间内"消化逆风",商界宜审慎但不须恐慌 KLCI今日从高位大幅回落,整体上是对国庆长假期间全球市场发生的两件大事(沃尔什演讲+美伊冲突)进行补跌性定价。从更宏观的角度看,KLCI年初至今仍有约9%的正回报,大马股市并未出现结构性逆转,而是在进行一次必要的风险溢价重新定价。 9月将是大马股市今年以来波动性最高的一个月——FOMC会议(9月15至16日)的加息决定、油价走势,以及大马2027年预算案(预计10月初)的前期政策信号,将是三大定价主题。 对持有马股的投资者而言,1,700点是当前最关键的技术支撑位。建议以分批建仓而非一次性全押的方式,在波动中寻找基本面强劲个股(数据中心供应链、银行、REIT)的布局时机。
令吉今日开市走低至4.0300,美国30年期国债收益率持续攀升至5.25%,沃尔什鹰派言论直接拖累新兴市场货币
(吉隆坡1日讯)令吉今日(9月1日)早上8时开市跌至4.0300/4.0350兑美元,较上周五(8月28日)收盘的4.0230/4.0270走弱,反映沃尔什Jackson Hole鹰派言论与美伊冲突油价飙升双重冲击在长假后对令吉的即时传导效应。 Bank Muamalat:沃尔什明确指通胀偏高劳动市场健康,为加息创造条件 Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德今日就令吉走势分析指出: “这是沃尔什在Jackson Hole演讲的直接后果——他明确表明通胀仍然偏高,而劳动市场依然健康,这似乎是一个加息的暗示,与美国财政部希望通过债券回购压低长期债券收益率的目标形成矛盾。” 他指出,30年期美国国债收益率已持续攀升至5.25%,市场预期美联储在9月15至16日FOMC会议上将采取审慎立场。 “这表明若通胀未能以足够速度降温,更高的利率环境可能持续更长时间。在此背景下,令吉将面临持续的外部压力。” 今日令吉开市数据vs上周五收盘 时间 令吉兑美元 变化 今日早上8时(9月1日) 4.0300/4.0350 ❌ 较上周五走弱 上周五收盘(8月28日) 4.0230/4.0270 — 上周三收盘(8月26日,本周最强点) 4.0240/4.0280 — 美国市场隔夜表现:美债收益率升至多月高位 Rakuten Trade股票研究副总裁Thong Pak Leng在今日市场评析中指出,华尔街昨日(8月31日)收低,原因是美伊互相炮击令原油价格与债券收益率双双上升: 美国10年期国债收益率升至4.754%(近年高位) 道琼斯工业平均指数跌374.09点(-0.7%)至53,185.90 标普500指数跌0.33% 纳斯达克100指数跌0.7% Nvidia跌4.6%(尽管业绩大超预期,高预期令获利回吐) 沃尔什言论的核心矛盾:与财政部目标相抵触 阿夫扎尼点出了一个深层政策矛盾——沃尔什的鹰派立场,实际上与美国财政部通过债券回购计划压低长期国债收益率的目标方向相反: 美联储若加息:→ 短端收益率上升 → 长端收益率同步上行 → 美国政府债务利息偿还成本进一步上升 美国财政部目标:→ 压低长期国债收益率 → 降低RM40.1兆公债的利息负担 这一矛盾,将在未来数周内继续主导市场对美联储政策路径的不确定性讨论,并持续对新兴市场货币(包括令吉)造成外部压力。 SOMO观察|令吉短期回吐是外部冲击的合理反应,基本面支撑未根本改变 令吉从上周三高位4.0240回吐至今日4.0300,在绝对数值上仅约0.15%的波动,属于温和调整而非急剧下跌。然而,若美联储9月真的加息25基点,美元将获得更强的结构性支撑,令吉的回调幅度可能进一步扩大至4.05至4.08区间。 大马经济基本面——次季GDP增长6%、贸易盈余持续扩张、外资净流入并未因沃尔什演讲而发生任何实质变化。当前令吉的走弱,本质上是外部货币政策不确定性的价格反映,而非大马经济内生性的转弱。 对有美元敞口的企业:建议在今日至下周五(9月5至6日)之间,重新评估外汇对冲安排,并关注9月15至16日FOMC会议前的美国经济数据(尤其是9月5日非农就业数据)对美元走向的进一步影响。
马股今日国庆复市即遭双重暴击,KLCI开市30分钟内跌逾20点至1,705.52,沃尔什鹰派叠加美伊再度开战,9月加息概率飙至60%
(吉隆坡1日讯)大马交易所(Bursa Malaysia)今日(9月1日,周二)在国庆日(8月31日)长假后恢复交易,但马股开市即遭遇节假日期间全球市场发生的两大历史性冲击的双重叠加,FBM KLCI在开市后30分钟内大跌逾20点,最低触及1,705.52点,几乎将本周前所有涨幅悉数吐回,追踪美股隔夜的疲弱表现。 冲击一:沃尔什Jackson Hole演讲偏鹰派,9月加息概率飙至60% 美联储主席凯文·沃尔什于上周五(8月28日,大马时间当晚约8至9时)在美国怀俄明州Jackson Hole年会发表主题演讲,措辞明显偏向鹰派,令全球金融市场大幅重新定价美联储利率路径。 沃尔什的核心声明为: “我们必须对通胀朝目标方向推进保有信心,必须是清晰且以足够的速度推进。否则,我们还有工作要做。(We must be confident that underlying inflation is moving to our objective, clearly and at sufficient speed. Otherwise, we have work to do.)” 这句“we have work to do”令市场迅速将其解读为9月加息信号——尽管沃尔什本人并未直接承诺9月加息。 演讲后的市场定价立即发生剧变: 指标 演讲前 演讲后 9月加息概率(CME FedWatch) 约35% 约60% 11月加息概率 部分定价 已全面定价(Fully Priced) 美元指数(DXY) 约98.9 上涨0.6%至99.66 2年期美国国债收益率 — 大涨11个基点至4.34% 德意志银行表示:“沃尔什的Jackson Hole讲话在其对经济与前景的具体论述及其明显偏鹰的取向上,让我们感到意外。” Nomura指出:“他的演讲强调了通胀目标的重要性,并暗示若通胀降速不够快,政策或须作出反应。” 冲击二:美国空袭伊朗霍尔木兹,油价反弹飙破91美元 国庆长假期间,中东局势出现重大逆转——美国于8月31日(周日)对伊朗在霍尔木兹海峡附近的拉拉克岛(Larak Island)的两座火箭发射台发动空袭,这是自7月底以来美国对伊朗军事目标的首次公开确认打击,彻底扭转了此前伊阿谈判带来的和平预期。 事件 影响 美国空袭伊朗拉拉克岛 布伦特原油飙破91美元/桶 约旦截获8枚导弹 区域冲突持续扩大 霍尔木兹每日过境量 约6至800万桶/天 伊朗官员 表示“与华盛顿重启谈判并非不可能” 这意味着,上周油价大跌逾8%所带动的通胀压力缓解预期,已在一个周末内全面逆转——油价从约86美元急升至91美元以上,不仅令大马燃油补贴压力重新升温,更加剧了美联储对通胀顽固的担忧,与沃尔什的鹰派信号形成协同推升效应。 KLCI技术面:跌破关键移动平均线,1,700支撑位面临考验 Apex Securities在今日技术评析中指出,KLCI已在今日开市后跌破9天及20天移动平均线,这是近期复苏行情中首次出现如此信号,标志着短期上行动能的明显丧失。 “若KLCI果断跌破1,720点,将强化看淡偏向,并为指数迈向1,700点水平铺路。” KLCI今日最低触及1,705.52点,距1,700支撑位仅约5点,心理关口的攻防战正在进行中。 对大马的多维影响 影响维度 方向 说明 令吉汇率 承压 美元走强(DXY升0.6%),令吉面临回吐压力 马股科技板块 跌幅较大 高利率预期对成长股及科技股估值构成压缩 燃油补贴 压力回升 油价重回91美元,月度补贴成本料重新上升 国内通胀 上行风险 能源成本上升,输入性通胀压力增加 国行政策 静观其变 美联储加息若落实,国行下半年政策空间将收窄 SOMO观察|沃尔什鹰派叠加美伊冲突重燃,是大马2026年下半年最严峻的外部双重冲击 今日马股的大跌,是两个截然不同但方向一致的外部冲击同日共振的结果。沃尔什Jackson Hole演讲的鹰派信号,令全球资金重新配置——从新兴市场(包括大马)流向美元资产;而美伊冲突的重燃与油价飙升,则进一步强化了“通胀将继续顽固、美联储须进一步收紧”的市场叙事。 这一双重冲击,打断了大马股市和令吉自6月以来所享受的顺风行情,令KLCI从上周最高1,752.66急速回落至今日最低1,705.52,不到一周内损失约47点。 对商界而言,今日的市场动荡传递了三个即时信号:其一,美联储9月15至16日会议前,全球风险资产将持续承压,企业资本规划须为更高利率环境预留缓冲;其二,油价重回91美元意味着燃油成本的短暂缓解已结束,物流与能源密集型企业须更新成本预测;其三,令吉若因美元走强而回吐部分升幅,出口商的汇率红利可能暂时缩减。
马股昨日以1,743.70开市微升,国庆假期前最后交易日升市领先,Apex证劵:个股业绩主导走势
(吉隆坡29日讯)大马交易所(Bursa Malaysia)昨日(8月28日,周五)开市微升,FBM KLCI于早上9时02分报1,743.45点(+1.73点),开市高点报1,743.70点(+1.98点),较前日(8月27日)收盘的1,741.72点上升。市场广度正面,升市156只多于跌市91只,另有284只持平。成交量为1亿4672万股,成交额RM6810万(早盘数据)。 昨日是国庆日(Merdeka Day)长假前的最后交易日,下周一(8月31日)马股将因国庆日休市一天,下周二(9月1日)才恢复正常交易。 Apex证劵:国庆前买气+企业业绩驱动,个股表现为主 Apex证劵(Apex Securities Bhd)分析员表示,除了国庆日前的买气(Pre-Merdeka Buying Interest)可能为本地股市提供支撑外,投资者也将继续消化最新的企业业绩及公司发展动态,个股表现料主要由业绩结果驱动。 分析员补充,昨日的另一大外部催化剂,是市场等待昨晚美联储主席沃尔什在Jackson Hole发表的主题演讲,届时释放的利率信号,将直接影响下周二马股复市后的开盘方向。 本周马股回顾:KLCI全周表现亮眼 回顾本周(8月25至28日)马股走势: 交易日 KLCI收盘 变化 主要驱动 周三(8月26日) 1,748.54 +12.21点 令吉走强创两个月高 周四(8月27日) 1,741.72 小幅回落 Jackson Hole前获利回吐 周五(昨日)开市 1,743.45 +1.73点 国庆前买气、企业业绩 本周KLCI整体而言录得正面表现,受Nvidia Q2业绩大超预期、令吉走强、油价回落三重利好支撑。 SOMO观察|国庆前最后交易日适合检视持仓,沃尔什演讲结果是下周马股开局的决定性变量 昨日是本周最后一个交易日,也是国庆长假前的最后机会让投资者调整持仓。在沃尔什演讲结果未知、全球利率路径仍存不确定性的背景下,部分投资者可能选择减持或对冲,以降低长假期间的持仓风险敞口。 从技术面来看,KLCI目前在1,741至1,752点区间内运行,年内高位1,771.25点仍需更强的买盘催化剂才能突破。
令吉今日早盘走高,但市场谨慎——沃尔什今晚Jackson Hole演讲将定调全球利率,分析员料偏鹰派
(吉隆坡28日讯)令吉今日(8月28日,周五)早盘兑美元及多数主要货币走高,开盘呈现正面态势,但分析员警告市场今日将维持窄幅波动,全球投资者屏息等待今晚美联储主席凯文·沃尔什在Jackson Hole经济政策年会发表其就任以来的首次Jackson Hole主题演讲。美国东岸时间上午8时举行(即大马时间今晚约8时至9时),这将是本年度全球最关键的央行政策信号时刻。 今日令吉开盘数据 根据The Star今日早盘数据: 货币对 今日开盘 昨日收盘 走势 令吉兑日元 2.5268/5326 2.5274/5304 ✅ 走强 令吉兑欧元 4.6909/7014 4.6919/6971 ✅ 走强 令吉兑英镑 5.4731/4853 5.4714/4775 ❌ 略弱 令吉昨日(8月27日)收报4.0305/0350兑美元,较前日4.0240/0280微幅走弱,主要受到美国核心通胀数据略高于预期影响,提振了市场对12月加息预期的重新定价。 两大分析员怎么看今日令吉走势? Bank Muamalat大马首席经济学家阿夫扎尼扎姆拉希德: “今日焦点将是沃尔什如何描述当前的经济与市场状况。预计他在前瞻指引上仍相当保守。鉴于近期消费者价格指数(CPI)数据,美联储主席的言辞最多会偏鹰派。因此,令吉今日料维持窄幅区间。” Quintex Intel全球策略师Stephen Innes: “美元走向很可能取决于沃尔什演讲的基调。令吉此前的微幅走弱,主要源于美国核心通胀读数略强于预期,令12月加息预期有所回升。这一转变幅度虽小,但在当前低波动率的外汇市场环境中,已足以对令吉造成短暂压力。” Innes同时指出:“美国通胀数据已趋软,零售销售亦偏弱,因此市场倾向认为沃尔什不会过于鹰派。然而,Jackson Hole演讲是最大的变数——若沃尔什在演讲中偏向鹰派,这将是市场的意外冲击。” 沃尔什:全球最难读懂的央行行长 Malay Mail昨日深度报道揭示,沃尔什自2026年5月就任美联储主席以来,已实现他“大幅减少美联储沟通”的承诺: 删除前瞻指引(Forward Guidance):不再就利率方向提供明确预测 拒绝公开分享经济展望:在过去数月的公开媒体露面中,对利率路径保持高度神秘 政治压力:特朗普总统持续公开要求降息,令沃尔什处于美联储独立性与政治压力的拉锯之中 分析员指出,若沃尔什今晚继续维持“神秘风格”,不提供任何前瞻指引,市场可能出现短暂的不确定性波动;若他被迫回应近期通胀与就业数据而释放偏鹰派信号,美元将走强,令吉承压。 今晚演讲的四大市场情景 情景 演讲基调 令吉反应 马股反应 A 明确降息信号 升破4.00关口 强劲买盘,KLCI冲击1,771 B 温和、无明确信号 维持4.02至4.05区间 小幅正面,个股驱动 C 轻微鹰派 回吐至4.05至4.08 承压,科技股首当其冲 D 明确加息信号 跌破4.10,短期压力 显著下跌 Bank Muamalat阿夫扎尼认为,鉴于美国政府40.1兆美元的公债规模与上升的国债收益率带来的利息偿还压力,沃尔什最可能选择维持现行联邦基金利率3.50至3.75%不变,这对令吉而言是中性偏正面的结果。 SOMO观察|沃尔什今晚演讲是大马2026年下半年最重要的外部政策事件 令吉过去两个月内从4.25水平升至4.02至4.03区间,累计升幅约5至6%,是同期亚洲货币中表现最强劲之一。这一升势的持续性,在相当程度上取决于美联储政策路径的走向。若美元因沃尔什今晚演讲而再度走强,令吉的部分近期涨幅将面临回吐压力。 对商界最实用的建议:今晚演讲将于大马时间晚上8至9时进行,结果将在亚洲市场开盘前(下周一)完全消化。建议有外汇敞口的企业财务负责人今晚密切追踪演讲实况,并在下周国庆假期后的开市前,据此调整外汇风险管理部署。