

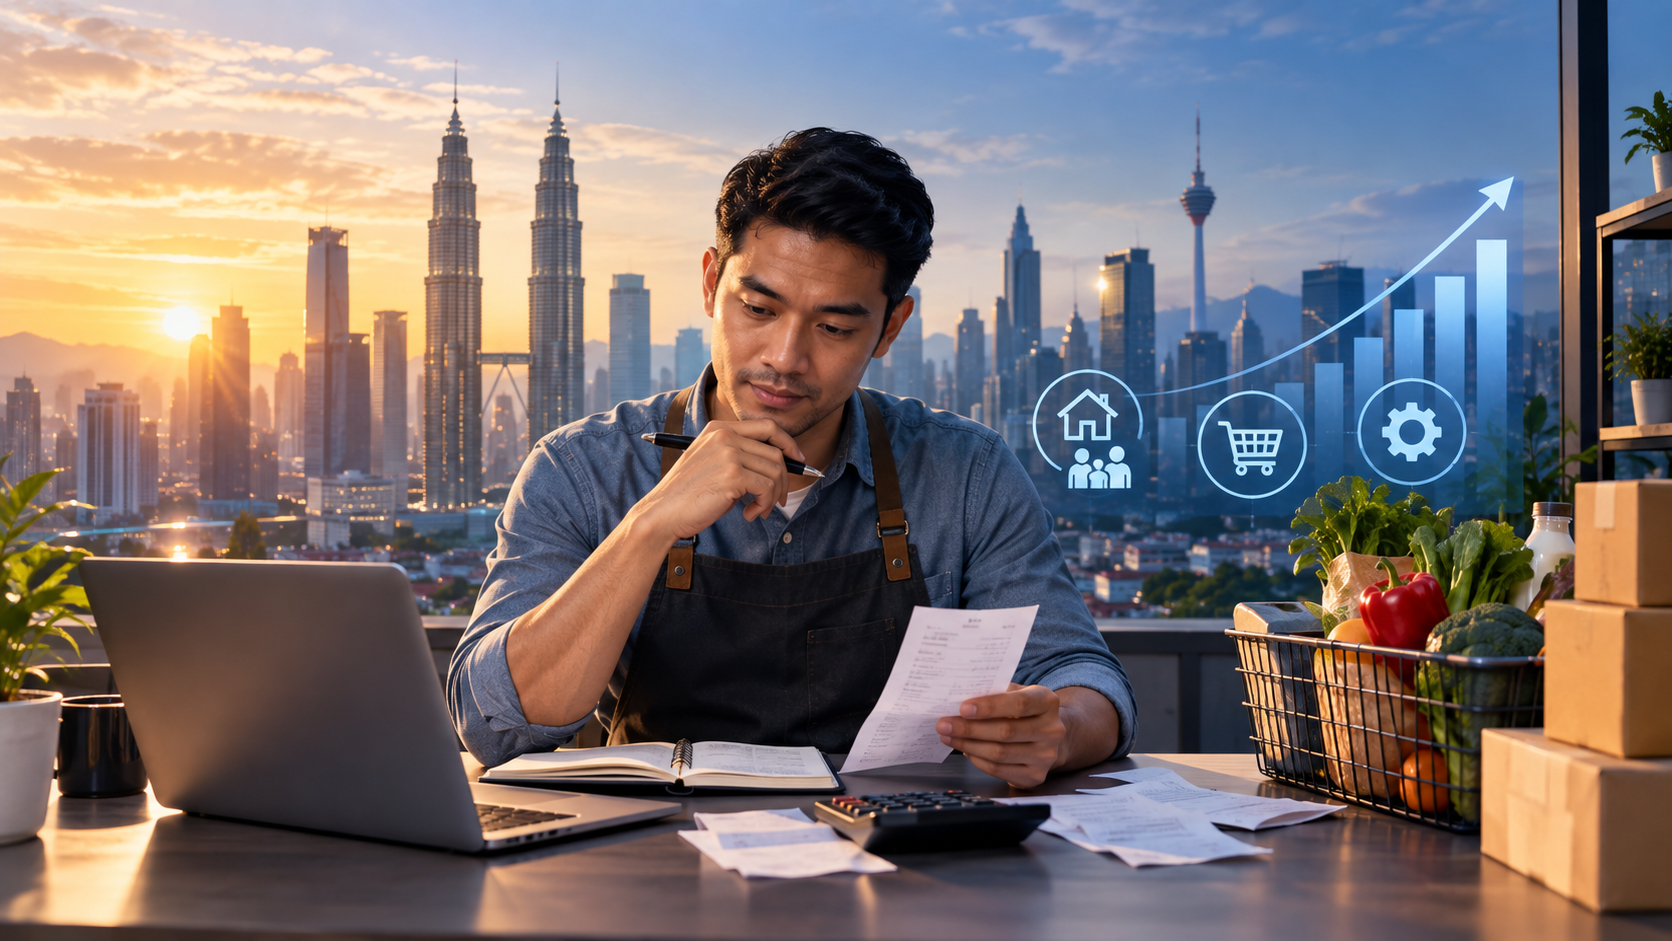
距离马来西亚2027年财政预算案于10月9日提呈只剩不到三周,市场讨论正从“政府会拨多少钱”,转向一个更实际的问题:在生活成本压力仍然存在、能源与全球利率风险上升的环境下,政府如何同时支撑家庭购买力与企业长期生产力。
《The Star》引述经济学家分析指出,家庭援助、生活成本与收入问题,料将继续成为2027年预算案的重点。财政部较早发布的《2027年预算案前期声明》也明确提出三项主轴:提高国家增长上限、改善人民生活底线,以及推动治理改革。换句话说,政策不会只看短期补贴,也会更强调增长质量和执行成效。
消费支援有帮助,但企业不能把它当成永久红利
对零售、餐饮、服务业和本地消费品牌而言,现金援助、针对性补贴或税务减免,短期内有望缓冲家庭开支压力,并为消费需求提供支撑。然而,经营者需要分清“政策带来的销售回升”与“企业本身竞争力改善”。若营收增加主要依赖一次性援助,企业仍要谨慎控制库存、促销成本和现金周转,避免把短期需求误判为长期趋势。
财政部文件同时强调,预算案必须在保护家庭与维持财政整顿之间取得平衡。政府若继续扩大针对性援助,也可能配合更严格的数据核验、补贴重定向和税收征管。企业应预先检查电子发票、薪资记录、税务资料与供应链文件是否一致,因为政策执行日益数据化,合规能力会直接影响企业能否顺利取得优惠或参与政府计划。
真正值得企业关注的是生产力配套
前期声明提出扩大由产业主导的技职教育、学徒制、再培训,以及面向员工与中小企业的人工智能素养和数字能力。政府也表明,将减少对低技能外劳的过度依赖,并通过自动化与更好的劳动力规划提升工资和生产力。
这意味着,2027年预算案对企业最有价值的部分,未必只是补贴金额,而是哪些投资可以获得税务扣除、融资担保、培训支持或加速资本津贴。计划采购软件、自动化设备、节能系统或培训员工的企业,现在就应该整理项目预算、预计节省的工时与成本,以及可量化的生产力目标。政策公布后,能够快速提交完整商业案例的企业,通常比临时追逐补助者更有机会受惠。
企业现在可以做的三件事
- 以“有援助”和“无援助”两种情境重做未来六个月的销售及现金流预测。
- 列出可在12个月内落地的自动化、数字化和员工培训项目,并计算投资回收期。
- 检查电子发票、税务、雇佣及供应商资料,降低申请政策优惠时的合规摩擦。
2027年预算案能否真正改善企业环境,关键不只在总拨款,而在援助是否精准、项目是否透明,以及资金能否转化为生产力。对中小企业而言,最稳健的策略不是等待预算案“派糖”,而是提前把经营数据和投资计划准备好。



查看评论
若要留言或按"赞",需先成为本刊订户。